日本経済新聞の2026年10月15日付に、日本の名目GDPが2027年に世界6位になるという見通しと、世界の公的債務がGDPを超えるという記事が載りました。
日本は経済で取り残され、世界中で借金が膨らんでいる。見出しを並べると、そんな印象を受けます。
ただ、数字は何を測るかで見え方が変わります。ドルで比べた経済規模と国内の暮らし、積み上がった借金と毎年の収支は、それぞれ別の話です。
私が気になったのは、各国の財政を比べるグラフに、日本が入っていなかったことでした。日本の新聞であれば、「では、日本はどうなのか」まで並べてほしいと思ったのです。
悪い数字を小さく見せる必要はありません。しかし、改善している数字も同じように示してこそ、日本の現在地が見えてきます。
「GDP世界6位」は、何を比べた順位なのか
新聞が紹介したIMF(国際通貨基金)の10月の見通しでは、日本の名目GDPは2026年が4兆3,419億ドル、2027年が4兆4,676億ドルです。2027年にはインドと英国を下回り、世界6位になると予測されています。
日本は2010年に中国に抜かれて世界3位となり、2023年にはドイツにも抜かれました。世界2位の経済大国だった時代を知る世代には、寂しいニュースです。
ただし、この順位はドルに換算した名目GDPで比べています。
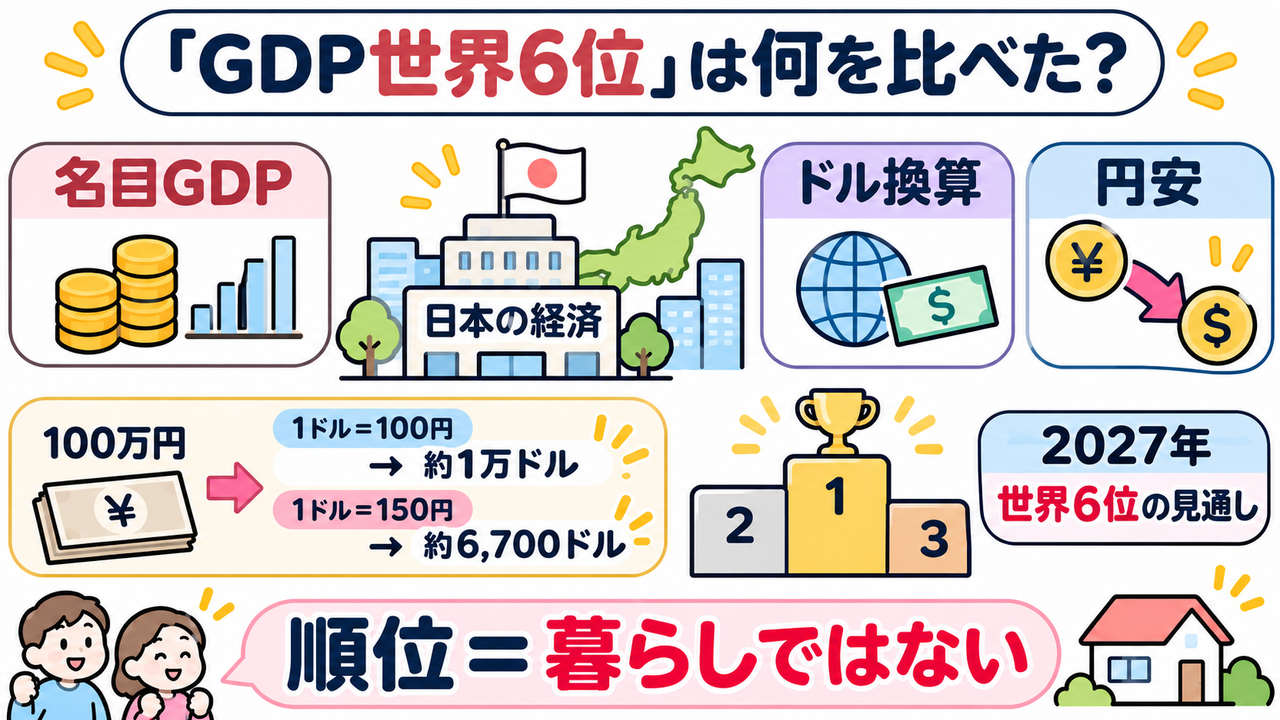
たとえば、国内で生み出す価値が同じ100万円でも、1ドル100円なら1万ドル、150円なら約6,667ドルです。円で見た金額が変わらなくても、円安になるだけでドル換算額は小さくなります。
もちろん、為替だけが原因ではありません。紙面は、日本の過去四半世紀の実質成長率が年平均0.7%にとどまることも指摘しています。成長の鈍さは、きちんと受け止める必要があります。
それでも、ドル換算の順位が下がったことを、そのまま国内の暮らしの落ち込みと結びつけるのは乱暴です。国全体の規模を示すGDPと、一人ひとりの所得や購買力も同じではありません。
順位に一喜一憂するより、働く人の所得が増えているか、物価上昇に賃金が追いついているか、将来につながる投資が進んでいるか。その中身を見たいところです。
海外の物価と、国内の生活実感は分けて考える
円安になると、海外旅行の費用は確かに重くなります。
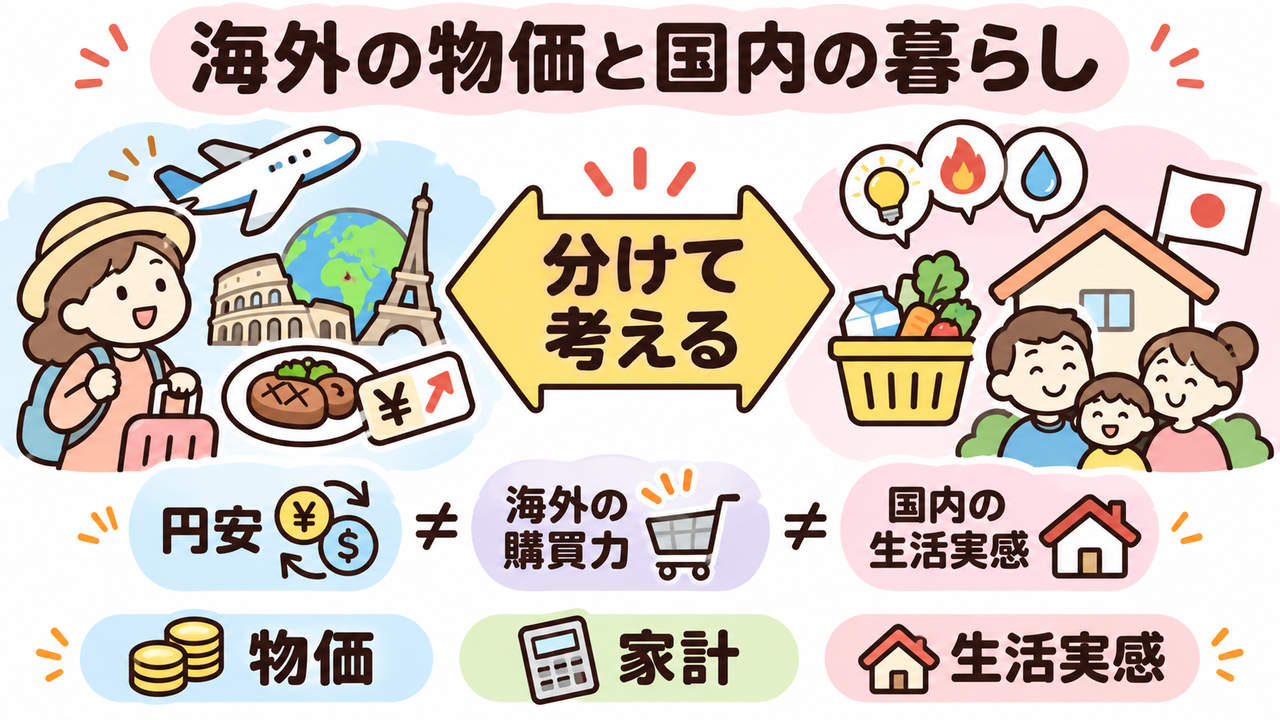
私自身、円高の時期にはかなり海外旅行に出かけていました。その後は円安やコロナの感染拡大もあり、行く機会が減っていました。それでも、円安だからといって海外に行かないのはもったいないと考え、これからの旅行を計画しています。
ハワイやアメリカ本土では、ラーメン1杯が3,000円という話も聞きます。ただ、どの国でも同じように高いわけではありません。先日訪れたシンガポールでは、私はそれほど強く感じませんでした。
国内の暮らしについても、私は、バブル期のような派手な消費が減り、堅実な使い方に変わった面があると感じています。消費の仕方が変わったことまで、すべて生活の質の低下と捉える必要はないでしょう。
一方、食料品や光熱費の上昇が家計を圧迫していることは、個人の実感だけでは片づけられません。暮らしが苦しくなった方もいます。
海外での購買力、国内の生活費、消費に対する価値観。それぞれを分けて見ないと、「日本はもう駄目だ」という大きな話に、違う問題がひとまとめになってしまいます。
各国の財政を比べるなら、日本も見せてほしい
もう一つの記事は、世界の公的債務が2030年までにGDP比100%を超えるというIMFの予測を伝えています。金利が上がれば利払いが増え、財政をさらに圧迫するという内容です。
紙面には、2026年の基礎的財政収支を比べるグラフがありました。世界、中国、米国、ドイツ、フランス、インド、英国、ブラジル、イタリアが並ぶ一方、日本はありません。
基礎的財政収支は、プライマリーバランスとも呼ばれます。借金による収入や元本返済を除き、さらに利払いの影響を除いて、政策に必要な支出を税収などでどの程度まかなえているかを見る指標です。
読者としては、やはり「日本はどこに位置するのか」が気になります。
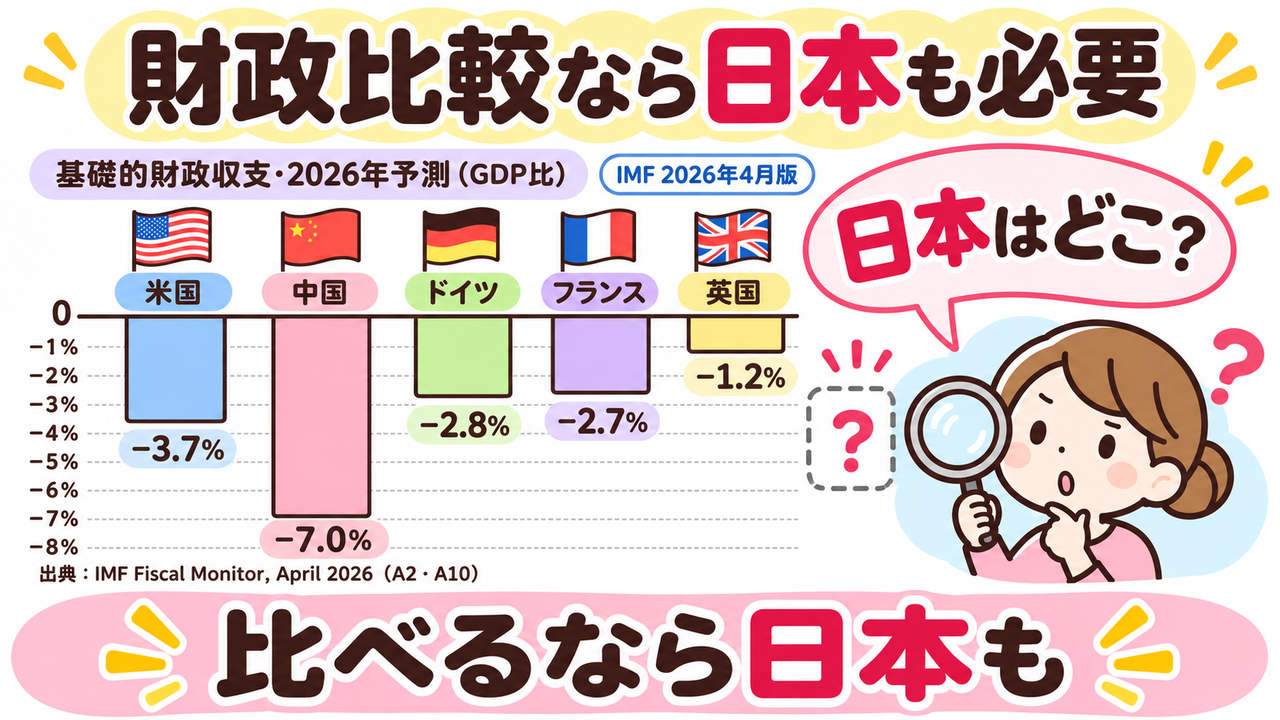
紙面によれば、8カ国を調べたのはIMFです。ただ、日本が入っていない理由までは分かりません。それでも、日本の読者が比較して判断できる材料を示してほしい。これが、私の一番の疑問です。
ただし、見落としてはいけない点もあります。記事の後半には、日本の債務残高のGDP比が低下していることも書かれています。日本の改善が全く報じられていないわけではありません。
だからこそ、その数字も見出しや図とあわせて捉えたいのです。読み進めた先にある改善の話まで含めると、日本の印象は変わります。
公表時点をそろえて、日本を加えてみる
国際比較では、同じ2026年の予測でも、公表した時期が違えば数字が変わります。日本だけ4月の予測、他国は10月の予測という並べ方では、比較の条件がそろいません。
そこで、ここではIMF「財政モニター」の2026年4月版に統一し、同じ基礎的財政収支の指標で、2026年の予測値を比較図にしました。新聞の10月のグラフを再現したものではなく、日本を含む位置関係を見るための比較です。紙面にある「債務安定の最低ライン」は含めず、収支の見通しだけを比べています。
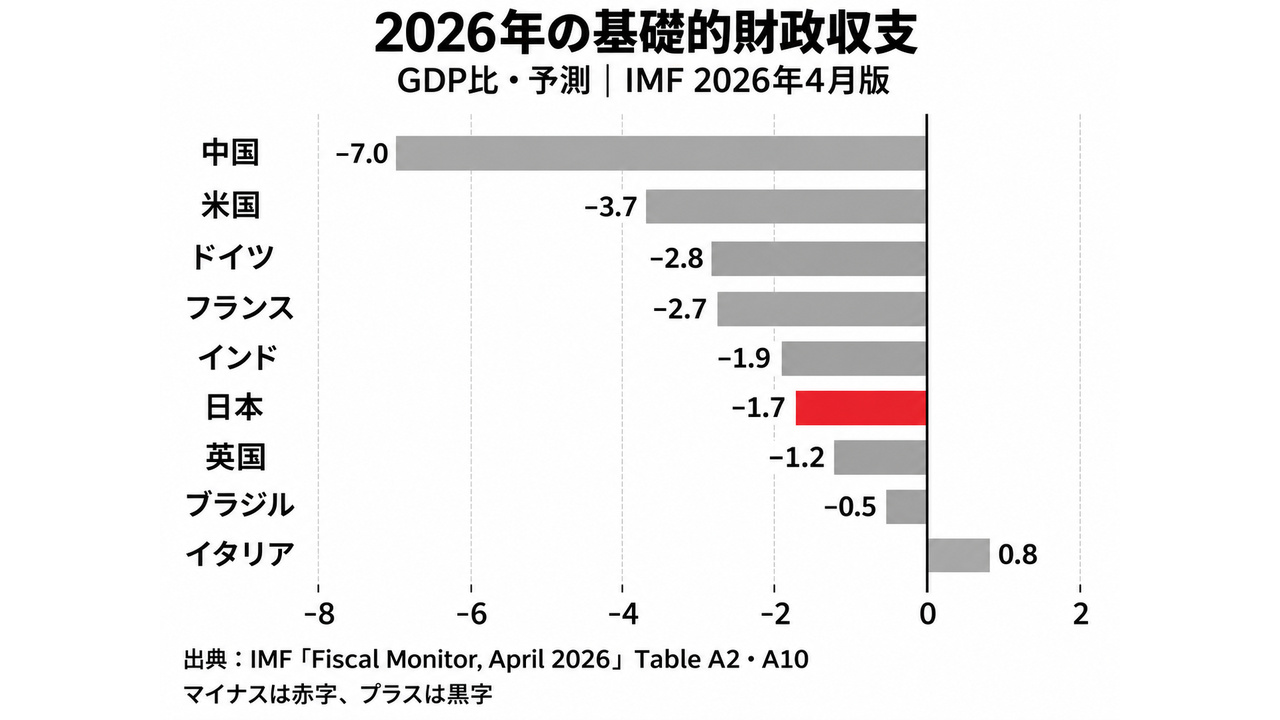
各国の対象範囲・会計年度等はIMFの定義によります。マイナスは赤字、プラスは黒字です。
この図から、日本の年間の基礎的財政赤字が、並べた国の中で突出して大きいわけではないことが分かります。
「借金の残高が大きい」という話を何度も聞いていると、毎年の赤字も他国より大きいと思いがちです。しかし、この二つは分けて評価する必要があります。
なお、同じ資料では、日本の基礎的財政赤字は2025年のGDP比−0.9%から、2026年には−1.7%へ広がり、2031年には−2.3%となる予測です。他国と比べて赤字が突出していないことと、日本自身の赤字が拡大する見通しであることは、両方押さえる必要があります。
この比較図は4月時点の予測であり、現在の最新値を示すものではありません。比較する年だけでなく、公表時点と指標もそろえる。悪い数字にも良い数字にも、同じ確認が必要です。
借金の残高が大きくても、改善している部分はある
日本の債務残高が非常に大きいことは、変わりません。一方で、新聞の本文には、IMFの4月の財政モニターに基づき、債務残高のGDP比が低下する見通しも示されています。
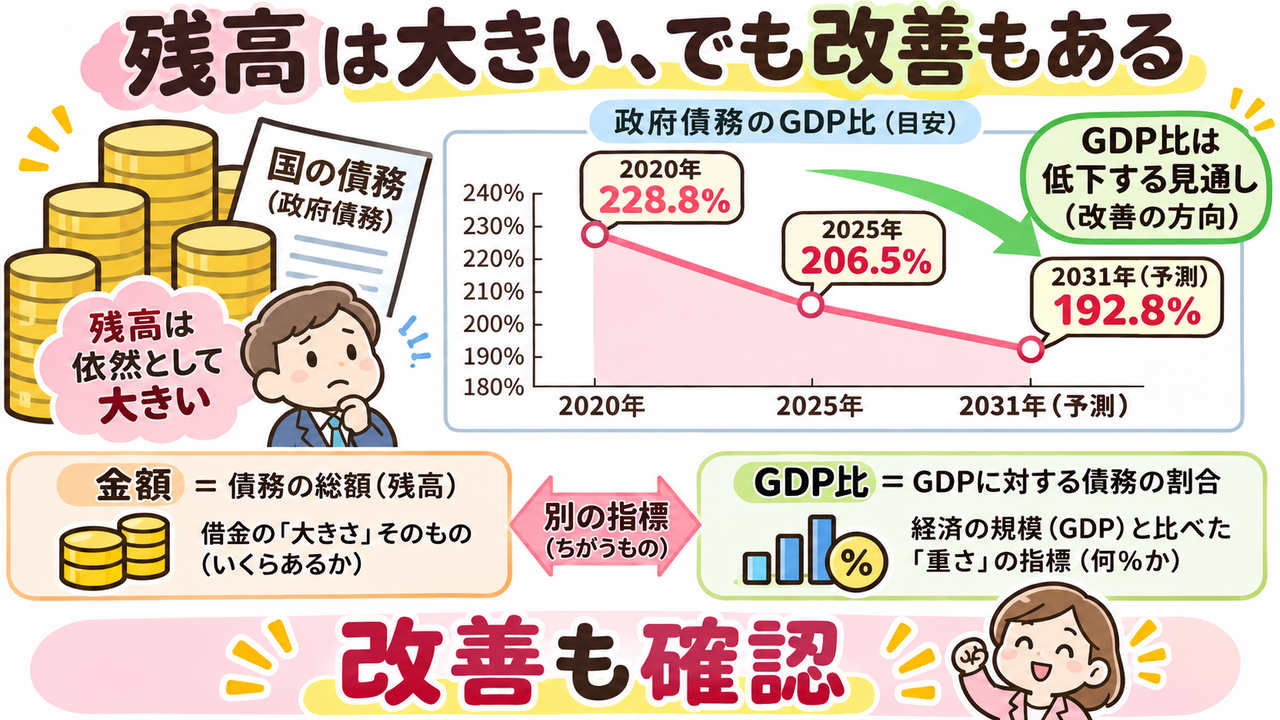
この数字が示しているのは、債務の金額が減り続けるという話ではなく、経済規模に対する債務の割合が下がるということです。
たとえば、経済規模が年4%増え、債務残高が年2%増えるなら、債務のGDP比は低下します。借金の金額だけを見ていると、この変化を見落とします。
反対に、基礎的財政収支が改善しても、利払いなどを含めた全体の赤字が大きければ、債務は増えます。金利と成長率、毎年の収支を組み合わせて見る必要があるのです。
総債務と純債務など、数字の定義によって財政の見え方が変わる点は、以前の記事でも整理しました。
今回押さえたいのは、残高の大きさを認めることと、改善を認めることは両立する、という点です。どちらか一方だけを取り上げると、判断が偏ります。
財政改善を、増税や支出削減だけで考えない
財政をよくする方法として、すぐに増税や支出削減が挙げられます。しかし、所得や企業の利益が増えて税収が伸び、経済規模が大きくなることも、財政を改善する力です。
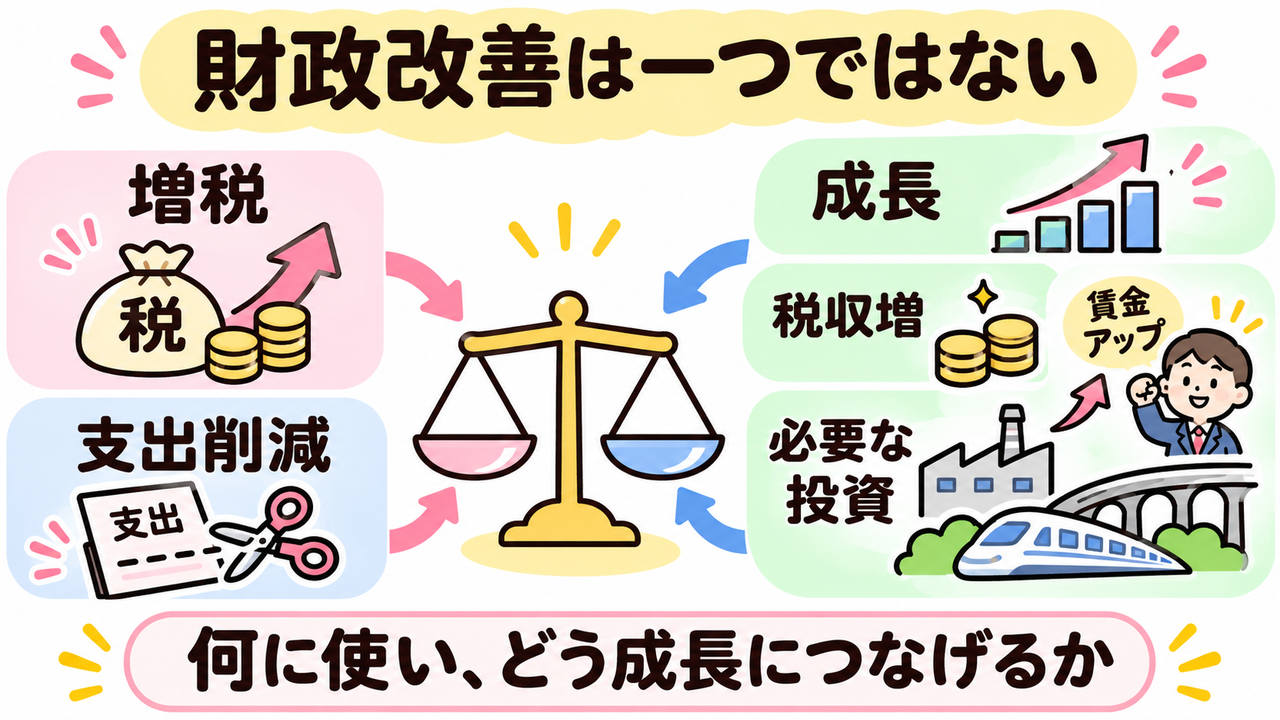
IMFが9月に掲載した日本の債務に関する解説でも、近年の改善には、名目成長や税収の増加に加え、支出の抑制が寄与したと説明されています。IMF掲載の解説
「緊縮をしていないのに改善した」と単純には言えません。それでも、増税や削減だけが財政改善の道ではないことは、もっと伝えられてよいと思います。
必要な投資まで抑え、働く人の所得や消費を弱らせれば、将来の成長や税収にも響きます。支出額の大小だけでなく、そのお金が何を生み出すのかを見たいところです。
ただ、物価が上がって国の税収が増えても、家計が豊かになるとは限りません。賃金が追いつかなければ、生活の負担は増えます。目指したいのは、単に物価が上がることではなく、所得や生産性も伸びることです。
また、債務残高が大きい日本では、金利上昇や高齢化に伴う支出増も無視できません。成長の効果を生かしながら、支出の中身と将来の負担を確かめる。この両方が必要です。
「借金が大きいから、とにかく削る」で終わらせず、何に使い、どう所得と成長につなげるかまで議論するべきではないでしょうか。
まとめ――不安になる数字ほど、中身まで読む
GDPの順位が下がることと、国内の暮らしが同じ割合で悪くなることは違います。債務残高が大きいことと、毎年の基礎的財政赤字が他国より大きいことも違います。
日本には低成長や大きな債務という課題があります。一方で、財政指標が改善している部分もあります。問題を指摘するなら、その変化もあわせて示してほしいと思います。
国の財政は、通貨や税の仕組みを持たない家計と、そのまま同じには扱えません。ただ、ニュースが何を測った数字なのかを確かめる姿勢は、家計の判断にも役立ちます。円安や金利の変化を、見出しの印象だけで預金や投資の選択へ結びつけず、自分の暮らしにどう影響するかを考えるためです。
不安を感じさせる数字だけでは、次に何をすればよいかは見えてきません。改善の理由と、残る課題を一緒に確かめる。そのうえで、どうすれば暮らしや経済がよくなるのかを考えたいと思います。
悲観するために数字を読むのではなく、よりよく判断するために数字を読む。経済ニュースには、その視点が必要です。
参考資料
- 日本経済新聞(2026年10月15日付)「日本のGDP、世界6位に」
- 日本経済新聞(2026年10月15日付)「世界の公的債務、GDP超え」
- IMF「Fiscal Monitor, April 2026: Fiscal Policy under Pressure: High Debt, Rising Risks」統計付表A2・A10(本文59・67ページ/PDF73・81ページ)
- Rahul Anand・Shujaat Khan「Japan’s Debt Beyond the Headlines」IMF『Finance & Development』、2026年9月1日
ご留意事項
本記事は経済報道の数字を読み解くための情報提供です。特定の政党や政策への支持・不支持、特定の金融商品の推奨を目的とするものではありません。制度や数値は2026年11月時点で確認した資料に基づき、将来の見通しは変わることがあります。比較図は公表時点をそろえるため、2026年4月版の予測値を使用しています。