景気拡大は戦後最長とみられるのに、暮らしに好景気の実感は乏しいままです。成長の勢い、物価、賃金、資産の時間差を整理し、自分の家計を確かめる3つの数字を考えます。
景気拡大は74カ月に達した
2026年9月7日、内閣府が7月の景気動向指数を発表しました。景気の現状を示す一致指数は120.6となり、前月から1.7ポイント上昇。上昇は2カ月連続で、基調判断は「改善を示している」に据え置かれました。
この結果を受け、2020年6月から続く今回の景気拡大局面は74カ月に達し、これまで戦後最長だった「いざなみ景気」の73カ月を超えた可能性が高いと報じられています。
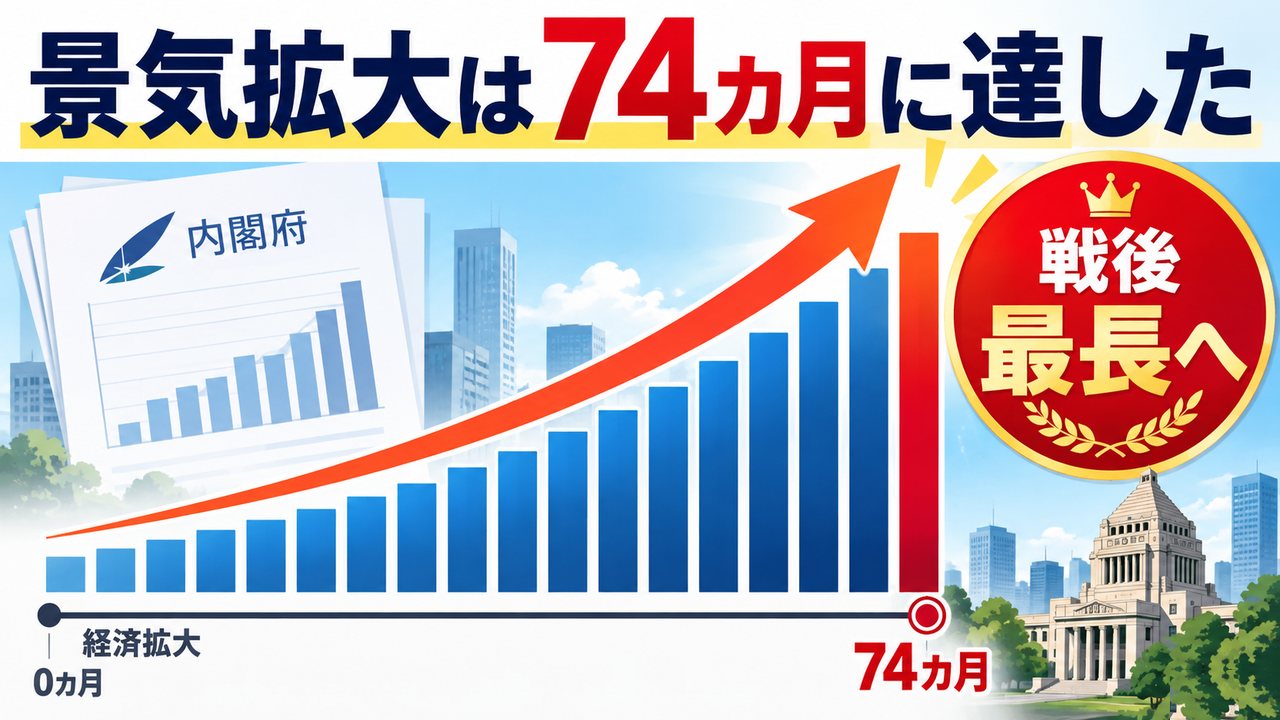
ただし、現時点で戦後最長が正式に確定したわけではありません。景気の山と谷は、内閣府の景気動向指数研究会での議論を経て、後から認定されます。今回も、正確には「戦後最長になったとみられる」という段階です。
ここで疑問が生まれます。
戦後最長といわれても、なぜ暮らしの中では景気の良さを感じにくいのでしょうか。
最長ではあるけれど、勢いは強くない
景気拡大が長く続いていることと、力強く成長していることは同じではありません。
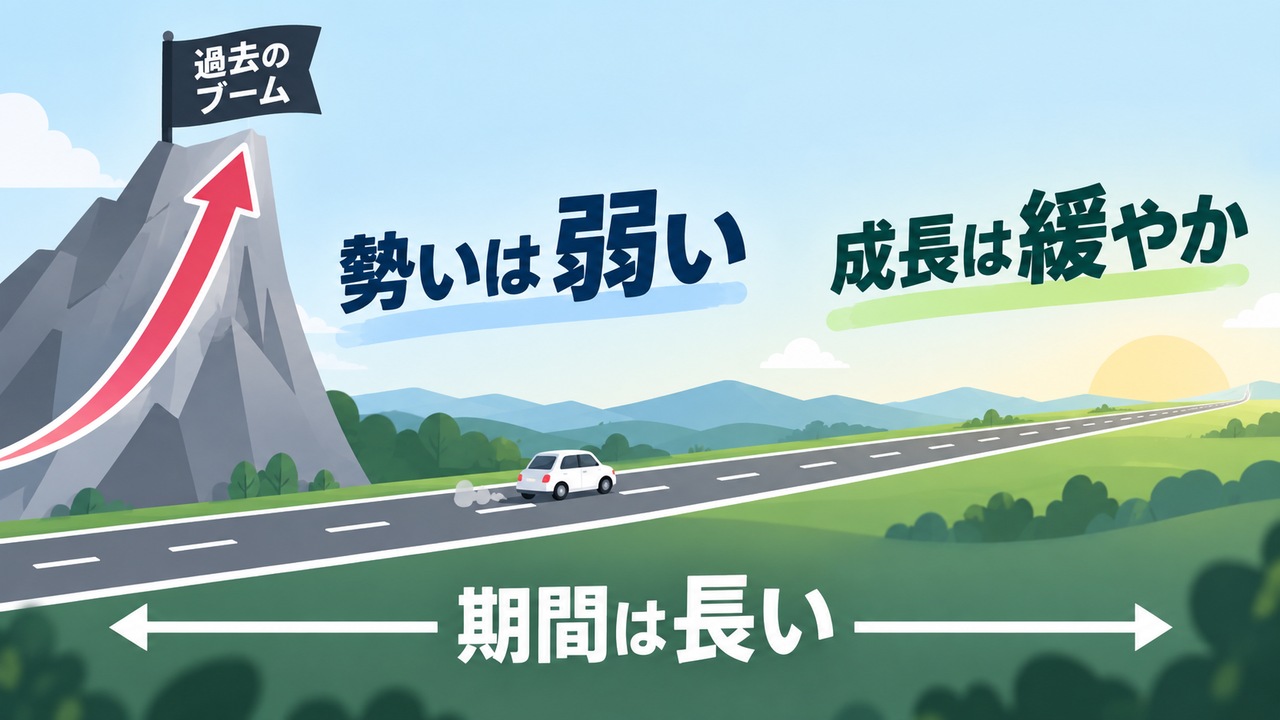
日経新聞が紹介した民間試算では、今回の拡大期にあたる2020年4~6月期から2026年4~6月期までの実質成長率は、年平均2.1%となる見通しです。ただし、これはコロナ禍で大きく落ち込んだところからの反動を含みます。その影響を除くため2021年以降に限ると、成長率は年平均1%弱にとどまります。
過去の景気拡大期と比べると、違いがよく分かります。
| 景気拡大期 | 実質成長率(年平均) |
|---|---|
| いざなぎ景気(1965~1970年) | 11.5% |
| いざなみ景気(2002~2008年) | 1.6% |
| 今回(2020~2026年) | 2.1% |
| 今回のうち2021年以降 | 1%弱 |
今回の景気拡大は、期間では最長でも、成長の勢いまで戦後最強というわけではありません。
さらに、今回の特徴は歴史的な円安と物価上昇です。物価が上がると、名目上の売上高や経済規模は膨らみやすくなります。ただし、仕入れや人件費も上がるため、すべての企業の利益が増えるわけではありません。
景気が拡大しているという統計上の判断と、家計が豊かになったという実感は、もともと別の物差しなのです。
「実感がない」には、数字の裏付けがある
景気回復のニュースが出るたびに、街頭インタビューでは「実感がない」という声が紹介されます。
今回については、その感覚を単なる印象で片付けることはできません。実質賃金は2022年以降、4年連続でマイナスとなり、GDPの個人消費もコロナ禍前のピークを下回る状態が続いてきました。
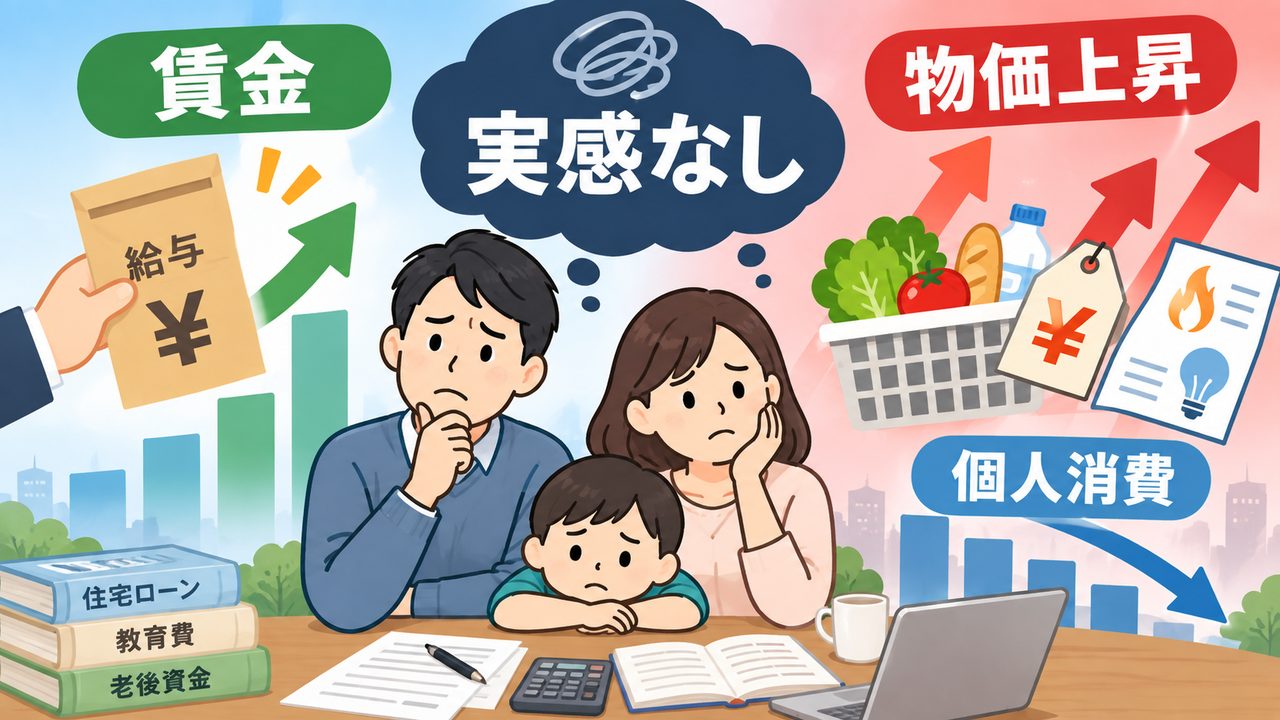
賃金が上がっても、それ以上に物価が上がれば、同じ給与で買える物やサービスは減ります。家計が見ているのは名目の成長率ではなく、生活費を払った後にいくら残るかです。
一方で、流れは少しずつ変わっています。
厚生労働省の毎月勤労統計によると、2026年7月の実質賃金は前年同月比2.4%増となり、7カ月連続で前年を上回りました。2026年春闘の平均賃上げ率も5.01%で、3年連続の5%台です。
実質賃金がプラスへ転じたことは、明るい変化です。ただし、過去数年間に低下した購買力をすべて取り戻したとは限りません。また、所得環境が改善しても、それがすぐに個人消費の力強い増加へつながるとは限りません。
以前の記事では、実質賃金がプラスに転じ始めた時点の見方を取り上げました。
「実感がない」とは、何と比べているのか
実感が乏しいという報道自体が間違っているわけではありません。ただ、「実感がない」で話が終わることには、少し注意が必要です。
そもそも、何と比べて実感がないのでしょうか。
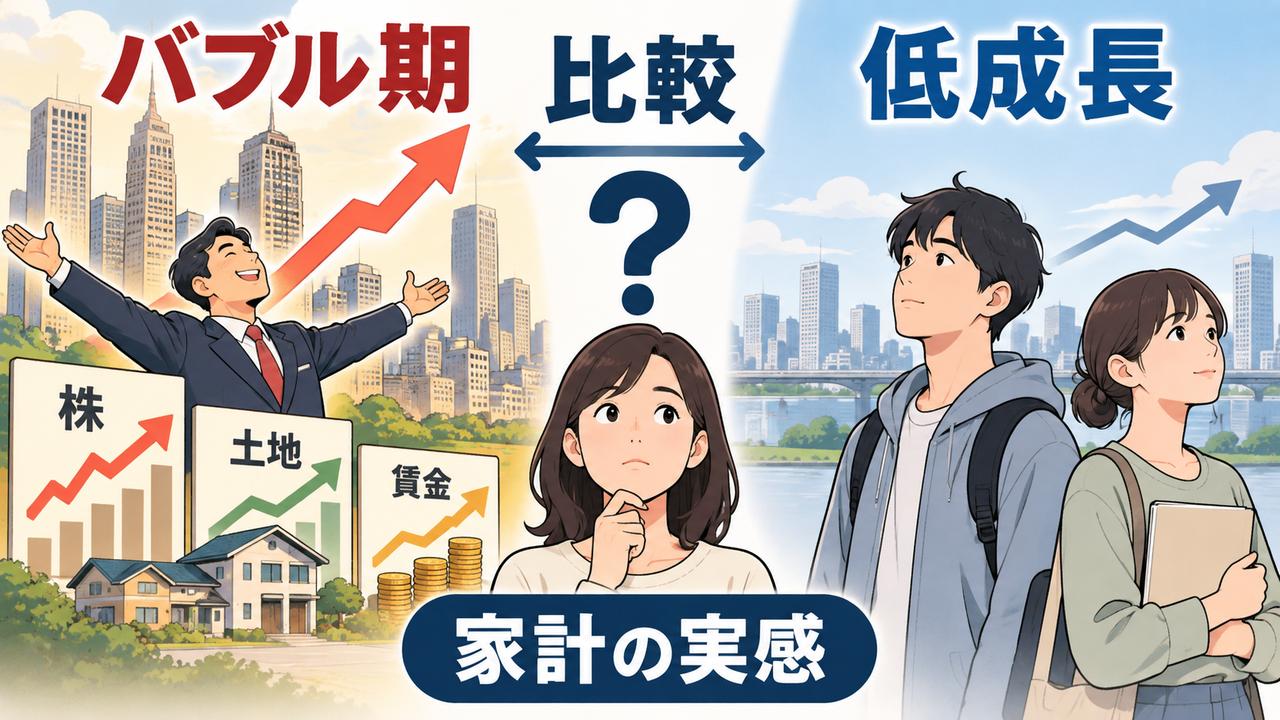
バブル景気のような賃金・株価・地価がそろって大きく上がる時代を基準にすれば、現在が物足りなく見えるのは当然です。一方、長く低成長が続いた時代に社会へ出た世代は、「景気が良い状態」そのものを経験しておらず、比較する対象を持っていません。
また、同じ時期を過ごしていても、業種、勤め先、年齢、家族構成、資産の保有状況によって感じ方は変わります。街頭で聞いた他人の感想だけでは、自分の家計が良くなったかどうかは分かりません。
景気の記事を読んだとき、本当に確認したいのは次の問いです。
自分の家計は、この数年間で前に進んだのでしょうか。
恩恵が家計へ届くまでには時間差がある
景気拡大の恩恵は、すべての人へ同時に届くわけではありません。
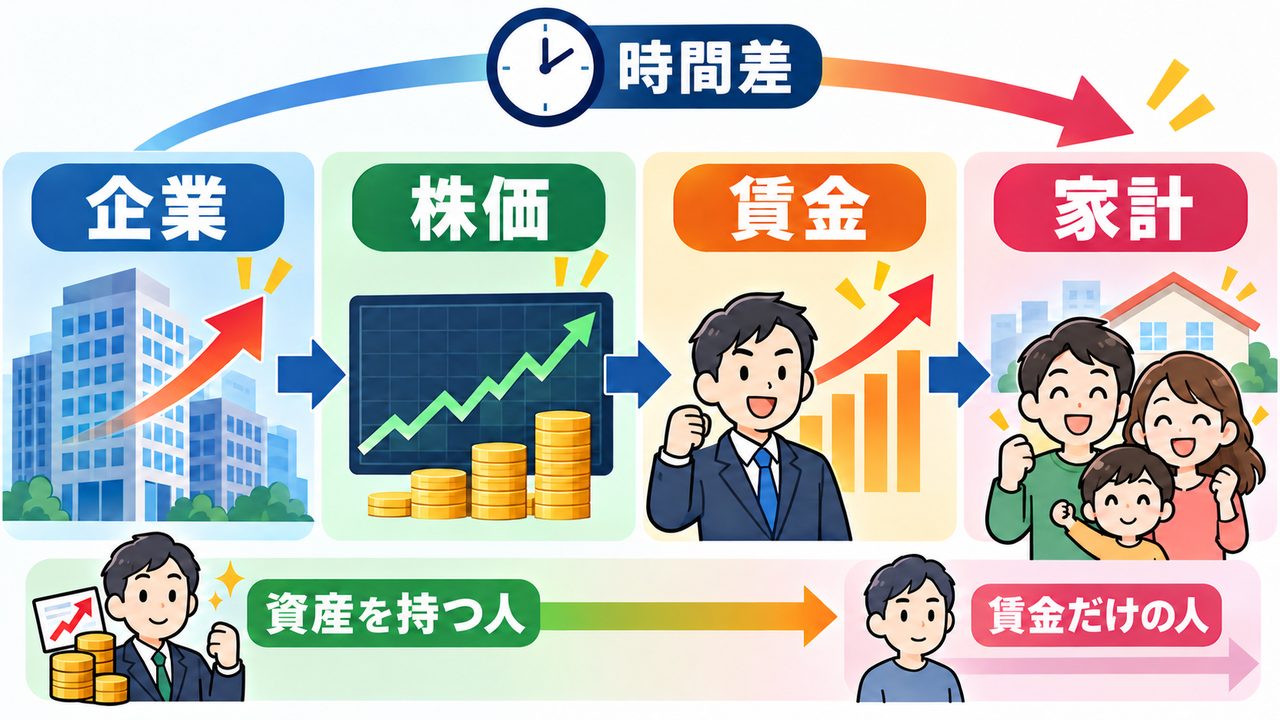
企業業績の改善や将来への期待は、株価に比較的早く反映されます。一方、賃金は年度ごとの交渉や会社の判断を経て改定されるため、家計へ届くまでに時間がかかります。企業による差も大きくなります。
2025年度の法人企業統計では、売上高、経常利益、設備投資はいずれも前年度を5年連続で上回り、2025年度の金額は過去最高となりました。利益剰余金も654兆円を超えています。バブル崩壊や金融危機を経験した企業が、財務の安全性を重視してきた面はあるでしょう。
ただし、「企業は利益をため込んだだけ」と単純に言い切ることもできません。設備投資も過去最高を更新しており、賃上げも3年連続で高い水準になっています。企業の利益が投資や賃金へ回り始めた一方、家計が実感するまでには時間差がある、と見るほうが実態に近いでしょう。
もう一つ、恩恵を受け取る経路による違いもあります。
日経平均株価は2026年9月11日の終値で6万4,011円となり、コロナ禍直後と比べて大きく上昇しています。株式や投資信託、企業年金などを保有していた家計では、賃金が本格的に上がる前から、資産額の増加として景気拡大の一面を受け取っていた可能性があります。
一方、金融資産をほとんど持たず、給与だけで生活していた家計には、賃上げより先に物価上昇が届きました。同じ景気拡大期でも、受け取る経路によって体感が違うのは不思議ではありません。
これは、資産を持つ人が優れているという話ではありません。また、生活費を削ってまで投資を始めるべきだという話でもありません。収入、支出、預貯金、運用資産を一つの家計として見たとき、何が増え、何が減ったのかを確認する必要があるということです。
インフレ時代に資産運用をどう考えるかは、次の記事でも整理しています。
「賃上げは大企業だけ」ではない
賃上げの話になると、「賃金を上げられるのは大企業だけで、中小企業には無理だ」という説明をよく耳にします。
実際には、それほど単純ではありません。
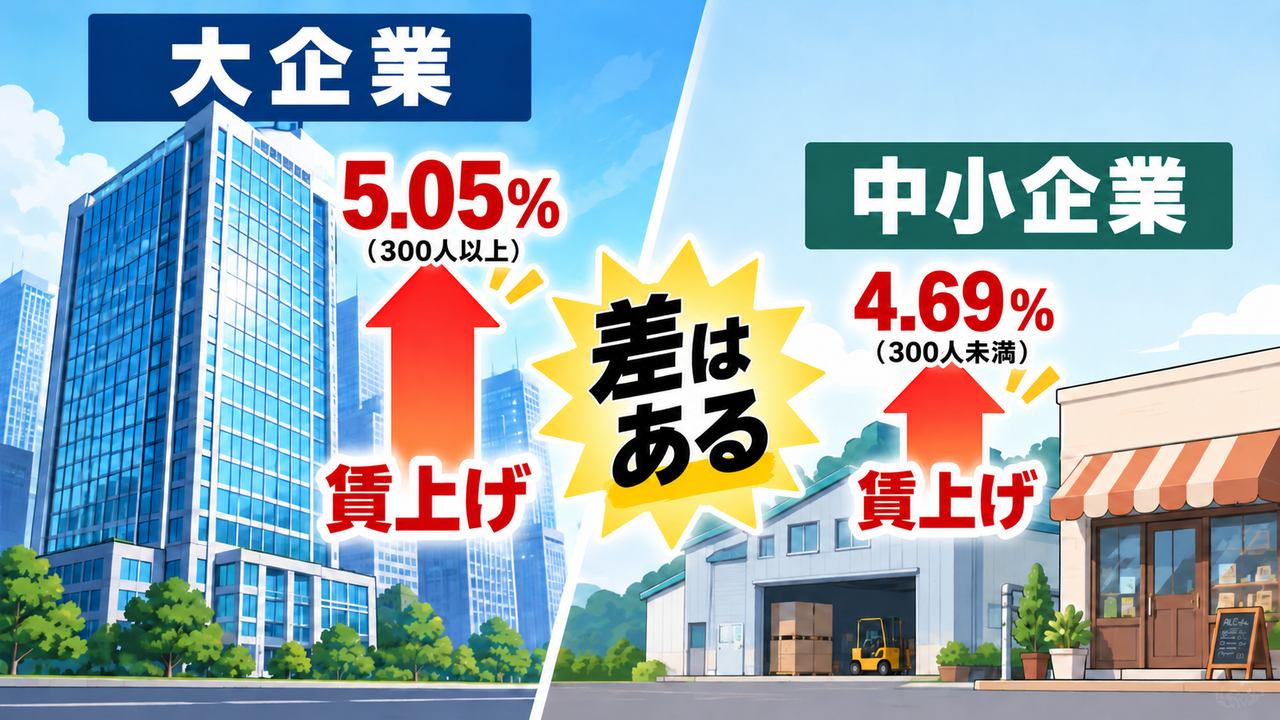
連合の2026年春闘最終集計では、全体の賃上げ率が5.01%だったのに対し、従業員300人未満の中小組合は4.69%でした。中小企業でも賃上げは進んでいますが、全体より低いという両面が数字に表れています。
会社の規模だけでなく、価格転嫁ができているか、収益力があるか、人材確保を重視しているか、利益をどのように配分するかによって結果は変わります。同じ規模の会社でも、業種や取引条件によって賃上げ余力は異なります。
ただし、働く側が自分の勤め先の収益力や賃金方針を簡単に変えることはできません。特に50代では、住宅ローン、教育費、親の介護などが重なり、働く場所を変える決断が難しい場合があります。
同じ会社で働き続けられることには大きな価値があります。その一方で、必要になったときに働き方を選べるよう、経験や資格を整理し、社外でも通用する力を確認しておくことは、家計の備えにもなります。
家計の「実感」は、自分で測れる
景気そのものを、個人が動かすことはできません。しかし、自分の家計が良くなっているかどうかは確認できます。
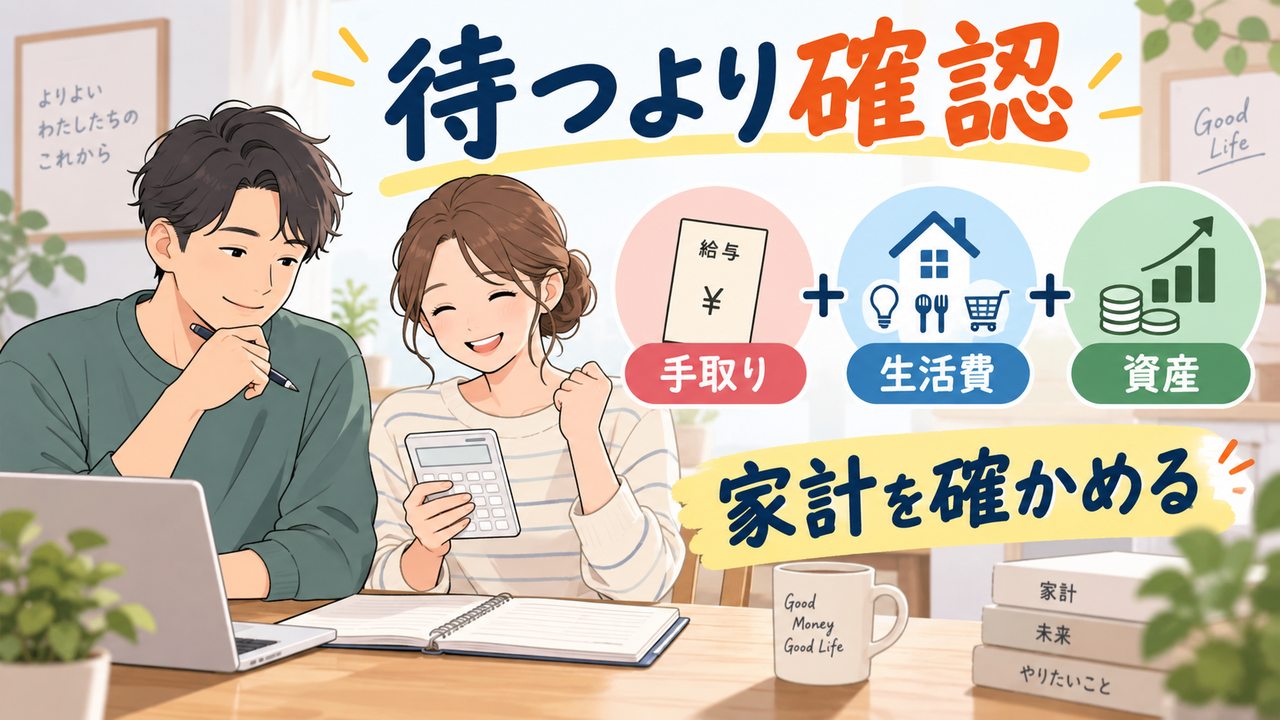
見るものは、三つです。
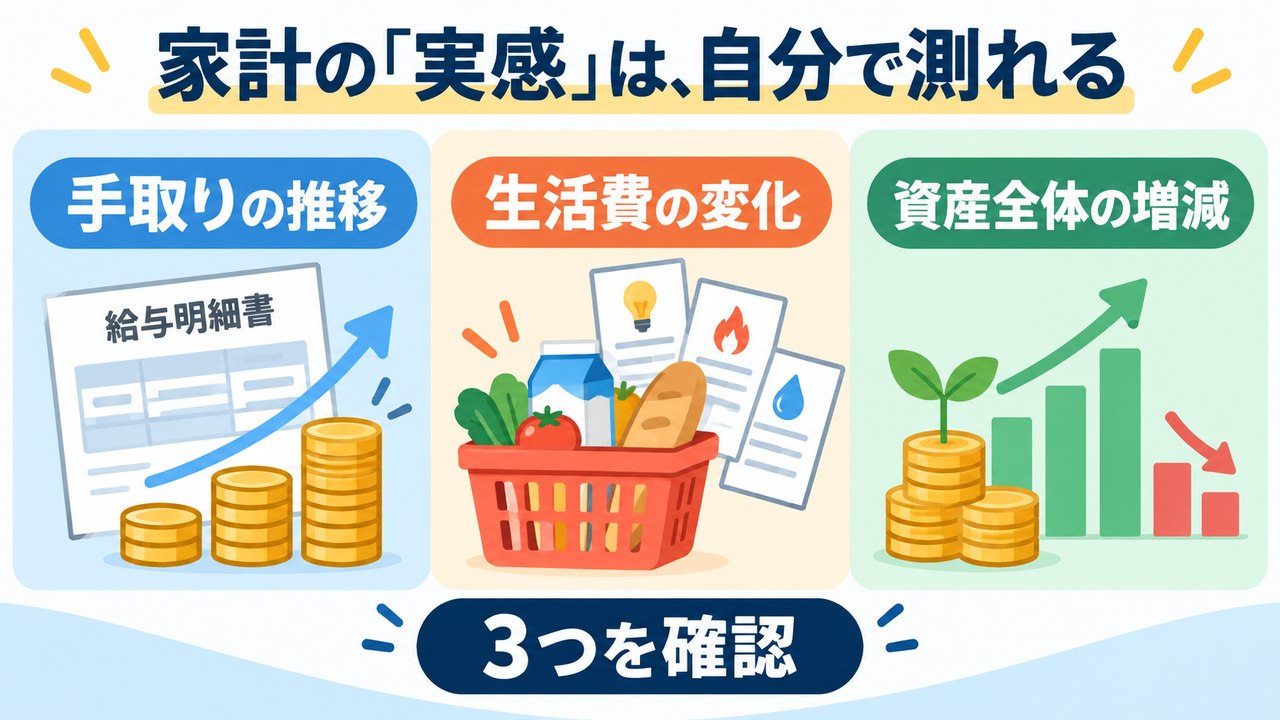
手取りの推移
額面の年収ではなく、税金と社会保険料を差し引いた後の金額を確認します。給与明細や源泉徴収票を使って、3年前、5年前と比べてみてください。
額面が増えていても、税や社会保険料の増加によって手取りがあまり増えていない場合があります。反対に、働き方や家族構成が変わり、年収だけでは分からない改善が見つかることもあります。
生活費の変化
手取りが増えても、同じ生活を維持するための支出がそれ以上に増えていれば、家計の余裕は小さくなります。
厳密な物価指数を計算する必要はありません。食費、光熱費、住居費など、毎月の基本的な支出が数年前よりいくら増えたかを確認するだけでも、自分の家計にとっての物価上昇が見えてきます。
資産全体の増減
普通預金だけでなく、定期預金、保険、企業年金、NISA、iDeCoなども含め、家計全体の資産額を年に一度記録します。住宅ローンなどの負債がある場合は、その残高も合わせて確認します。
相場が良かった年に資産が増えていても、その配分が自分の目的や使う時期に合っているとは限りません。資産配分を考えるときは、増えた金額だけでなく、いつ何に使うお金なのかを先に決めることが大切です。
この三つを並べると、「世間の景気」ではなく、「自分の家計」がこの数年間でどう変わったのかが見えてきます。
まとめ——実感を待つのではなく、確かめる
景気拡大が戦後最長とみられることと、多くの人が景気の良さを感じにくいことは矛盾しません。
今回の景気拡大は、期間は長くても勢いは強くありません。円安と物価上昇の影響が大きく、企業業績、株価、賃金、家計消費へ変化が届く時期にも差がありました。さらに、勤め先や資産の保有状況によっても体感は変わります。
だからこそ、「景気の実感があるか」と聞かれたとき、世間の雰囲気だけで答える必要はありません。
手取りは増えたのか。同じ生活に必要な支出はいくら増えたのか。預貯金や運用資産、負債を合わせた家計全体は前に進んだのか。
まず、この三つを数字で確かめる。そこから、支出を見直すのか、収入や働き方を考えるのか、将来に向けた資産形成を始めるのかを決めます。
景気の実感を待つのではなく、自分の家計の変化を確かめる。景気のニュースを自分の暮らしへ引き寄せるには、それが最も確かな方法です。
出典・参考資料
- 内閣府経済社会総合研究所「景気動向指数(令和8年7月分速報)」2026年9月7日
- 厚生労働省「毎月勤労統計調査 2026年7月分結果速報」2026年9月8日
- 日本労働組合総連合会「2026春季生活闘争 第7回(最終)回答集計」2026年7月3日
- 財務省「法人企業統計調査(令和7年度)」
- 野村総合研究所 木内登英「戦後最長の景気拡大でも好況には遠い」2026年9月4日
- 日本経済新聞「景気回復、いざなみ超えの最長74カ月へ 物価高が演出 民間試算、家計は勢い欠く」2026年9月8日
※本記事は、経済統計や報道を基に、家計との関係を考えるための情報をまとめたものです。特定の金融商品や投資行動を推奨するものではありません。投資には元本割れの可能性があります。制度や数値は2026年9月時点のものです。