7月の家計調査では、日々の食料品を抑える一方、外食や旅行にはお金を使う姿が見えました。このメリハリから、節約の順番と、貯めたお金を使う難しさについて考えます。
7月の家計調査が示したこと
総務省が2026年9月4日に発表した家計調査によると、7月の消費支出(二人以上の世帯)は、1世帯当たり30万1,245円でした。物価変動の影響を除いた実質では、前年同月比3.6%の減少です。マイナスは8カ月連続となりました。
ここで押さえておきたいのが、「名目」と「実質」の違いです。
名目とは、実際に支払った金額です。実質とは、そこから物価変動の影響を取り除いたものです。同じ商品を前年と同じ数だけ買っても、値上がりしていれば、財布から出ていく金額は増えます。しかし、買った量は増えていません。
実際、7月の食料への支出は名目では2.2%増えましたが、実質では1.3%減りました。支払う金額は増えているのに、購入できる量は減っている。これが物価高の厳しさです。
なお、7月は前年より気温が低く、冷房の使用が抑えられたため、光熱・水道は実質9.2%減りました。消費支出の減少が、すべて節約によるものとは限らない点には注意が必要です。
減った食料品、増えた外食と旅行
項目別に見ると、家計の選択が分かりやすく表れています。
食料は実質1.3%減り、飲料は6.7%減、調理食品は3.2%減でした。値上げが続くなか、より安価な商品を選んだり、購入そのものを控えたりする動きがあったと考えられます。
帝国データバンクによると、主要食品メーカー195社が2026年7月に値上げした飲食料品は2,566品目でした。8月は2,311品目、9月は4,923品目にのぼります。7月だけの一時的な動きではなく、食費への圧力は現在も続いています。
その一方で、外食は実質5.9%増え、なかでも飲酒代は18.8%増えました。宿泊料は実質で24.5%増、パック旅行費は名目で13.9%増えています。
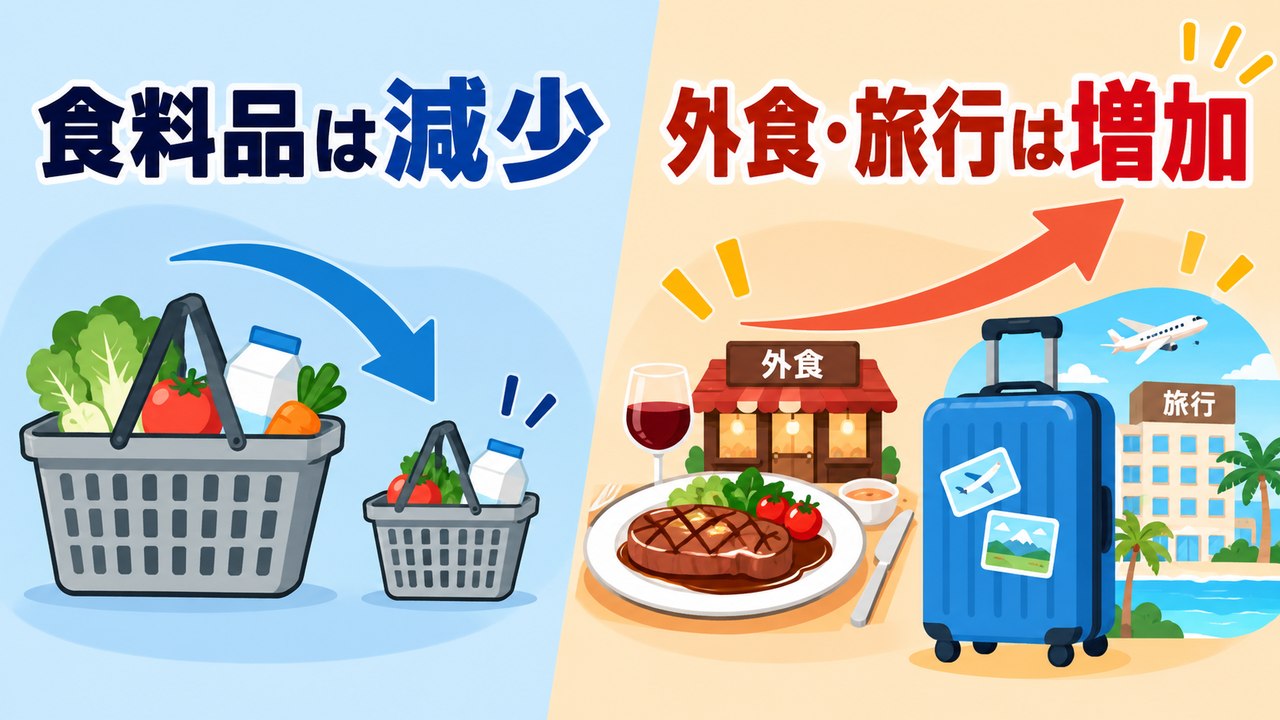
つまり、毎日の食料品への支出を抑える一方で、外食や旅行にはお金を使っている。家計全体を一律に切り詰めるのではなく、使い道を選んでいる姿が見えてきます。
なぜ、節約は食費から始まりやすいのか
家計を見直そうと思ったとき、多くの方が最初に手をつけるのが食費です。
毎日発生する支出なので、効果がすぐに見えるからでしょう。スーパーで今日1,000円安く済ませれば、その場で節約した実感を得られます。
これに対して、保険や通信費などの固定費は、見直すまでに手間がかかります。契約内容を確認し、比較し、変更手続きをしなければなりません。効果は大きくても、着手するまでのハードルが高いため、後回しにされがちです。
しかし、効果が見えやすい支出ほど、生活の質に直結していることがあります。食費は、その代表です。
食費は、最後に手をつける
家計相談で支出の内訳を確認するとき、食費が平均的な水準から大きく外れていなければ、すぐに削減を勧めることはありません。
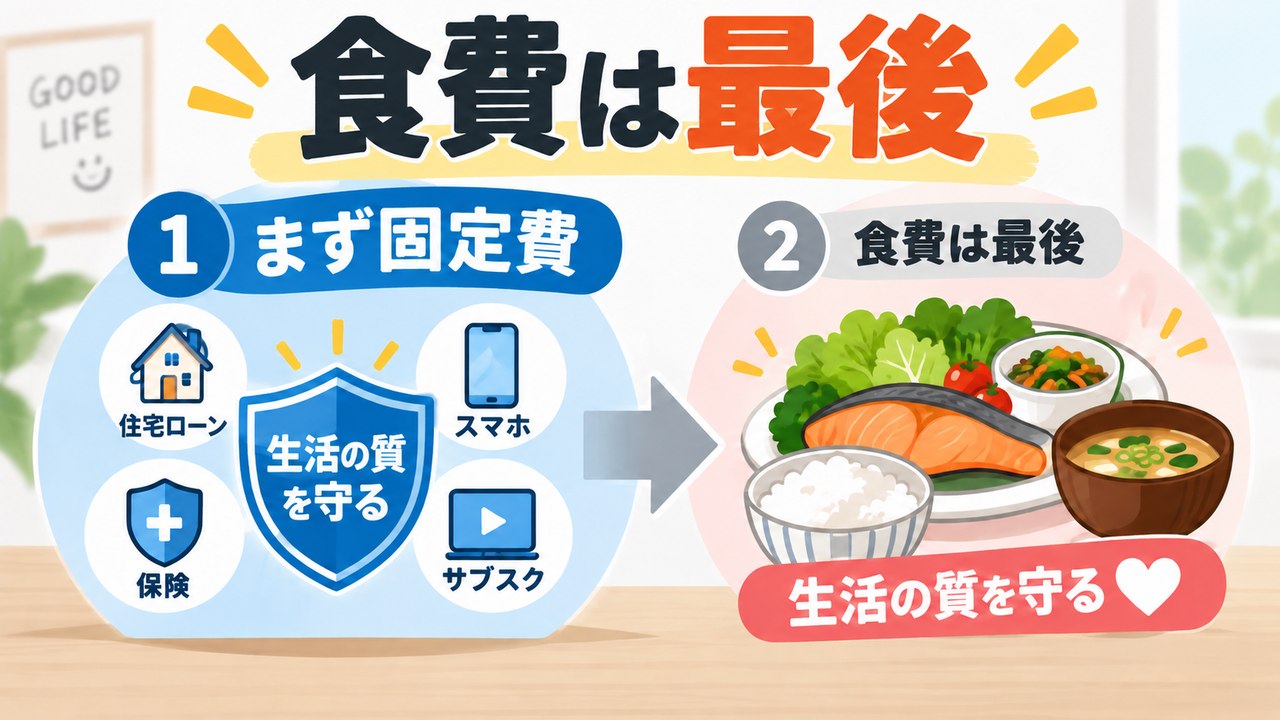
理由の一つは、毎日消費するものだからです。食費を急に減らすと、その日から生活の質が下がり、その我慢が毎日続きます。大きな負担を感じながら、削減できる金額は月に数千円ということも珍しくありません。続かなければ、家計改善にはつながりません。
もう一つは、食品の選び方です。
安い食品が身体に悪いとは限りません。ただ、価格だけを基準にすると、原材料や添加物、産地、製造方法などを十分に確認せず、選んでしまうことがあります。毎日口にするものだからこそ、食費は「安ければよい」と考えて削る支出ではないと思います。
同じ月5,000円を減らす場合でも、食費を毎日我慢する方法と、保険や通信費を一度見直して、その効果が毎月続く方法とでは、負担が違います。
家計を見直す順番は、まず固定費です。保険、通信費、住宅ローンの条件、使っていないサブスクリプションなどを確認する。そのうえで変動費を見直し、それでも削減が必要な場合に、食費を選択肢として残します。
値上げが続く局面では、同じ商品を同じ量だけ買っても支出が増えます。食費を削る努力が数字に表れにくいからこそ、先に固定費へ手をつける方が合理的です。
外食や旅行は、単なる無駄遣いなのか
食料品への支出が減る一方で、外食や宿泊への支出は増えました。これを「節約疲れの反動」と見ることもできますが、必ずしも悪い傾向とは思いません。
一般に、モノよりも体験や経験にお金を使う方が、満足感が長く残りやすいといわれています。買ったモノはやがて日常に溶け込みますが、家族との食事や旅行の記憶は、後から何度も思い出すことができます。
もちろん、何に価値を感じるかには個人差があります。モノを買う喜びを否定するものでもありません。それでも、全体の支出を抑えながら、自分や家族にとって満足度の高いことにお金を回すのは、家計のメリハリとして一つの考え方です。
ただし、日々の食事の質を落としてまで旅行へ回すことを勧めているわけではありません。暮らしの土台を守ったうえで、使ってよかったと思えることにお金を使う。この順番が大切です。
ここからは、すでに貯める土台ができた方の話
ここから先は、すべての方に当てはまる話ではありません。
生活防衛資金を確保できている。返済すべき借入がない。老後に必要な金額にも、おおよその見通しが立っている。そうした「貯める土台」ができた方に向けた話です。
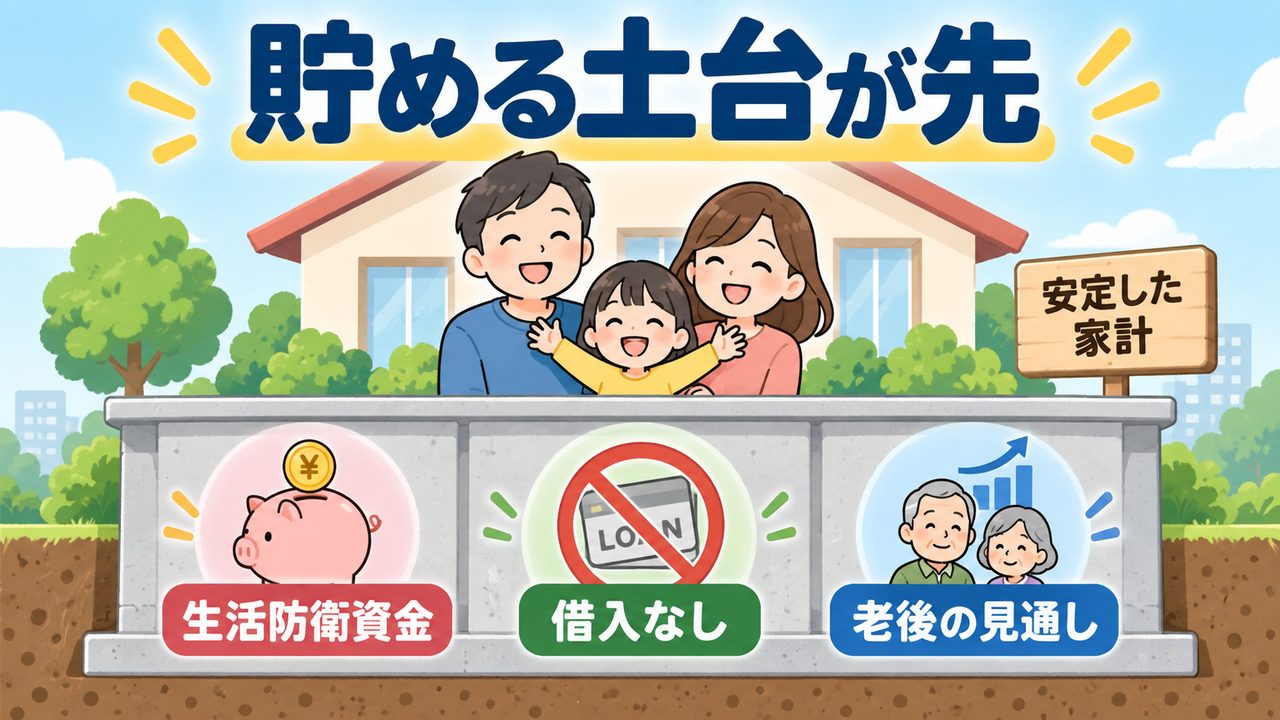
家計が赤字の方や借入の返済が残っている方は、まず固定費の見直しや家計の立て直しが先になります。
お金との付き合いには、貯める段階、守る段階、使う段階があります。土台ができた後は、ただ資産額を増やし続けるのではなく、どのように使うかも考える必要があります。
貯めるより、使うほうが難しい
意外に思われるかもしれませんが、貯めることより、使うことの方が難しい場合があります。
貯めることは、ある程度まで仕組み化できます。たとえば毎月5万円を年5%で積み立てたと仮定すると、20年後には約2,055万円、30年後には約4,161万円になります。20年、30年と続ければ、数千万円という試算ができるのです。
もちろん、年5%で運用し続けられる保証はなく、実際の運用結果は相場によって変動します。税金や手数料も考慮していない試算です。それでも、自動積立を設定して長く続けるという方法は、資産形成の仕組みとして分かりやすいものです。
難しいのは、その出口です。
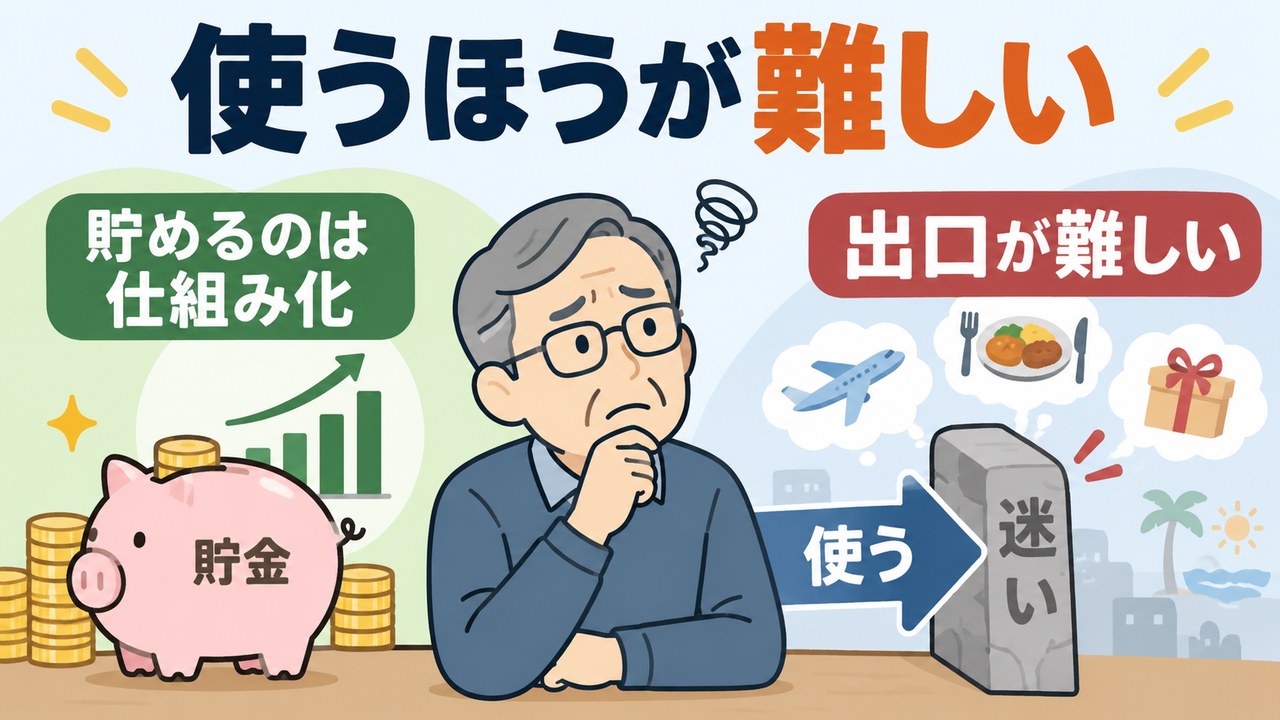
汗水たらして一生懸命に貯めてきたお金は、いざ使おうとすると、意外なほど使えません。長年かけて「減らさない」習慣を身につけた方が、ある日から「使う」側へ切り替えるのは簡単ではないからです。
相談の現場でも、十分な資産があり、生涯にわたって困らない見通しが立っているのに、「まだ足りない」と資産を積み上げ続ける方がいます。
その不安は、資産額が少ないからではなく、いくらあれば足りるのか、いくらまでなら使っても大丈夫なのかが分からないことから生じているのかもしれません。
使う力とは、見通しを持って使うこと
ここでいう「使う力」は、気にせずお金を使うことではありません。
計画のないまま借入に頼る使い方と、生涯の収支を確認したうえで使う判断は、まったく別のものです。使う力とは、いくらまでなら使っても将来の生活が崩れないかを把握し、その範囲で実際に使えることです。
まず、収入、支出、資産、年金の見込みを並べ、生涯の収支を確認します。上限が見えれば、「使っても大丈夫」という判断がしやすくなります。
次に、お金に役割を持たせます。生活防衛資金、老後の生活費、楽しみのための資金などに分けておけば、楽しみのための支出を「貯金を崩した」と感じにくくなります。あらかじめ決めた予算を使った、と考えられるからです。
そして、金額だけでなく、使い道を具体的にします。「年間30万円を使う」だけでは動きにくくても、「家族で旅行する」「記念日に食事へ行く」「親を旅行に連れて行く」と決めれば、行動につながりやすくなります。
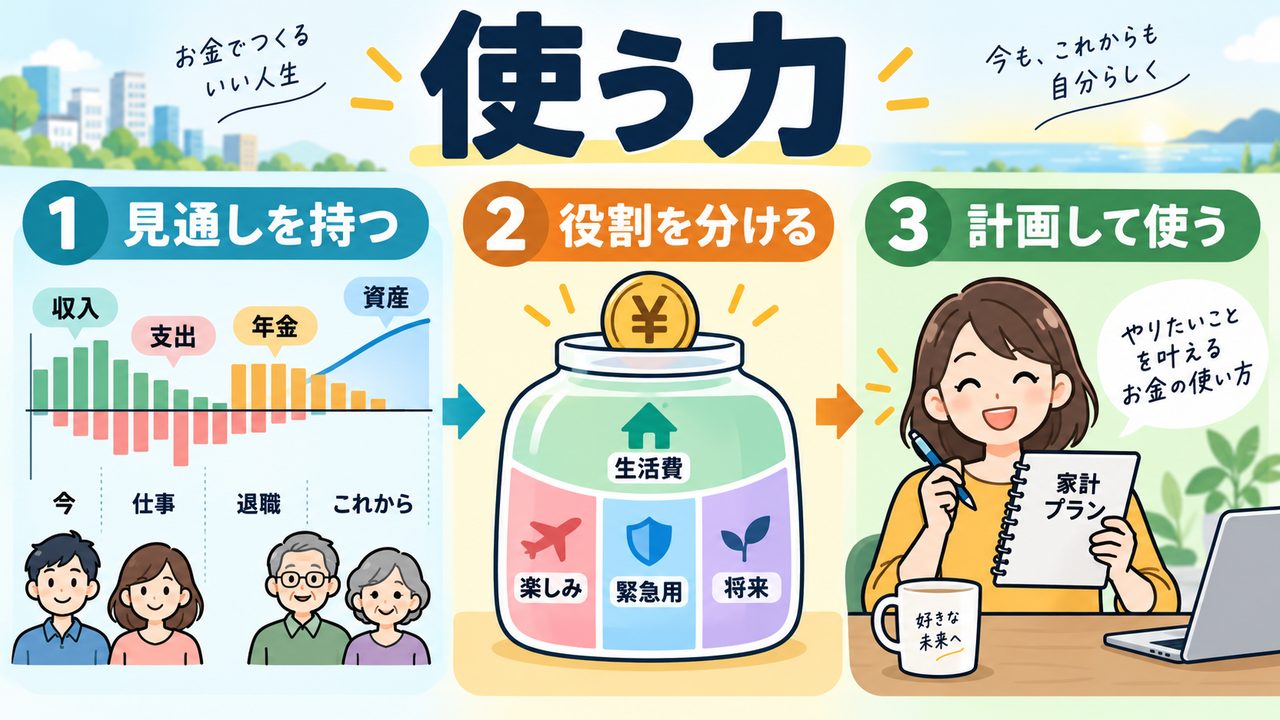
いきなり大きな金額を使う必要はありません。月に一度の外食など、小さなところから始めて、「使っても生活は崩れなかった」という経験を重ねる方法もあります。
お金には、使える時期がある
お金は翌年へ繰り越せますが、健康や体力、誰かと一緒に過ごせる機会まで繰り越せるとは限りません。
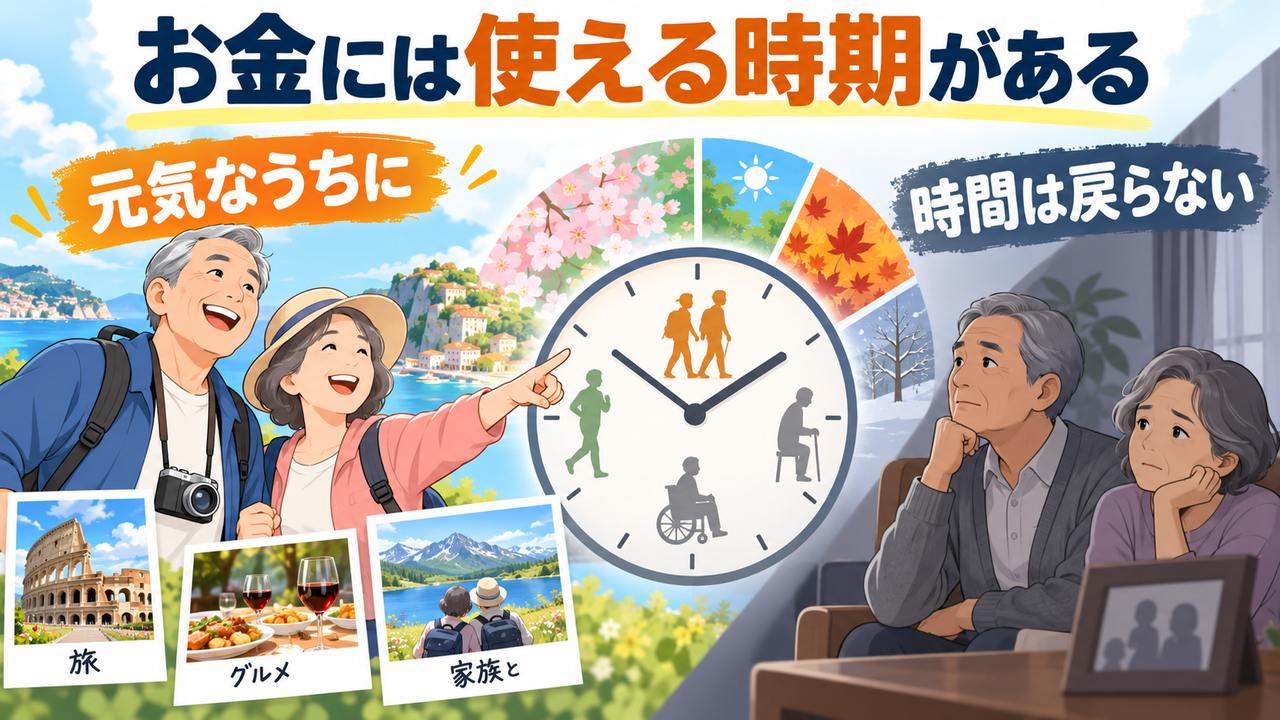
70代でできることと、80代でできることは違います。長距離の移動がつらくなったり、行きたかった場所へ行けなくなったりすることもあります。一緒に出かけたい家族や友人の状況も変わります。
「いつか使おう」と考えているうちに、お金を使って得られる体験の方が先に失われることがあります。
貯めた金額そのものが人生を豊かにするのではありません。そのお金を使って、何を経験し、誰と時間を過ごしたかによって、初めて価値が生まれます。
まとめ
7月の家計調査では、全体の消費支出が減る一方、外食や旅行への支出は増えていました。家計が一律に我慢するのではなく、削るところと使うところを選んでいるように見えます。
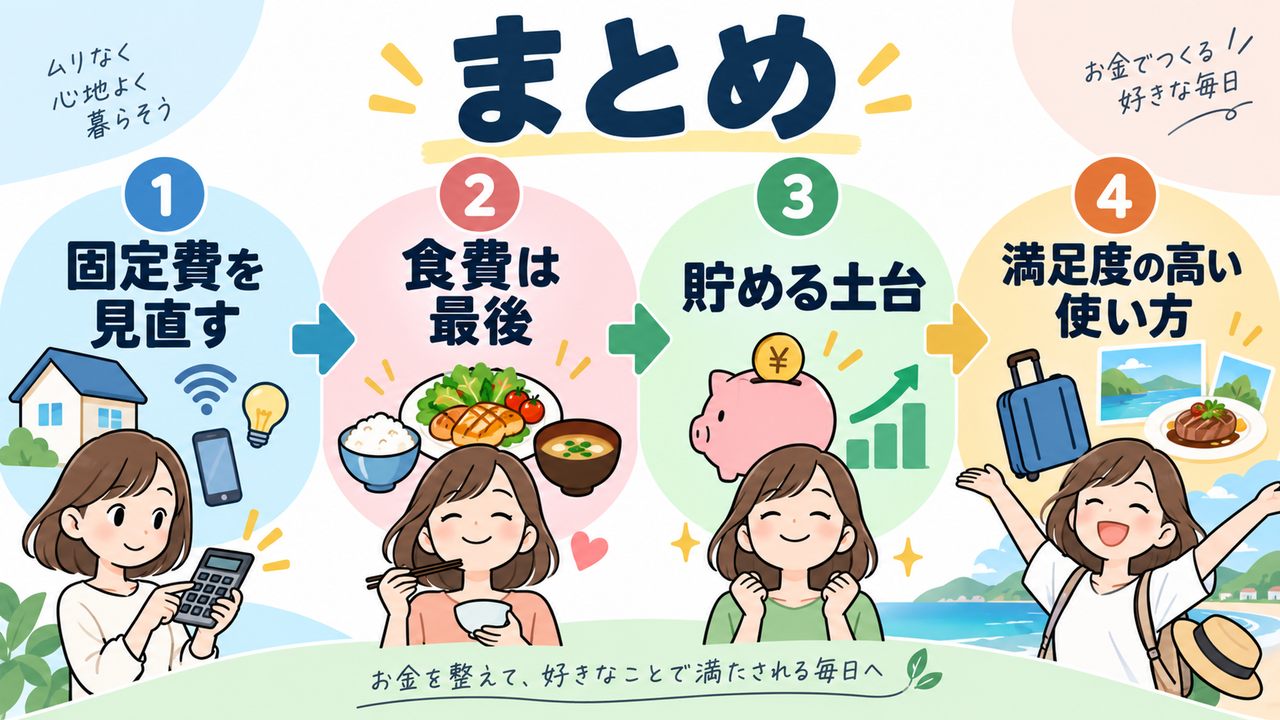
節約には順番があります。まず固定費を見直し、食費は最後に残す。安い食品が悪いのではありませんが、価格だけを基準にして、毎日の食事の質や納得まで後回しにする節約は勧めていません。
そして、すでに必要な資産を準備できた方には、「使う」という次の課題があります。貯めることは仕組みにできますが、使うことには判断と練習が必要です。
いくらまでなら使っても大丈夫なのか。その見通しを持ったうえで、元気なうちに、満足度の高いことへお金を使う。家計を整える目的は、残高を増やし続けることではなく、自分らしい生活を実現することにあります。
「貯まってはいるけれど、使ってよいのか分からない」という場合には、生涯の収支を整理することで、使える金額の輪郭が見えてきます。その確認を一緒に行うことも、FPの役割です。
出典・参考資料
- 総務省統計局「家計調査報告(家計収支編)2026年(令和8年)7月分」(2026年9月4日公表)
- 日本経済新聞「家計消費にメリハリ 7月3.6%マイナス 外食は堅調/食料は支出減」(2026年9月5日)
- 帝国データバンク「『食品主要195社』価格改定動向調査―2026年7月」「同―2026年8月」「同―2026年9月」
※本記事は、統計および報道に基づく一般的な情報提供を目的としたものです。積立の試算は一定の条件を置いた概算であり、将来の運用成果を保証するものではありません。家計や資産運用に関する判断は、ご自身の状況に応じてご検討ください。制度や数値は2026年9月時点のものです。