似た商品なのに、消費税率が9ポイント違う。2027年4月から予定されている飲食料品の減税によって、そんな組み合わせが生まれます。
分かりにくい制度であることは確かです。ただ、商品ごとの税率を覚えて買い分けるより、実際に支払う税込総額を確認し、減税で生まれた余裕を家計に残すほうが大切ではないでしょうか。
今回は、税率の線引きと家計への影響、値札を見るときの注意点を整理します。
レッドブルは1%、リポビタンDは10%
日本経済新聞に、飲食料品の消費税率引き下げによって、似た商品の税負担に差が生じるという記事が掲載されていました。
紙面で紹介されていた例を整理すると、次のようになります。
| 分類 | 税率1%になるもの | 税率10%のままのもの |
|---|---|---|
| 栄養・エナジードリンク | レッドブル、オロナミンC | リポビタンD、チオビタ・ドリンク |
| 喉ケア | 龍角散ののどすっきり飴 | ビタスのどトローチ |
| サプリメント・ビタミン剤 | ビタミンBミックス | チョコラBBプラス |
| 氷 | かき氷用の氷 | 保冷用の氷 |
| 調味料 | みりん風調味料 | 本みりん |
レッドブルは食品として扱われます。一方、リポビタンDは指定医薬部外品に分類されるため、10%のままです。
酒類も1%の対象外です。ビールや発泡酒は10%に据え置かれる一方、ノンアルコールビールは飲食料品として1%になる予定です。
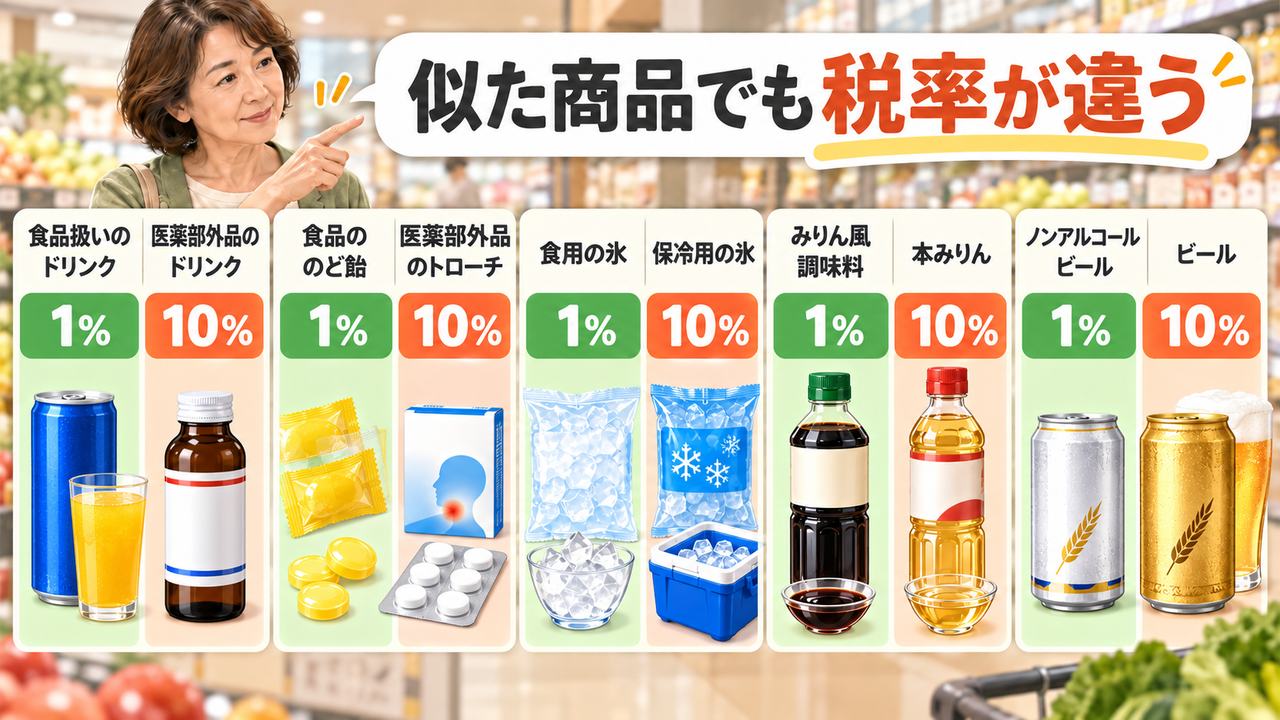
ここで押さえておきたいのは、今回1%になるのは、現在8%の軽減税率が適用されている飲食料品だということです。現在10%の商品が増税されるわけではありません。一方が8%から1%へ下がるため、これまで2ポイントだった差が9ポイントへ広がります。
線引きは「生活に必要かどうか」ではありません
似た商品で税率が分かれると、「生活必需品は1%、ぜいたく品は10%」という線引きのようにも見えます。しかし、実際の基準は必要性や価格ではありません。
食品表示法上の食品に当たるか、医薬品や医薬部外品に当たるか、酒類か、保冷など飲食以外の用途で販売されるものか、といった法律上の分類や取引の内容で決まります。
そのため、高価な食品でも1%になる一方、健康維持のために購入する医薬部外品は10%ということが起こります。制度に沿った区分ではあっても、売り場で商品を選ぶ消費者には分かりにくく感じられます。
同じ食品でも、持ち帰りなら飲食料品の譲渡、店内で食べれば外食というサービスの提供になり、税率が変わります。現在は8%と10%の2ポイント差ですが、予定どおり制度が始まれば1%と10%の9ポイント差になります。
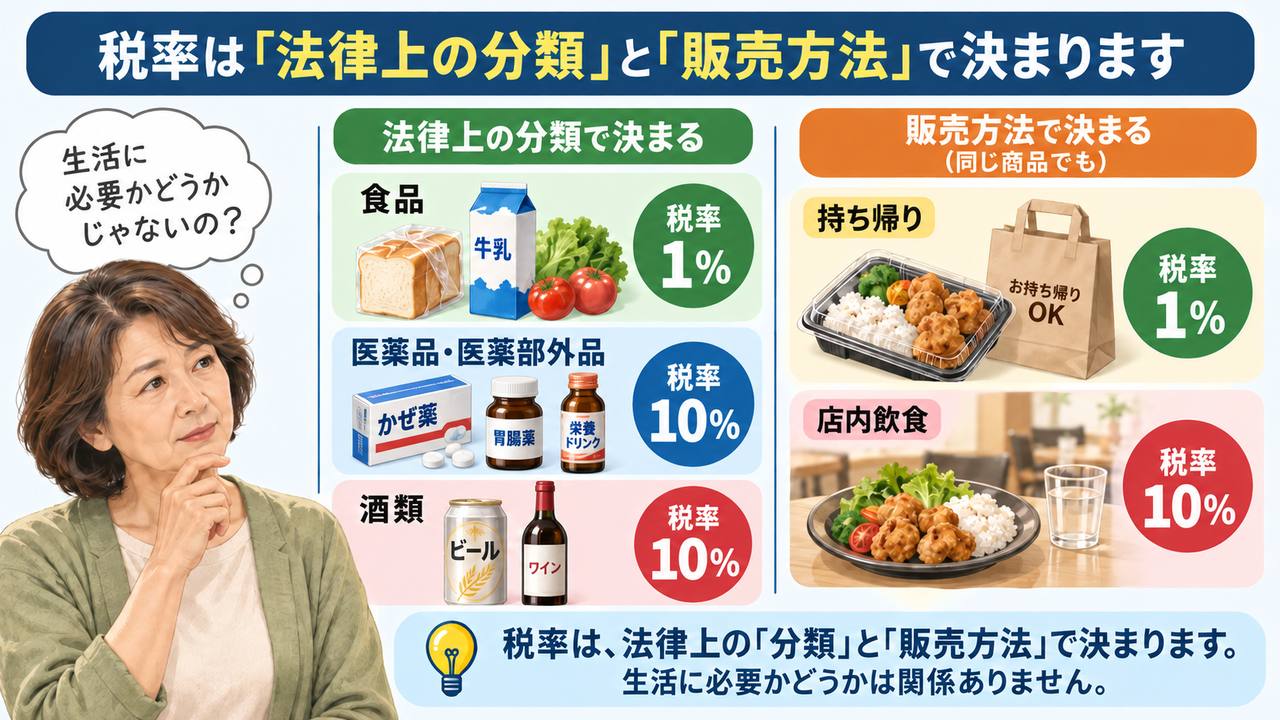
消費税率が変わるたびに、「これは対象で、これは対象外」という議論が繰り返される理由は、商品名や見た目ではなく、法律上の分類と販売方法で税率を決めているからです。
今回下がるのは、現在8%の飲食料品です
2026年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
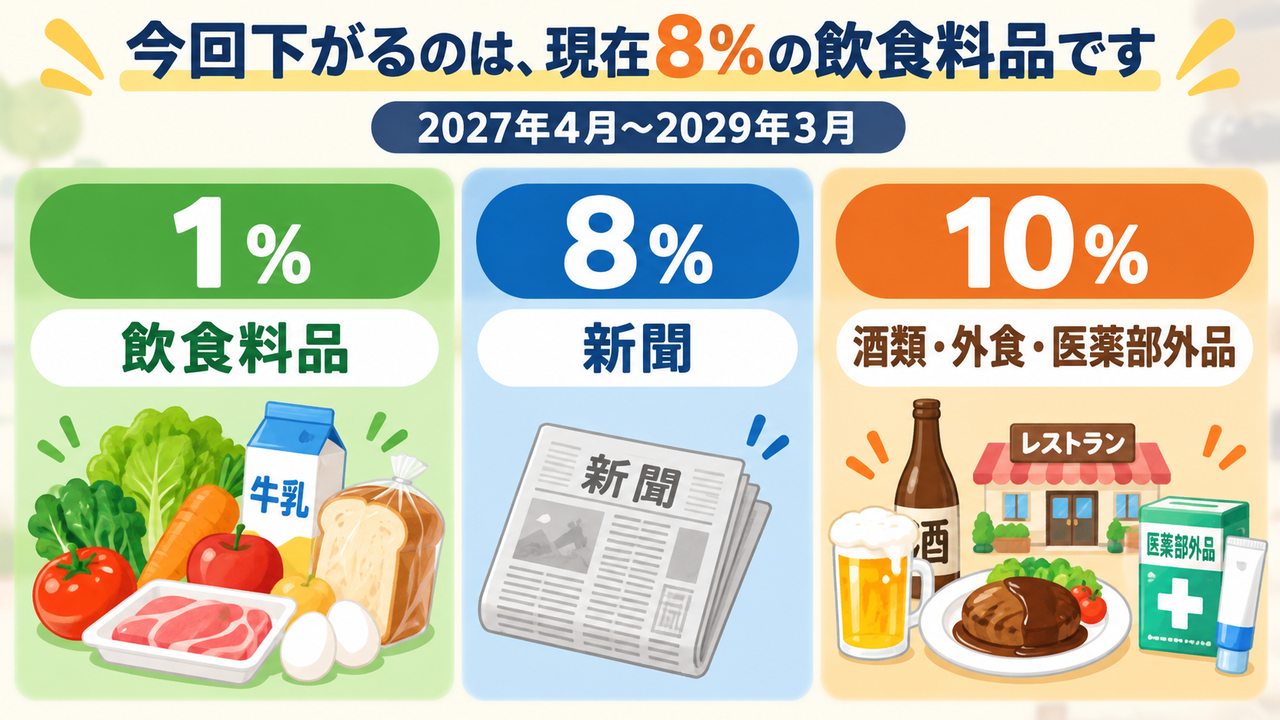
方針では、現在8%の軽減税率が適用されている飲食料品について、2027年4月1日から2029年3月31日までの2年間、税率を1%へ引き下げます。あわせて、所得に応じた就業者負担軽減支援金を導入する予定ですが、この記事では買い物に直接関係する税率の変更に絞ります。
酒類と外食は10%のままです。また、現在軽減税率の対象となっている新聞の定期購読分は、飲食料品ではないため8%で据え置かれる方針です。
その結果、制度の実施後は、主に次の三つの税率が並びます。
| 税率 | 主な対象 |
|---|---|
| 1% | 現在、軽減税率の対象となっている飲食料品 |
| 8% | 一定の要件を満たす新聞の定期購読分 |
| 10% | 酒類、外食、医薬品・医薬部外品、その他の商品・サービス |
ただし、現時点では閣議決定された大綱であり、関連法案は成立していません。今後の国会審議で内容が変わる可能性があります。
減税全体の効果と、商品を選び直す話は分けて考える
「数ポイントの違いなら気にしなくてもよい」と感じる方もいるでしょう。1回の買い物だけを見れば、数円、数十円の差に見えるからです。
しかし、減税全体の効果は小さくありません。税抜きの食費が年間60万円なら、税率が8%から1%になることで税額は約4万2,000円減ります。年間100万円なら約7万円です。
| 年間の税抜き食費 | 8%の税額 | 1%の税額 | 税額の差 |
|---|---|---|---|
| 60万円 | 4万8,000円 | 6,000円 | 4万2,000円 |
| 100万円 | 8万円 | 1万円 | 7万円 |
これは、税抜価格が変わらず、減税分が税込価格へそのまま反映された場合の単純計算です。実際の販売価格は、原材料費、物流費、人件費、競争環境などでも決まります。税率が下がった分だけ、すべての商品が同じように安くなるとは限りません。
ここで分けて考えたいのが、「飲食料品全体の減税効果」と、「税率だけを理由に類似商品を選び直すこと」です。
家計全体では年間数万円の効果があり得ます。一方、レッドブルとリポビタンDのように、目的や成分、味が異なる商品を、税率だけで選び直す必要があるかは別の話です。
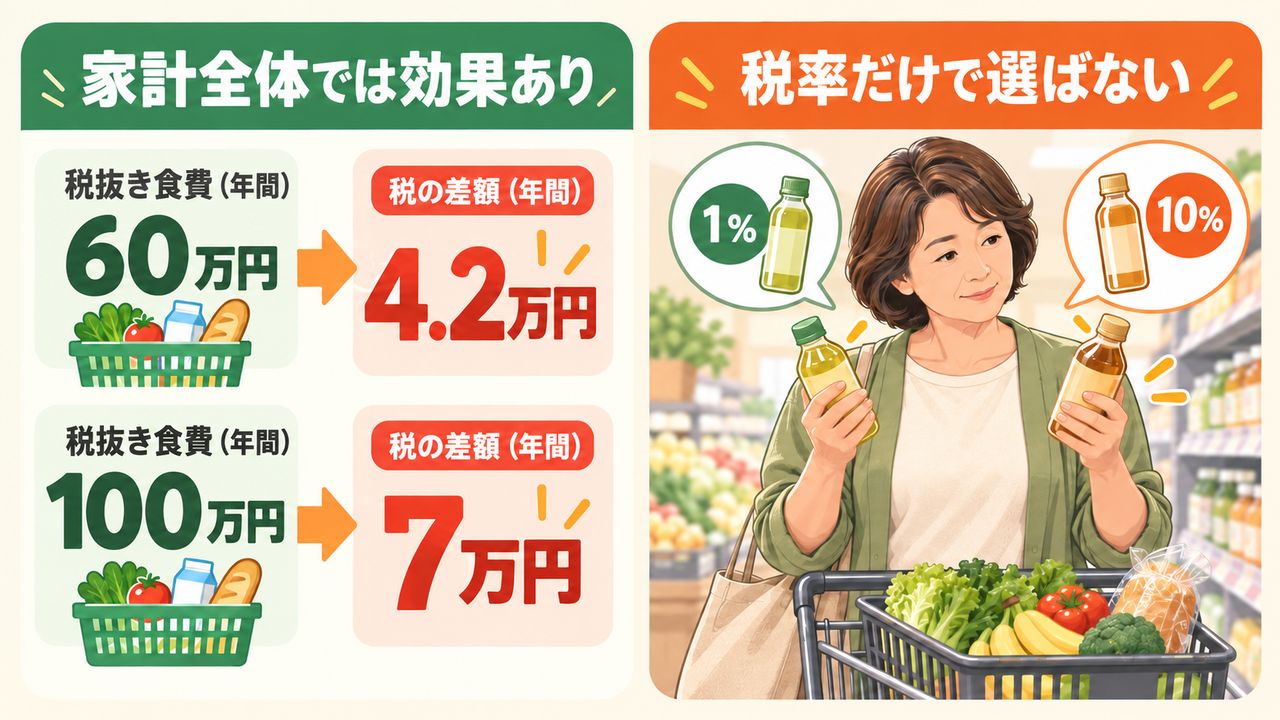
数円の差を得るために、本来欲しかった商品ではないものを選べば、満足度が下がることもあります。税率は判断材料の一つですが、商品の用途や中身、実際の支払額まで見て選ぶほうが自然です。
税率よりも、税込総額を確認する
税率の違い以上に気になるのが、店頭の値札です。
税抜価格が大きく書かれ、税込価格が小さく添えられていると、最初に目へ入った金額とレジで支払う金額が違い、「思っていたより高い」と感じることがあります。
消費者向けの価格表示では、税込価格を示す総額表示が必要です。税込価格と税抜価格の併記は認められていますが、税抜価格をことさらに強調し、消費者が税込価格だと誤認するような表示は認められていません。
100グラム当たりの単価表示も、同じように注意が必要です。単価表示は商品を比較するために役立ちますが、実際に買う内容量が300グラムなら、支払う金額は表示された単価の3倍です。
対策は難しくありません。値札を見るときに、次の二つを確認します。
- 税込価格はいくらか
- 実際に買う内容量で、総額はいくらになるか
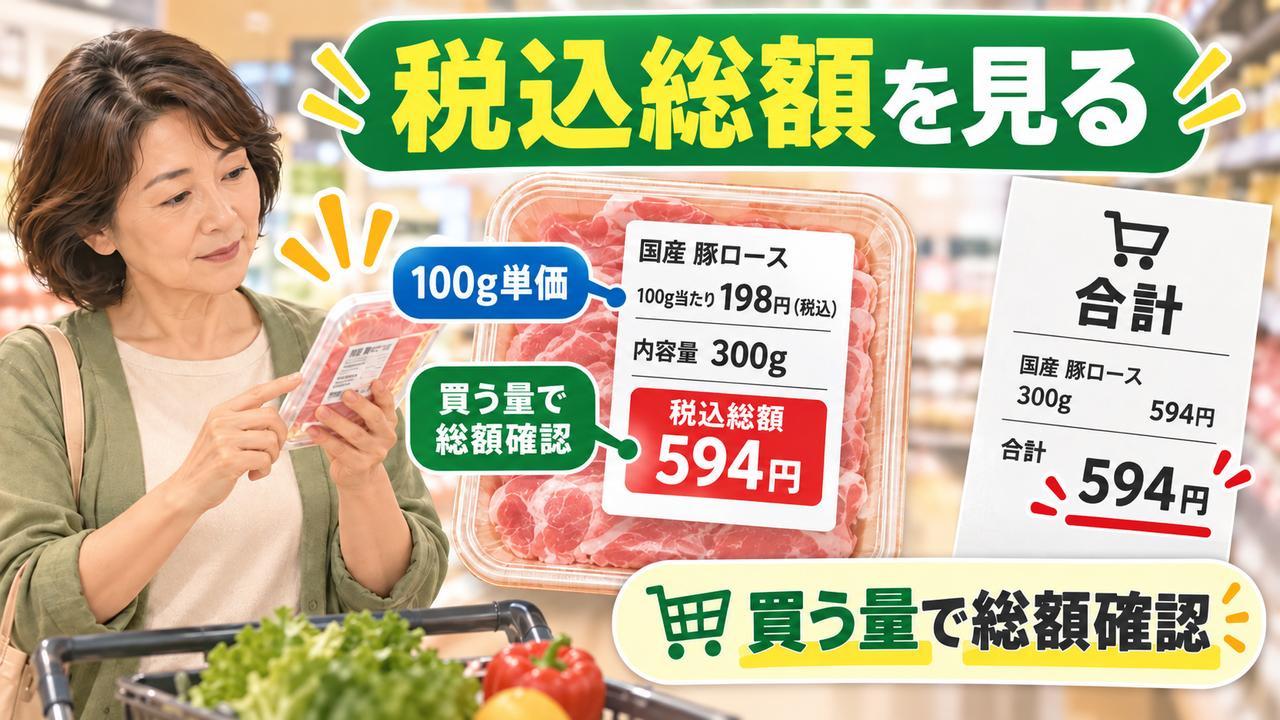
税率が1%になっても、最終的に家計から出ていくのは税込みの総額です。税率区分をすべて覚えるより、この二つを確認するほうが実用的です。
2026年10月、ビール類の酒税も一本化されます
税率の線引きが商品開発に影響してきた代表例が、ビール系飲料です。
ビール、発泡酒、いわゆる新ジャンルは、原料や麦芽比率などによって酒税が異なっていました。企業は、税率の低い区分に収まるよう工夫しながら、新しい商品を開発してきました。
2026年10月、ビール系飲料の酒税は、350ミリリットル当たり54.25円に一本化されます。2020年10月から段階的に進められてきた改正の最終段階です。
ビールは減税となり、これまで税率が低かった発泡酒や新ジャンルの多くは増税となります。税負担を抑えるための商品区分は、以前ほど大きな意味を持たなくなります。
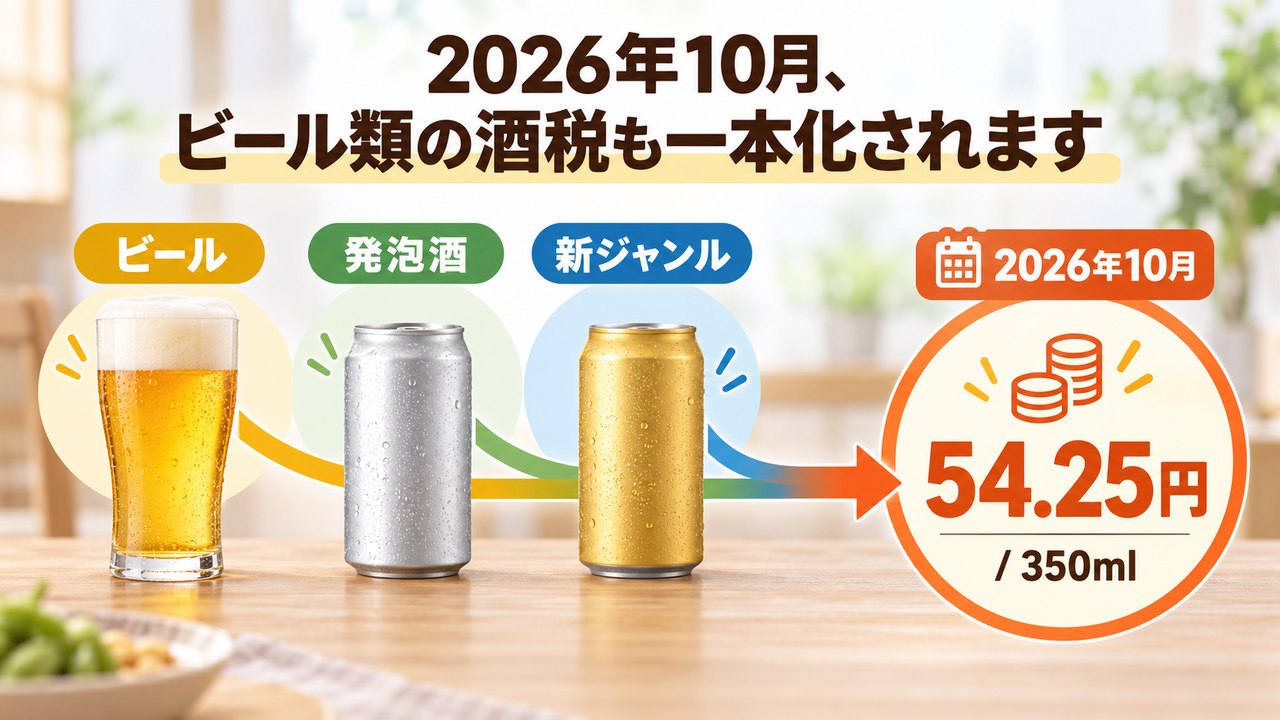
類似する酒類の税負担を公平にするという制度側の目的は理解できます。一方、決められたルールの中で企業が工夫して商品を生み出しても、制度変更によって、その区分自体がなくなっていく。この繰り返しが商品開発へ与える影響については、考えさせられます。
今後、発泡酒や新ジャンルがすぐになくなるとは限りません。税率ではなく、価格、味、ブランドとして支持される商品は残るでしょう。ただ、日常的に購入している方は、10月以降の価格を一度確認しておく必要があります。
減税で浮いたお金を、家計に残す
飲食料品の税率引き下げは、予定では2年間の時限措置です。何もしなければ、安くなった分はほかの支出に混ざり、減税の効果を実感しないまま終わるかもしれません。
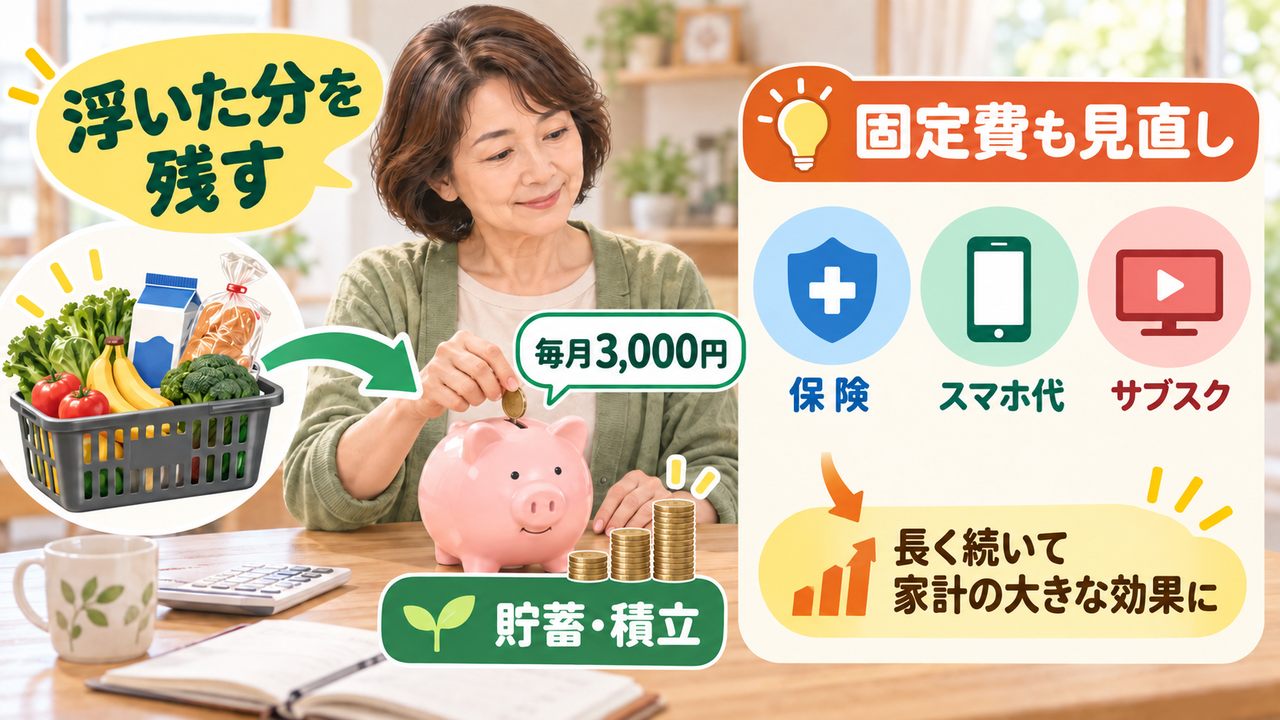
家計に余裕が生まれたら、その全部でなくても、毎月一定額を貯蓄や積み立てへ回す方法があります。
月3,000円なら2年間で7万2,000円、月5,000円なら12万円です。運用成果を前提にしなくても、先に分けておけば、時限的な減税を将来に残せます。
一方、保険料、通信費、サブスクなどに見直し余地がある場合は、商品ごとの税率差を追いかけるより、大きな効果が続くことがあります。
ただし、固定費なら何でも削ればよいわけではありません。必要な保障やサービスは残し、使っていないものや、現在の暮らしに対して過剰になっているものを確認します。
目先の税率ではなく、実際に払う金額を見る
似た商品で1%と10%に分かれる制度は、分かりやすいとは言えません。しかし、その区分を一つずつ覚え、税率だけで商品を選び直す必要はありません。
まず確認したいのは、税込みで実際にいくら払うのか。そして、減税によって家計全体でどれだけ負担が軽くなるのかです。
税率が低くても、必要のない商品を買えば支出は増えます。税率が高くても、自分に必要で満足できる商品なら、選ぶ意味があります。
制度を知ることは大切です。ただ、家計を整えるために最も大切なのは、税率の数字だけに振り回されず、何にいくら払い、その支出に納得できるかを見ることです。
減税で生まれた余裕は、ほかの支出に紛れさせず、少しでも家計に残す。目先の数円を追いかけるより、家計全体を見渡し、効果の大きいところから整える。その視点を持っておきたいと思います。
出典・参考資料
- 日本経済新聞「消費減税、類似品に差 レッドブル1% リポビタンD10%」(2026年9月20日)
- 内閣官房「飲食料品に係る消費税率の引下げ及び給付付き税額控除について」
- 国税庁「消費税の軽減税率制度に関するQ&A」
- 国税庁「No.6902 『総額表示』の義務付け」
- 財務省「酒税に関する資料」
※飲食料品の消費税率引き下げは、2026年9月時点では閣議決定された大綱の段階で、関連法案は成立していません。今後の国会審議によって内容が変更される可能性があります。掲載した税額は、税抜価格が変わらず、減税分が税込価格へすべて反映される一定の条件を置いた単純なモデル試算で、個別の税額を示すものではありません。実際の価格や個別商品の税率区分は、各メーカーや販売店の案内をご確認ください。個別の税務判断については、税務署または税理士へご相談ください。本記事は2026年9月時点の情報を基にしています。