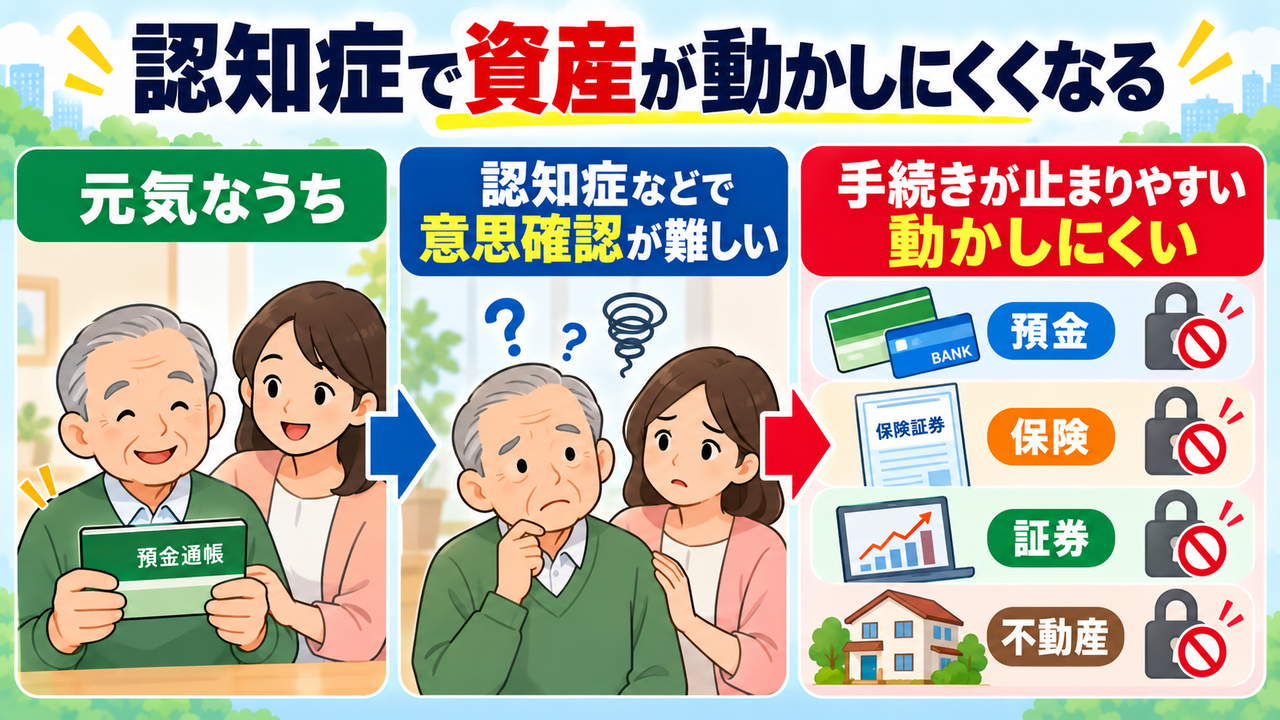
人が亡くなると、相続手続きのため銀行口座が凍結されることは広く知られています。ところが、認知症などで本人の意思を確認できなくなった場合にも、出金や解約などの取引が制限されることは、十分に知られていません。
銀行に預けているお金は、あくまで預金者本人の財産です。たとえ子どもであっても、本人の意思を確認せず、自由に引き出せるものではありません。これは第三者による詐欺や、身近な人による使い込みから、本人の財産を守るためでもあります。
ただし、認知症と診断されただけで、直ちに口座全体が一律に凍結されるわけではありません。問題になるのは病名そのものではなく、本人がその取引の内容を理解し、意思を示せるかどうかです。本人の状態、取引の内容、金融機関の対応によって扱いは異なります。
FP相談の場でも、このテーマについて質問を受けることがあります。ただ、個別の契約や法的な手続きは、弁護士、司法書士、公証役場、金融機関などへの確認が必要です。そこで今回は、専門家へ相談する前に知っておきたい全体像を整理します。
動かせなくなるおそれのある資産は増えている
認知症や軽度認知障害の高齢者が保有する資産は、今後も増えていくと推計されています。
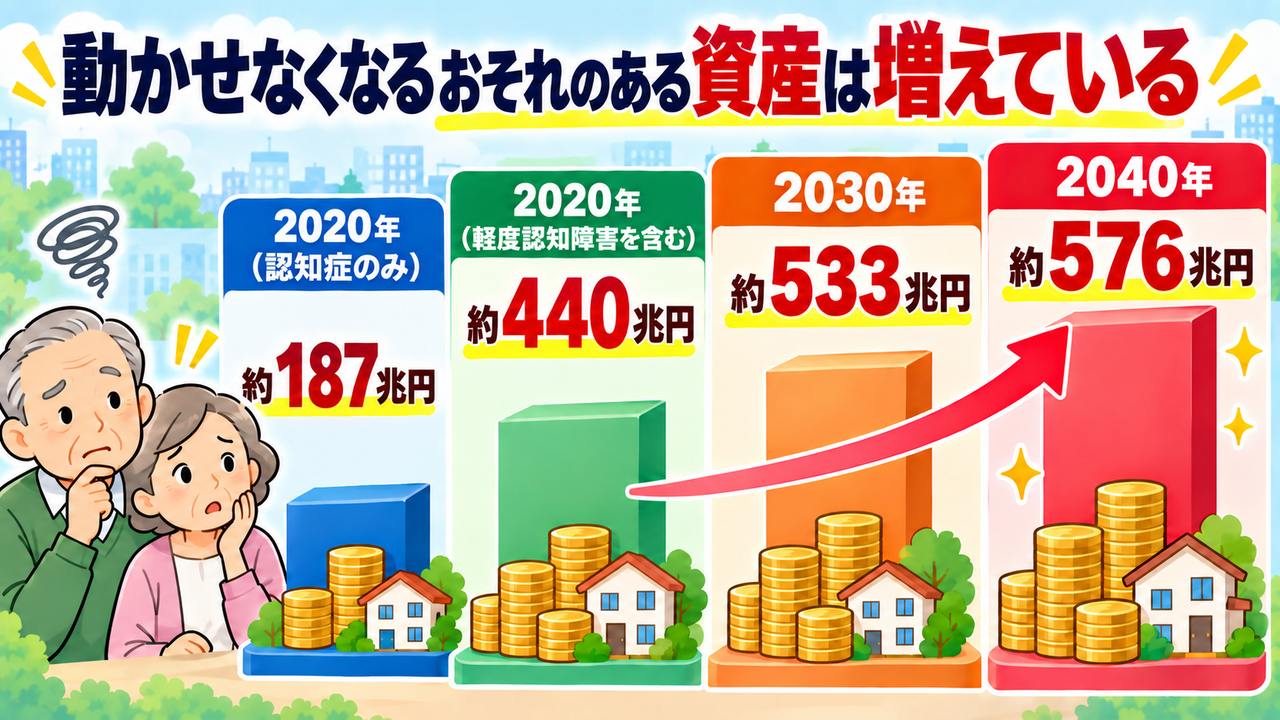
三井住友信託銀行調査部の推計によると、2020年時点で認知症の高齢者が保有する金融資産と不動産は約187兆円でした。軽度認知障害の方が保有する資産まで含めると、約440兆円にのぼります。
さらに、認知症と軽度認知障害の高齢者が保有する資産は、2030年には約533兆円、2040年には約576兆円まで増えると推計されています。
50代の方にとって、認知症による資産管理は、まだ自分自身の問題とは感じにくいかもしれません。しかし、親の介護費用や施設入居費を、親の預金や自宅の売却代金から支払おうとしたとき、本人の意思を確認できなければ手続きが進まないことがあります。
これは将来の相続だけではなく、親が生きている間の生活費をどう支えるかという、現在の問題です。
銀行は、どうやって本人の状態を知るのか
銀行が、病院の診断情報を自動的に受け取る仕組みはありません。では、銀行はどのように本人の状態を確認するのでしょうか。
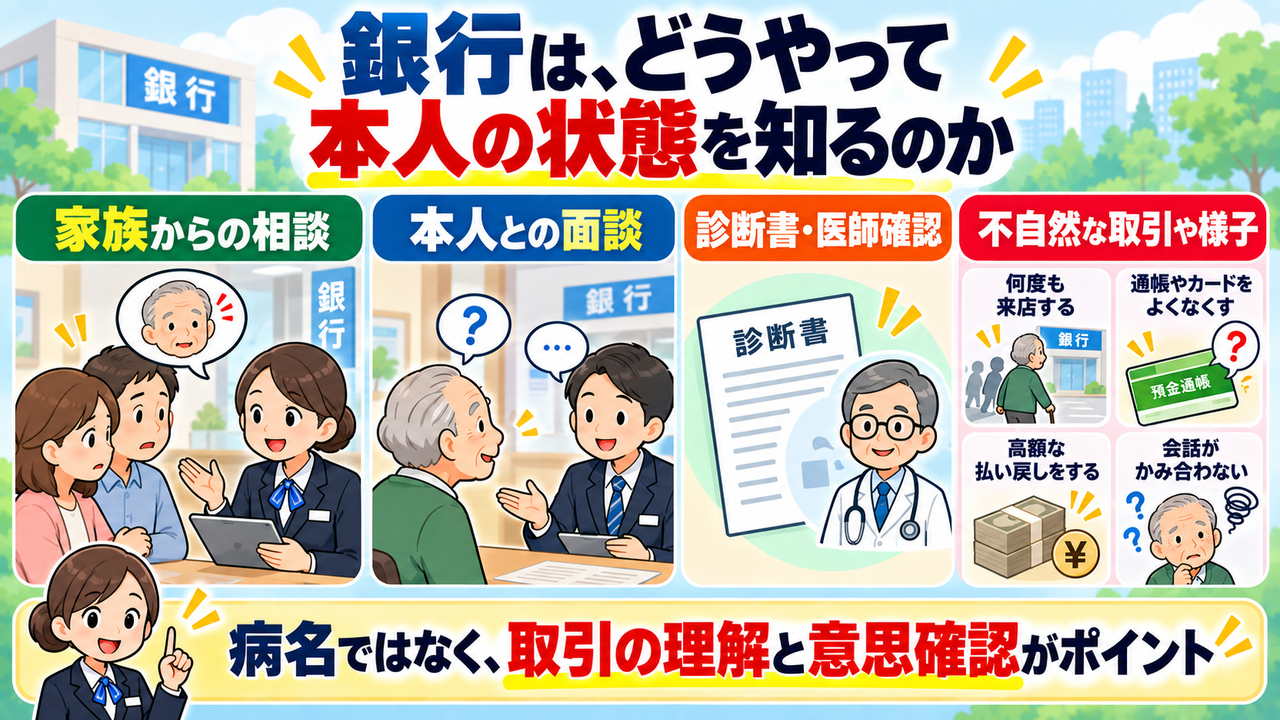
全国銀行協会の考え方では、本人との面談、診断書の提出、本人の担当医への確認などによって、本人が認知判断能力を失っているかを確認するとされています。診断書がない場合には、複数の行員による本人との面談や、医療費・介護費の内容などを確認する方法も示されています。
本人の判断能力に疑いがあることを銀行が知るきっかけの一つが、家族からの相談です。
ほかにも、窓口でのやり取りがかみ合わない、同じ手続きを何度も繰り返す、高額な出金の理由を説明できない、通帳や印鑑の紛失が続くといった状況から、銀行が本人の意思を慎重に確認する場合があります。
では、銀行へ何も伝えず、家族がキャッシュカードを使い続ければよいのでしょうか。
本人の意思と関係なく家族がお金を動かすと、後になってほかの家族から使い込みを疑われる原因になります。相続が始まったときに、「何に使ったのか」「本人のための支出だったのか」と争いになる可能性もあります。
また、日常的な少額の引き出しが続けられていたとしても、定期預金の解約、多額の振込、投資商品の売却、不動産の処分などでは、あらためて本人の意思確認が必要になります。本当にまとまったお金が必要になった場面で、初めて問題が表面化することがあります。
すべての支払いが直ちに止まるわけではない
本人の意思確認が難しくなっても、すでに登録されている支払いまで一律に止まるとは限りません。
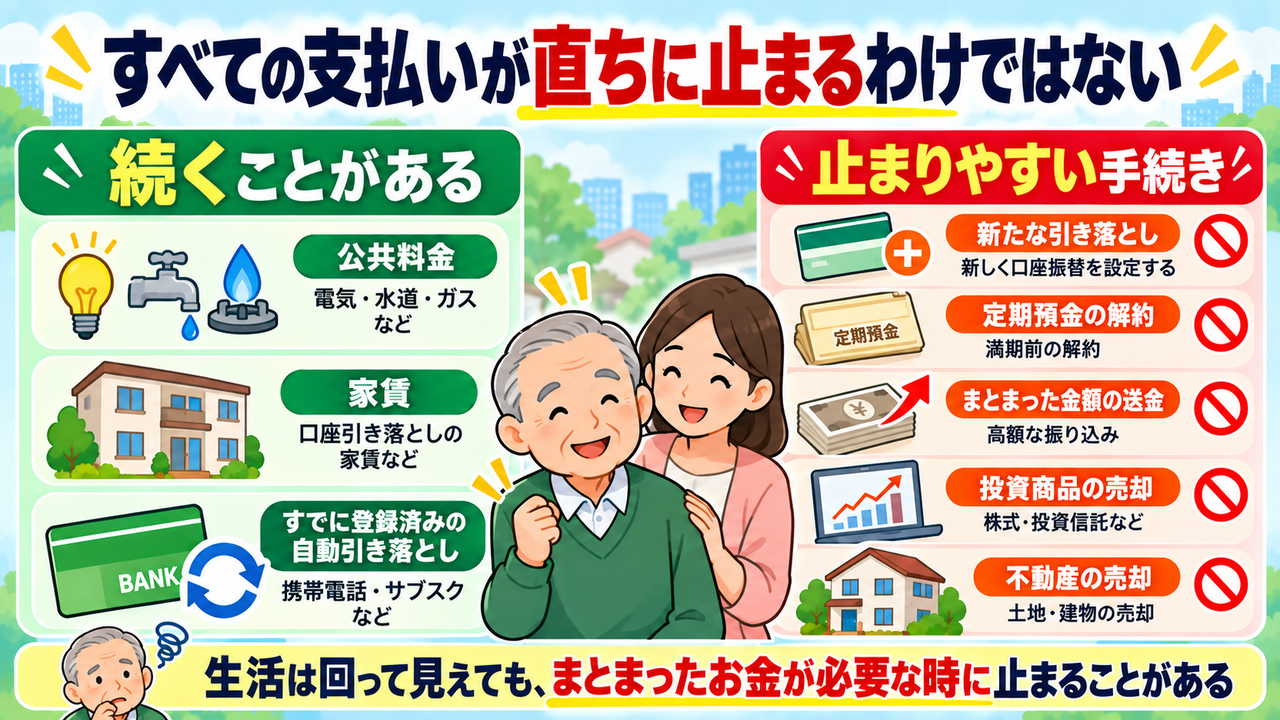
公共料金や家賃など、すでに登録されている自動引き落としがそのまま続く場合があります。そのため、普段の生活は表面上回っているように見えても、新たな出金や解約が必要になったときに手続きが止まることがあります。
全国銀行協会は、認知判断能力が低下した本人との取引では、成年後見制度などの利用を案内することが基本だとしています。一方で、成年後見人等が決まるまでの間など、本人の医療費、施設入居費、生活費といった本人の利益のための支出であることが明らかな場合に限り、親族からの払出依頼に応じることも考えられるとしています。
ただし、これは極めて限定的な対応です。必要な書類や確認方法、応じてもらえる取引の範囲は銀行によって異なります。「家族だから引き出せる」と考えるのではなく、まず取引銀行へ相談する必要があります。
判断能力が低下した後は、成年後見制度が基本になる
事前に代理人を登録しておらず、本人の意思確認もできない場合は、基本的に成年後見制度の利用を求められます。
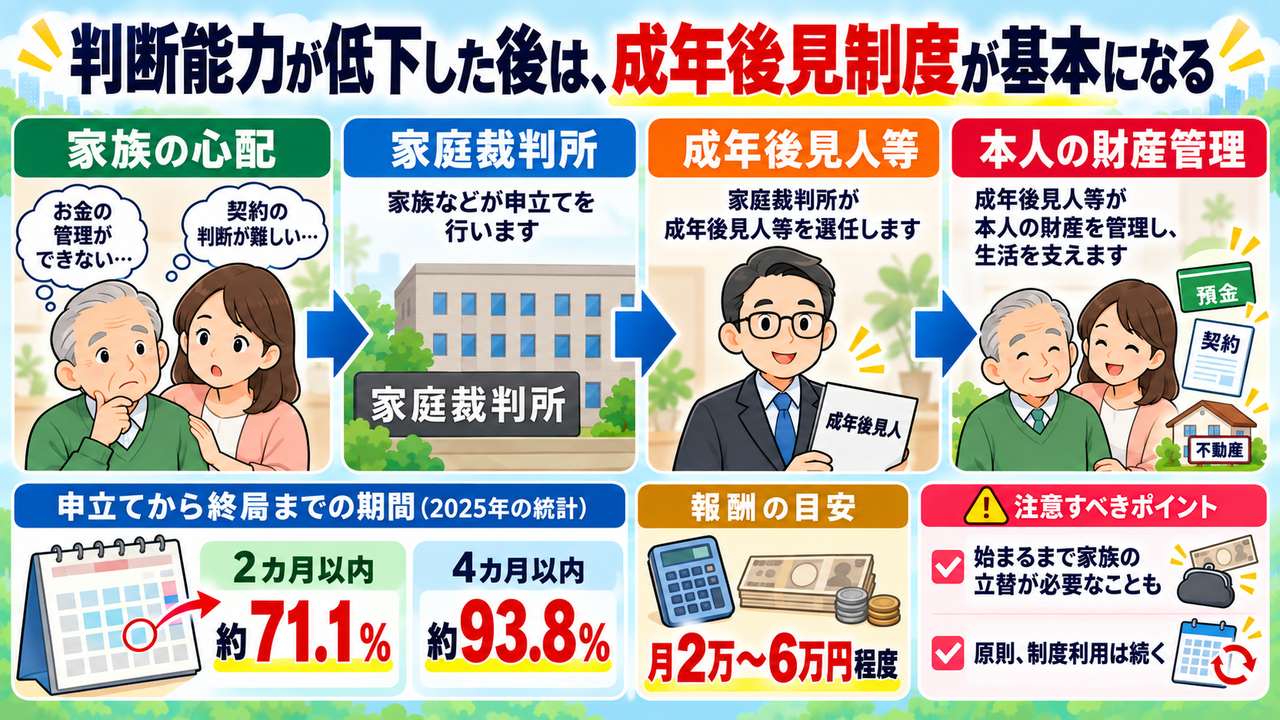
家庭裁判所が本人を支援する成年後見人等を選び、その人が財産管理や契約手続きを行います。
最高裁判所がまとめた2025年の1年間の統計では、成年後見関係事件のうち、申立てから終局まで2カ月以内だったものが約71.1%、4カ月以内まで含めると約93.8%でした。すぐに利用を始められるとは限らず、その間の施設費や医療費を家族が立て替えなければならない場合があります。
専門職が成年後見人等に選ばれた場合には、本人の財産から報酬を支払います。報酬は家庭裁判所が事務内容や管理財産額などを踏まえて個別に決めますが、一般的な目安として月2万~6万円程度と紹介されることがあります。
現行制度では、いったん法定後見が始まると、利用のきっかけとなった手続きが終わっても、本人の判断能力が回復しない限り、原則として制度の利用が続きます。この使いにくさが、制度の利用をためらう理由の一つになっています。
元気なうちにできる対策は、資産によって違う
本人に十分な判断能力があるうちなら、将来に備えて代理人や支援者を決めておくことができます。ただし、預金、保険、証券、不動産では、使える仕組みが異なります。
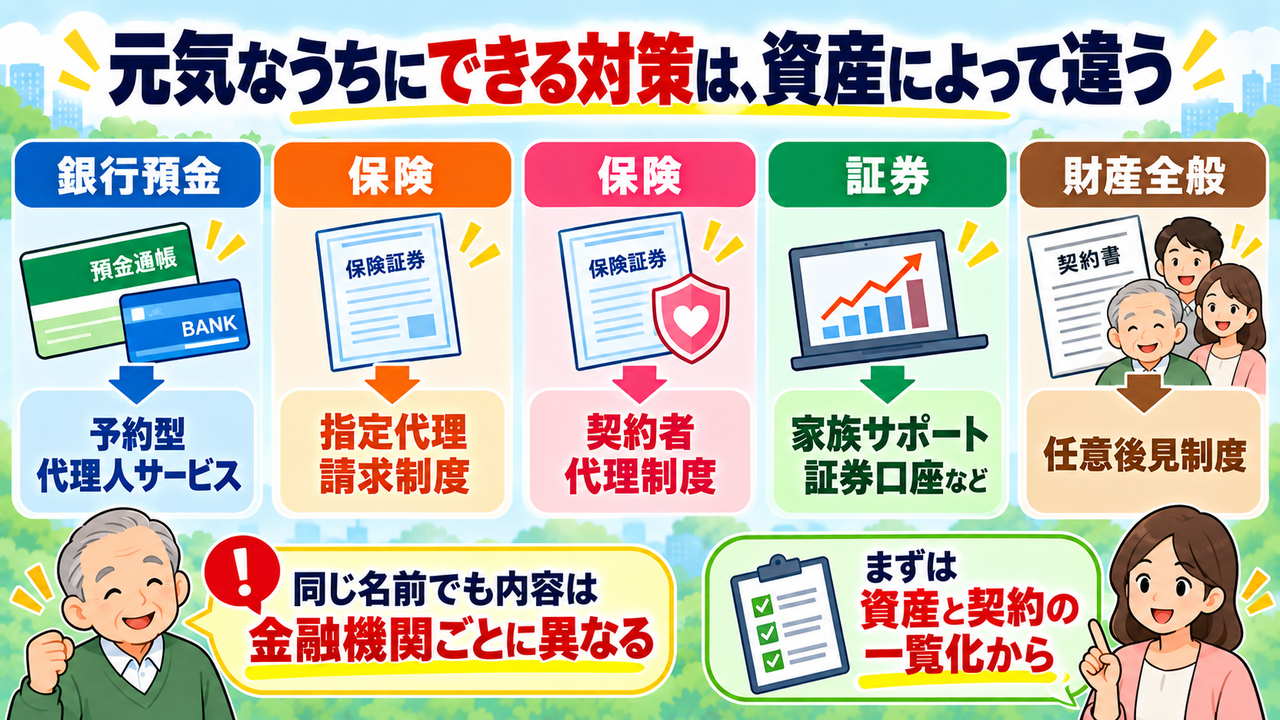
| 対象 | 主な制度・サービス | できること | 主な注意点 |
|---|---|---|---|
| 銀行預金 | 予約型代理人サービスなど | 登録した代理人が出金や振込などを行う | 取扱い、開始条件、必要書類は銀行ごとに異なる。本人の死亡後は利用できない |
| 民間保険 | 指定代理請求制度 | 本人が請求できない場合に、給付金などを代理請求する | 原則として保険の解約まではできない |
| 民間保険 | 契約者代理制度 | 契約内容の変更や解約などを代理する | 保険会社や契約によって対象手続きが異なる |
| 投資商品 | 家族サポート証券口座など | 登録した代理人が売却や現金化などを行う | 導入している証券会社が限られ、公正証書による委任契約などが必要になる |
| 財産・契約全般 | 任意後見制度 | 契約で定めた範囲の財産管理や契約手続きを任せる | 公正証書による契約と、効力発生後の任意後見監督人が必要 |
制度やサービスの名称が同じでも、金融機関ごとに内容が異なる場合があります。口座や契約を一覧にしたうえで、それぞれの金融機関へ確認することが必要です。
法定後見と任意後見は、誰が、いつ決めるかが違う
成年後見制度には、判断能力が低下した後に利用する法定後見と、判断能力が十分なうちに契約しておく任意後見があります。
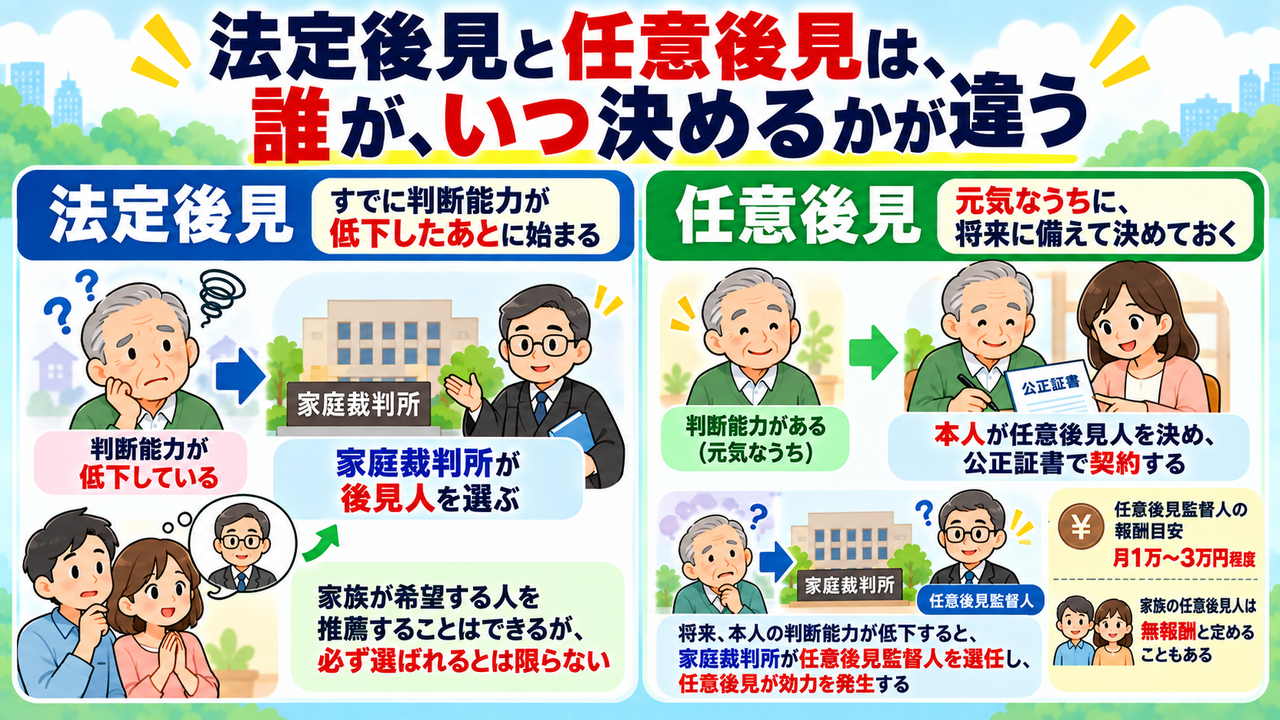
法定後見では、家庭裁判所が成年後見人等を選びます。家族が候補者を挙げることはできますが、その人が必ず選ばれるとは限りません。
任意後見では、本人が元気なうちに「誰へ、何を任せるか」を決め、公正証書で契約します。本人の判断能力が低下した後、家庭裁判所が任意後見監督人を選任すると契約の効力が生じます。
任意後見監督人の報酬は、月1万~3万円程度が目安として紹介されていますが、実際の金額は家庭裁判所が個別に決めます。任意後見人となる家族については、契約で無報酬と定めることもできます。
任意後見契約には、財産管理や介護サービス、施設入居に関する契約など、任せたい法律行為を記載できます。ただし、実際の介護そのものや医療行為への同意など、任意後見人だから何でも代行できるわけではありません。契約内容は、公証人や専門家へ相談しながら決める必要があります。
任意後見を利用している人は、全体の約1.1%
本人が判断能力のあるうちに契約しておく任意後見は、まだほとんど利用されていません。
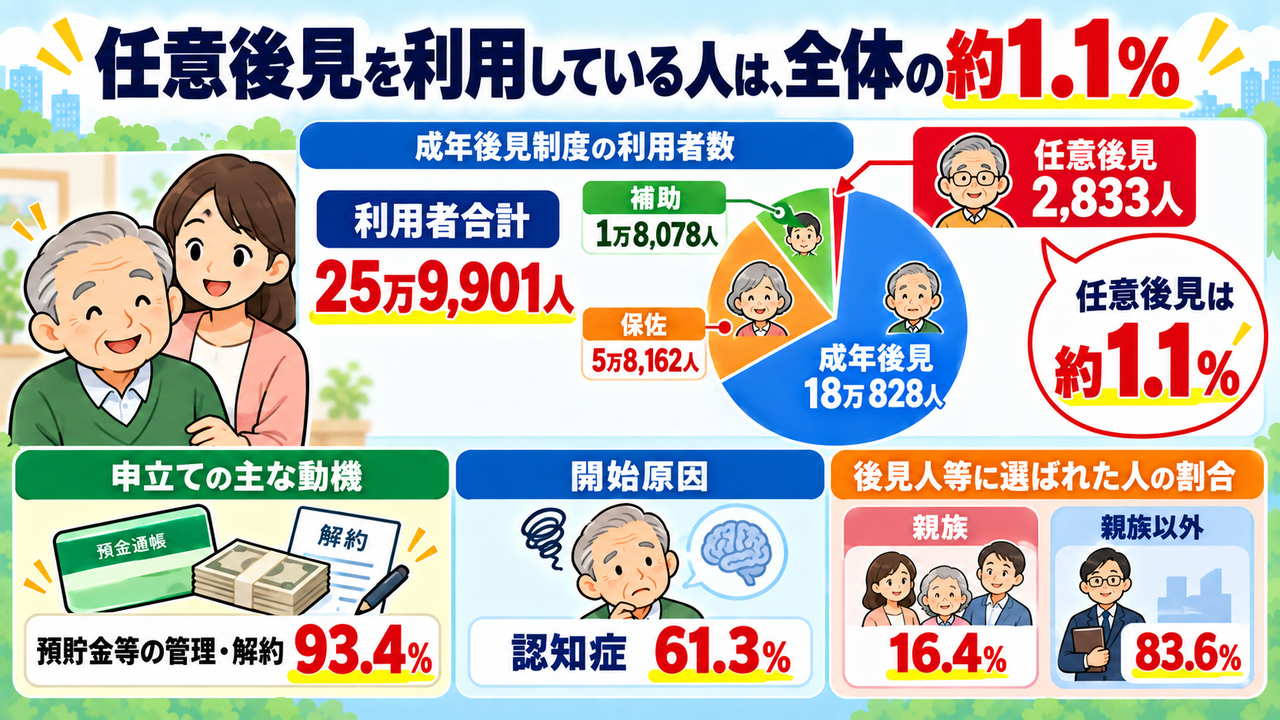
最高裁判所が2026年3月に公表した「成年後見関係事件の概況」によると、2025年末時点の成年後見制度の利用者は25万9,901人でした。
内訳は、成年後見が18万828人、保佐が5万8,162人、補助が1万8,078人、任意後見が2,833人です。任意後見は、利用者全体の約1.1%にとどまります。
申立ての主な動機では、「預貯金等の管理・解約」が93.4%と最も多く、開始原因は「認知症」が61.3%を占めています。
また、成年後見人等に親族が選ばれた割合は16.4%で、親族以外は83.6%でした。親族以外では、司法書士、弁護士、社会福祉士などが多く選ばれています。
これらの数字から分かるのは、預貯金の管理や解約が必要になってから法定後見を申し立てるケースが多い一方、本人が事前に任意後見を準備し、実際に効力が生じている例はまだ少ないということです。
成年後見制度は、必要な範囲で使う制度へ変わる
2026年6月17日、成年後見制度を見直す民法等の改正法が成立し、同月24日に公布されました。
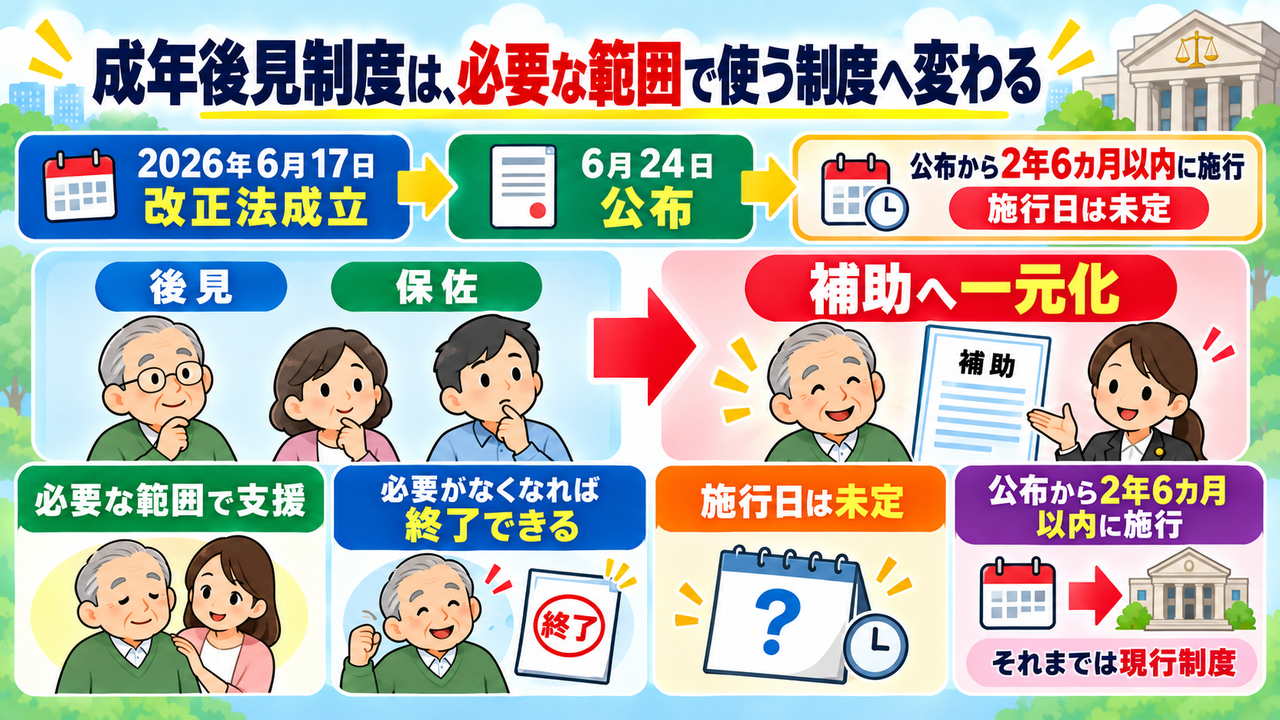
改正後は、現在の「後見」と「保佐」を廃止して「補助」に一元化し、本人に必要な範囲で支援内容を定める仕組みに変わります。支援の必要性がなくなれば、判断能力が回復していなくても終了できる制度になります。
施行日はまだ決まっていません。成年後見制度に関する改正は、公布日の2026年6月24日から2年6カ月以内に、政令で定める日に施行されます。それまでは現行制度が続くため、実際に利用するときは最新情報の確認が必要です。
制度は使いやすい方向へ見直されますが、判断能力が低下した後に家庭裁判所へ申し立てるという法定後見の基本的な流れは変わりません。改正後も、元気なうちに本人の希望を整理しておく意味は残ります。
不動産は、早めに方向を決めておきたい
特に影響が大きいのが不動産です。「親が施設へ入るので、空いた実家を売って入居費に充てたい」と考えても、所有者本人が契約内容を理解し、売却の意思を示せなければ、通常の売買は進められません。
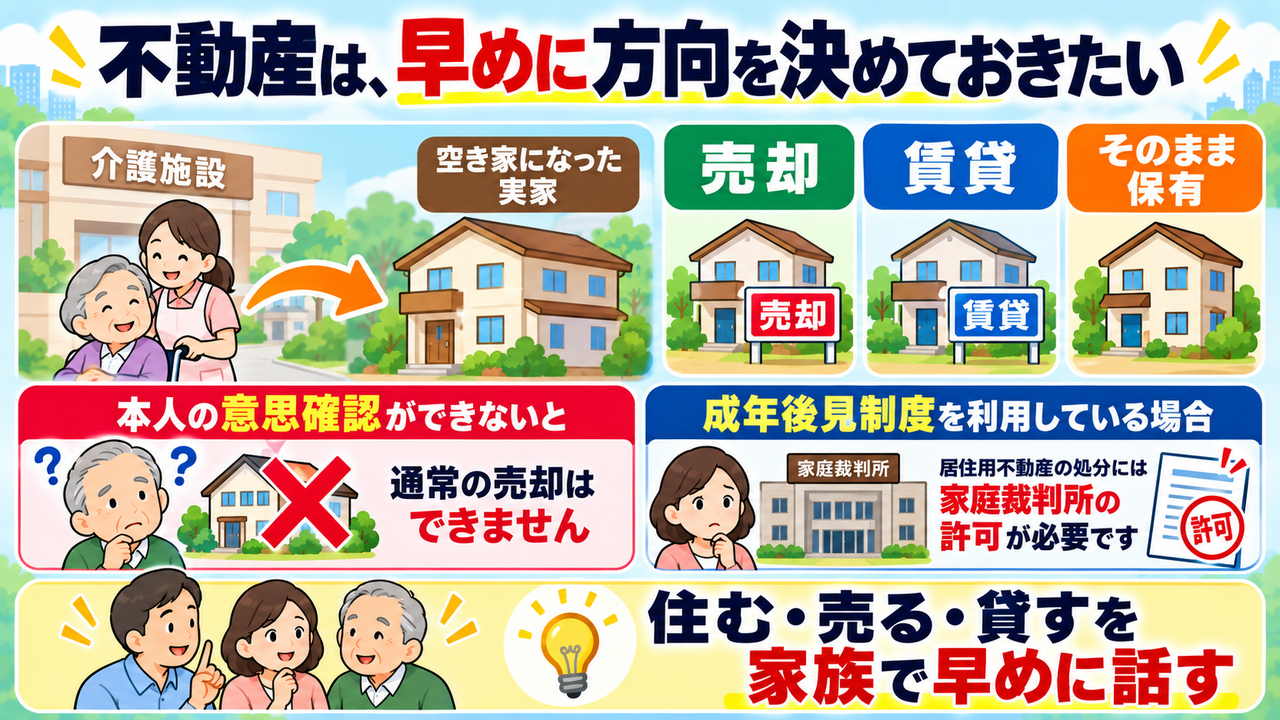
法定後見を利用して売却する方法はありますが、成年後見人等が本人の居住用不動産を処分するときは、家庭裁判所の許可も必要です。売却が本人のために必要であることを説明し、査定書や売買契約書案などの資料をそろえます。
不動産は、もともと売りたいときにすぐ売れる資産ではありません。親の判断能力の問題が重なる前に、将来住む可能性があるのか、売却するのか、賃貸するのか、家族で方向を話しておくことが大切です。
なお、不動産の管理や処分に備える方法として、民事信託、一般に「家族信託」と呼ばれる仕組みもあります。ただし、任意後見とは役割が異なるため、別の記事であらためて整理します。
一番の壁は、本人が認めたくない気持ちかもしれない
自治体の相談窓口では、本人の判断能力に不安が感じられる場面があっても、周囲だけで認知症と決めることはできません。本人と家族の理解を得たうえで医療機関を受診し、医師に判断してもらう必要があります。
しかし、本人は自分の変化を認めたくないことがあります。受診を拒まれると、家族は制度を利用するために必要な診断書を準備できず、対応が進まないこともあります。本人のプライバシーや尊厳にも関わるため、周囲が無理に進められる問題でもありません。
任意後見人であっても、医療行為への同意を当然に代行できるわけではありません。金融機関の代理制度、介護や施設入居に関する契約、医療機関で求められる確認は、それぞれ分けて考える必要があります。
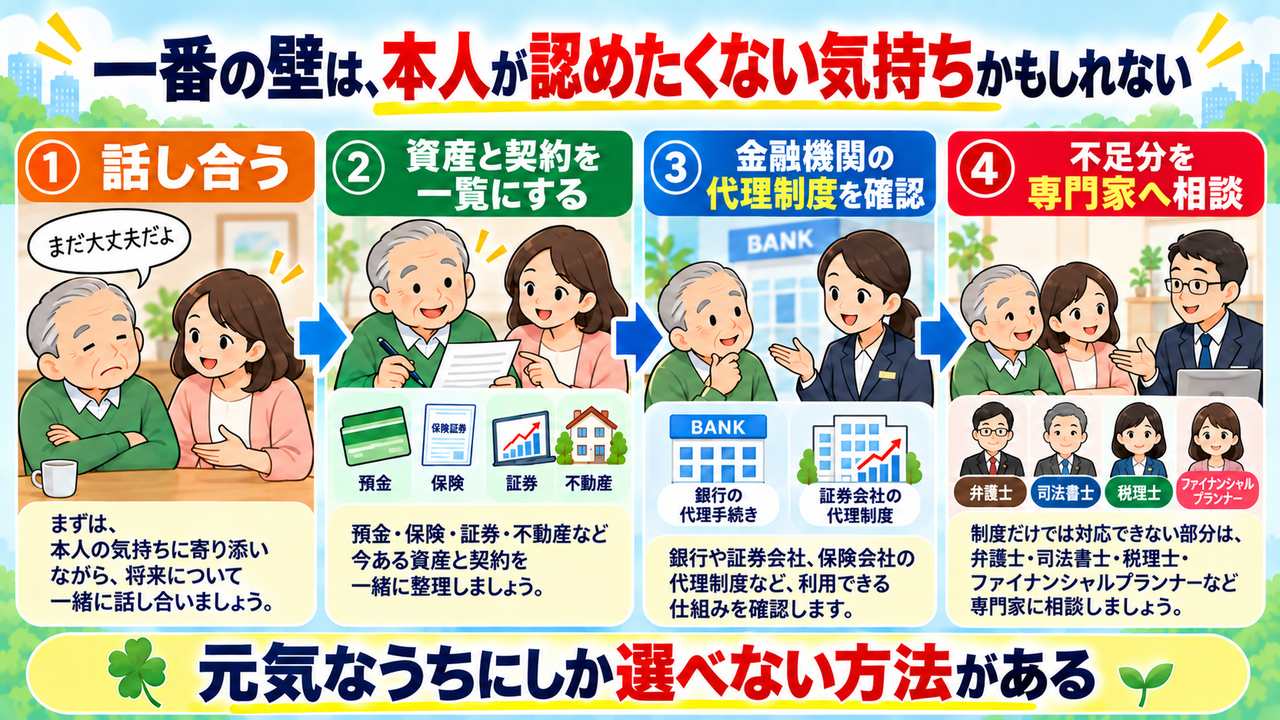
だからこそ、本人が元気で、自分の意思を示せるうちに話しておくことが重要です。
誰に財産管理を任せたいのか。介護が必要になったら、どこで暮らしたいのか。預金、保険、証券、不動産に、どのような備えが必要なのか。
一度にすべてを決める必要はありません。まずは保有している資産と契約を一覧にし、取引金融機関に代理制度の有無を確認する。それでも不足する部分について、任意後見や民事信託を専門家へ相談する。この順番で考えると、準備すべきことが見えやすくなります。
相続と同じく、認知症による資産の問題も、誰にとっても他人事ではありません。
「元気なうちにしか選べない方法がある」。この一点を、本人と家族で早めに共有しておきたいところです。
出典・参考資料
- 日本経済新聞「学んでお得 『認知症で資産凍結』を防ぐ」(2026年8月8日)
- 三井住友信託銀行調査部の推計(日本経済新聞2026年8月8日の記事による)
- 全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」
- 最高裁判所事務総局家庭局「成年後見関係事件の概況―令和7年1月~12月―」
- 法務省「民法等の一部を改正する法律(成年後見及び遺言の制度の見直し)について」
※金融機関の代理制度や必要書類、成年後見制度の取扱いは変更される場合があります。個別の契約や手続きについては、利用する金融機関、公証役場、家庭裁判所、弁護士、司法書士などへご確認ください。制度や数値は2026年10月時点の情報です。