2026年12月から、iDeCoは掛金上限と加入可能年齢が変わります。60歳からでも老後資金づくりに使える時間をどう生かすか、長期投資の試算と元本割れの実例を分けて考えます。
退職金や年金の受け取り方については、これまでの記事で何度か取り上げてきました。今回は、その両方に関係するiDeCo(個人型確定拠出年金)を考えます。
2026年12月1日から、iDeCoの掛金上限が引き上げられ、一定の条件を満たす人は70歳になるまで掛金を出せるようになります。
注目したいのは、掛金を増やせることだけではありません。
60歳からでも、老後資金づくりに使える時間を確保しやすくなることです。
定年を迎え、「もっと早く準備すればよかった」と感じている方もいるかもしれません。しかし、60歳から70歳までは10年あります。さらに、すぐに使う必要のないお金なら、受け取りを急がず75歳まで運用する選択肢もあります。
ただし、10年以上投資すれば必ず増えるわけではありません。長く積み立てることで元本割れの可能性が下がったという試算がある一方、10年目にリーマン・ショック級の下落が重なり、元本割れした実例もあります。
この二つを混同せず、60歳からiDeCoを使う意味と注意点を整理します。
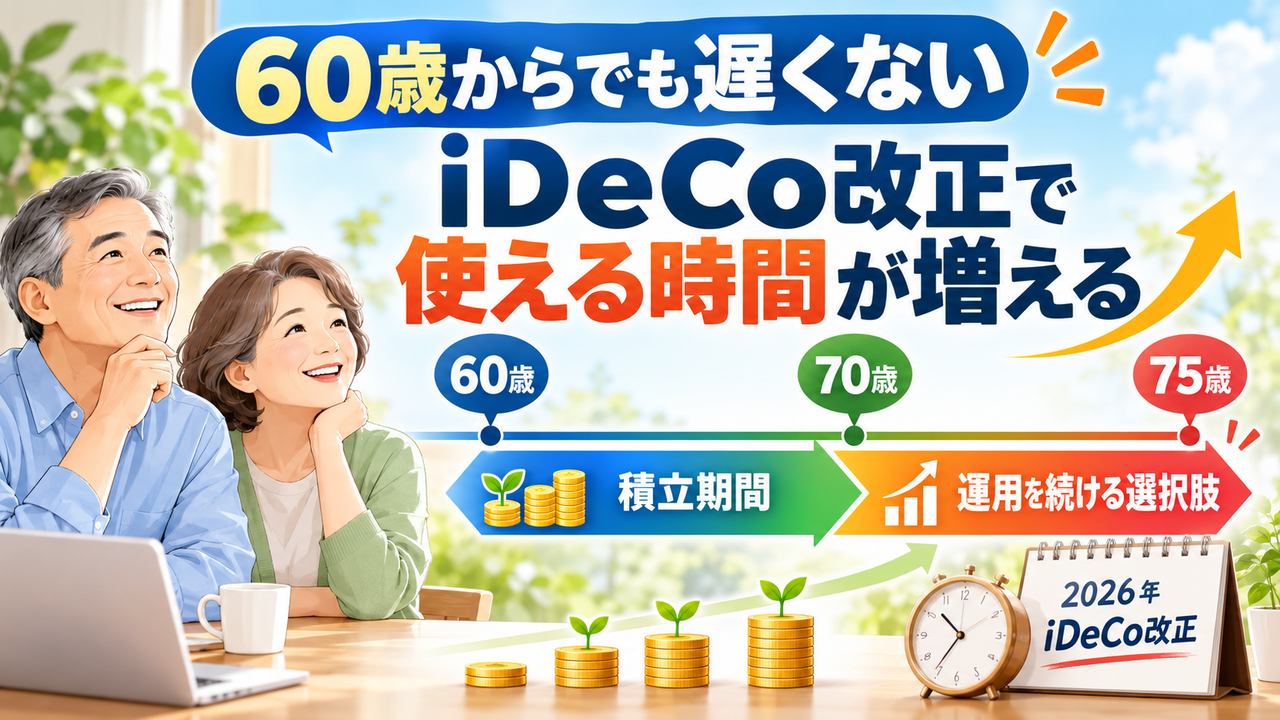
2026年12月から、iDeCoの何が変わるのか
主な変更点は、掛金上限の引き上げと、加入可能年齢の拡大です。
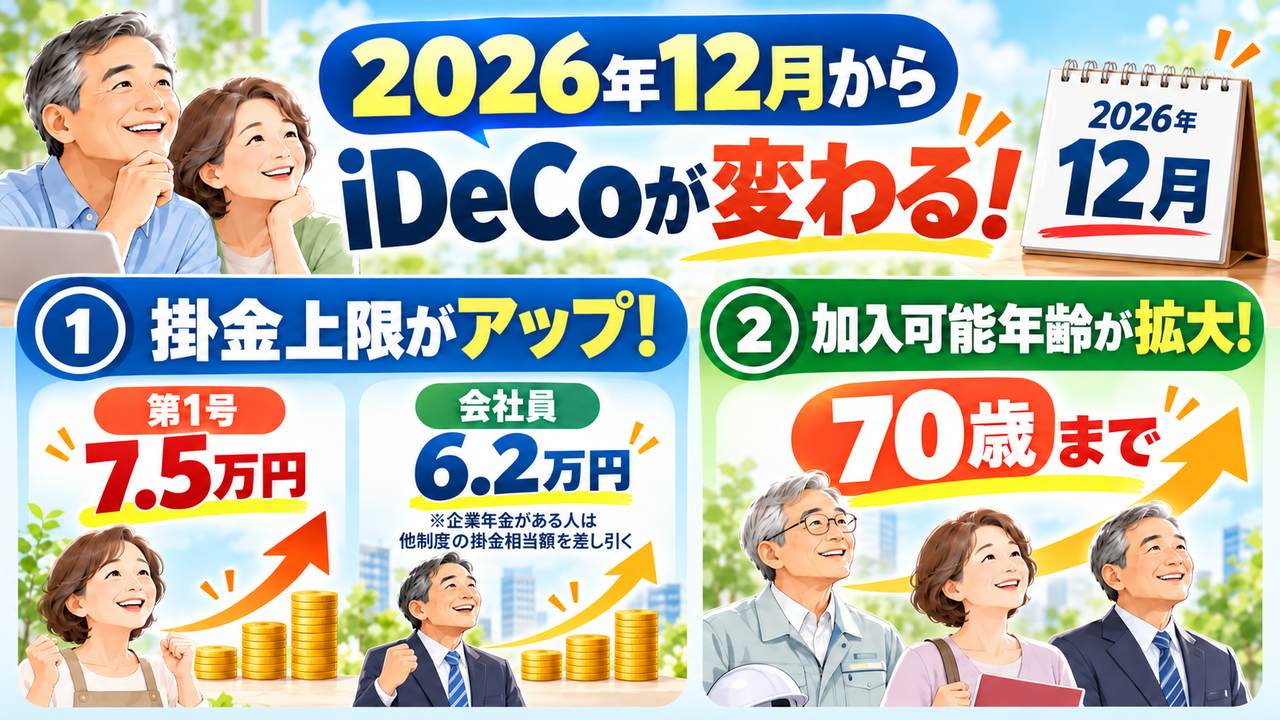
| 加入区分 | 現在の月額上限 | 2026年12月以降の月額上限 |
|---|---|---|
| 自営業・学生など(国民年金第1号) | 6.8万円 | 7.5万円 |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業年金あり) | 5.5万円から企業型DCの事業主掛金などを引いた額(上限2万円) | 6.2万円から企業型DCの事業主掛金などを引いた額(2万円の上限は撤廃) |
| 国民年金の任意加入者 | 6.8万円 | 7.5万円 |
| 60歳以上の新たな延長対象者 | ― | 6.2万円 |
※企業年金がある人は、企業型DCの事業主掛金や確定給付企業年金(DB)などの他制度掛金相当額との合計で月6.2万円が上限です。
現在、iDeCoに加入できるのは、原則として国民年金の被保険者です。自営業者や専業主婦・主夫などは原則60歳未満、厚生年金に加入して働く会社員や国民年金の任意加入者などは原則65歳未満まで利用できます。
改正後は、国民年金の被保険者ではない60歳以上70歳未満の人にも、一定の条件のもとで対象が広がります。
日経記事によると、2024年の就業率は60代前半で74%、60代後半でも54%です。60代で働くことが珍しくなくなった現在の状況に、制度が近づく改正ともいえます。
60歳以降の加入条件は、二つに分けて考える
「60歳以上なら、誰でも無条件に70歳まで加入できる」という改正ではありません。
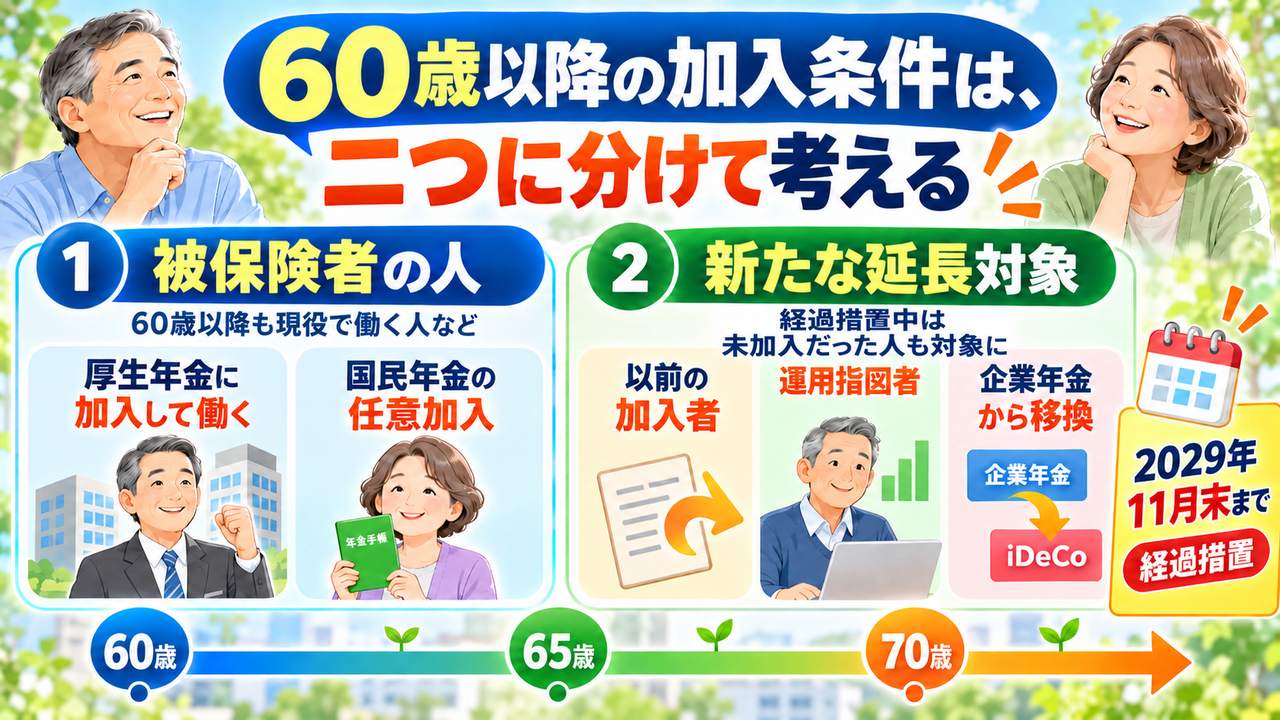
まず、60歳以降も厚生年金に加入して働く人や、国民年金へ任意加入する人など、国民年金の被保険者である間は、現在も一定の条件を満たせばiDeCoへ加入できます。
今回新たに対象が広がるのは、国民年金の被保険者ではない60歳以上70歳未満の人です。この新しい対象者は、原則として次のいずれかに該当する必要があります。
- iDeCoの加入者だった人
- 掛金を止め、運用だけを続けるiDeCoの運用指図者だった人
- 企業年金からiDeCoへ資産を移す人
さらに、老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと、企業型DCでマッチング拠出をしていないことなどの条件があります。
ただし、施行後3年間、2029年11月末までは経過措置があります。この間は、過去にiDeCoを利用していない60歳以上70歳未満の人も、ほかの条件を満たせば新たに加入できます。
これまでiDeCoも企業型DCも利用してこなかった方にとって、この3年間は新たな入口になります。
注意したいのが、公的年金との関係です。65歳を過ぎてもiDeCoを続けるには、老齢基礎年金をまだ受け取っていない必要があります。老齢基礎年金を繰り下げながら、老齢厚生年金だけを受け取る場合は、ほかの要件を満たせば加入できます。
ただし、iDeCoを続けるためだけに基礎年金を繰り下げるべきではありません。当面の生活費、繰下げによる年金の増額、税金や社会保険料などを含めて判断する必要があります。
また、老齢基礎年金を65歳より前に繰り上げて受け取った人は、iDeCoへ加入できません。年金の繰上げは受給額が生涯減る選択でもあるため、目先の家計だけで決めず、iDeCoを含む老後全体の計画を確認したいところです。
60歳から10年、月6.2万円を積み立てると
60歳から月6.2万円を10年間積み立てると、掛金の合計は744万円です。
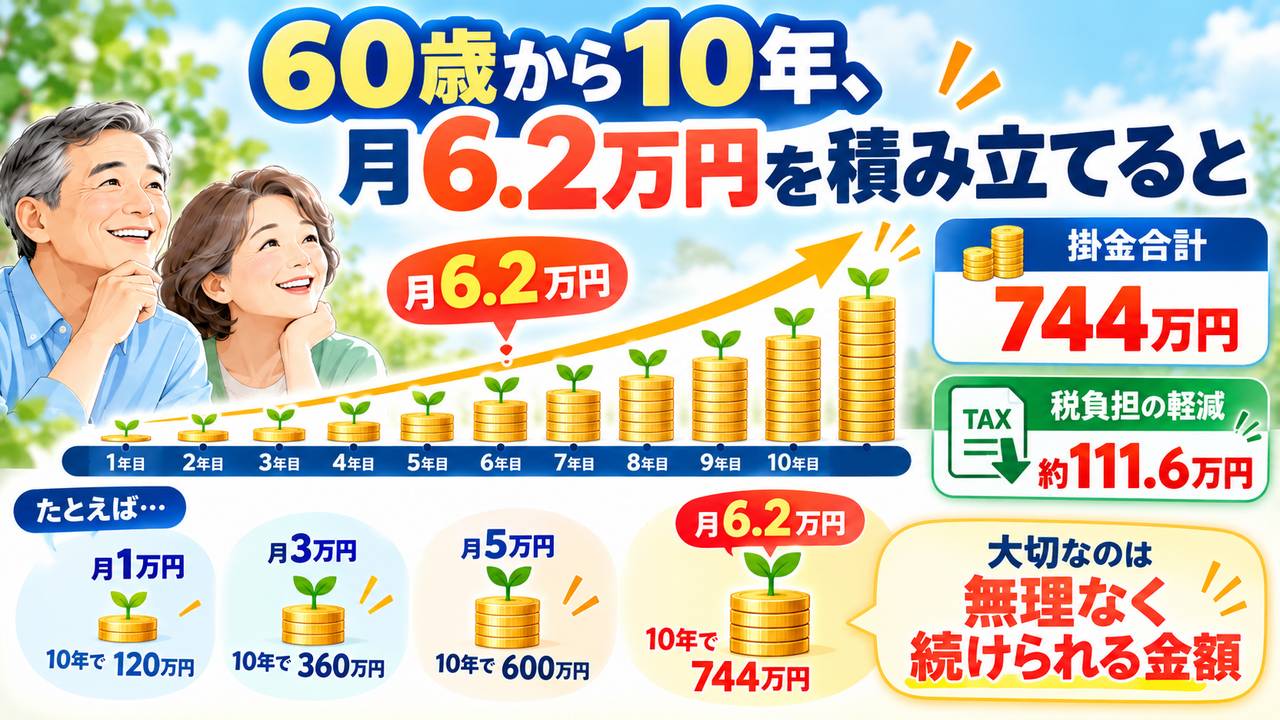
iDeCoの掛金は全額が所得控除になります。仮に所得税5%、住民税10%の負担が10年間続けば、単純計算による税負担の軽減額は約111万6,000円です。
これは運用で利益が出る前から得られる効果です。一方、もともと所得税や住民税がほとんどかからない人は、所得控除による効果が小さくなります。税負担の軽減額は、収入やほかの控除によって変わります。
また、月6.2万円は上限であり、目標ではありません。月1万円なら10年間の掛金は120万円、月3万円なら360万円、月5万円なら600万円です。
重要なのは、限度額まで入れることではなく、生活に必要なお金を確保したうえで、無理なく続けられる金額を決めることです。
S&P500の試算では、下位5%でも13年で元本を上回った
長期の積立投資には、元本割れの可能性を下げる効果が期待できます。
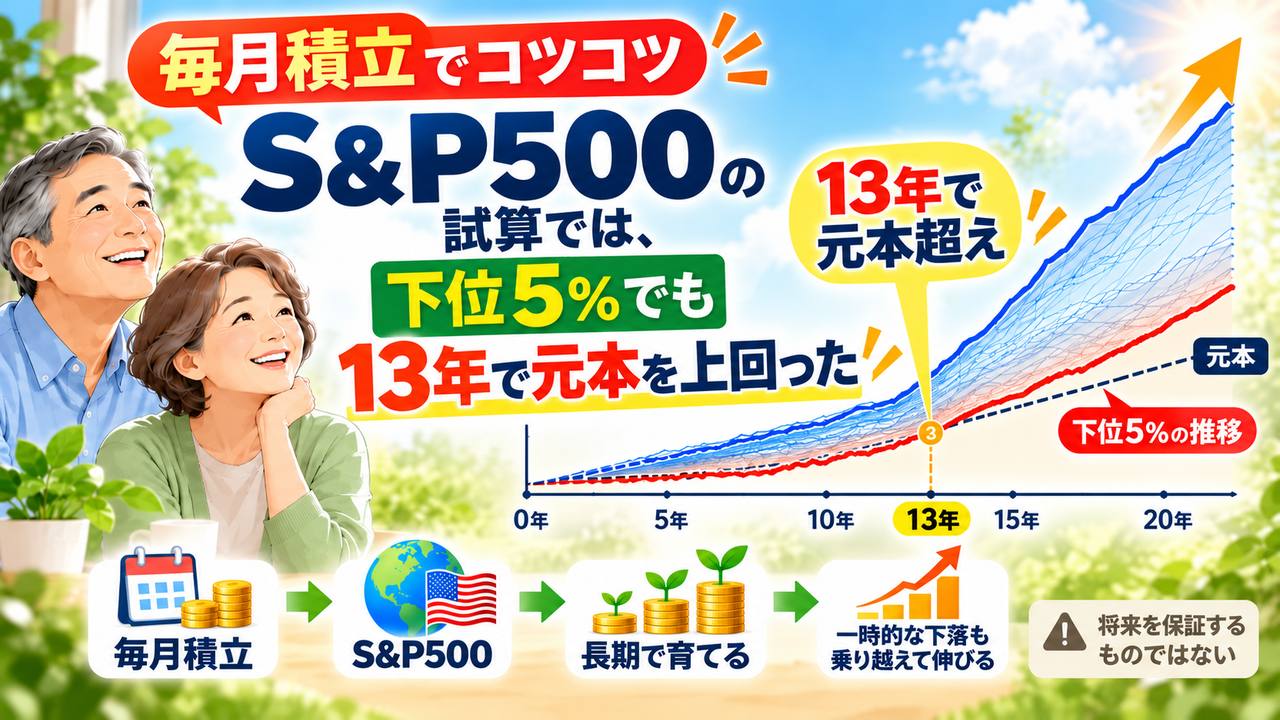
MUFG資産形成研究所は、1984年11月から2025年7月までのS&P500の値動きを基に、毎月10万円を積み立てる1万通りの運用経路を試算しています。対象は、配当込み・円換算のS&P500です。
その結果、運用成績が悪かった下位5%のケースでも、積立開始から13年で評価額が累計元本を上回りました。下位25%では、3年で元本割れが解消しています。
ここでいう「下位5%」は、1万通りの中で非常に不運な結果になったケースです。長く積み立てるほど、その間に安い価格でも買い続けられ、回復局面を取り込める可能性が高まることを示しています。
ただし、これは実際の過去のすべての開始時期を並べた結果ではありません。過去約40年のリターンと値動きを基に、1万通りの経路を発生させたシミュレーションです。
したがって、「S&P500なら13年で必ず元本割れしなくなる」という意味ではありません。将来も同じ結果になる保証はなく、為替の動きによって円換算の結果も変わります。
同じ試算でも、TOPIX(日本株)は、運用成績が悪かった下位5%のケースでは35年たっても元本割れが解消しませんでした。長く続ければよいというだけでなく、何に投資するかによって結果は大きく変わります。
それでも、10年目に暴落が重なれば元本割れする
一方、日本経済新聞は、国内外の株式と債券を4分の1ずつ持ち、10年間積み立てた場合について、積み立てを終える時期を1980年1月から2026年6月まで1か月ずつずらし、558通り調べています。運用に使われたデータは各終了時期からさかのぼった10年間で、最も早いケースでは1970年からです。
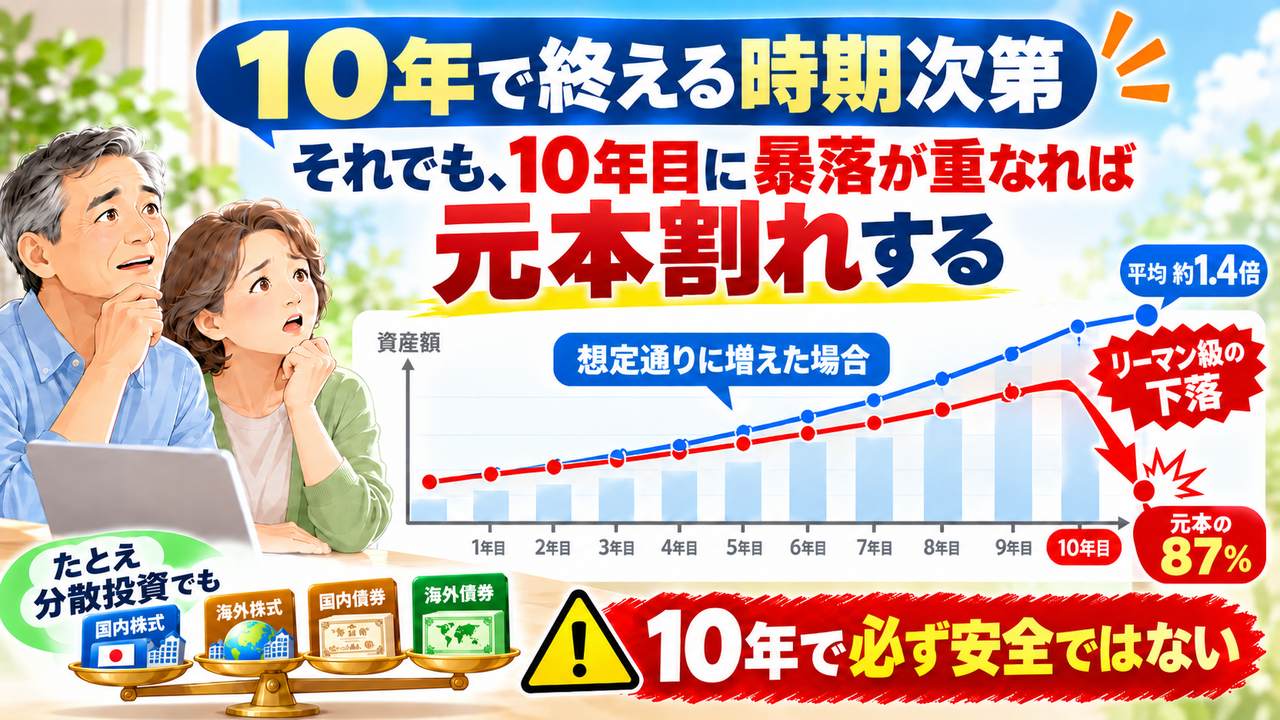
平均では、積立額の約1.4倍になりました。月6.2万円を10年間積み立てた744万円に当てはめると、約1,041万円です。
しかし、すべての時期で増えたわけではありません。
リーマン・ショック直後の2009年1月に10年間の積み立てを終えたケースでは、評価額が積立額の87%まで下がりました。744万円を積み立てていても、約650万円まで減った計算です。
株式だけでなく債券にも分散した運用であっても、受け取りの直前に大きな下落が重なれば、10年間積み立てても元本割れすることがあります。
この日経記事の検証と、S&P500の13年シミュレーションは、矛盾するものではありません。
| 比較項目 | MUFG資産形成研究所 | 日本経済新聞 |
|---|---|---|
| 投資対象 | S&P500(配当込み・円換算) | 国内外の株式・債券を各25% |
| 検証方法 | 過去データを基に1万通りを生成 | 実際の過去データを558通り検証 |
| 見ているもの | 長く積み立てたときの下振れと回復可能性 | 10年で区切ったときの運用結果 |
| 主な結果 | 下位5%でも13年で累計元本を上回った | 2009年1月終了では元本の87% |
MUFGの試算は、長く積み立てるほど元本割れの可能性が下がることを示しています。日経記事の検証は、10年という期限で区切れば、終了時期によって元本割れがあり得ることを示しています。
運用対象も検証方法も違うため、両方の倍率や年数を直接比べることはできません。ただ、二つに共通するのは、10年目に必ず売らなければならない資金計画にしないことが重要だという点です。
資産配分と値下がりへの備えについては、次の記事で詳しく整理しています。
70歳で受け取らず、75歳まで運用する選択肢
日経記事で、2009年1月に積み立てを終えた時点では元本の87%だったケースは、その後、追加の積み立てをせず5年間保有すると、積立額の約1.5倍まで回復しました。
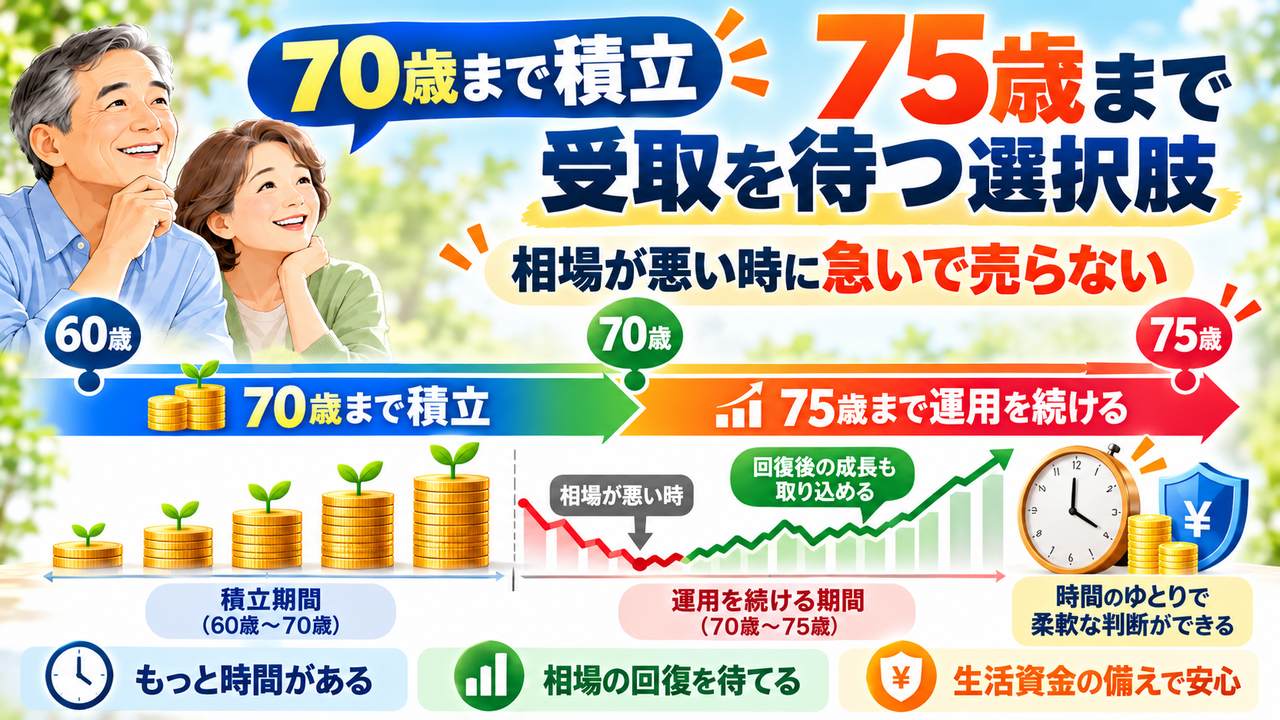
これは一つの過去事例であり、5年間待てば必ず回復するという意味ではありません。その後さらに値下がりする可能性もあります。
それでも、今回の改正によって、次のような時間の使い方を考えやすくなります。
- 60歳から70歳になるまで、約10年間積み立てる
- 70歳時点で使う必要がなければ、75歳まで運用を続ける
iDeCoは、掛金を出せるのは70歳になるまでですが、老齢給付金は原則75歳までに請求すればよいため、受け取りを急がず運用を続ける選択肢があります。
大切なのは、「15年間運用すれば安全」と考えることではありません。70歳の時点で相場が悪くても、生活費のためにすぐ売却しなくて済むよう、iDeCoとは別に当面使う現金を準備しておくことです。
生活防衛資金の考え方については、次の記事で整理しています。
自治体の相談で見えてきた、60歳と70歳の違い
自治体の家計改善支援の相談では、資産がほとんどなく、借入れを抱えている方の相談もあります。
若い方であれば、支出を見直し、働いて債務を返しながら、少しずつ資産を築く時間があります。しかし、70歳を過ぎると、働くこと自体が難しくなり、選べる方法が限られてきます。
その違いは、残されている「時間」です。
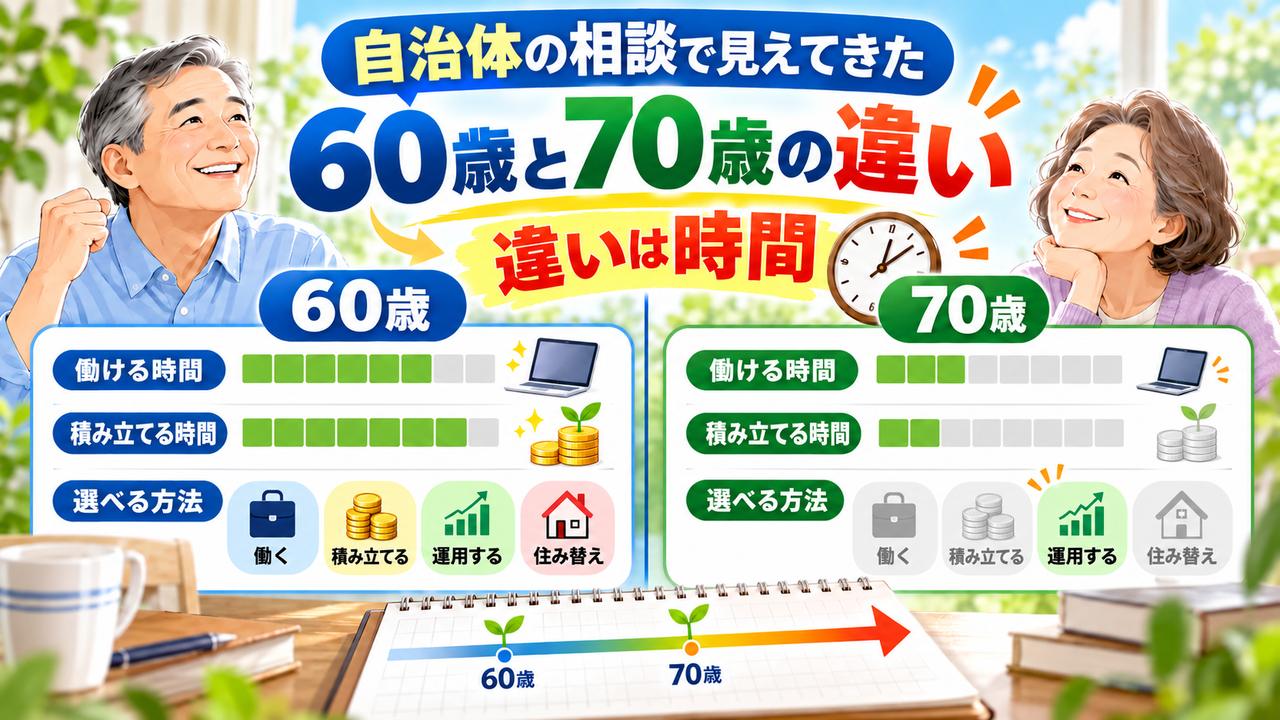
60歳前後なら、まだ働ける方も多く、収入から少額でも積み立てられる可能性があります。今回の改正は、その期間を最長で70歳になるまで広げます。
ただし、資産が少ない理由は人によって異なります。収入が少なかった、病気や介護で支出が続いた、借入れの返済を優先してきたなど、必ずしも「貯めるのが苦手だった」とは限りません。そのため、資産が少ない人へ一律にiDeCoを勧めることはできません。
まず家計を黒字にし、金利の高い借入れがあれば返済を進め、生活防衛資金を確保することが先です。老後が不安だからといって、手元のお金をiDeCoへ入れすぎると、医療費、住宅修繕費、車の買い替えなどが必要になったときに困ります。
生活防衛資金を確保したあとも、老後までに使う可能性があるお金と、老後まで使わないお金を分けて考えます。途中で売却できるNISAは、iDeCoより使いやすい制度ですが、投資商品である以上、必要なときに値下がりしている可能性があります。すぐに使うお金は預貯金、使う時期を調整できるお金はNISA、原則として老後まで使わないお金はiDeCoというように、役割を分けることが大切です。
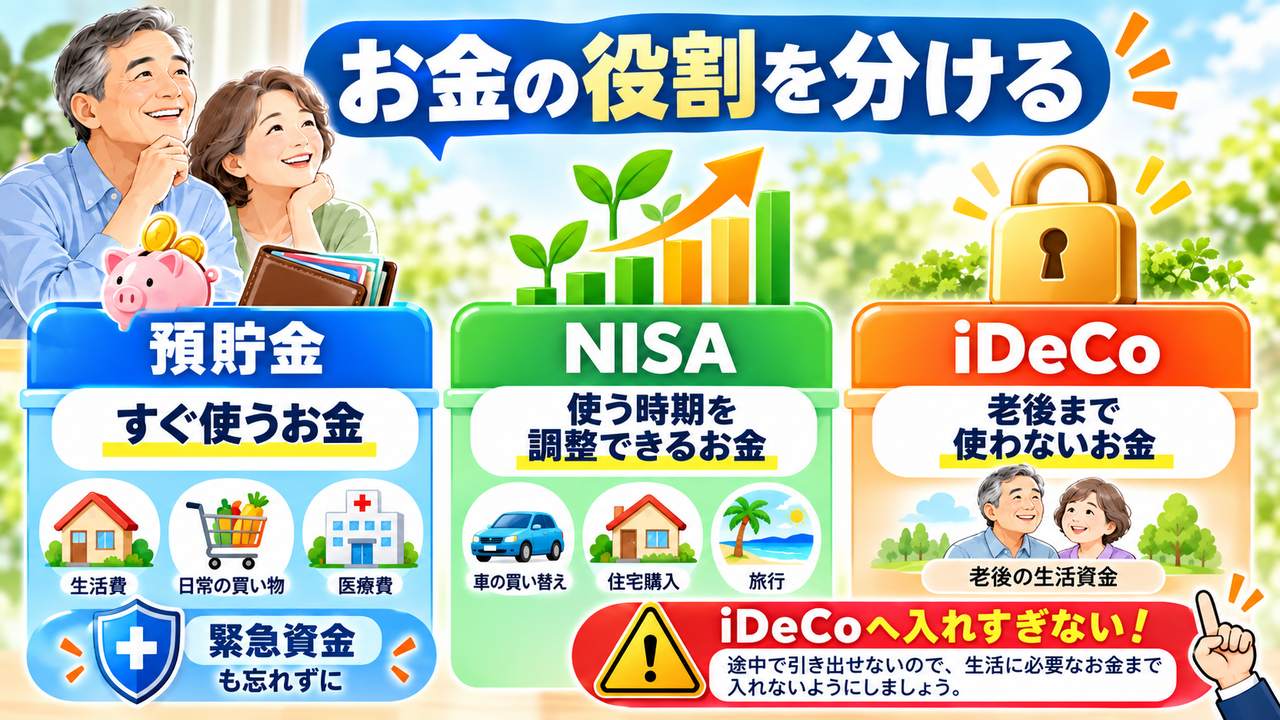
一方で、「引き出せない」というiDeCoの特徴が、すべての人にとって欠点になるわけではありません。家計には積み立てる余裕があるのに、口座にお金があると使ってしまう人にとっては、自由に引き出せない仕組みが老後資金を守る力になります。所得税や住民税を負担している人なら、所得控除を受けながら、将来のためのお金を別枠で確保できます。
資産額だけで決めず、手元資金、お金の使い方、税負担、使う時期まで考えて、無理なく続けられる金額を決めます。
始める前に確認したいこと
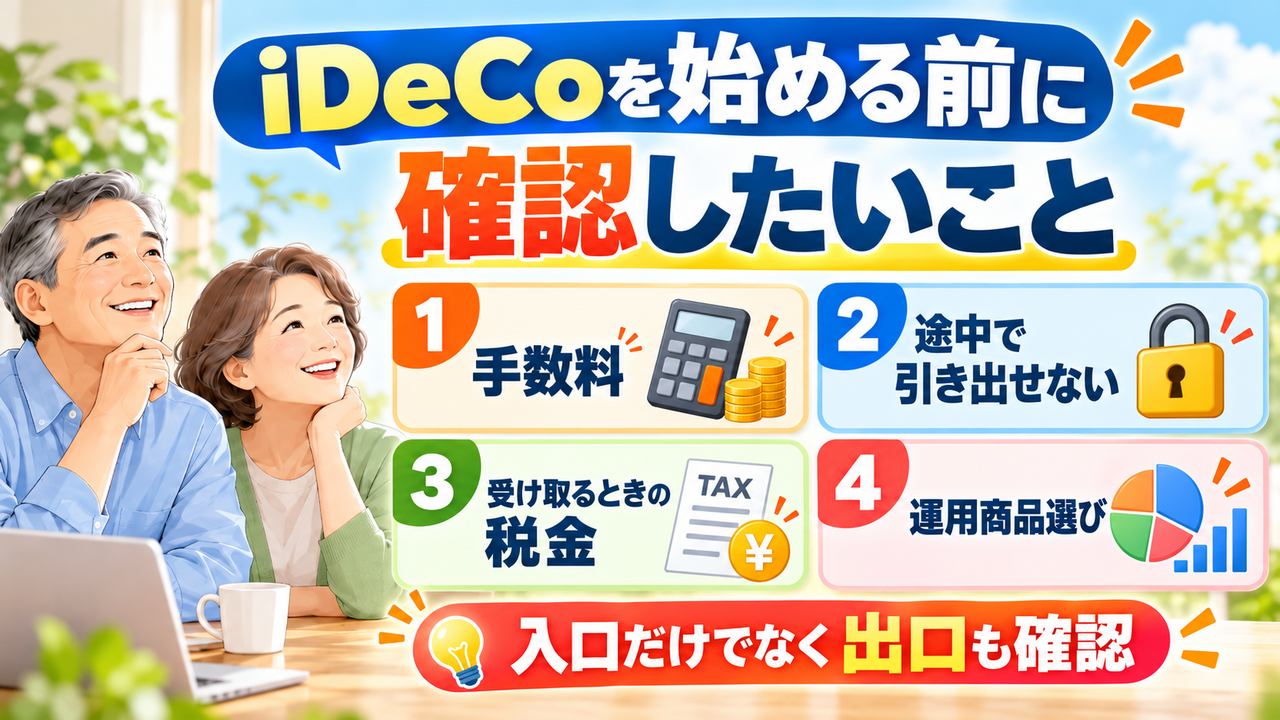
手数料を差し引いて考える
iDeCoには、加入時、掛金の拠出中、受け取り時などに手数料がかかります。前述した所得控除の効果だけを見るのではなく、自分の税負担と手数料を合わせて確認します。
受給できるまで自由には引き出せない
iDeCoは原則として途中で解約できず、受給要件を満たすまで自由には引き出せません。急な支出に使う可能性のあるお金まで入れないよう、掛金を決める必要があります。
また、60歳以上で初めてiDeCoへ加入し、それ以前の通算加入者等期間がない場合は、原則として加入から5年を経過した日から受給できます。
受け取るときの税金も考える
iDeCoを一時金で受け取る場合は退職所得、年金で受け取る場合は雑所得になります。企業型DCからiDeCoへ資産を移した場合は、その加入者期間も通算されます。
会社の退職金、企業型DC、iDeCoを一時金で受け取る順番や時期によって、退職所得控除の計算が変わる場合があります。加入時の所得控除だけで判断せず、出口も一緒に考える必要があります。
運用商品は、使う時期と値下がりへの耐性で選ぶ
60代だから株式を持ってはいけないわけではありません。一方で、70歳時点で使う予定のお金まで株式中心にすると、暴落時に売却せざるを得ない可能性があります。
預金で節税効果を中心に考えるのか、株式と債券に分散するのか、株式中心で長期の成長を目指すのか。受け取りまでの期間と、値下がりしても保有を続けられるかを考えて選びます。
日経記事では、iDeCoで選べる5年定期預金の中に金利1%の商品もあり、月6.2万円を10年間積み立てると、単純計算で約780万円になる例が紹介されています。大きな値動きを避けたい人は、所得控除を受けながら預金で積み立てる方法もあります。ただし、金利や取扱商品は金融機関や時期によって変わります。
まとめ――「60歳だから遅い」ではなく、「あと何年使えるか」
2026年12月から、iDeCoの掛金上限が引き上げられ、一定の条件を満たす人は70歳になるまで積み立てられるようになります。
S&P500の過去データを基にしたシミュレーションでは、運用成績が悪かった下位5%のケースでも、13年で累計元本を上回りました。一方、国内外の株式と債券へ分散した実際の過去データでは、リーマン・ショック直後に10年間の積み立てを終え、元本割れしたケースがありました。
長く積み立てれば元本割れの可能性は下がります。しかし、「10年」「13年」「15年」を超えれば安全になるという境界線があるわけではありません。
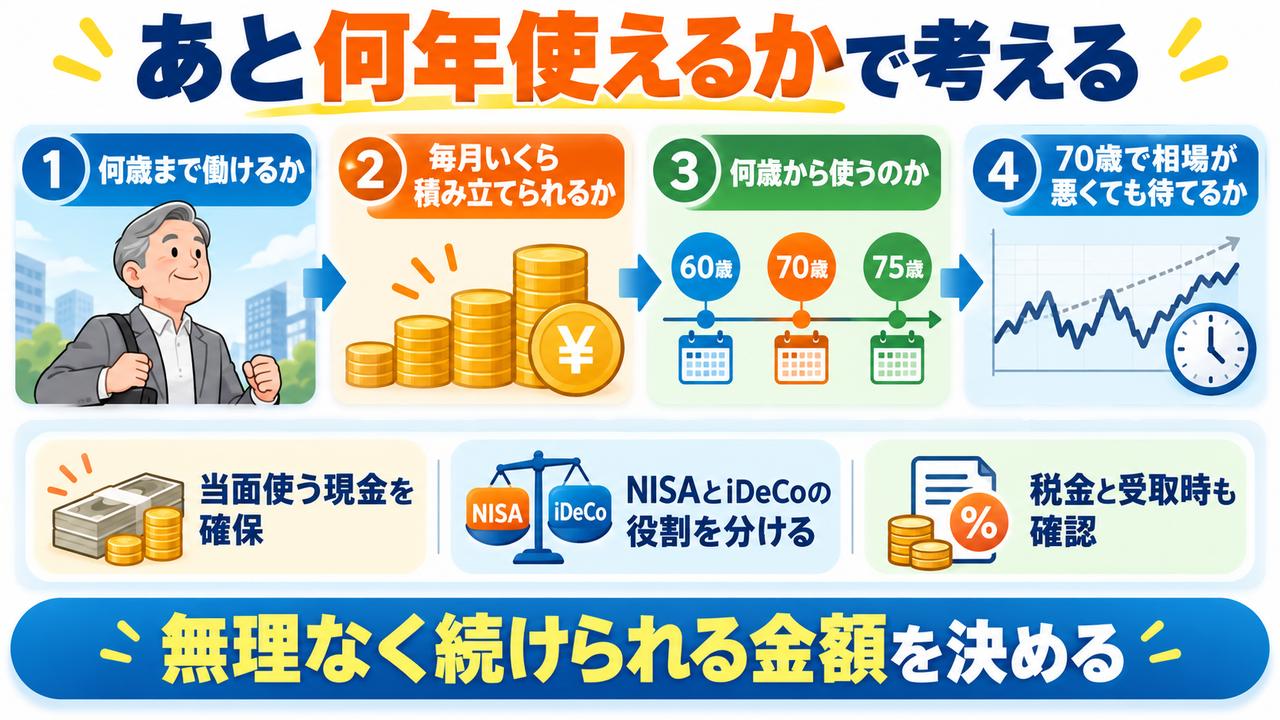
だからこそ、年齢だけで考えず、次の点を整理する必要があります。
- 何歳まで働き、毎月いくら積み立てられるか
- そのお金を何歳から使うのか
- 70歳時点で相場が悪くても、受け取りを待てるか
- iDeCoとは別に、当面使う現金を確保できているか
- 手元にあるお金を使ってしまう傾向があるか
- 引き出せない仕組みが、負担になるか、老後資金を守る助けになるか
- 年金や退職金を、いつ、どのように受け取るか
若いうちから準備するに越したことはありません。それでも、60歳から70歳までの10年間は、決して短い時間ではありません。さらに、すぐに使わないお金なら、その後も運用を続ける選択肢があります。
できるだけ長く働き、家計に無理のない範囲で積み立て、すぐに使わない資金はできるだけ長く運用する。
過去を悔やむより、これから使える時間とお金を整理することが、老後の安心につながります。
出典・参考資料
- 厚生労働省「2025年の制度改正」
- 国民年金基金連合会「iDeCoの加入資格・掛金・受取方法等」
- MUFG資産形成研究所「実証シミュレーションで読み解く資産形成(前編)―インデックス投資・タイミング・住宅ローンの合理的解―」(2026年3月26日)
- 日本経済新聞「マネーのまなび 60歳からiDeCo増額」(2026年9月12日)
※iDeCoの加入条件、掛金上限、税制や手数料は、働き方、企業年金の有無、年金の受給状況などによって異なります。運用商品には元本割れの可能性があり、本記事の試算や過去の実績は将来の運用成果を保証するものではありません。個別の税務判断については、税理士や税務署へご確認ください。制度や数値は2026年10月時点の情報です。