資産運用の成果は、表示された利益ではなく、税金・手数料・社会保険料を差し引いて手元に残る金額で考えます。確定申告の判断と暗号資産の税制改正を整理します。
運用は「いくら増えたか」だけでは測れない
資産運用というと、どの銘柄をいつ買い、いつ売るか。利回りはどれくらいで、資産がいくら増えたか。どうしても、そこに目が向きがちです。
しかし、運用の成果は、表示された利益だけでは決まりません。売買手数料や信託報酬、税金を差し引き、最終的にいくら手元へ残ったかで考える必要があります。
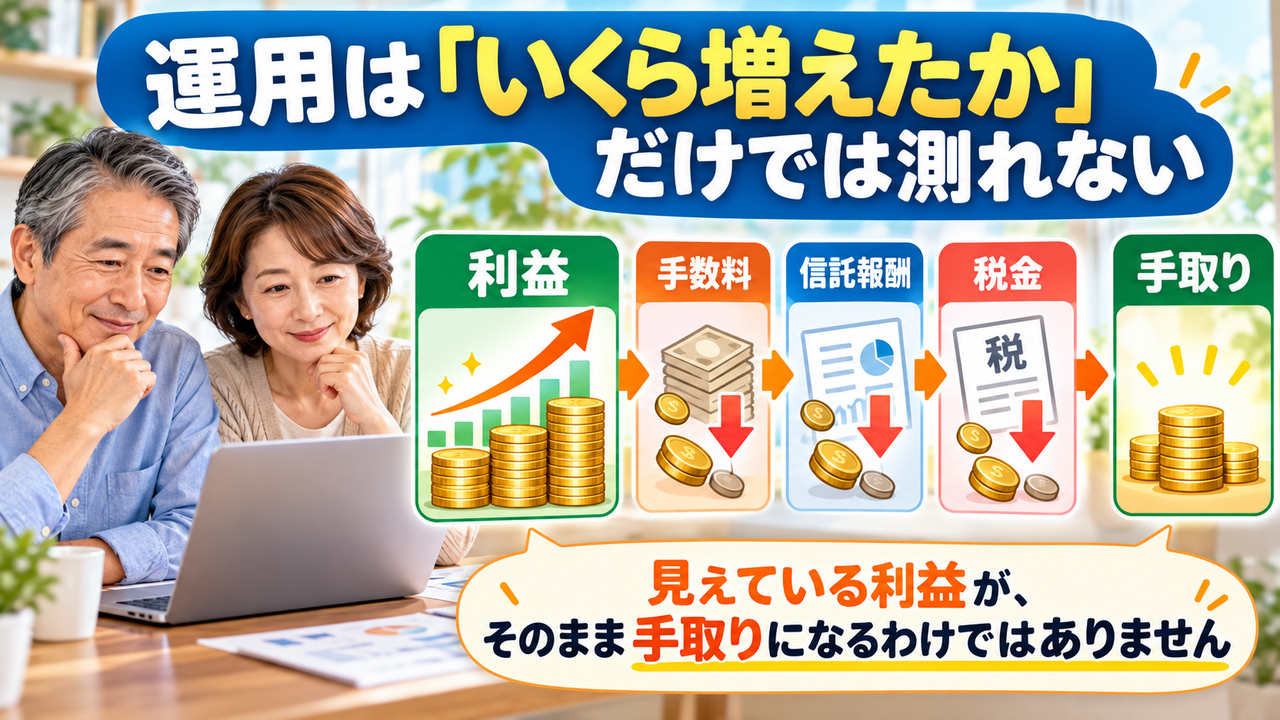
税の仕組みを知っていれば、確定申告によって払いすぎた税金が戻る場合があります。一方、税金だけを見て申告すると、国民健康保険料などが増え、かえって手取りが減ることもあります。
2026年8月15日付の日本経済新聞「マネーのまなび」では、金融商品ごとの課税方法と暗号資産の税制改正が取り上げられていました。今回は、資産運用にかかる税の基本を確認しながら、確定申告をするときに見落としたくない社会保険料への影響まで整理します。
運用の利益にかかる税は、大きく3つに分かれる
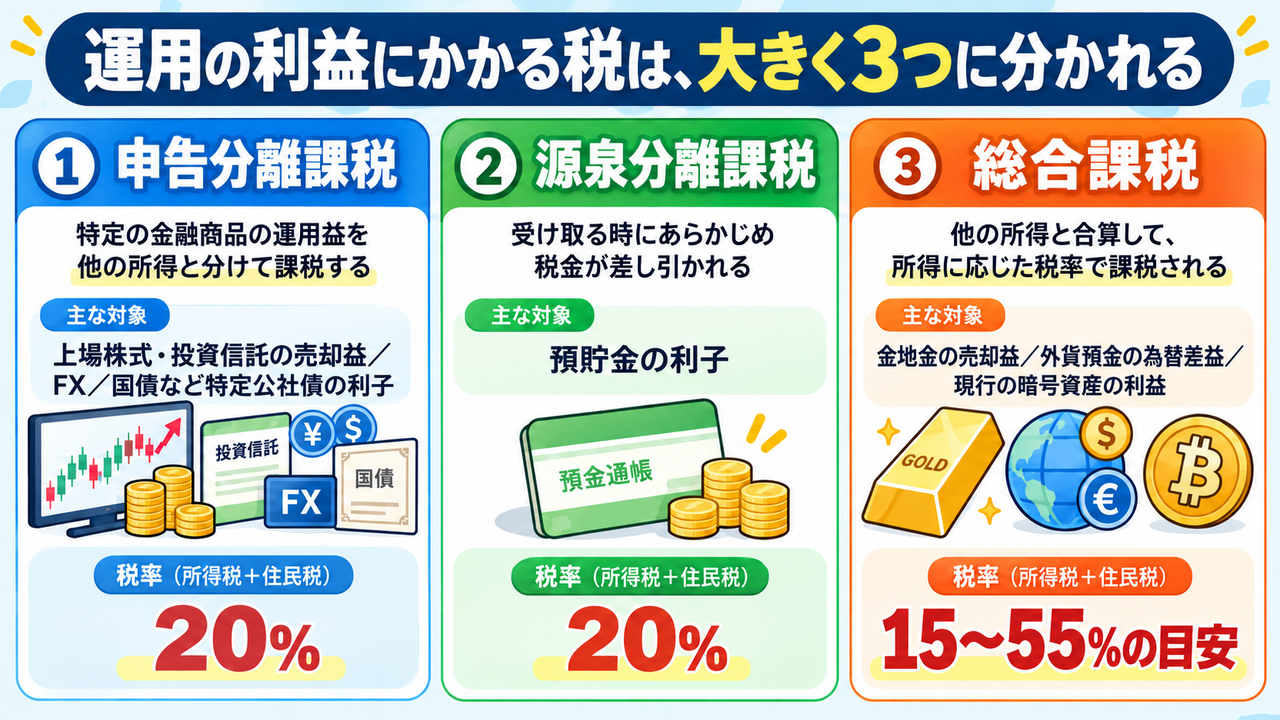
運用で得た売却益、配当、利子などには、原則として税金がかかります。ただし、金融商品によって税金の計算方法が違います。
| 課税方法 | 主な例 | 計算の仕方 | 税率の目安 (所得税+住民税) |
|---|---|---|---|
| 申告分離課税 | 上場株式・投資信託の売却益、FX、国債など特定公社債の利子 | 給与など他の所得と分けて計算 | 20% |
| 源泉分離課税 | 預貯金の利子など | 受取時の天引きで課税が完結 | 20% |
| 総合課税 | 金地金の売却益、外貨預金の為替差益、現行の暗号資産の利益など | 給与など他の所得と合算して計算 | おおむね15~55% |
※復興特別所得税を含めると、表の20%は現在20.315%です。総合課税の税率は、所得税5~45%と住民税10%を合計した目安で、復興特別所得税は含めていません。
申告分離課税は、給与などと分けて税額を計算します。源泉分離課税は、金融機関が税金を差し引いた時点で納税が終わり、原則として確定申告はできません。
総合課税は、他の所得と合算した金額に応じて所得税率が上がります。同じ100万円の利益でも、何に投資して得た利益なのかによって、税負担が変わるのです。
なお、金地金の売却益には年間最高50万円の特別控除があり、所有期間が5年を超える場合は、控除後の金額の2分の1が課税対象になります。同じ金への投資でも、金価格に連動する上場投資信託(ETF)の売却益は、原則として株式と同じ申告分離課税です。
株式や投資信託は、口座の種類で手続きが変わる
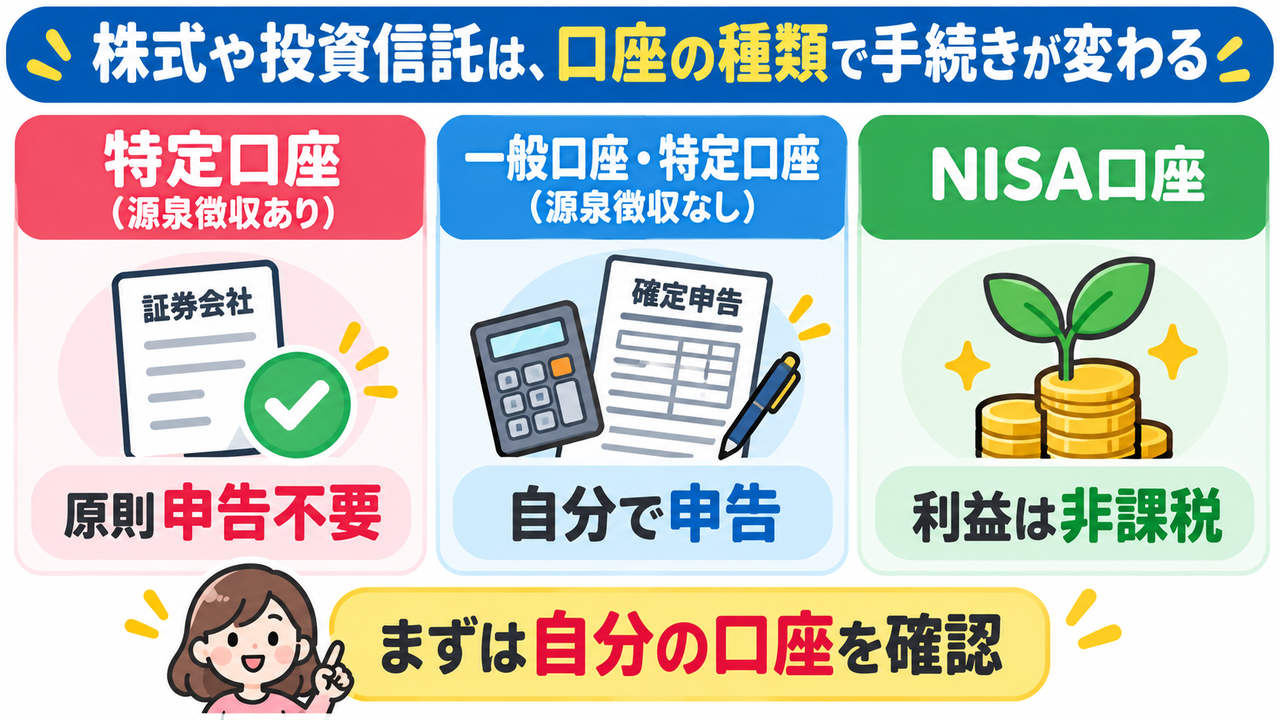
株式や投資信託の売却益は申告分離課税が基本ですが、実際の手続きは、どの口座で取引しているかによって変わります。
| 口座の種類 | 確定申告 |
|---|---|
| 源泉徴収ありの特定口座 | 原則不要。ほかの口座との損益通算や損失の繰越控除を受ける場合は申告する |
| 一般口座・源泉徴収なしの特定口座 | 原則として自分で損益を計算して申告する |
| NISA口座 | 不要。利益は非課税 |
源泉徴収ありの特定口座では、証券会社が税金を計算して納めるため、原則として確定申告は不要です。
NISA口座は利益が非課税ですが、NISA口座で生じた損失を、課税口座の利益と相殺することはできません。翌年以降へ繰り越すこともできないため、税務上は「損失がなかったもの」として扱われます。
まずは、自分がどの口座で取引しているのかを確認することが、税の点検の第一歩です。
確定申告で、払いすぎた税金が戻る場合がある
源泉徴収ありの特定口座でも、あえて確定申告することで、払いすぎた税金が戻る場合があります。
代表的なのが、複数の証券会社にまたがる損益通算です。
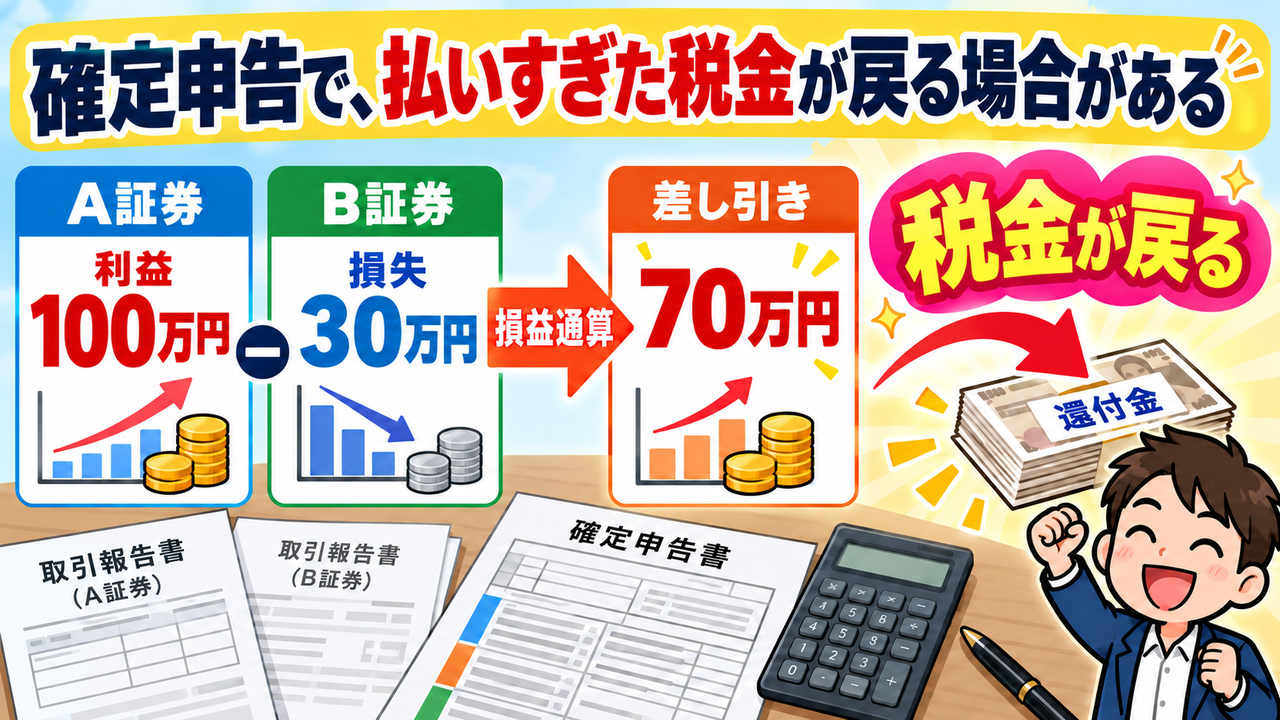
たとえば、A証券で100万円の利益が出て、B証券で30万円の損失が出たとします。それぞれが源泉徴収ありの特定口座であれば、A証券では100万円の利益に対して税金が差し引かれています。
確定申告をすると、A証券の利益とB証券の損失を相殺し、差し引き70万円の利益として税金を計算し直せます。30万円分の利益から差し引かれていた税金は、還付を受けられます。
その年に相殺しきれなかった上場株式等の損失は、翌年以降3年間繰り越せます。ただし、繰越控除を受けるには、損失が出た年から継続して確定申告をする必要があります。
もう一つが、上場株式の配当です。配当は、申告不要、申告分離課税、総合課税から選べる場合があります。総合課税を選ぶと、対象となる国内株式の配当には配当控除を使えるため、所得の状況によっては税金が戻ります。
ただし、株式の売却益について総合課税を選ぶことはできません。総合課税を選べる配当と、申告分離課税となる売却益は、分けて考える必要があります。
税金は減っても、社会保険料が増えることがある
ここが、今回最もお伝えしたいところです。
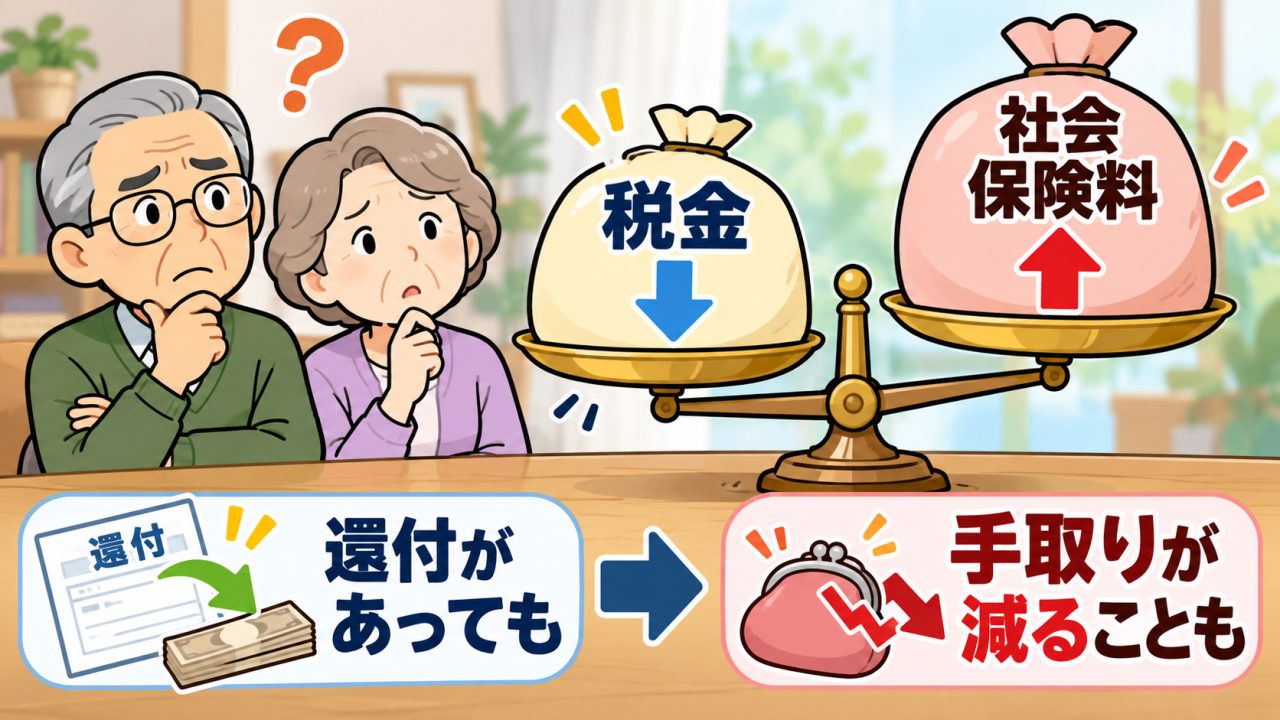
確定申告で税金が戻るなら、申告した方が得に見えます。しかし、現在の制度では、確定申告した上場株式等の配当や売却益が、国民健康保険料などの計算に入る場合があります。
先ほどの例で、源泉徴収ありの特定口座を申告しなければ、そこで課税関係が終わり、株式の利益は原則として保険料の算定に入りません。
一方、損益通算のために確定申告すると、30万円分の税金は戻りますが、差し引き後の70万円が所得として扱われ、国民健康保険料などの算定対象になることがあります。その結果、税金の還付額より保険料の増加額の方が多くなる可能性があります。
配当を総合課税で申告する場合も同じです。所得税が安くなっても、住民税や社会保険料まで含めると、最終的な手取りが減ることがあります。
たとえば、一定の国内株式の配当を総合課税で申告すると、住民税率は、申告分離課税や申告不要を選んだ場合の5%から10%になります。課税総所得金額等が1,000万円以下の部分は配当控除2.8%を差し引けますが、それでも実質7.2%です。所得税だけでなく、住民税まで含めて比べる必要があります。
影響する可能性があるのは、国民健康保険料(40~64歳の介護分を含む)、後期高齢者医療保険料、65歳以上の介護保険料などです。後期高齢者医療制度では、医療費の窓口負担割合の判定に影響する場合もあります。
会社の健康保険に加入している本人の保険料は、原則として給与や賞与をもとに決まるため、株式の利益を申告しても通常は変わりません。ただし、定年退職後に国民健康保険へ切り替われば、この問題が身近になります。扶養認定などは別の基準で判定される点にも注意が必要です。
なお、以前は所得税と住民税で異なる課税方式を選び、「所得税では申告して還付を受け、住民税では申告不要にする」という方法が使えました。しかし、2024年度の個人住民税からは、所得税で選んだ課税方式と住民税の方式が一致することになり、この使い分けはできなくなっています。
現在は「申告したかどうか」で差が出る。ただし制度は変わる
現行制度では、源泉徴収ありの特定口座について確定申告をしたかどうかが、国民健康保険料などへの影響を分ける大きなポイントです。
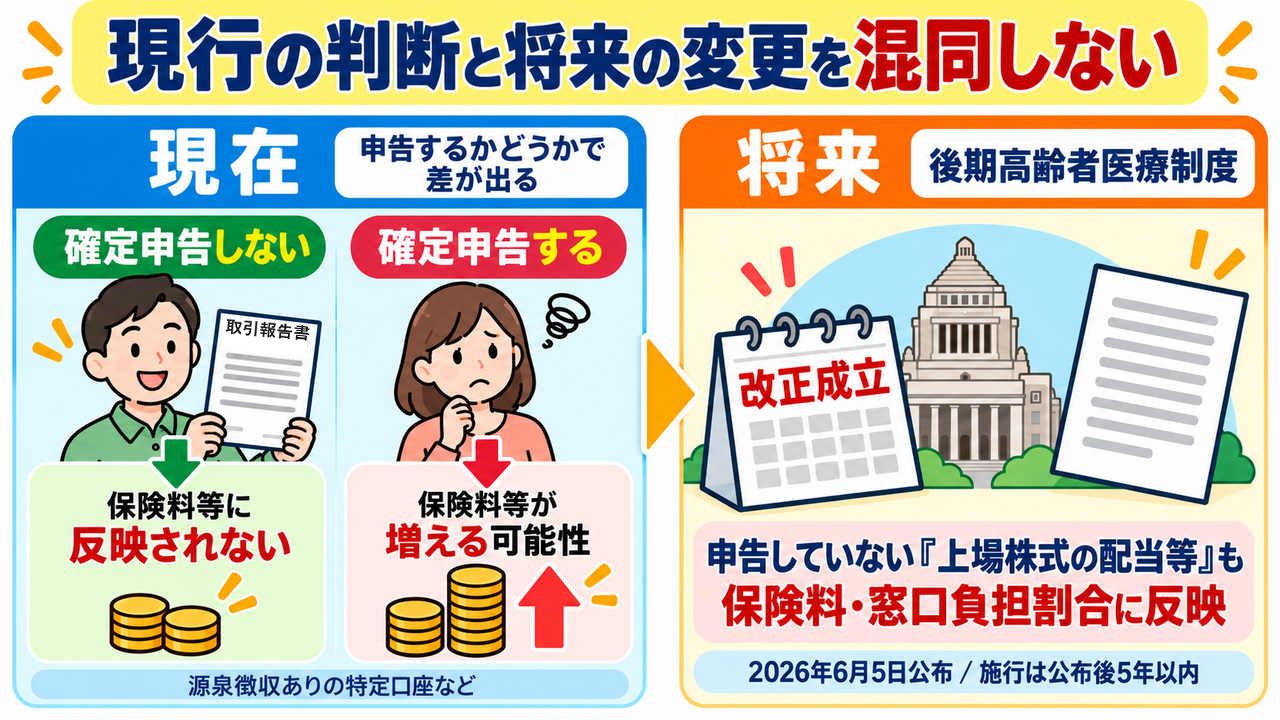
ただし、この扱いは今後も同じとは限りません。
後期高齢者医療制度では、金融機関から提出される法定調書を活用し、確定申告をしていない「上場株式の配当等」の金融所得も、保険料や窓口負担割合の判定に反映する改正が成立しています。「健康保険法等の一部を改正する法律」は2026年6月5日に公布され、施行日は公布から5年以内に政令で定められます。
現行制度の判断と、すでに決まっている将来の変更を混同しないことが大切です。
確定申告では、税金と保険料の合計を試算する
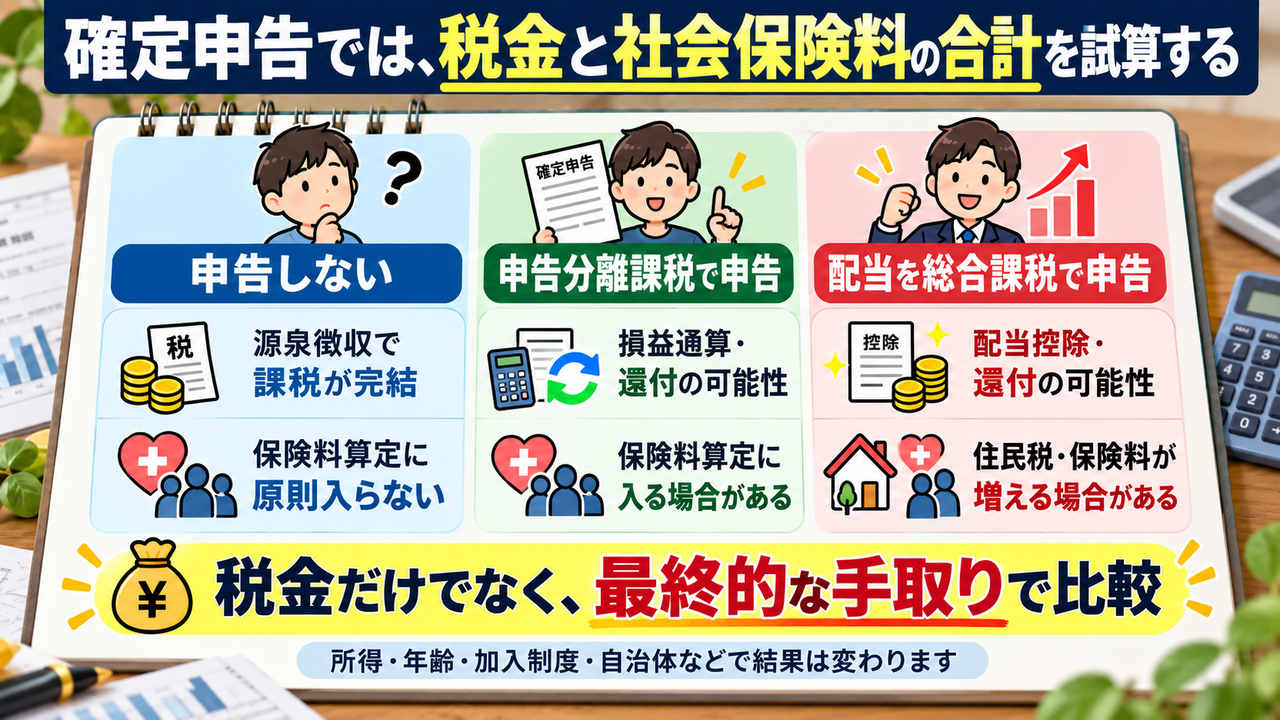
確定申告の要否を判断するときは、「申告しない」「申告分離課税で申告する」「配当を総合課税で申告する」といった選択肢ごとに、税金と社会保険料の合計を試算してみることをおすすめします。
「申告すれば得」「申告しなければ得」と、あらかじめ答えが決まっているわけではありません。所得、配当額、損失額、年齢、加入している医療保険、居住する自治体によって結果が変わるからです。
確定申告による還付額だけでなく、翌年度の住民税、国民健康保険料、介護保険料などまで含めて比べる。手間はかかりますが、それが本当の手取りを確認する方法です。
暗号資産は、2028年から税負担が変わる見込み
今回の日経記事で大きく取り上げられていたのが、暗号資産の課税方式です。
現在、個人が暗号資産の取引で得た利益は、原則として雑所得の総合課税です。他の所得と合算するため、所得税と住民税を合わせた税率は最大55%になります。損失を翌年以降へ繰り越す制度もありません。
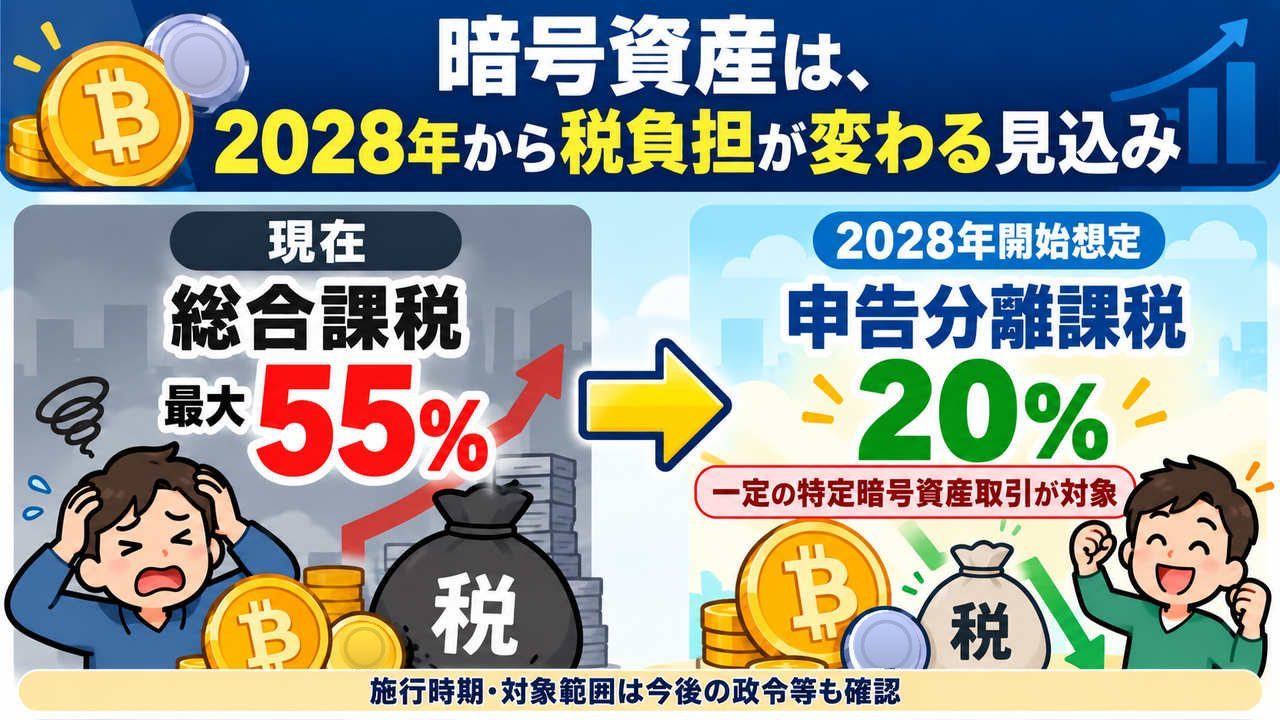
改正後は、暗号資産取引業者が扱う一定の「特定暗号資産」を、対象となる業者に売却した場合などについて、所得税15%、住民税5%の申告分離課税になる見込みです。一定の要件を満たす損失は、翌年以降3年間の繰越控除も可能になります。
2026年7月15日には、暗号資産を金融商品取引法の規制対象とする改正法が成立しました。税制改正は、改正金融商品取引法の施行日の属する年の翌年1月1日以後の取引から適用する方針が示されており、2028年からの開始が想定されています。
ただし、施行時期や対象となる暗号資産、取引業者など、今後の政令等で確認すべき点が残っています。現時点では、「すべての暗号資産取引が2028年から一律20%になる」と考えない方が安全です。
日経記事では、暗号資産以外の課税所得が500万円ある人について、所得税額を次のように試算しています。
| 暗号資産の利益 | 現行の総合課税 | 改正後の申告分離課税 |
|---|---|---|
| 1億円 | 約4,245万円 | 約1,557万円 |
| 50万円 | 約67万円 | 約65万円 |
※一定の条件を置いた試算で、他の課税所得にかかる所得税を含みます。住民税と復興特別所得税は含まれていません。改正後の金額は、2028年から制度が始まる想定で計算されています。
利益が1億円なら、所得税の差は約2,688万円、概算で約2,700万円です。一方、利益が50万円の場合は約2.5万円の差です。改正の影響は、利益の大きさや他の所得によって大きく変わります。
「改正まで売らずに待つ」ときの注意点
これだけ税負担に差があると、暗号資産で大きな含み益がある人は、制度改正まで売却を待つ方が有利に見えます。しかし、税金だけで売却時期を決めることはできません。
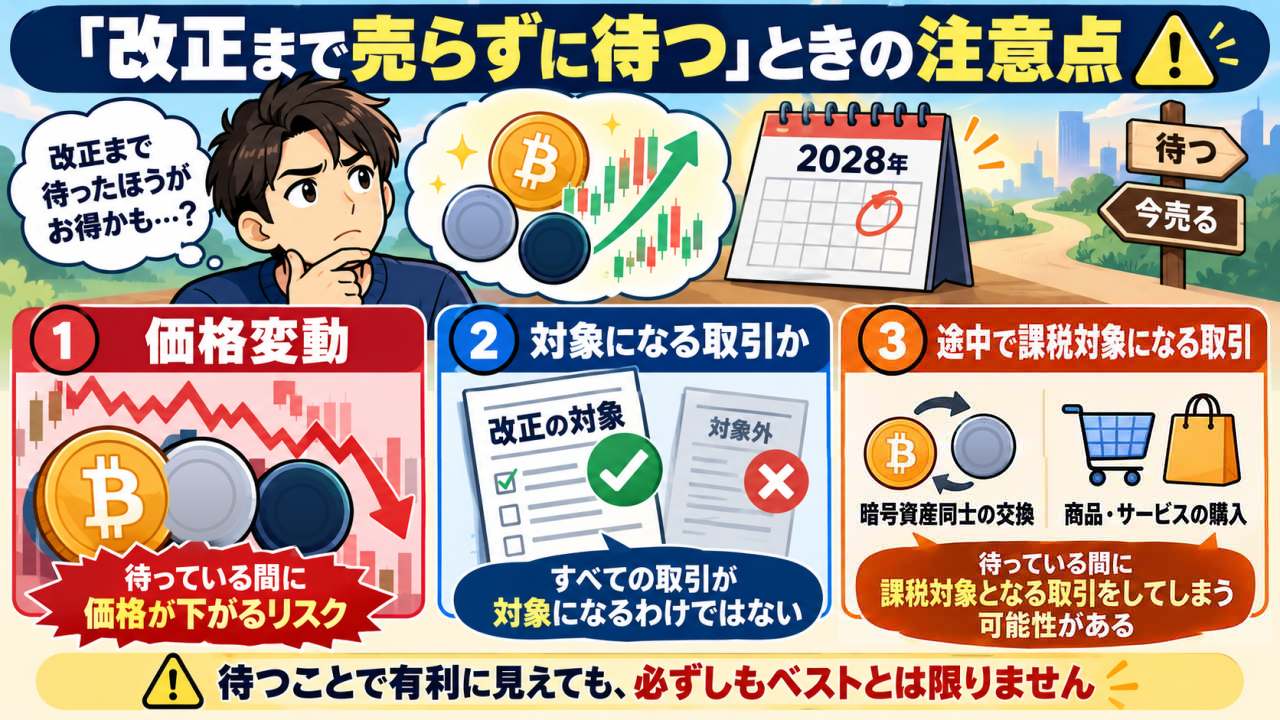
まず、暗号資産は値動きが大きい資産です。税率が下がっても、待っている間に価格がそれ以上に下がれば、手取りは少なくなります。
次に、申告分離課税の対象は、登録された暗号資産取引業者が扱う特定暗号資産を、対象となる業者に売却する場合などに限られる見込みです。海外の取引所や個人で管理するウォレットを使った取引が、同じ扱いになるとは限りません。
また、暗号資産は日本円へ換えたときだけでなく、別の暗号資産と交換したときや、商品・サービスの代金として使ったときにも、現在は利益が確定したものとして課税対象になります。売却していないつもりでも、すでに課税関係が生じている場合があります。
制度改正を待つのであれば、価格変動に耐えられるか、保有している暗号資産と利用する業者が対象になるか、途中で課税対象となる取引をしていないかを確認する必要があります。
改正を待つことは選択肢の一つですが、誰にでも有利とは限りません。
まとめ――税金と社会保険料を合わせて「手取り」を見る
資産運用では、どれだけ利益が出たかだけでなく、最終的にいくら手元へ残るかが大切です。
株式や投資信託は、使っている口座によって確定申告の要否が変わります。確定申告によって損益通算や還付を受けられる一方、国民健康保険料などが増える場合もあります。
暗号資産の税負担は大きく変わる見込みですが、対象取引は限定され、価格変動のリスクもあります。「税率が下がるまで待てばよい」と単純には決められません。
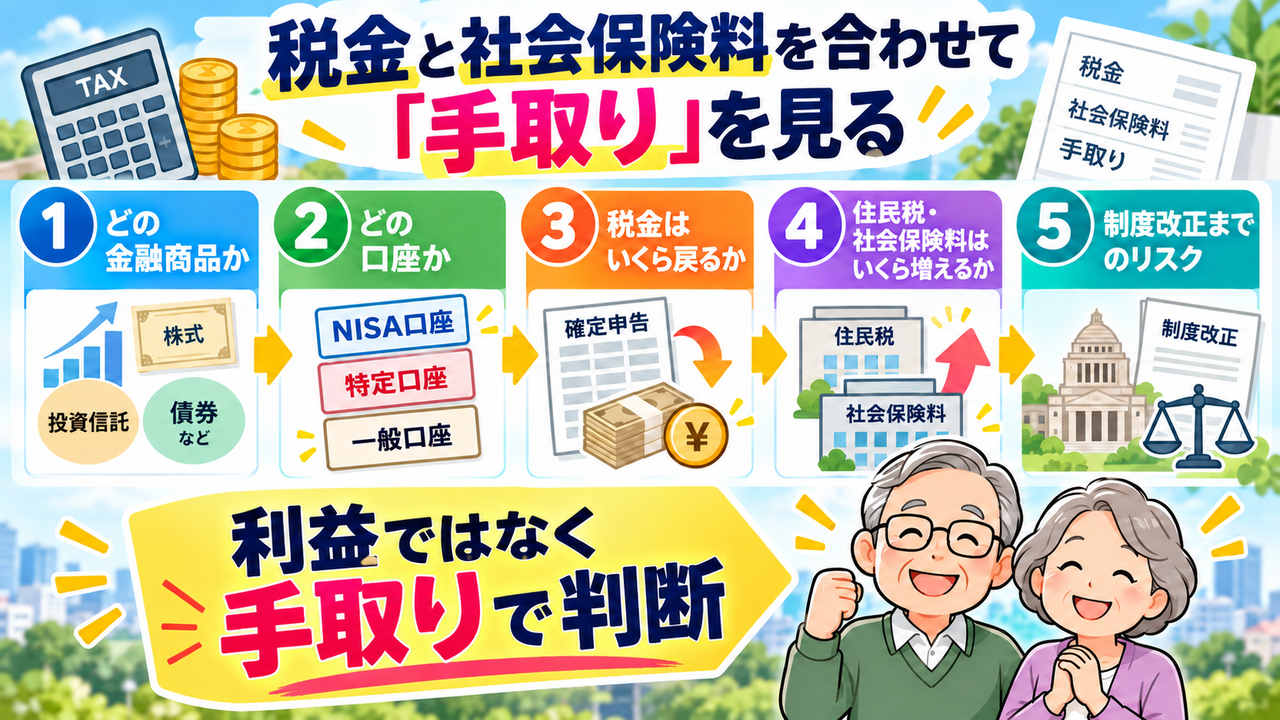
確認する順番は、次のとおりです。
- どの金融商品から生じた利益なのか
- どの口座で取引しているのか
- 確定申告によって税金はいくら戻るのか
- 住民税や社会保険料はいくら増えるのか
- 制度改正を待つ間に、どのようなリスクがあるのか
表面上の利益ではなく、税金、手数料、社会保険料まで差し引いた手取りで判断する。その視点を持つことで、資産運用の本当の成果が見えるようになります。
出典・参考資料
- 日本経済新聞「マネーのまなび ステップアップ 資産運用の税、ルール点検」(2026年8月15日)
- 国税庁「株式・配当・利子と税」
- 国税庁「金地金の譲渡による所得」
- 国税庁「暗号資産等に関する税務上の取扱い」
- 財務省「令和8年度税制改正の大綱」
- 金融庁「令和8年度税制改正に関する金融庁関係の主要項目」
- 厚生労働省「保険料・負担割合等に勘案される所得」
※本記事は、2026年10月時点の制度と公表資料をもとに、一般的な情報を整理したものです。個別の税額や社会保険料は、所得、年齢、加入制度、家族構成、居住自治体、取引内容などによって異なります。暗号資産の改正内容や施行時期は、今後の政令等により変わる可能性があります。実際の申告や売却の判断は、税務署、自治体、税理士等へご確認ください。