外貨を持つことと、外貨預金を選ぶことは別です
日本経済新聞の2026年9月12日付「マネーのまなび」に、外貨預金の税金を取り上げた記事が掲載されました。日銀の統計によると、同年7月末に個人が国内銀行に預けている外貨預金の残高は約6兆9,000億円。前年の同じ時期より7%増えています。
円安が続いた時期を経験すると、円だけで資産を持っていてよいのか、不安になることもあるでしょう。金融機関で、円安に備えて外貨を持つことを勧められる場合もあります。
資産の一部を円以外の通貨や海外の資産で持つことには、分散という意味があります。ただ、それだけで外貨預金が最適な選択になるわけではありません。
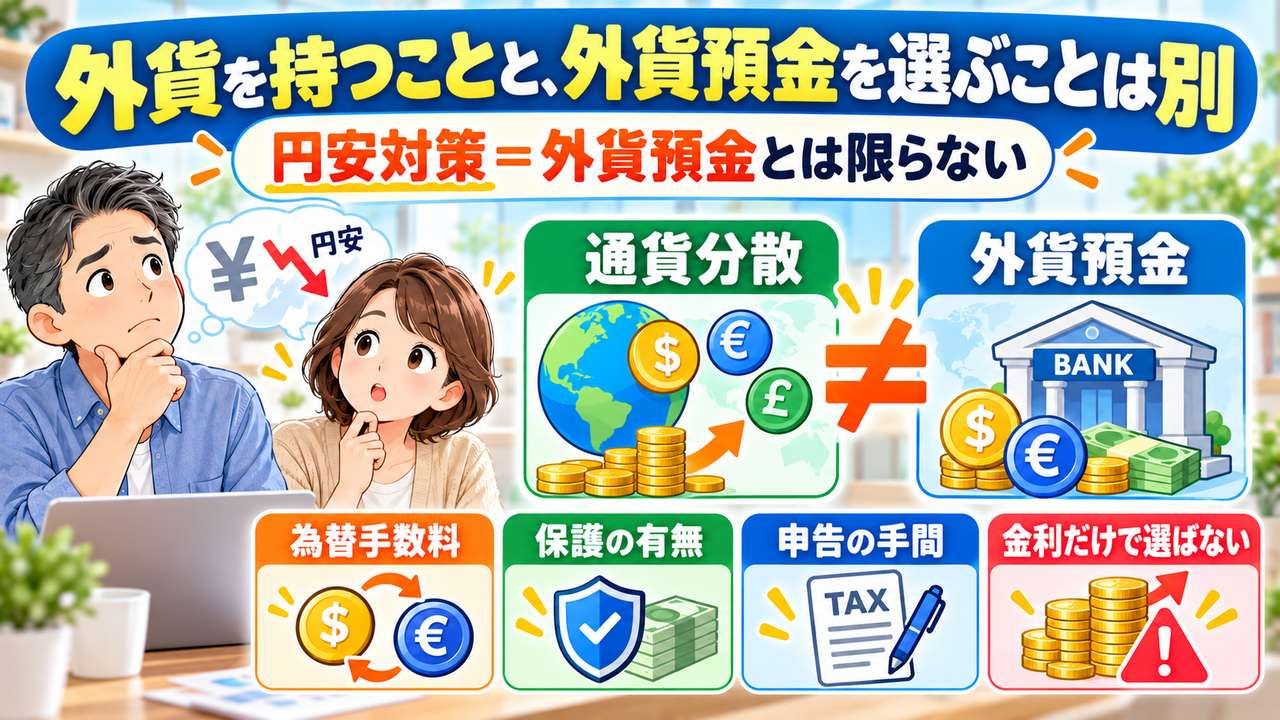
金利が高いという説明の裏で、為替手数料はいくらかかるのか。銀行が破綻したときに保護されるのか。利益にかかる税金を、自分で申告する必要はないのか。
特に知っておきたいのが、円に戻していなくても、為替の利益に税金がかかる場面があることです。
今回は、為替予約のない一般的な外貨預金を対象に、利息と為替差益の違い、課税されるタイミング、選ぶ前に確認したいことを整理します。
利息と為替差益では、税金の仕組みが違う
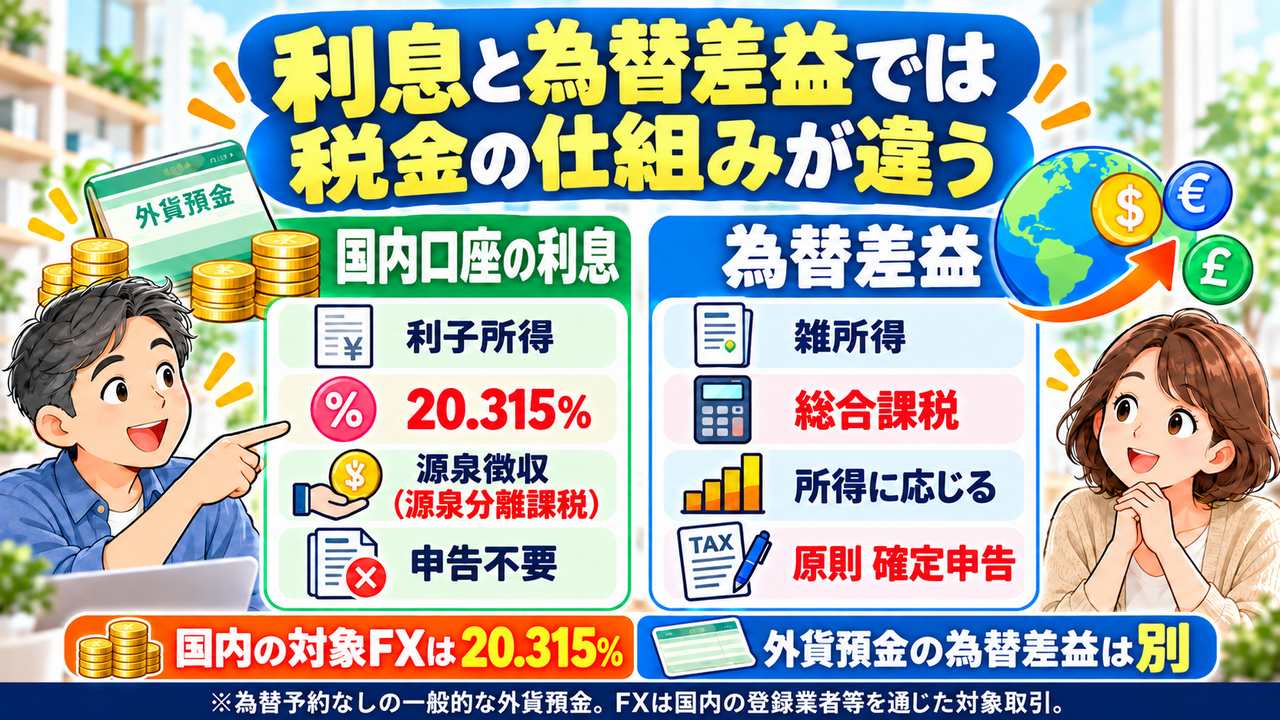
外貨預金から得られる利益は、大きく二つあります。預けている間に受け取る「利息」と、為替の変動によって円換算額が増える「為替差益」です。
国内の銀行にある外貨預金でも、この二つは別の方法で課税されます。
| 確認すること | 国内の外貨預金の利息 | 為替差益 |
|---|---|---|
| 所得・課税方法 | 利子所得・源泉分離課税 | 雑所得・総合課税 |
| 税金の計算 | 利息に対して一律20.315% | 給与など他の所得と合算し、所得に応じて計算 |
| 納税の手続き | 銀行が差し引いて納め、課税が完結 | 原則として自分で確定申告 |
利息の20.315%は、所得税15%、復興特別所得税0.315%、住民税5%の合計です。国内の外貨預金の利息は、税金を差し引いた金額が口座に入るため、確定申告は不要です。
一方、為替差益は、給与などと合算する総合課税です。所得税率は課税所得に応じて5~45%となり、住民税10%を合わせると最大55%。これとは別に復興特別所得税がかかります。利益のすべてに必ず最高税率がかかるわけではなく、所得の状況によって負担が変わります。
同じ為替の利益でも、国内の登録業者等を通じたFXは、申告分離課税で一律20.315%です。外貨預金の為替差益は総合課税なので、所得の状況によってはFXより税負担が重くなります。
たとえば、1ドル=100円のときに100万円を1万ドルへ替え、その後、1ドル=160円で円に戻したとします。受取額は160万円なので、手数料を考えなければ、差額の60万円が為替差益です。
利息から税金が差し引かれていても、この60万円の税金まで納めたことにはなりません。為替差益の申告は、別に考える必要があります。
なお、海外の銀行口座で受け取る利息は、原則として利子所得の総合課税となります。同じ外貨預金でも、利息を受け取る口座が国内か海外かで扱いが異なります。
海外ですでに所得税に相当する税金がかかっている場合は、一定の要件を満たせば、確定申告で外国税額控除を受け、控除限度額の範囲内で二重課税を調整できます。
また、為替予約を付けた外貨預金の換算差益には、源泉分離課税となるものがあります。以下の説明は、為替予約なしの場合です。
円に戻さなくても、課税される場面がある
外貨預金の税金で戸惑いやすいのは、為替差益が確定するタイミングです。
円に戻して利益を受け取った場合は分かりやすいでしょう。しかし、ドルを別の外貨へ替えたり、ドルのまま外国株を買ったりした場合にも、それまでの為替差益が課税対象になることがあります。
| 外貨預金から行う取引 | 為替差益の扱い |
|---|---|
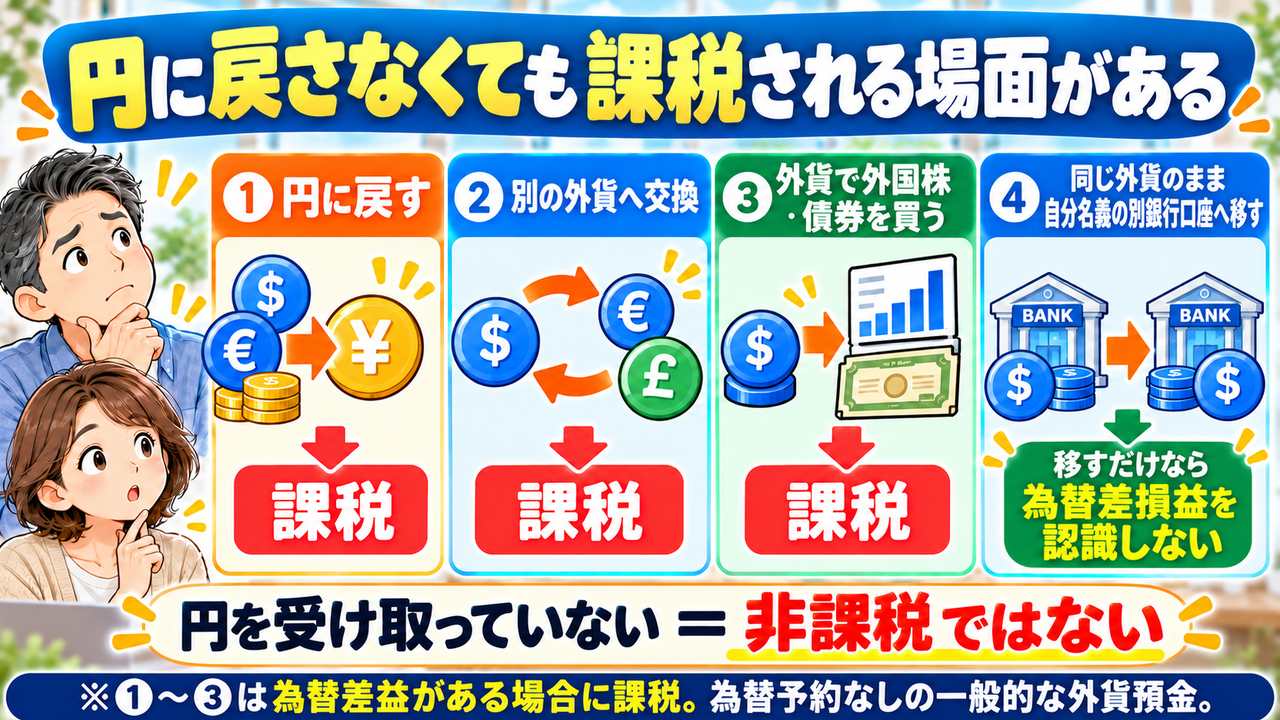
| 外貨を円に戻す | 差益があれば課税対象 |
| 米ドルをユーロなど別の外貨へ替える | 差益があれば課税対象 |
| 外貨で外国株や外国債券を買う | 差益があれば課税対象 |
| 外貨で海外の貸付用不動産を買う | 差益があれば課税対象 |
| 自分名義の別銀行の口座へ、同じ外貨のまま移す | 移すだけでは為替差損益を認識しない |
2026年6月16日、最高裁は、外国通貨を別の外国通貨へ交換したり、同じ外国通貨建ての有価証券を取得したりする取引について、円に戻していなくても、為替差益に係る所得が生じると判断しました。
新しく税金が導入されたわけではありません。従来の課税の扱いについて、最高裁が判断を示したものです。
外貨のまま投資を続けていると、円で利益を受け取った感覚がありません。それでも、日本の所得税は円換算額を基準に計算します。円を受け取っていないことと、課税されないことは同じではありません。
一方、米ドル預金を自分名義の別銀行へ米ドルのまま移す場合は、外貨の保有状態が実質的に変わらないため、その移動だけで為替差損益を認識する必要はありません。
ただし、移した先で円へ戻したり別の資産を購入したりすると、最初にその外貨を取得したときからの差益を確認することになります。銀行を移すと、取得時の記録が不要になるわけではありません。
旅行先の支払いは、個別に考える
旅行先で外貨預金に連動するデビットカードを使い、食事代を払った場合はどうでしょうか。
日経記事では、このような食事代は為替差益の課税対象にならないという税理士の見方を紹介しています。ただし、国税庁は、海外での買い物について個別に判断するとしています。
たとえば、転売目的でブランド品を購入する場合などは、課税対象になる可能性があります。「旅行中に使った外貨なら、すべて非課税」とは考えない方がよいでしょう。
税金を計算するには、取得時の記録が必要
為替差益を計算するには、外貨をいくらで取得したのかを把握しておく必要があります。
一度だけ円からドルへ替え、その全額を円に戻すなら、計算は比較的分かりやすいでしょう。ところが、異なるレートで何度も買い増し、その一部を別の通貨へ替えたり、外国株の購入に使ったりすると、取得価額の計算が複雑になります。
銀行が利息の税金を差し引いてくれても、為替差益の計算と申告まで任せられるとは限りません。
取得した日、通貨、外貨額、円で支払った金額、適用レート、手数料を記録しておく。外貨を使ったときにも、取引日、外貨額、取引内容、円換算額を残しておく。そうした準備が必要です。
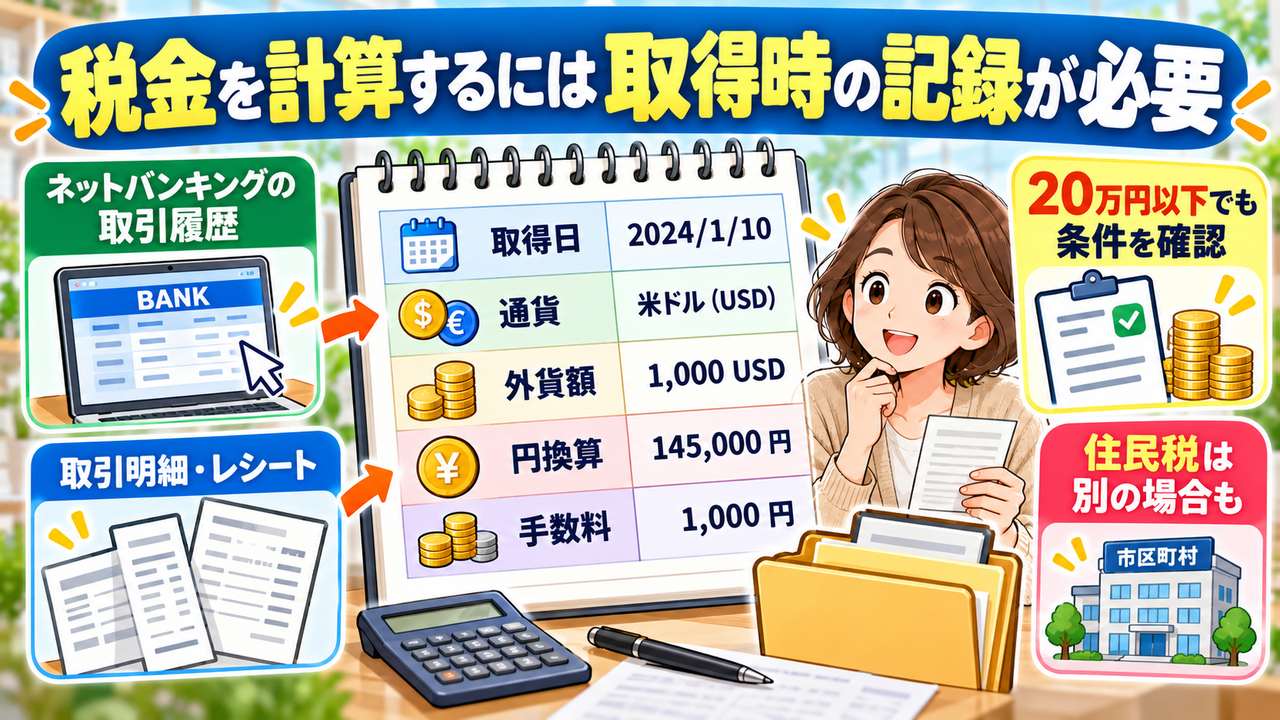
インターネットバンキングの履歴は、いつまでも閲覧できるとは限りません。同じ外貨のまま銀行を移した場合も、取得時の情報が移転先へ引き継がれると考えず、自分で保管しておくことが大切です。
「円に戻すときに調べればよい」と思っていると、その前に課税対象となる取引をしていたり、必要な記録が見られなくなったりすることがあります。
20万円以下の申告不要にも、条件がある
給与収入が2,000万円以下で、給与を1か所から受け、年末調整が済んでいる場合などは、給与所得・退職所得以外の所得の合計が年間20万円以下なら、原則として所得税の確定申告は不要です。
この20万円は、外貨預金の為替差益だけの枠ではありません。ほかの申告対象となる副収入などと合わせて判断します。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。医療費控除などを受けるために所得税の確定申告をするなら、20万円以下の為替差益も含めて申告する必要があります。
逆に為替差損が出ても、雑所得の赤字を給与所得と相殺することはできません。利益が出たときと損失が出たときで、扱いが対称になるわけではないのです。
運用の税金と、確定申告による社会保険料への影響については、次の記事で整理しています。
高い金利だけで、手取りは決まらない
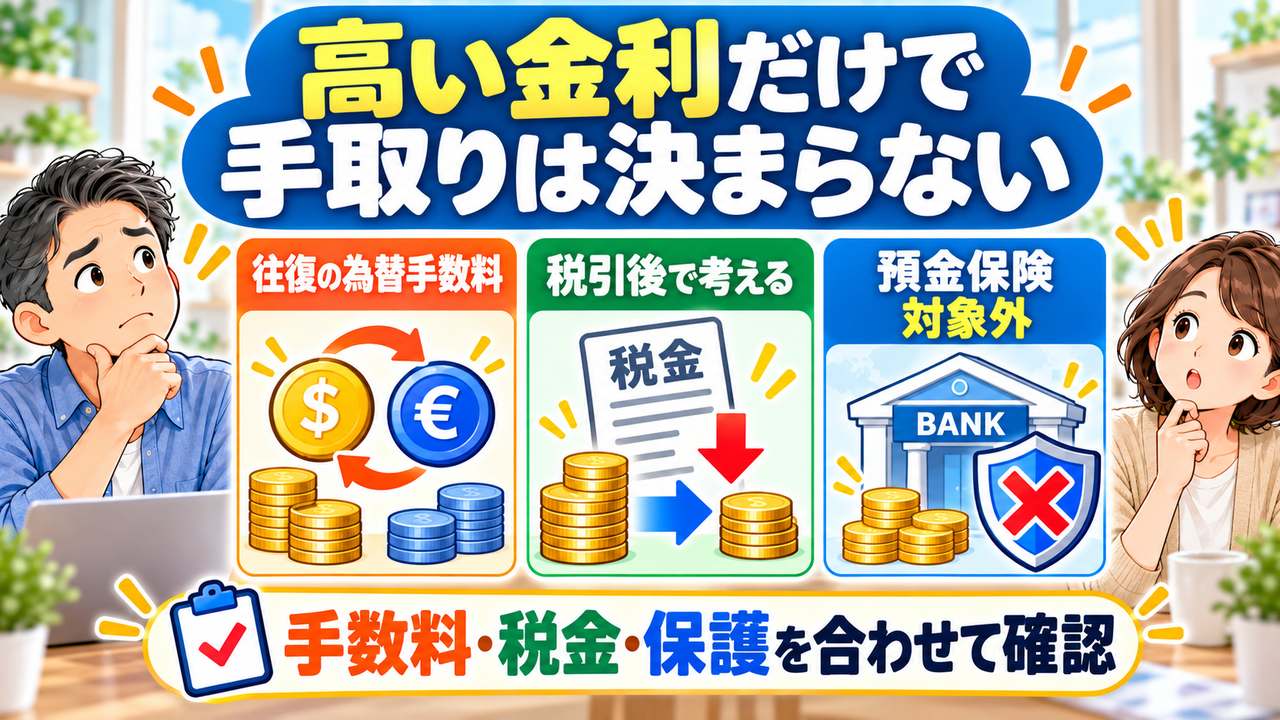
税金に加え、外貨預金では為替手数料と銀行破綻時の保護も確認しておきたいところです。
為替手数料は、往復で確認する
円から外貨へ替えるときと、外貨から円へ戻すときには、通常、為替手数料がかかります。手数料は、適用される為替レートに含まれていることが多いため、目に入りにくい費用でもあります。
三菱UFJ銀行の通常の米ドル為替手数料を例にすると、窓口は1ドル当たり片道1円、インターネットバンキングは片道25銭です。取引方法やキャンペーンによって条件が変わるため、契約時の往復の費用を確認する必要があります。
市場の為替レートが1ドル=150円で変わらず、片道1円の手数料で1万ドルを購入して円へ戻すとします。購入に151万円、円へ戻した受取額は149万円となり、利息を除けば手数料による差は2万円です。
往復2円の手数料は、1ドル=150円に対して約1.3%に相当します。金利と比較するときも、この費用を含めて考える必要があります。
つまり、表示された金利だけでは判断できません。税引後の利息、為替による増減、往復の手数料を合わせて、円でいくら残るかを確認する必要があります。
外貨預金は、預金保険の対象外
日本の預金保険制度では、利息の付く普通預金や定期預金などは、預金者1人につき1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息が保護されます。一定の要件を満たす決済用預金は、全額保護です。
一方、外貨預金は、国内の銀行に預けていても預金保険の対象外です。銀行が破綻した場合、全額の返済が保証されているわけではありません。
海外の銀行へ預ける場合には、その国の預金保護制度や、自分の預金が保護対象となるかも別に確認します。
「預金」という名前から円預金と同じ安全性を想像せず、保護の範囲まで確認して選ぶ必要があります。
円安への備えは、お金を使う目的から選ぶ
為替は、金利差や物価、景気、政治など多くの要因で動きます。中長期の方向を考える材料はあっても、円安が続くと決めてかかることはできません。
外貨預金は、外貨で見た残高が増えていても、円高になれば円換算額が減ることがあります。円へ戻す時期を選べないお金なら、なおさら注意が必要です。
そのうえで、外貨を持つ目的を分けて考えます。
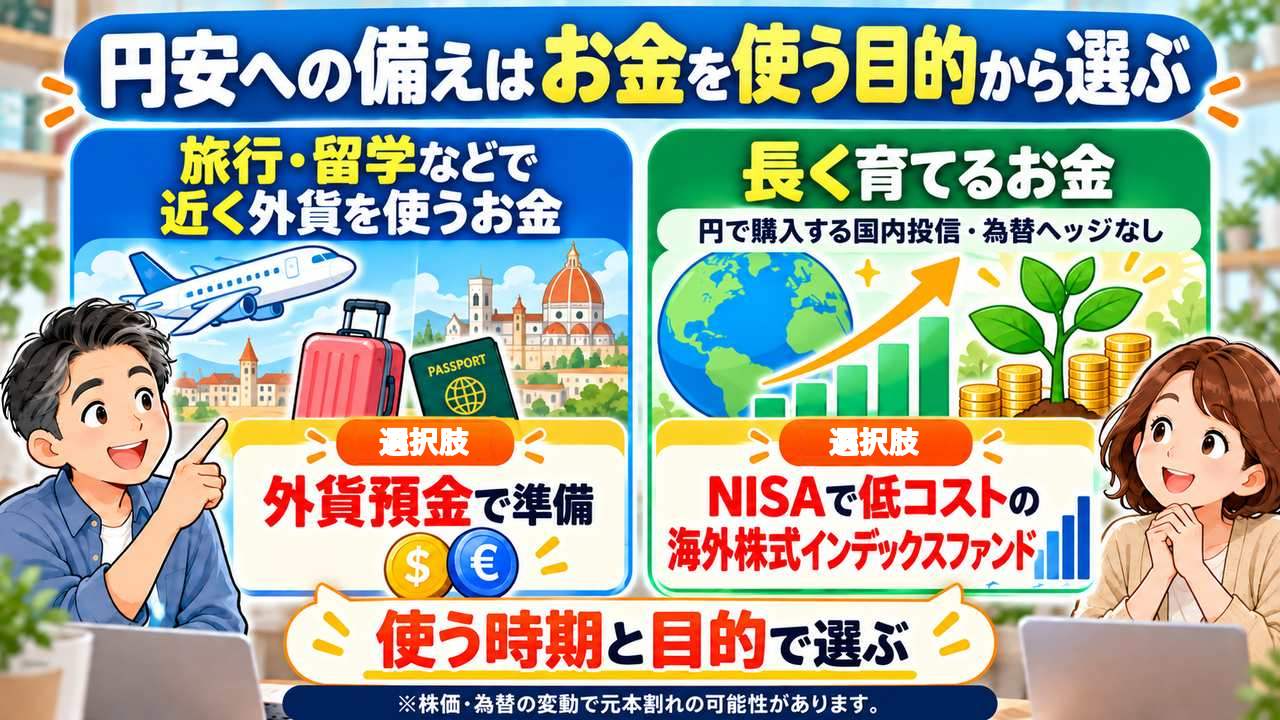
旅行や留学などで、近いうちに使う通貨と金額が決まっているなら、外貨預金を使って準備する方法があります。この場合は、円へ戻して利益を得ることより、必要な外貨を確保することが目的です。
一方、当面使わないお金を長期で育て、海外の資産にも分散したいのであれば、低コストの海外株式インデックスファンドも有力な選択肢になります。
円で購入できる国内の投資信託でも、為替ヘッジなしで海外株式を持つ商品なら、円以外の通貨の影響を受けます。株価などほかの条件が同じであれば、円安は円換算の評価額を押し上げ、円高は押し下げます。ただし、株価そのものが下がれば、円安でも資産が増えるとは限りません。
外貨預金でも利息を再投資すれば複利効果があります。海外株式ファンドの特徴は、それに加えて、企業の成長や配当の再投資による収益を期待できることです。その分、株価の大きな下落にも備える必要があります。
税務上の手続きにも違いがあります。円で購入する国内の投資信託なら、為替の影響は基準価額に反映され、売却益に含めて扱われます。源泉徴収ありの特定口座では原則として確定申告は不要で、NISA口座なら売却益や普通分配金に国内の税金はかかりません。
ただし、すでに保有している外貨を使って外国株を直接購入する場合は、その購入時に外貨の為替差益が課税対象になることがあります。円で投資信託を買う方法とは、分けて考えてください。
長期の資産形成であれば、低コストのインデックスファンドをNISAで保有する方法を検討する価値があります。ただ、旅行や留学のために近く使うお金を株式へ投じるのは、別の話です。使う時期と目的に合う方法を選ぶことが大切です。
まとめ――円安への不安だけで、商品を選ばない
外貨を持つことには、通貨の分散や将来の外貨支払いに備える意味があります。しかし、外貨預金を選ぶなら、金利だけでなく、往復の手数料、預金保険の対象外であること、税金と申告の手間まで確認する必要があります。
利息は銀行が税金を差し引いてくれても、為替差益は別です。円に戻す前に、別の外貨への交換や外国株の購入で課税される場合もあります。
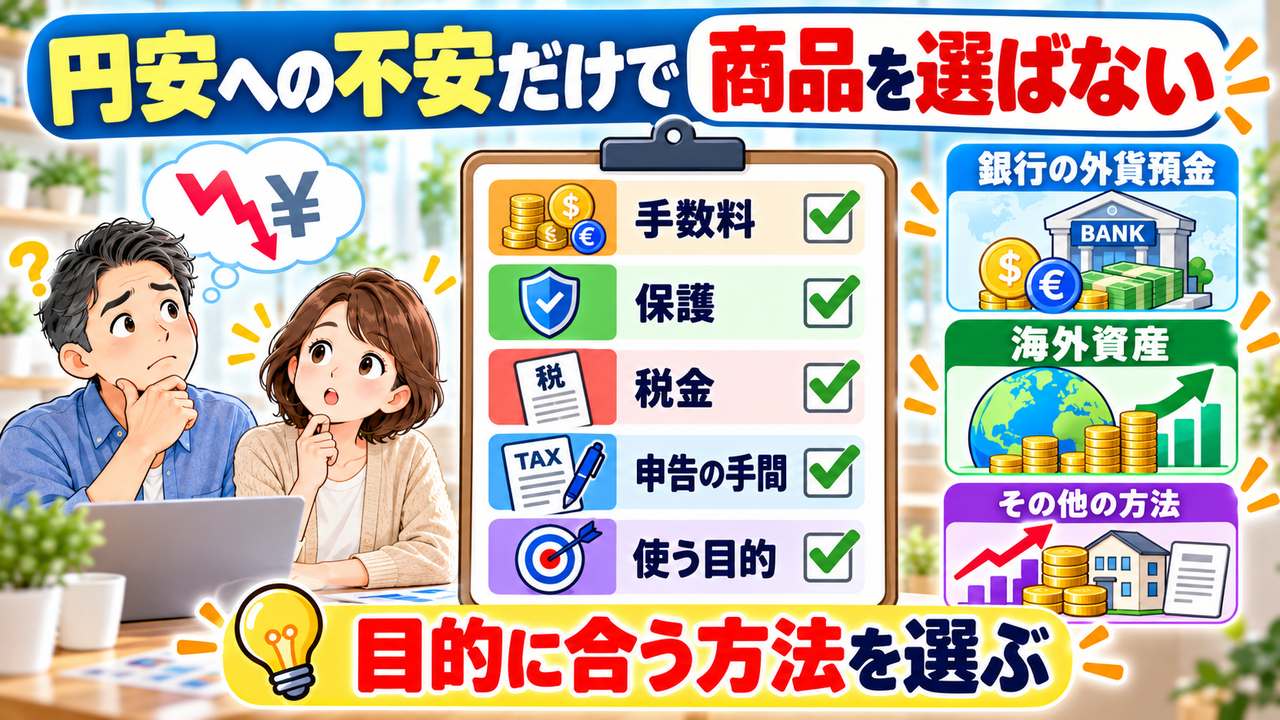
大切なのは、どれだけ円安になるかを予想することだけではありません。そのお金をいつ、どの通貨で、何に使うのか。そして、費用や税金を差し引いた後に、いくら残るのかを考えることです。
円安への不安を感じたときほど、勧められた商品をそのまま選ばず、外貨預金以外の方法も含めて比較する。そのひと手間が、自分の目的に合った資産の持ち方につながります。
※本記事は、日本の居住者を想定し、2026年10月時点の制度と公表資料をもとに一般的な情報を整理しています。個別の課税関係は、居住者区分、口座の所在地、為替予約の有無、所得や取引内容などによって異なります。手数料や金利は変更される場合があります。投資信託には元本割れの可能性があり、過去の実績は将来の成果を保証しません。実際の申告については、税務署や税理士等へご確認ください。
出典・参考資料
- 日本経済新聞「マネーのまなび ニュースが分かる 外貨預金、課税場面広く」(2026年9月12日)
- 最高裁判所「令和5年(行ヒ)第366号 所得税更正処分等取消請求事件」(2026年6月16日判決)
- 国税庁「外貨建預貯金の預入及び払出に係る為替差損益の取扱い」
- 国税庁「預け入れていた外貨建預貯金を払い出して貸付用の建物を購入した場合の為替差損益の取扱い」
- 国税庁「保有する外国通貨を他の外国通貨に交換した場合の為替差損益の取扱い」
- 国税庁「金融類似商品と税金」
- 国税庁「外国為替証拠金取引(FX)の課税関係」
- 国税庁「居住者に係る外国税額控除」
- 国税庁「給与所得者で確定申告が必要な人」のQ&A
- 金融庁「預金保険制度」
- 三菱UFJ銀行「為替手数料」