インデックス型が、アクティブ型を逆転した
2026年9月16日付の日本経済新聞に、投資信託の流れが変わったことを示す記事が掲載されました。国内外の株式に投資する日本の投資信託で、指数に連動する「インデックス型」の純資産総額が、「アクティブ型」を初めて上回ったというものです。
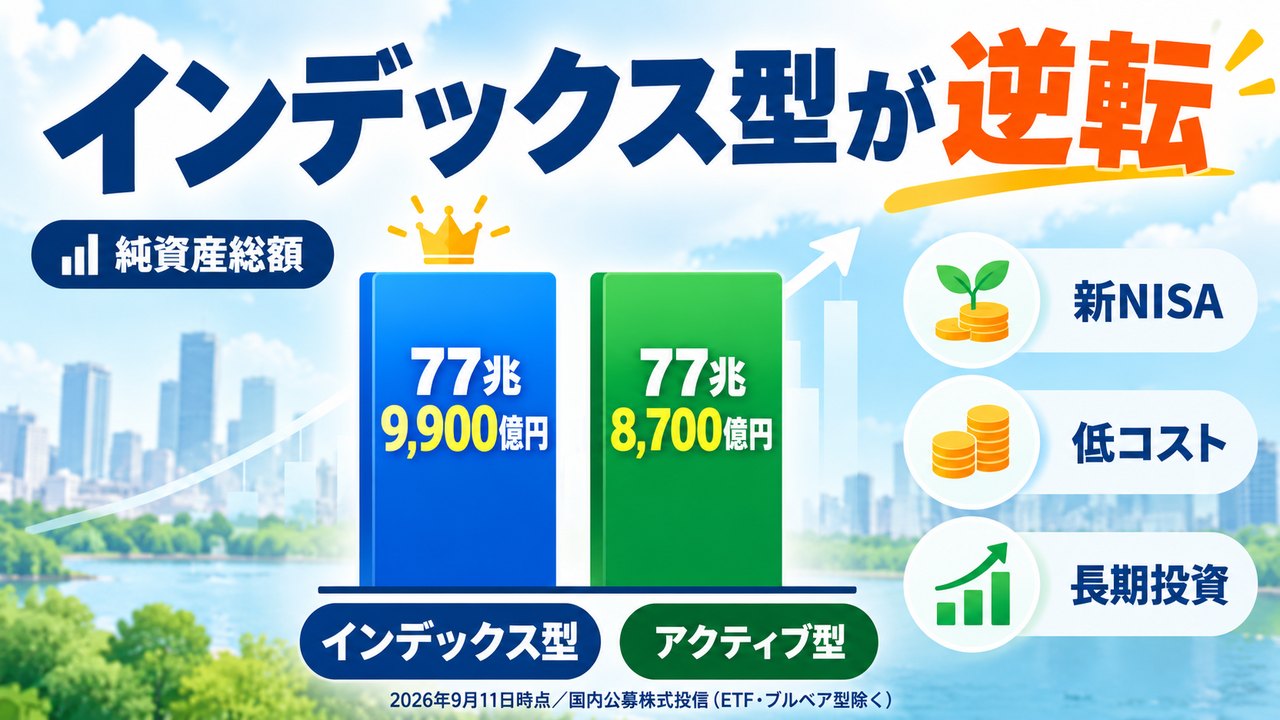
モーニングスター・ジャパンの協力による集計では、9月11日時点でインデックス型が約77兆9,900億円、アクティブ型が約77兆8,700億円。対象はブル・ベア型と上場投資信託(ETF)を除く株式投信で、投資信託全体を指しているわけではありません。
過去20年で、インデックス型の純資産総額は約30倍、アクティブ型は約4倍に増えました。新NISAが始まった2024年以降、インデックス型の増加が勢いづいています。
紙面のランキングでは、9月11日時点のオルカンが約13.5兆円、eMAXIS Slimの米国株式(S&P500)が約12.5兆円。この2本だけで約26兆円に達しています。
純資産総額には、購入による資金流入だけでなく、株価や為替による評価額の変化も影響します。それでも、低コストの商品が広く選ばれるようになったことは、長期の資産形成にとって歓迎したい変化です。
今回は、どちらが人気かという話から一歩進めて、長期投資で効いてくる「手数料の差」と、いま持っている投資信託の確認ポイントを考えます。
インデックス型とアクティブ型は、何が違うのか
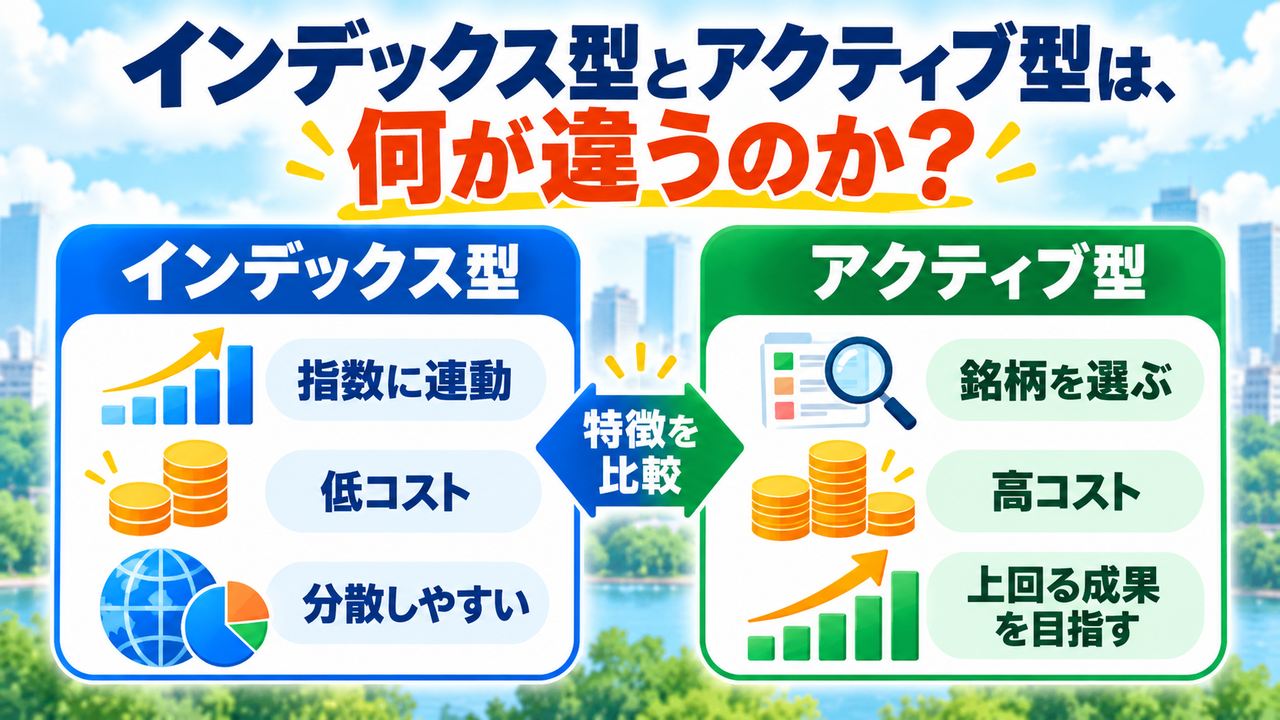
インデックス型は、TOPIXや米国のS&P500など、特定の指数に連動する運用成果を目指す投資信託です。指数に沿って投資するため、独自に投資先を調査・選別する負担を抑えやすく、一般に運用コストは低めです。
アクティブ型は、運用担当者が企業の業績や株価などを分析し、投資先や組入比率を選ぶ投資信託です。指数を上回る成果を目指すものが多く、調査や分析に費用がかかる分、一般に運用コストは高めになります。
ただし、「インデックス型」という名前だけで、広く分散されているとは限りません。全世界株式を対象にするものもあれば、特定の業種や限られた銘柄に投資する指数に連動するものもあります。
日経のランキングにも、全世界株や米国株のファンドだけでなく、投資先を絞ったFANG+指数に連動する商品が入っています。指数連動型かどうかと、分散の広さは別に確認する必要があります。
比べるときの出発点は、同じような投資対象の商品かどうかです。全世界株と特定の業種に集中する投信では、値動きもリスクも違います。手数料だけを並べて、すべて同じ商品として比べることはできません。
手数料の年1ポイント差は、30年で約415万円になる
日経記事によると、集計対象の信託報酬の平均は、インデックス型が約0.39%、アクティブ型が約1.53%でした。インデックス型は、アクティブ型の約4分の1です。
これは平均なので、すべての商品に当てはまるわけではありません。ただ、運用中にかかり続ける費用に、大きな違いがあることは分かります。
「年1%くらいなら、たいした違いではない」と感じるかもしれません。しかし、長期投資では、差し引かれた費用だけでなく、そのお金を運用できなかった分も積み重なります。
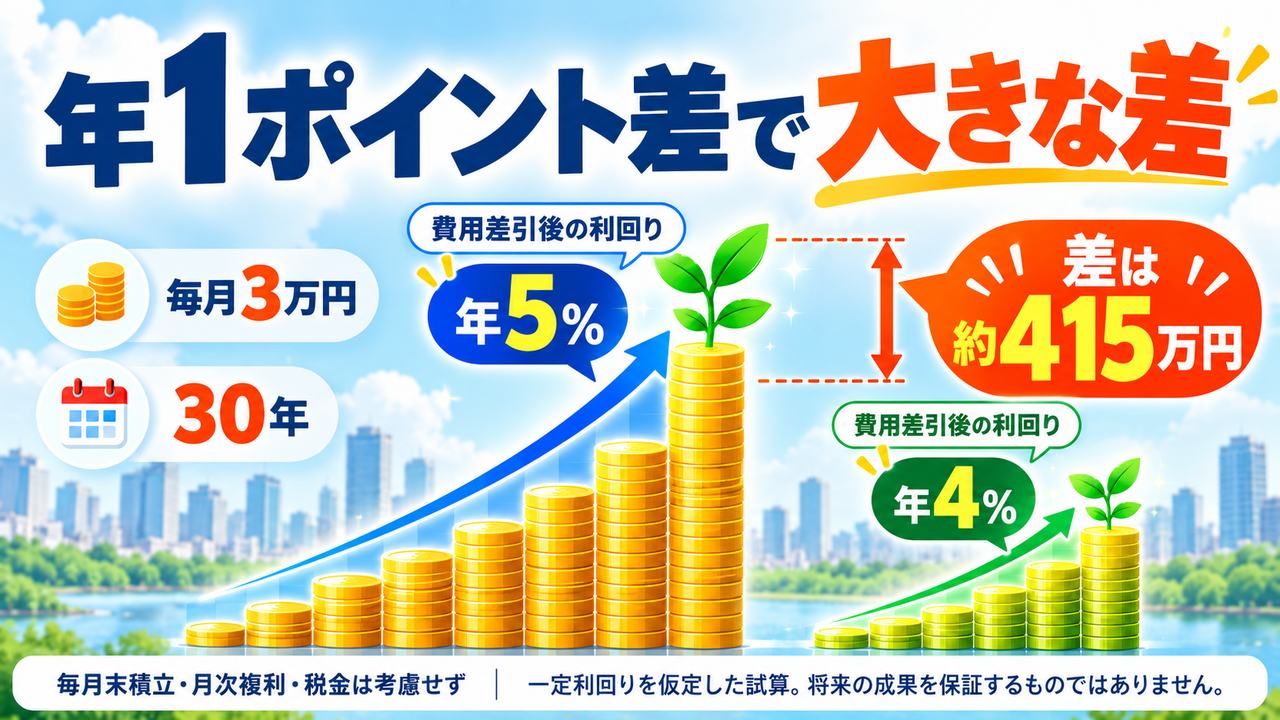
毎月3万円を30年間積み立てる場合を考えてみましょう。手数料を引く前の運用成果は同じで、費用の違いによって、差し引いた後の利回りが年5%と年4%になると仮定します。
| 手数料を差し引いた後の運用利回り | 30年後の資産額 |
|---|---|
| 年5% | 約2,497万円 |
| 年4% | 約2,082万円 |
| 差 | 約415万円 |
積み立てた元本は、どちらも1,080万円です。年1ポイントの利回り差でも、30年後には約415万円の違いになります。元本の4割近い金額です。
※毎月末に3万円を積み立て、年率を12で割った月利で複利計算したモデルケースです。利回りは一定と仮定し、税金は考慮していません。実際の信託報酬は日々の純資産額に応じて計上されるため、費用の影響を単純化した比較であり、将来の資産額を保証するものではありません。
この表は、「どのインデックス型でもアクティブ型より415万円増える」という意味ではありません。異なる商品では、費用を引く前の運用成果も変わるからです。
伝えたいのは、同じ運用成果を得られるなら、費用の低い方が、その分を手元に残せるということです。
将来のリターンは分かりません。しかし、信託報酬率は購入前に確認できます。運用がうまくいった年も、損失が出た年も、費用は差し引かれます。だからこそ、長期投資では低コストを重視する理由があります。
高い費用を上回る成果を、長期で続けるのは難しい
高い手数料でも、それ以上の成果があればよい。これは、そのとおりです。問題は、その成果が続くファンドを、購入する時点で選べるかどうかです。
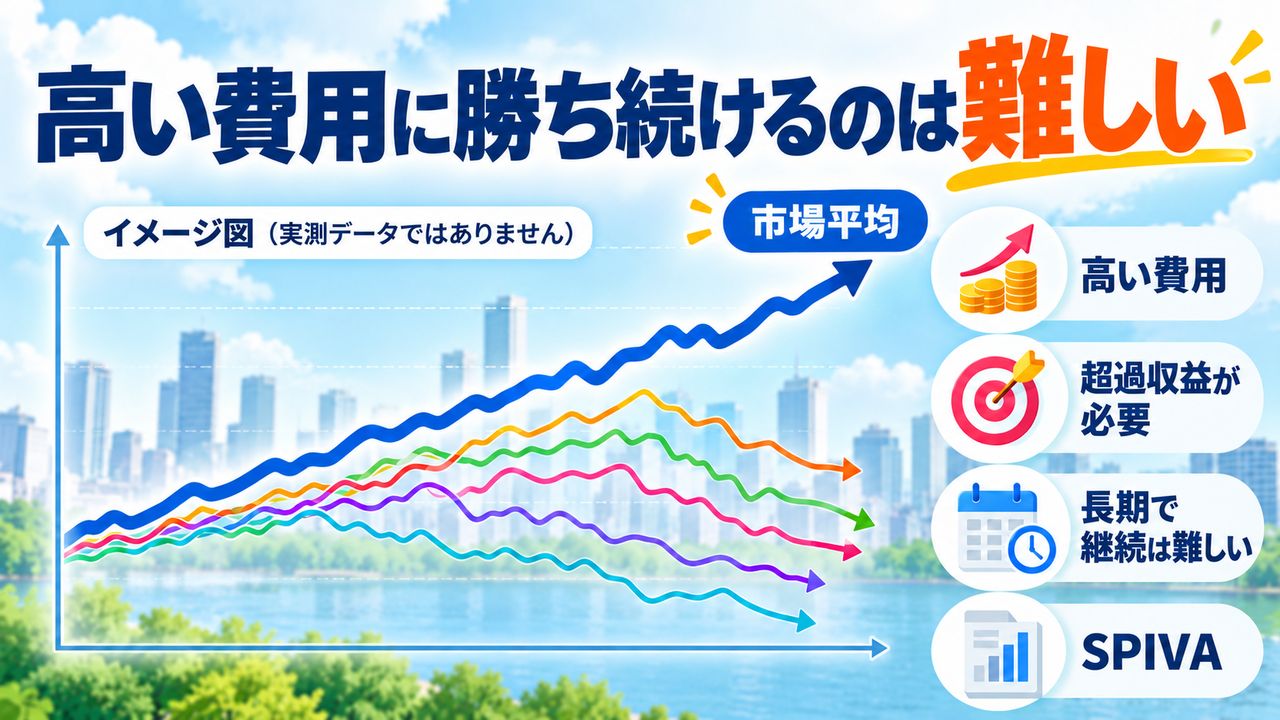
S&Pダウ・ジョーンズ・インデックスが公表するSPIVAは、アクティブファンドと、それぞれの投資対象に対応する指数の成績を比較しています。
2026年10月5日公表の日本スコアカード・2026年中期版によると、2026年6月末までの10年間で、指数を下回った日本大型株ファンドは約82%、日本中小型株は約67%、米国株は約93%でした。いずれも日本籍のアクティブファンドの分類別の結果です。
日本株では、米国株より指数を上回ったファンドが多く見られます。それでも、10年間では各分類の過半数が指数を下回りました。
また、同資料では、調査対象の全分類を合わせて、15年間存続したファンドは約46%でした。途中で償還や併合された商品もあります。現在残っている商品の成績だけを見ると、そうした商品を見落としてしまいます。SPIVAの指数を下回った割合は、存続したファンドだけに限定せずに集計されています。
ここから言えるのは、「アクティブ型は絶対に勝てない」ではありません。市場平均を上回る商品はあっても、将来も上回る商品を事前に選び、持ち続けることは簡単ではないということです。
高い費用を払うなら、それに見合う超過収益を保有期間全体で得る必要があります。低コストのインデックス型は、この難しい選別をせずに、選んだ市場の値動きを運用に取り込むための有力な方法です。
以前の記事では、GPIFでも市場平均を上回る運用が容易ではないことを取り上げました。個人の資産形成でも、特別な運用者を探す前に、費用を抑えて市場に参加する方法を考える価値があります。
アクティブ型が力を発揮する場面もある
長期の比較でインデックス型が有力だからといって、アクティブ型の役割まで否定する必要はありません。
最新のSPIVAでは、2026年前半に日本大型株ファンドの約7割が、比較対象の指数を上回りました。結果は、期間や市場環境によって変わります。
市場環境が運用にどう影響するかを考える参考になるのが、別の時期を扱ったSPIVAの2025年中期版です。同資料の3ページでは、2025年前半に業種ごとの成績差が大きく、業種への配分を選ぶことで指数を上回る機会があったと分析しています。
また、4ページでは、中小型株の指数が大型株の指数を4.9ポイント上回ったと説明しています。5ページでは、中小型株にも投資していた大型株のアクティブ運用者が、この時期に好成績を上げた可能性を指摘しています。これは同資料の分析であり、中小型株を組み入れれば必ず成果が上がるという意味ではありません。
市場全体を一定の比率で持つ指数とは違う配分を選ぶことが、報われる局面もあるわけです。ただし、それがどの相場でも続くとは限りません。
また、企業を調べ、価値に見合った株価かどうかを判断する投資家は、市場が価格を形成するうえで役割を担っています。日経記事も、インデックス投資の拡大によって、この「価格発見」の働きが弱まるのではないかという懸念を紹介しています。
ただ、市場にとって役割があることと、個人が高い費用の商品を持つべきかどうかは、別の判断です。
特定の投資対象や運用方針に納得し、費用やリスクも理解して選ぶのであれば、アクティブ型を使う考え方もあります。大切なのは、「プロに任せれば安心」という説明だけで決めず、高い費用を払う理由を自分で確認することです。
インデックス型でも、中身と費用を確認する
インデックス型は元本を保証する商品ではありません。市場が大きく下がれば、資産も大きく減ります。低コストであっても、近いうちに使うお金を株式へ投じてよいわけではありません。
また、同じ指数に連動する投資信託でも、費用や運用の状況は異なります。
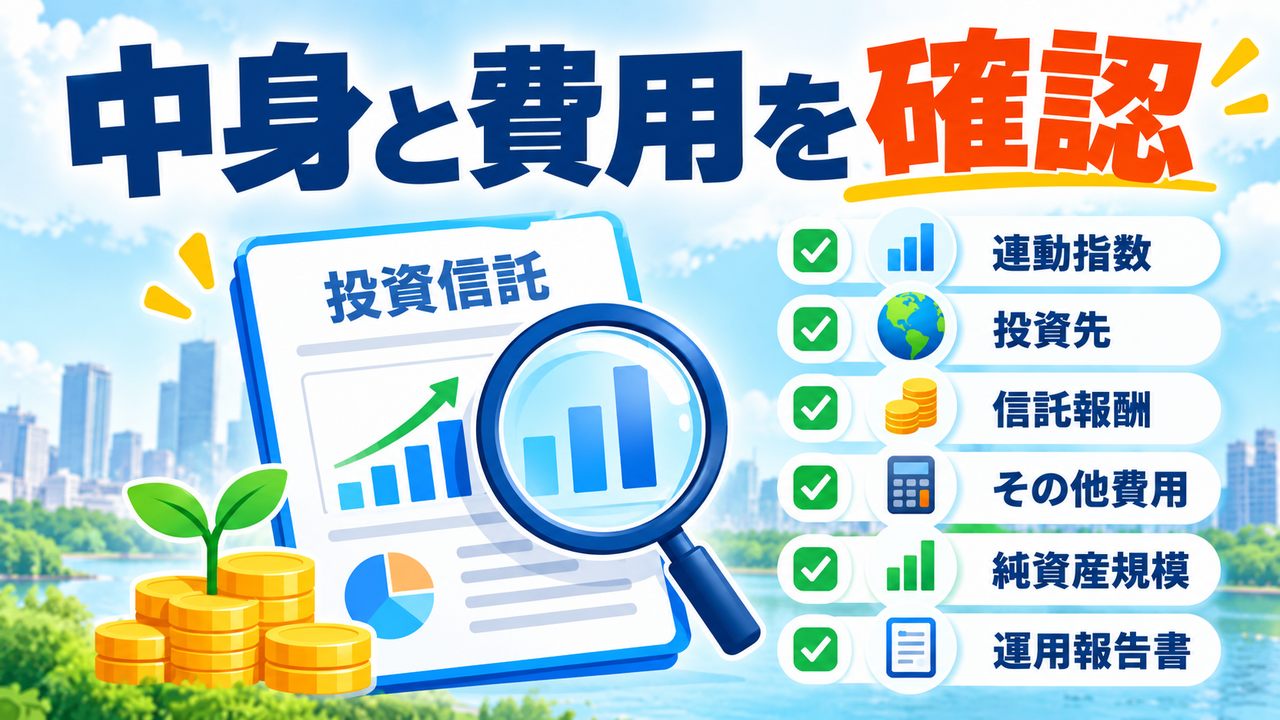
まず確認したいのは、何の指数に連動するのか、どの国や業種、銘柄へ投資するのかです。全世界株式でも、各国へ均等に投資するわけではありません。米国株のファンドを複数持っても、投資先が重なっていれば、思うほど分散は広がりません。
次に、信託報酬とその他の費用です。信託報酬は保有中に継続してかかる費用ですが、それだけが総コストではありません。運用報告書では、売買委託手数料や海外資産の保管費用なども含め、実際にかかった費用を確認できます。
指数との連動状況や純資産の規模も、確認する材料です。インデックス型でも指数と完全に同じ成果になるとは限らず、商品が途中で償還される可能性もあります。
商品を選べる環境が整った今は、窓口の説明だけでなく、目論見書や運用報告書を見ながら比較できます。販売会社にとって収入の大きい商品と、購入者にとって長期保有に適した商品は、必ずしも同じではありません。
一方、SNSで人気だから、低コストと紹介されているからという理由だけで選ぶのも十分ではありません。勧められた商品をそのまま買うのではなく、投資対象、費用、使う時期との相性を自分で確認する。その姿勢が大切です。
オルカンやS&P500を選ぶときの考え方は、次の記事でも整理しています。
まとめ――いま持っている投信の費用を確認する
長期の資産形成の中心として、広く分散された低コストのインデックスファンドは、有力な選択肢です。今回の逆転は、そうした商品が広く選ばれるようになった節目として、歓迎したいニュースです。
ただし、人気や純資産額だけで商品の良し悪しが決まるわけではありません。アクティブ型にも成果を上げる商品はあり、インデックス型にも投資先を絞った商品があります。
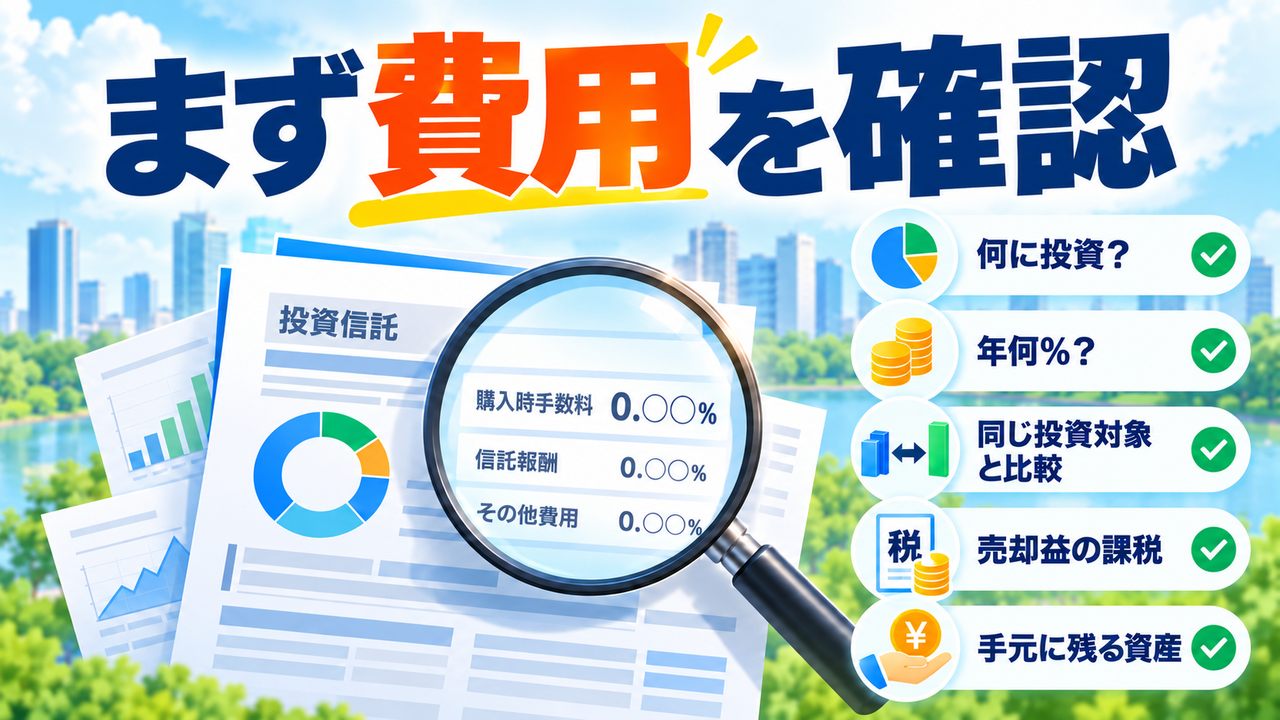
いま持っている投資信託は、何に投資し、信託報酬は年何%か。購入時の費用や、その他の費用はどうなっているか。まずは、そこを確認してみてください。
費用が高いと分かっても、すぐに売却する必要があるとは限りません。同じ投資対象の低コスト商品と比較し、売却益への課税や、自分が使っている口座の条件も含めて、見直すかどうかを考えます。
将来の運用成果は約束できません。しかし、払わずに済む費用を減らすことは、自分で判断できます。年1ポイントの違いでも、長い時間をかければ数百万円の差になる。その重みを知り、納得して商品を選ぶことが、手元に残る資産を増やすための一歩になります。
※本記事は、2026年10月時点の公表資料をもとに、一般的な情報を整理しています。新聞の純資産額と平均信託報酬は、記事で示された対象・時点の数字であり、現在の値とは異なる場合があります。試算は一定の条件を置いたモデルケースです。投資信託には元本割れの可能性があり、過去の成績や試算は将来の成果を保証しません。実際の商品選択では、最新の目論見書や運用報告書で投資対象、費用、リスクをご確認ください。
出典・参考資料
- 日本経済新聞「投信、指数連動型が過半に」(2026年9月16日。データ出所:モーニングスター・ダイレクト)
- S&Pダウ・ジョーンズ・インデックス「SPIVA Japan Mid-Year 2026」(2026年10月5日公表、2026年6月末までの比較)
- S&Pダウ・ジョーンズ・インデックス「SPIVA Japan Mid-Year 2025」(業種別の成績差と中小型株の影響、生存者バイアスへの対応について。本文3~5ページ・8ページ)