お金の相談で、よく話題になるのが「持ち家と賃貸、結局どちらがお得なのか」という問いです。持ち家派と賃貸派に分かれ、昔から議論が続いています。
先に結論を言うと、どちらが得かは一律には決まりません。人それぞれ価値観が違いますし、どこで、どんな家に、どれくらい住むかによって結果も変わるからです。
日本経済新聞の2026年10月9日の記事では、2025年の国勢調査で、民間の賃貸住宅に住む世帯の割合が初めて3割を超えたことが紹介されていました。
この数字を入り口に、住まいを選ぶときの考え方を整理します。後半では、娘の大学進学時に中古マンションを購入し、娘が4年間住んだ後に6年間貸し、ほぼ購入価格で売却した経験も紹介します。
住まいは、買うか借りるかだけでなく、その先にどう使い、どう手放すかまで考えると、選び方が変わってきます。
国勢調査で見る「民間賃貸3割超」
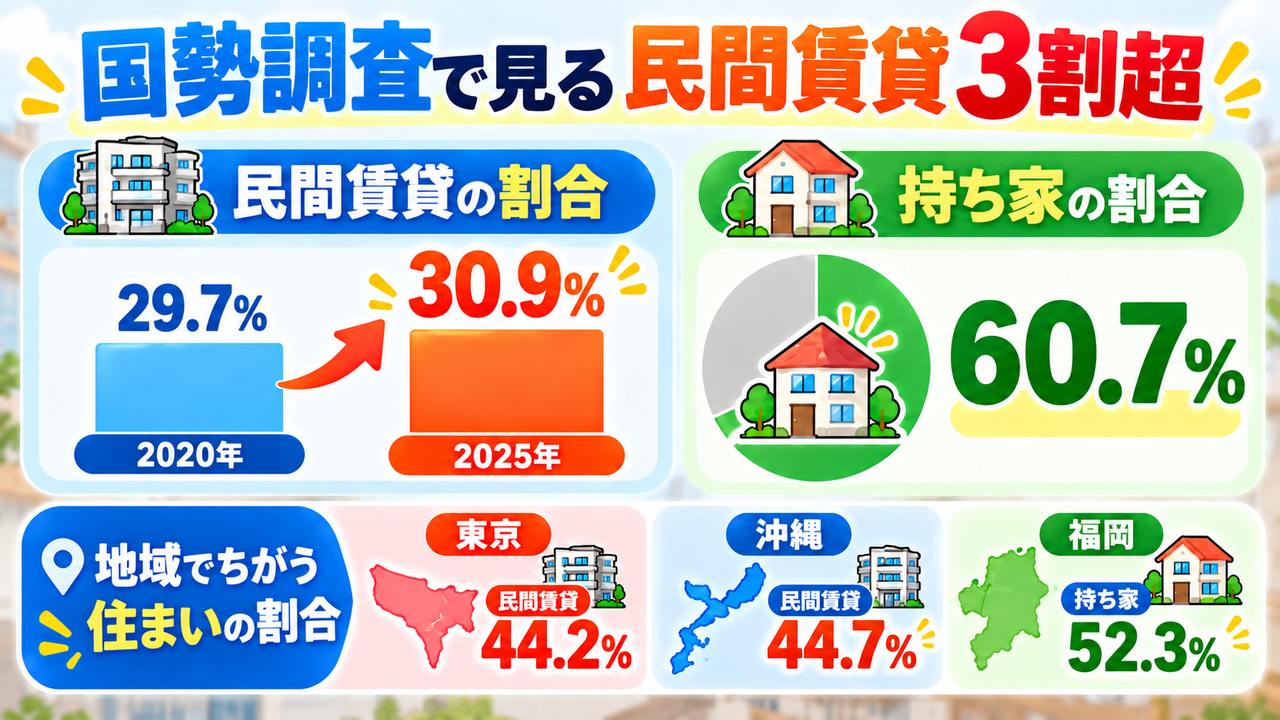
2025年の国勢調査によると、民間の賃貸住宅に住む世帯の割合は30.9%でした。2020年の29.7%から1.2ポイント上がり、比較できる1970年以降で初めて3割を超えています。
一方、持ち家率は60.7%で、前回から0.7ポイント下がりました。
| 住まいの種類 | 世帯の割合 |
|---|---|
| 持ち家 | 60.7% |
| 民営の借家 | 30.9% |
| 公営・UR・公社の借家 | 4.3% |
| 給与住宅(社宅・公務員宿舎など) | 2.7% |
| 間借り | 1.4% |
※対象は「住宅に住む一般世帯」約5,637万世帯です。「3割超」は民営の借家の割合で、公営住宅や社宅などは別に集計されています。
地域差も大きく、民間賃貸の割合が4割を超えたのは、沖縄の44.7%と東京の44.2%でした。東京23区では48.3%と、ほぼ半数です。持ち家率は秋田が77.3%、富山が75.4%、山形が74.4%と高くなっています。
一方、今回の実例の舞台となる福岡県の持ち家率は52.3%です。東京、沖縄に次いで全国で3番目に低く、全国の60.7%を下回っています。
同じ日本でも、住宅価格や家族構成、地域の暮らし方によって、当たり前の住まい方は違います。全国平均や周囲の人の選択を、そのまま自分の基準にする必要はありません。
日経記事は、民間賃貸の割合が上がった背景に、住宅価格の高騰と単身世帯の増加を挙げています。
これに加え、持ち家を当然の目標としない暮らし方も、賃貸を選ぶ理由になっていると考えられます。かつては、結婚して、子どもを育て、家を建てるという生き方が、一つの理想とされていました。今は、家族の形も、仕事との関わり方も多様です。
転勤や転職に合わせて住み替えたい人もいれば、住まいに大きな資金を固定せず、別のことに使いたい人もいます。暮らし方がこれだけ変わってきたのですから、賃貸の割合が増えたことも、驚くより自然な結果だと感じます。
損得は、家賃と住宅ローンだけでは比べられない
「家賃を払うくらいなら、住宅ローンを返したほうがよい」という考え方があります。返済後に家が残ることは、持ち家の大きな利点です。
ただ、比べるべきなのは、毎月の家賃と返済額だけではありません。
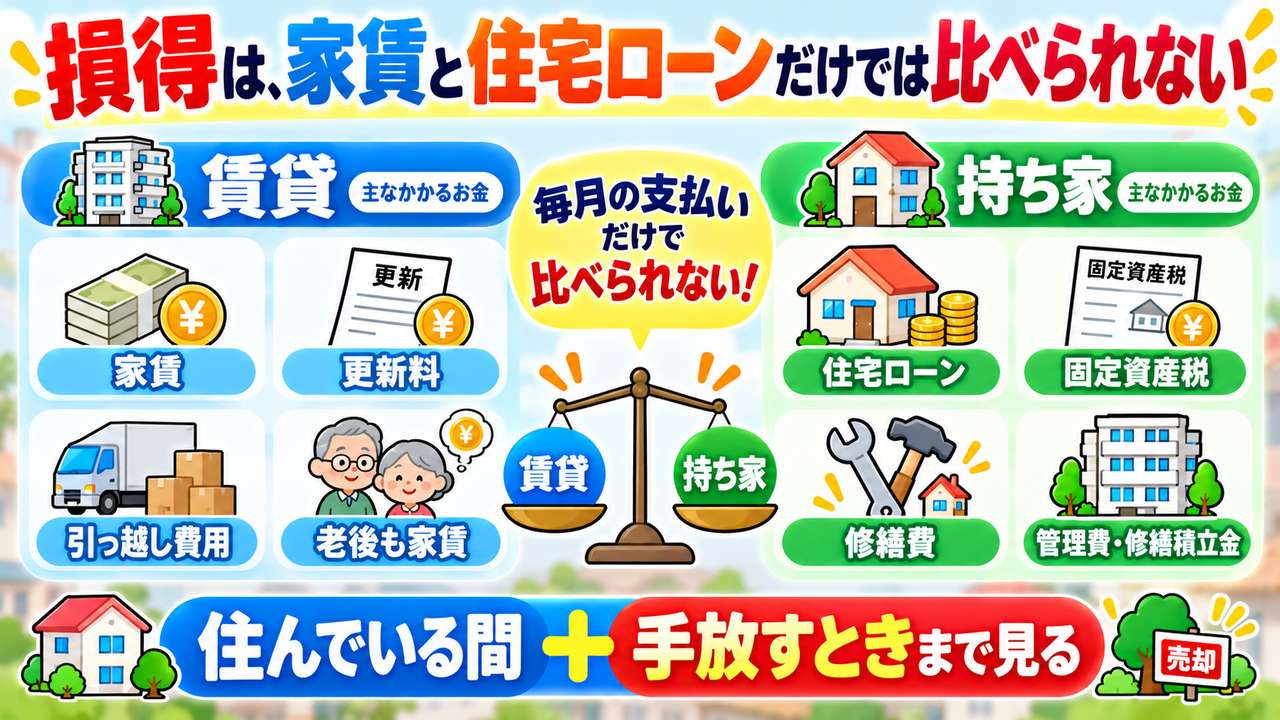
持ち家では、購入時の仲介手数料や登記費用、ローンの利息、固定資産税、火災保険料、修繕費などがかかります。マンションなら、管理費や修繕積立金も継続して払います。ローンを完済しても、こうした費用は残ります。
賃貸では、家賃のほかに、契約に応じて更新料や保証会社の利用料、住み替えの際の費用がかかります。そして、老後も家賃を払い続けることになります。
持ち家は、売却して資金を回収できる場合があります。そのため、購入代金の全額を、家賃と同じ意味で使い切る支出と考えるのも適切ではありません。一方で、いくらで売れるかは将来の話です。
住んでいる間にいくら払い、手放すときにいくら残るのか。そこまで含めて比べる必要があります。
買値と同じ金額で売れたとしても、売買の諸費用や保有中の支出まで戻るわけではありません。反対に、売値が下がっても、その間に快適に住めたことや、賃貸なら払っていた家賃まで含めると、判断は変わります。
関連して、住宅ローンを利用する場合は、金利が上がったときにも返済を続けられるかを確認しておきたいところです。
暮らしやすさを軸に、売りやすさも考える
住まいを選ぶとき、資産価値は重要です。ただし、資産価値の高い家と、自分たちにとって住みやすい家が、いつも一致するとは限りません。
人気の駅に近いマンションでも、家族には手狭かもしれません。広い家でも、通勤や通学に時間がかかれば、日々の負担になります。実家の近くに住みたい、静かな環境で暮らしたいという希望もあるでしょう。
マイホームの本来の目的は、自分や家族が快適に暮らすことです。将来の売値ばかりを優先して、毎日の暮らしを我慢するのでは、本末転倒です。
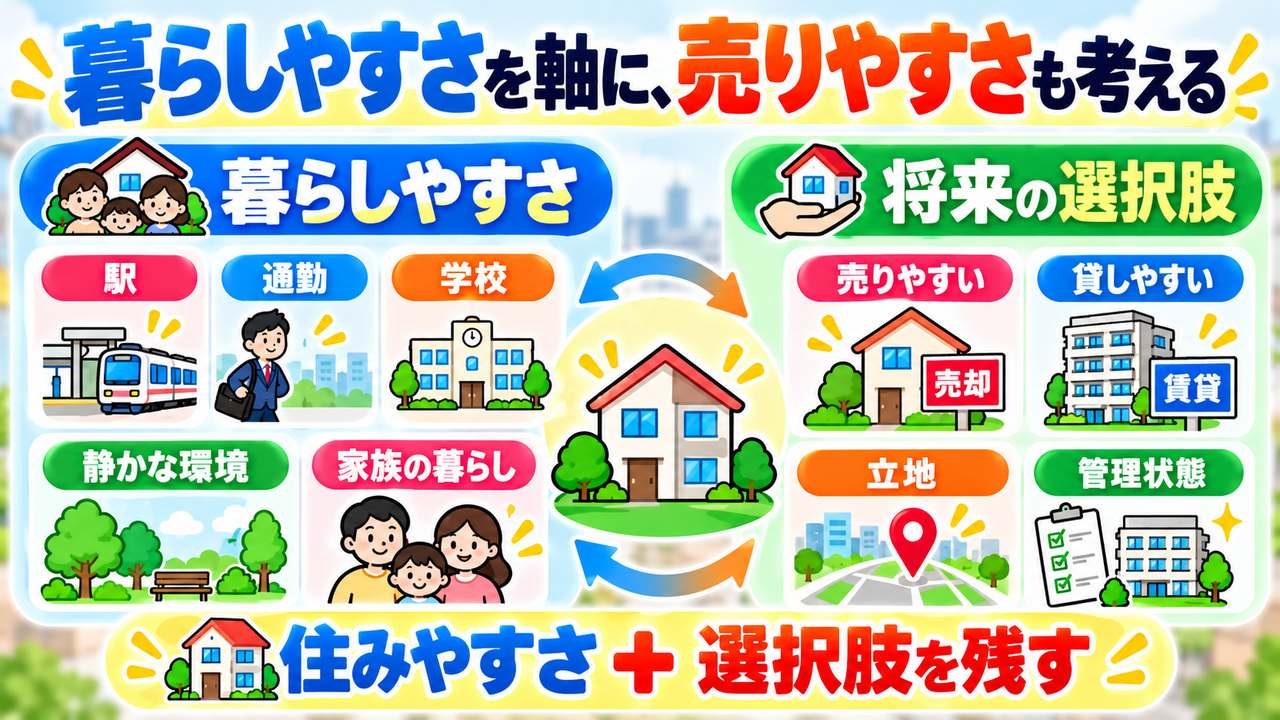
そのうえで、転勤や子どもの独立など、住み替える可能性があるなら、売りやすさ・貸しやすさも見ておきます。
暮らしやすさを軸に、将来の選択肢を残せるか。この二つを合わせて考えることが大切です。
家の価格は、立地や土地の価値、建物の状態、管理状況、市場の動きによって変わります。戸建てなら土地と建物を分け、マンションなら部屋だけでなく建物全体の管理も確認します。築年数だけで、資産価値を判断することはできません。
娘の大学進学で、部屋を「買った」話
ここで、私の家庭での経験を紹介します。FPとして家計相談に関わる一方、不動産オーナーとして、複数の物件の購入・賃貸・売却を経験してきました。貸す側としては、賃貸を選ぶ人が増えるのはありがたい流れです。ただ、それを理由に、住まいは賃貸のほうがよいと考えているわけではありません。
娘が大学進学を機に自宅を出ることになったときには、賃貸物件を借りる代わりに、中古マンションを購入しました。在学中の住まいとしてだけでなく、娘が出た後は貸すことも考えた選択でした。
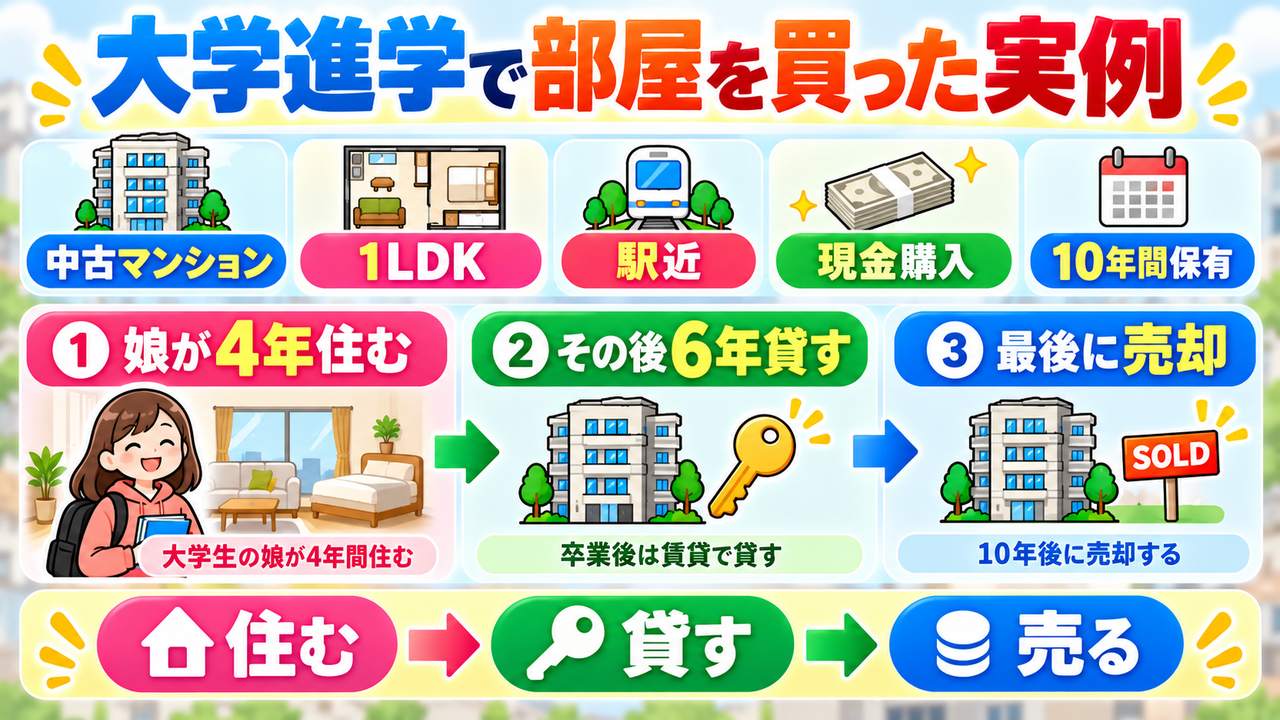
| 項目 | 内容 |
|---|---|
| 物件 | 福岡県内の主要都市にある中古マンション |
| 購入時の築年数 | 築22年 |
| 間取り | 一般的なワンルームより広い1LDK |
| 立地 | 中心部の駅や繁華街まで徒歩圏内 |
| 購入方法 | 現金購入 |
| 所有期間 | 10年(娘が居住4年、その後に賃貸6年) |
当時、この中古物件では金融機関から希望する条件の融資を受けるのは難しいと考え、ローンを使わず現金で購入しました。
重視したのは、娘が住むのに便利なことと、卒業して部屋を出た後にも需要があることです。学生だけでなく、社会人にも借りたい人がいる地区を選びました。
間取りも、一般的なワンルームより広めの1LDKにしました。娘の住み心地に加えて、社会人の単身者などにも選んでもらえる部屋を考えたからです。
築年数については、新築に近い物件よりも価格が落ち着いた中古を選ぶ考えがありました。ただし、築20年を過ぎれば、その後は値下がりしないという法則があるわけではありません。築年数は目安の一つで、立地や価格、管理状態などを合わせて考える必要があります。
物件探しを依頼したのは、以前から付き合いのある不動産会社です。希望を理解したうえで、丁寧に探してもらえたことも大きかったと思います。
不動産の交渉は、一筋縄ではいきません。相手のペースに流されず、必要な条件は譲らない度胸と、条件が合わなければ見送る決断力が求められます。信頼できる会社に相談しながらも、最後は自分で判断する必要があります。
黒字でも、持ち続けないという判断
購入後の4年間は娘が住み、卒業して部屋を出た後の6年間は賃貸に出しました。そして、築32年のときに、ほぼ購入価格で売却しました。
娘が住んでいた間は外部への家賃の支払いを抑え、その後は家賃収入を得て、最後に売却するという流れです。もちろん、所有している間の管理費や税金などは負担しています。
売却のきっかけは、管理費(共益費)と修繕積立金がかなり値上がりしたことでした。
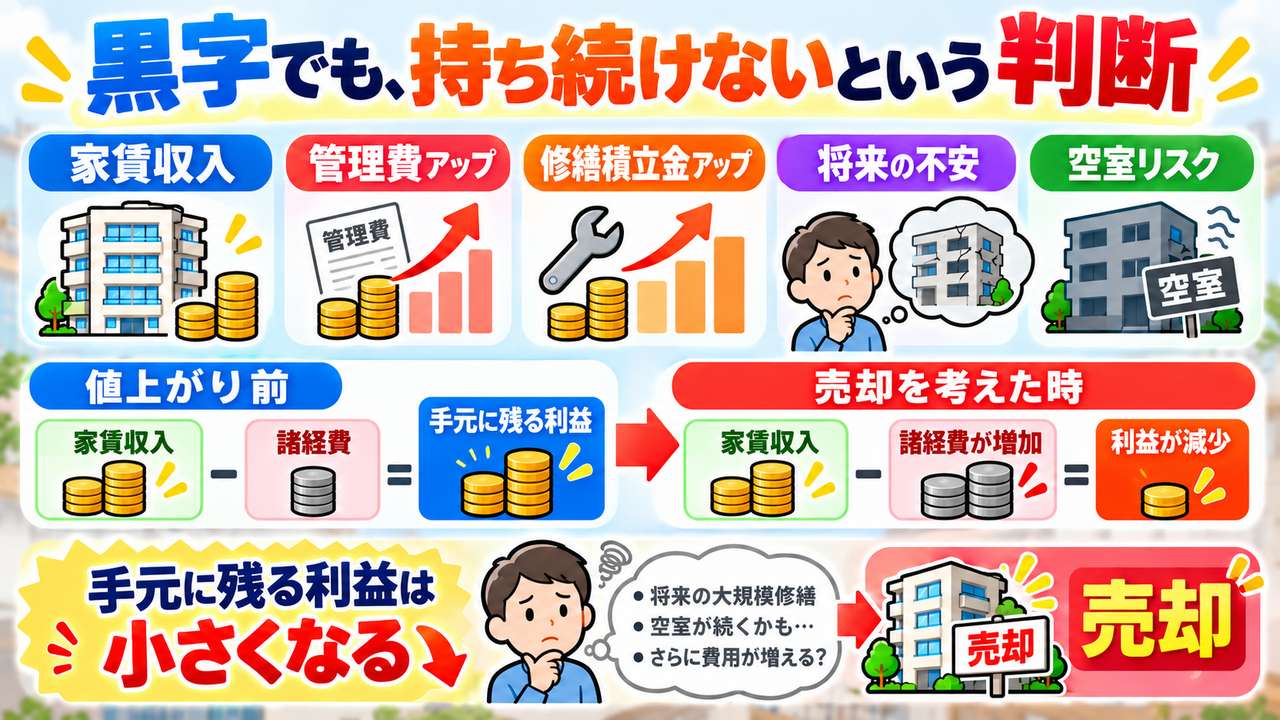
値上がりした後も収支はプラスで、持ち続けることはできました。それでも売ったのは、手元に残るプラスの金額が、これから抱える費用増や不安に見合わないと判断したからです。
築年数が進めば、建物や設備の修繕が必要になります。今後の負担が増えれば、家賃収入が同じでも、手元に残る金額は小さくなります。入居者が退去した後の空室や、次の募集に必要な費用も考えなければなりません。
過去にうまくいったことと、これからも持つ価値があることは、別の話です。
「まだ黒字だから持っておこう」ではなく、「今後の負担やリスクを引き受けても、持ち続けたいか」で考える。この判断は、不動産を所有するうえで大切だと感じています。
不動産を売り買いしてきた経験が、借りるのではなく、買って住み、その後に貸すという選択につながりました。
同じ方法を選ぶなら、費用と借入条件も確認する
「買って住み、貸して、売る」という方法は、一つの選択肢です。ただ、4年間の家賃がもったいないという理由だけで、購入をすすめるものではありません。
短期間で売ることになれば、売買の諸費用が重くなります。貸そうと思っても借り手が見つからない場合や、売りたいときに希望価格で売れない場合もあります。購入前には、売買価格だけでなく、家賃相場や管理費、修繕積立金、修繕計画まで見ておきたいところです。
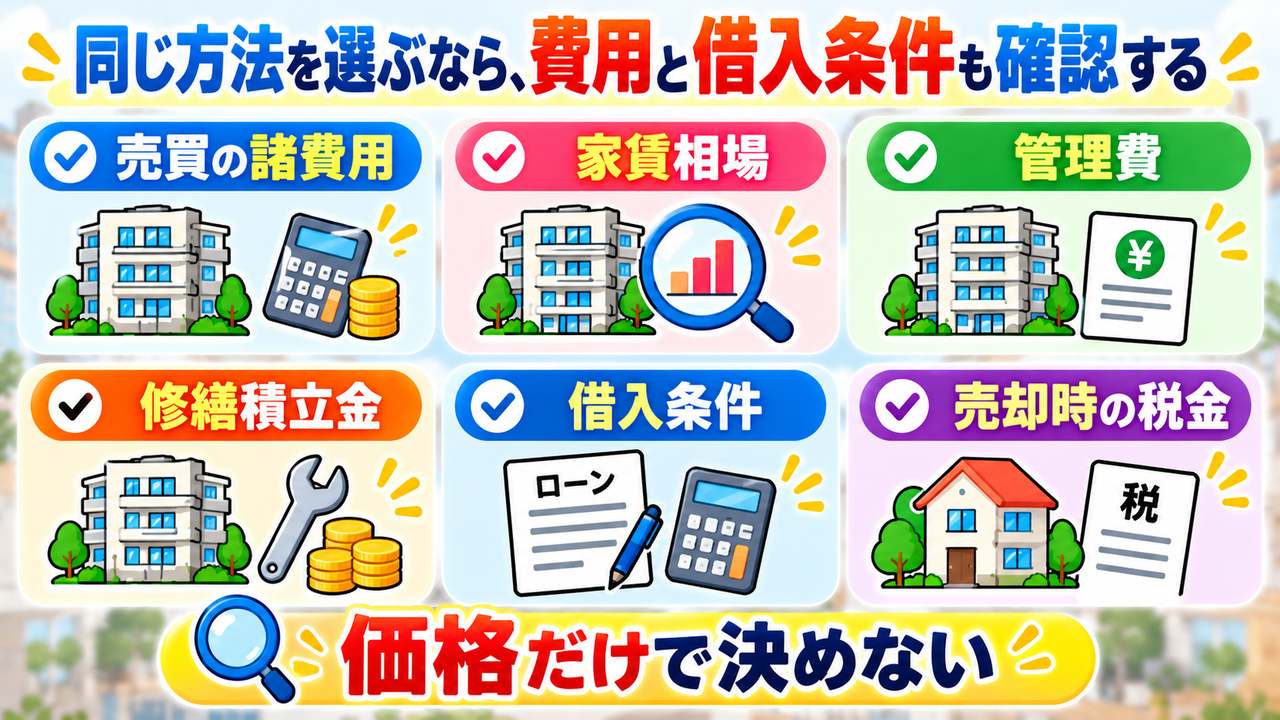
ローンで同じ方法を考える場合は、子どもの居住や、その後の賃貸利用が借入条件に合うか、金融機関への確認が必要です。
売却時の税金も確認が必要です。建物の取得費は、所有期間中の減価償却分を差し引いて計算するため、買値と同じ金額で売っても、税務上は利益が出て課税される場合があります。
こうした費用や条件まで含めて考えてこそ、自分の家庭でも成り立つ選択なのかが見えてきます。
不動産を保有するか手放すかの判断は、以前の記事でも整理しています。
賃貸を選ぶなら、老後の家賃まで計画に入れる
賃貸は、仕事や家族の状況に合わせて住み替えやすい暮らし方です。大きな購入資金を用意せずに住み始められ、建物全体の大規模修繕などを所有者として引き受ける必要もありません。
一方、老後も家賃を払う準備が必要です。今の収入で無理なく払えるかだけでなく、退職後の年金や資産で住居費を支えられるかも考えておきます。
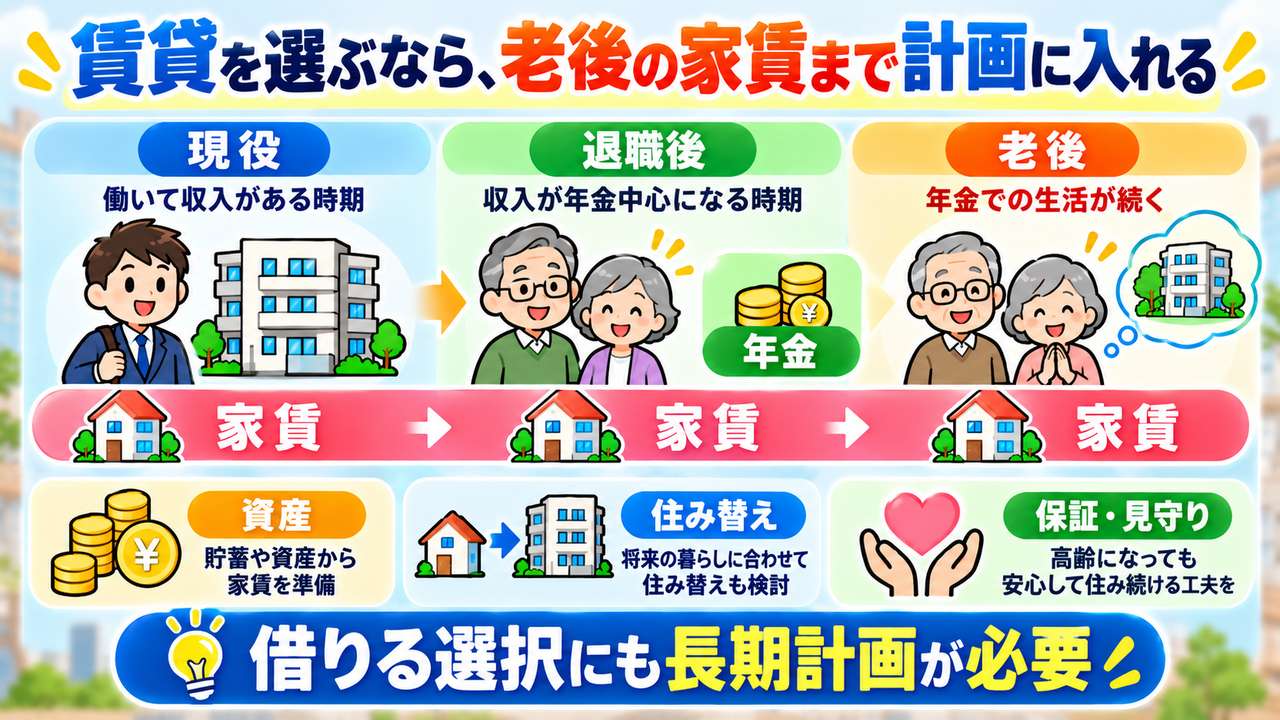
高齢になってからの部屋探しでは、収入や保証、見守り体制などによって選択肢が狭くなることもあります。50代以降は、長く住み続けられる場所や、住み替える場合の条件を早めに確かめておくと安心です。
持ち家なら、ローン完済後にも税金や修繕費が残ります。賃貸なら、退職後にも家賃が続きます。どちらを選んでも、将来の住居費がなくなるわけではありません。
買わないと決めることも、一つの住まいの計画です。その選択に必要な備えまで考えておきたいところです。
まとめ:暮らしに合う住まいを、変化に合わせて選ぶ
民間賃貸の割合が増えたから、賃貸のほうが正しいということにはなりません。持ち家も賃貸も、その家庭の暮らし方や資金計画に合っているかが大切です。
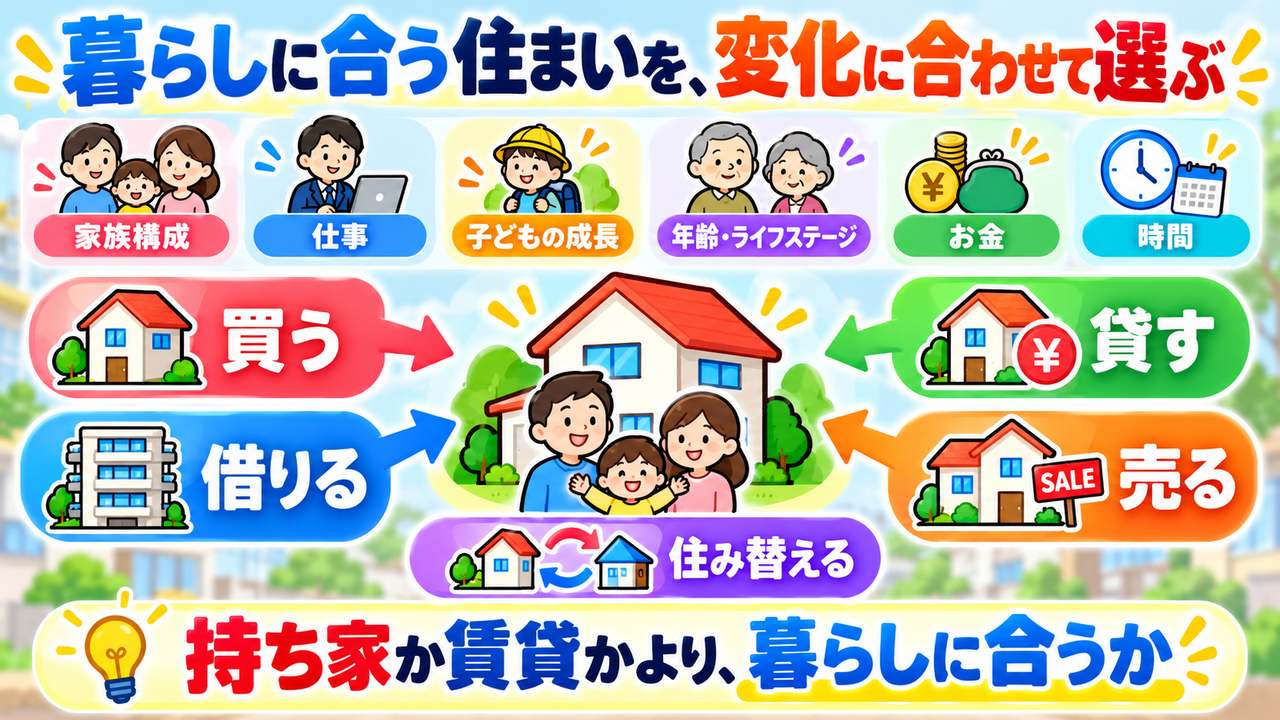
住むために買い、必要がなくなれば貸し、将来の負担に見合わなくなったら売る。今回の経験も、最初の選択をそのまま続けたのではなく、状況に合わせて使い方を変えてきたものでした。
住まいは、持ち家派か賃貸派かという立場を守るために選ぶものではありません。今の暮らしを大切にしながら、仕事や家族、年齢の変化に合わせて見直してよいものです。
家を持つことも、身軽でいることも、暮らしをよくするための手段です。自分たちがどんな毎日を送りたいかを、選ぶ基準にしてほしいと思います。
参考資料
- 日本経済新聞「国勢調査で読む日本の現在地③ 賃貸暮らし、初の3割超」(2026年10月9日)
- 総務省統計局「令和7年国勢調査 人口等基本集計」調査結果(住居の状況・住宅の所有の関係)
- 国税庁「No.3261 建物の取得費の計算」
- 住宅金融支援機構「フラット35 ご利用条件」(資金使途・目的外利用の注意事項)
注意書き
本記事は一般的な情報提供を目的としており、特定の物件の購入や不動産投資をすすめるものではありません。紹介した経験は個別の事例であり、同じ成果を保証するものではありません。不動産には価格下落、空室、修繕費の増加などのリスクがあります。税金の扱いは所有・利用状況などによって異なるため税務署や税理士へ、借入条件は金融機関へ確認してください。制度や数値は2026年10月時点の情報です。