このブログは、今回で記事番号100の節目を迎えました。読んでくださっている皆さまに、心からお礼を申し上げます。
これまで、家計管理、保険、年金、資産運用、住まいなど、お金に関わるさまざまなテーマを取り上げてきました。制度や商品の仕組みを知り、数字の中身を確かめ、自分と家族の暮らしに合うものを選ぶ。そのための判断材料を届けたいという思いで書いています。
節目となる今回は、金融庁が不動産融資や超長期の住宅ローンを点検するというニュースから、住まいと借入れについて改めて考えます。
住宅や不動産の記事で、繰り返しお伝えしてきたことがあります。
「借りられる額」と「無理なく返し続けられる額」は違う。
金融機関の審査に通ることと、購入後も暮らしに余裕を持てることは、同じではありません。金利が動く今、この違いをもう一度、自分の家計に置き換えて確認していただきたいと思います。
金融庁は、何を点検するのか
金融庁は2026年9月15日、「2026事務年度金融行政方針」を公表しました。2026年7月から2027年6月までの金融行政で、何を重点的に確認し、取り組んでいくかを示したものです。
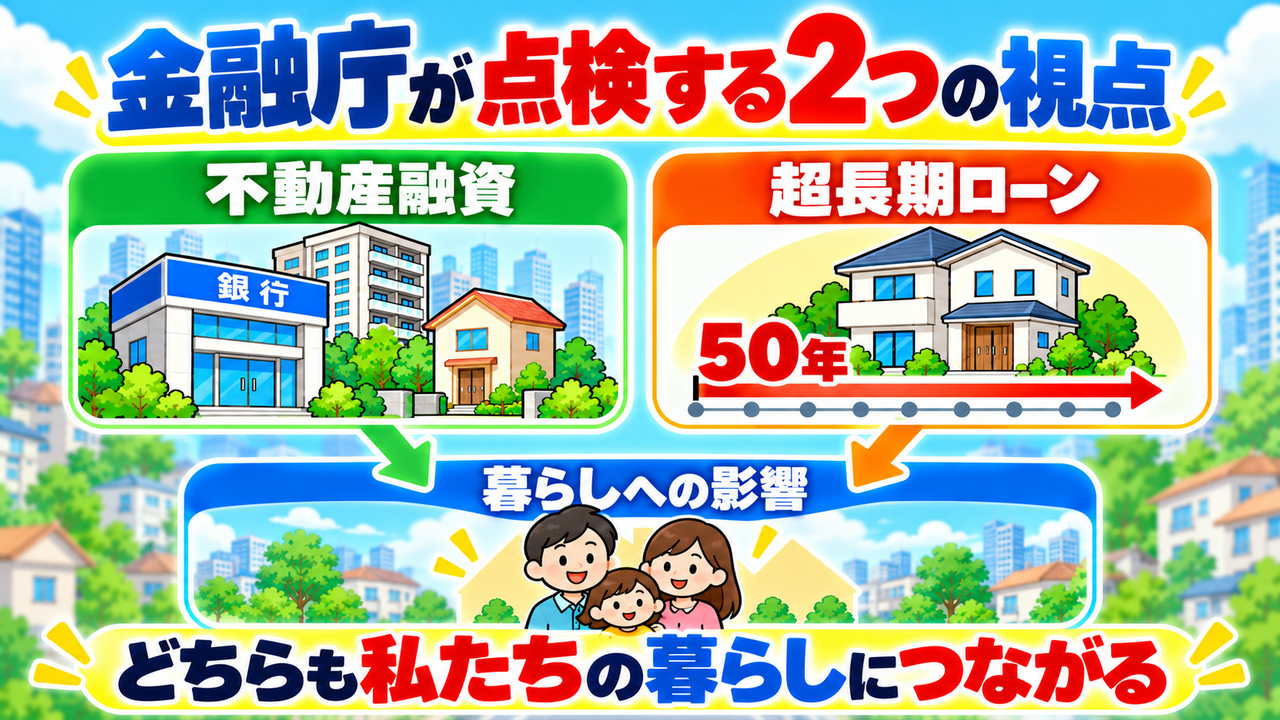
不動産に関わる内容には、大きく二つの視点があります。
一つは、国内の不動産業向け貸出などについて、金融機関の審査や融資後の管理、特定の分野に貸出が偏るリスクへの管理が機能しているかを確認することです。大口の融資や海外ファンド向け融資、データセンター向け融資を含むプロジェクトファイナンス(特定の事業が生む収益を主な返済原資とする融資)なども点検対象に含まれています。
もう一つは、従来より返済期間が著しく長い住宅ローンについて、借りる人の収入見込みなどに照らして適切なローンが組まれているかを、利用者保護の観点から注意深く確認することです。新聞では、50年などの超長期ローンへの対応として紹介されています。
背景には、不動産に流れ込む資金の拡大があります。9月16日の日経記事によると、国内銀行の不動産業向け融資残高は2026年6月時点で約123兆円。前年同月比で8%増え、2024年3月のマイナス金利解除以降では約2割増えています。
「不動産会社向けの話なら、自分には関係ない」とは言い切れません。不動産会社の仕入れや開発を支える融資は、住宅の供給や価格に関わります。市況の変化は、建設や住宅設備などの関連産業、地域の雇用にも波及します。
業界への融資を点検することと、個人の住宅ローンを点検することは、対象も目的も異なります。しかし、どちらも不動産を通じて暮らしにつながっています。
私は今回の方針を、これまで伝えてきた注意点を家計の立場から再確認する機会と捉えています。見るべきなのは、借りるときの条件だけでなく、その後も返し続けられる計画になっているかという点です。
50年ローンで軽くなるのは、まず月々の返済額です
物件価格が高くなると、借入期間を延ばして月々の返済額を抑えたくなります。同じ金額を借りるなら、35年より50年の方が、毎月の負担を小さくできます。
ただし、返済額を抑えられることと、家計全体の負担が軽くなることは別です。
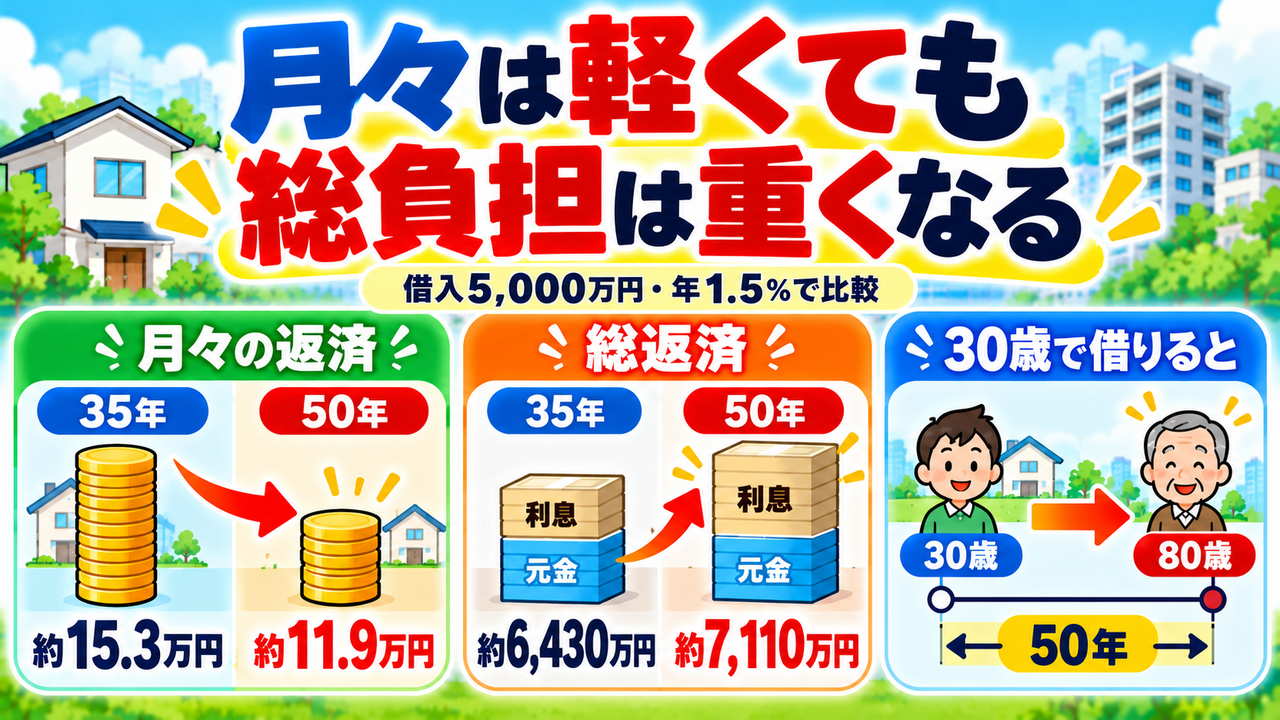
同じ借入額・同じ金利なら、期間を延ばすほど支払う利息は増えます。30歳で50年ローンを組み、予定どおり返し続けるなら、完済は80歳です。現役の収入がある期間と、返済を続ける期間が大きくずれることになります。
その間には、子どもの教育費、転職、病気、家族の介護、退職など、さまざまな変化があり得ます。住宅そのものにも、修繕や設備の交換が必要になります。
50年ローンという選択肢があること自体より、私は、期間を延ばさなければ買えない価格の住宅を、月々の返済額だけで選んでしまうことを心配しています。
「将来、収入が増えたら繰上返済する」「必要になれば売却する」という考えも、実行できる条件を確かめておく必要があります。収入の増加も、希望する価格での売却も、最初から約束されているわけではありません。
借入期間は、買える住宅の価格を引き上げるためだけに決めるものではなく、家計と人生の時間に合わせて考えるものです。
同じ5,000万円でも、金利と期間でこれだけ変わります
金利と返済期間の影響を、同じ借入額で比べてみます。
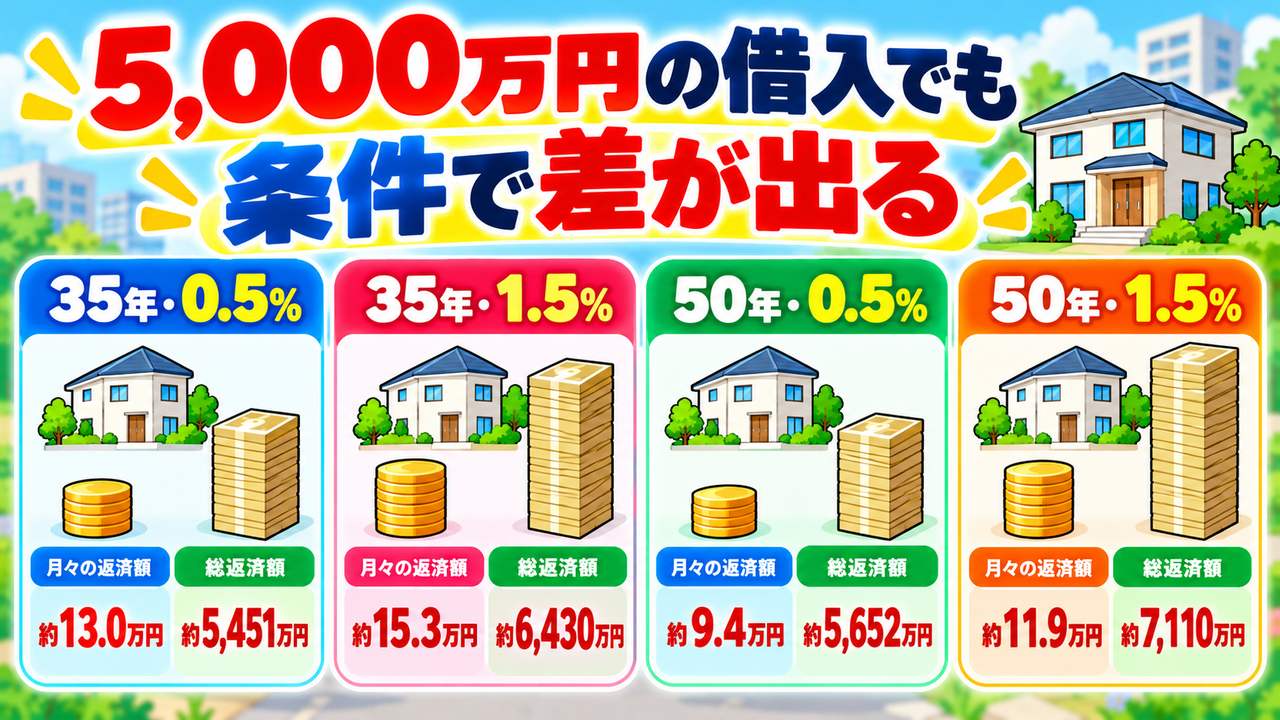
借入額は5,000万円、元利均等返済、毎月返済のみで、ボーナス払いはありません。それぞれの金利が、借入時から完済まで変わらない前提の概算です。
| 返済期間 | 金利(年) | 毎月の返済額 | 総返済額 |
|---|---|---|---|
| 35年 | 0.5% | 約13.0万円 | 約5,451万円 |
| 35年 | 1.5% | 約15.3万円 | 約6,430万円 |
| 50年 | 0.5% | 約9.4万円 | 約5,652万円 |
| 50年 | 1.5% | 約11.9万円 | 約7,110万円 |
※手数料、保証料、団体信用生命保険の上乗せ金利などは含みません。実際の商品では、借入期間によって適用金利が異なる場合もあります。上記の金利は比較用の仮定で、現在申し込める商品の金利を示すものではありません。
35年返済では、金利が0.5%と1.5%の場合で、総返済額に約980万円の差が出ます。50年返済では、その差が約1,460万円に広がります。
また、金利1.5%で35年と50年を比べると、50年の方が月々の返済は3万円以上少なくなりますが、総返済額は約680万円多くなります。
月々の返済額を小さくする代わりに、どれだけ長く、いくら返すことになるのか。 そこまで見て、期間を選ぶ必要があります。
この表は、返済途中で変動金利が上がった場合の試算ではありません。その場合は、上がった時点の借入残高や残りの期間、契約上の返済額の見直し方法によって結果が変わります。
大切なのは、現在の金利だけで予算を決めず、金利が1~2ポイント高くなった場合も、家計が成り立つかを確認しておくことです。
私自身も、以前と同じ条件では借りられないと感じています
私はこれまで約20年、不動産投資に関わってきました。借入れの判断でも、そのときの金利や保有する期間を考えてきました。
記事82でも紹介しましたが、長期保有を前提に固定金利を選んでいたアパートのローンについて、固定期間の終了に伴い、金融機関と交渉したことがあります。
低金利の時期には、変動と固定の金利差が小さく、返済額を確定できる固定金利を選びやすい環境でした。ところが、今回の交渉では、その差が大きく開いていました。同じ物件の借入れでも、以前と同じ感覚では判断できないと感じました。
不動産投資ローンと住宅ローンは、金利や審査、返済条件が異なります。ただ、条件が変われば判断も見直すという姿勢は共通しています。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げることを決定し、9月24日から適用しました。長く続いた低金利を前提にした家計も、今の条件で確かめ直す時期に来ています。
だからといって、変動金利から固定金利へ一律に変更すればよいわけでもありません。固定金利との金利差、残高、残りの返済期間、変更や借り換えにかかる費用まで含めて比べます。
これから借りる方は購入予算から、すでに返している方は現在の残高と契約条件から。それぞれの出発点に合わせて、見直すことが大切です。
借りる前に、家計の側から確かめたいこと
金融機関の審査は、貸す側が融資できるかどうかを判断するものです。家族がどのような暮らしを望み、何にお金を使いたいかまで、審査だけで決めてもらえるわけではありません。
相談するときは、次の点を具体的な数字で確認しておきたいと思います。
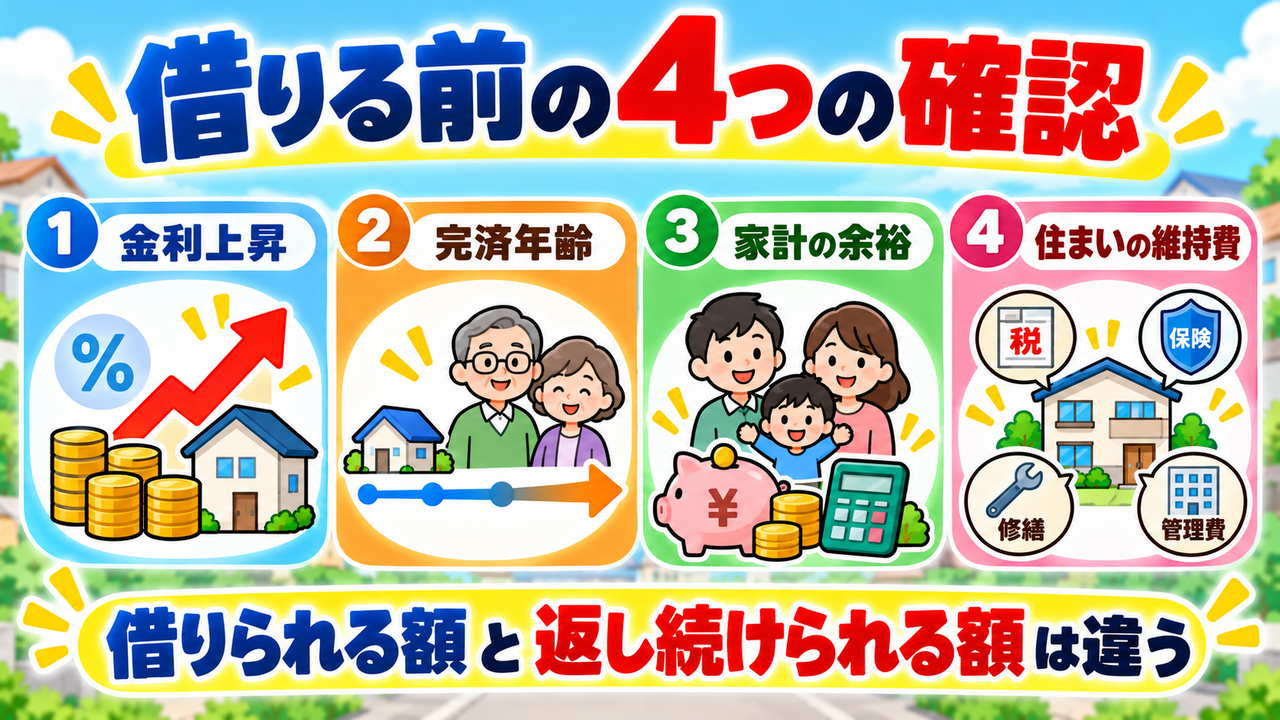
金利が上がった場合の返済額
変動金利を選ぶなら、金利が1~2ポイント上がった場合に、月々の返済額がどう変わるかを確認します。いつ上がる想定なのか、どの残高と残期間で計算したのかも、併せて聞いておきます。
また、元利均等返済の一部の商品には、返済額を一定期間据え置く「5年ルール」や、見直し時の返済額を従来の1.25倍までに抑える「125%ルール」があります。すべての商品にある仕組みではありません。
これらのルールがあっても、利息の増加が免除されるわけではありません。返済額が同じなら、利息の割合が増え、元本の減りが遅くなります。毎月の引き落とし額だけでなく、残高が予定どおり減っているかを見ます。
完済する年齢と、退職後の返済
完済時に何歳になるのか。退職後も返済が残るなら、年金などの収入で、生活費と住宅の維持費を払いながら返せるのかを確認します。
退職金でまとめて返す計画なら、返済後に老後資金がどれだけ残るかまで見る必要があります。住宅ローンだけを終わらせても、その後の暮らしが苦しくなれば、安心にはつながりません。
収入が減っても残せる、家計の余裕
共働きなら、どちらかが休職した場合や、働く時間を減らした場合も考えます。病気や転職などで収入が減っても、すぐに返済に困らない手元資金が必要です。
教育費や老後資金の積み立てを続けられるか、家族で楽しむお金まで削り続ける計画になっていないか。家計の余裕は、ローンの返済額だけでは測れません。
ローン以外にかかる、住まいのお金
固定資産税、火災・地震保険、修繕費。マンションなら、管理費や修繕積立金、駐車場代なども含めます。購入時の金額だけでなく、将来増える可能性のある費用も確認します。
中古住宅では、安く買えても、購入後の修繕などにまとまった費用がかかる場合があります。物件価格と借入額だけで予算を使い切らないことが大切です。
確認した結果、余裕が足りなければ、物件価格や購入時期を見直す選択があります。賃貸で暮らしながら資金を準備することも、一つの方法です。
返済期間を延ばして予算に合わせる前に、購入予算そのものが暮らしに合っているかを確かめてください。
金融機関に望むこと
家計が慎重に判断することと、売る側・貸す側が責任を果たすことは、どちらも大切です。
ハウスメーカーや不動産会社は家を売り、金融機関はお金を貸す立場です。説明が「買える」「借りられる」という方向に寄りやすいからこそ、家族と話し合い、販売を目的としない立場の専門家にも相談してほしいと思います。
同時に、金融機関には、月々の返済額を示すだけでなく、金利が上がった場合、退職後も返済が残る場合、収入が減った場合なども、借り手が理解できる形で説明してほしいと願っています。
金利の上昇は、金融機関にとって貸出収益を増やす機会にもなります。その一方で、資金調達の費用や貸出先の返済負担も変わります。収益を得ることと、借り手を守ることを両立する姿勢が求められます。
金融は、家計や企業の活動を支える土台です。自社の利益だけでなく、借り手の暮らしや事業が続き、地域の経済が元気になる融資に取り組んでほしいと思っています。
無理な融資を避けることは、借り手を守り、金融機関自身の健全さを守ることにもつながります。金融庁の点検が、形式的な確認にとどまらず、借り手が納得して判断できる融資につながることを期待しています。
まとめ ― 家を買うことより、買った後の暮らしを守る
住宅ローンは、家を買うための手段です。長く借りられることや、毎月の返済額を小さくできることが、そのまま良い選択になるわけではありません。
どのような家で暮らしたいのか。家族との時間や、子どもの教育、自分たちの老後に、どれだけのお金を残したいのか。その暮らしを先に考え、住宅に使える予算を決める順番が大切です。
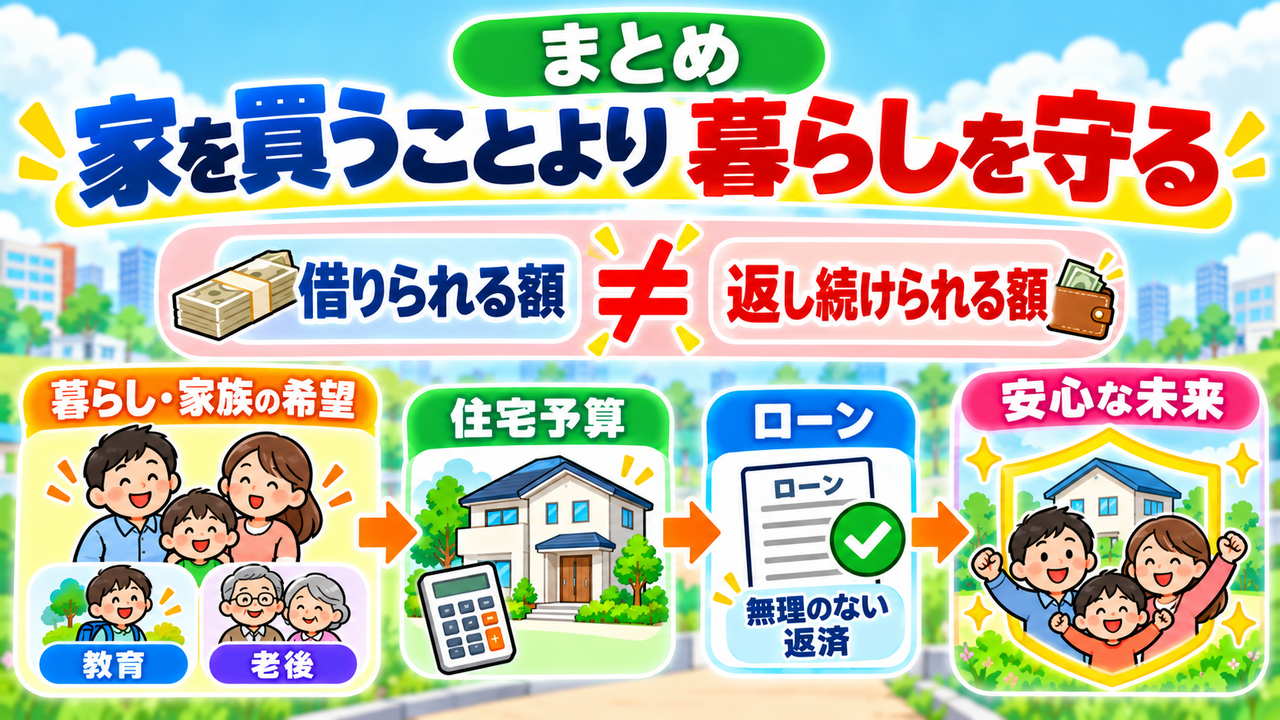
家を買うことが目的ではなく、買った後の暮らしを守ることが大切です。
記事100の節目に改めてお伝えしたいのは、住まいのことだけではありません。保険でも、資産運用でも、周囲の勧めや目の前の数字だけで決めず、仕組みを理解し、自分と家族にとって必要かを考える。その判断を支える情報を、これからも届けていきたいと思っています。
お金を増やすことも、家を持つことも、その先の暮らしのためにあります。お金に暮らしを合わせるのではなく、望む暮らしに合わせて、お金の使い方を考える。そのお手伝いができれば幸いです。
ここまで読んでくださった皆さま、ありがとうございます。今後も、実際の経験と確かな資料を大切にしながら、将来の安心につながる情報を発信していきます。
参考資料
- 日本経済新聞「不動産融資のリスク注視 金融庁が行政方針発表 金利3%時代、点検急ぐ」(2026年9月16日)
- 金融庁「2026事務年度金融行政方針」(2026年9月15日公表、本文8ページ・12~13ページ)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 三菱UFJ銀行「当行の住宅ローンをご利用中のお客さまの金利」(5年ルール・125%ルールの説明)
※制度や数値は2026年10月時点の情報です。融資残高は本文に示した時点の報道によります。返済額は一定の条件を置いた比較用の試算で、将来の金利や実際の返済額を予測するものではありません。融資条件、返済額の見直し方法、諸費用は金融機関や商品によって異なります。住宅の購入や借入れは、ご家庭の収入・資産・今後の支出を踏まえて判断してください。