総務省が公表した2025年国勢調査で、一人暮らしの世帯が一般世帯の41.4%となり、初めて4割を超えました。
2026年9月30日の日本経済新聞は、この結果を「単身世帯 初の4割超」と報じ、「『標準』モデルに限界」と指摘しています。
正直なところ、私は「この話は、もう何年も前から言われているのではないか」と感じました。高齢化が進み、世帯の形が変わっていくことは、以前から分かっていたはずです。それでも、家族が支えてくれることを前提とした制度や手続きには、現実とのずれが残っています。
一方で、制度の見直しを待つだけでは、自分の暮らしは守れません。
一人で暮らすこと自体を問題にするのではなく、その暮らしを続けるために、お金と頼る先をどう準備するか。今回は、そこを考えてみたいと思います。
数字で見る、世帯の変化
まず、今回の国勢調査で分かった主な数字を整理します。
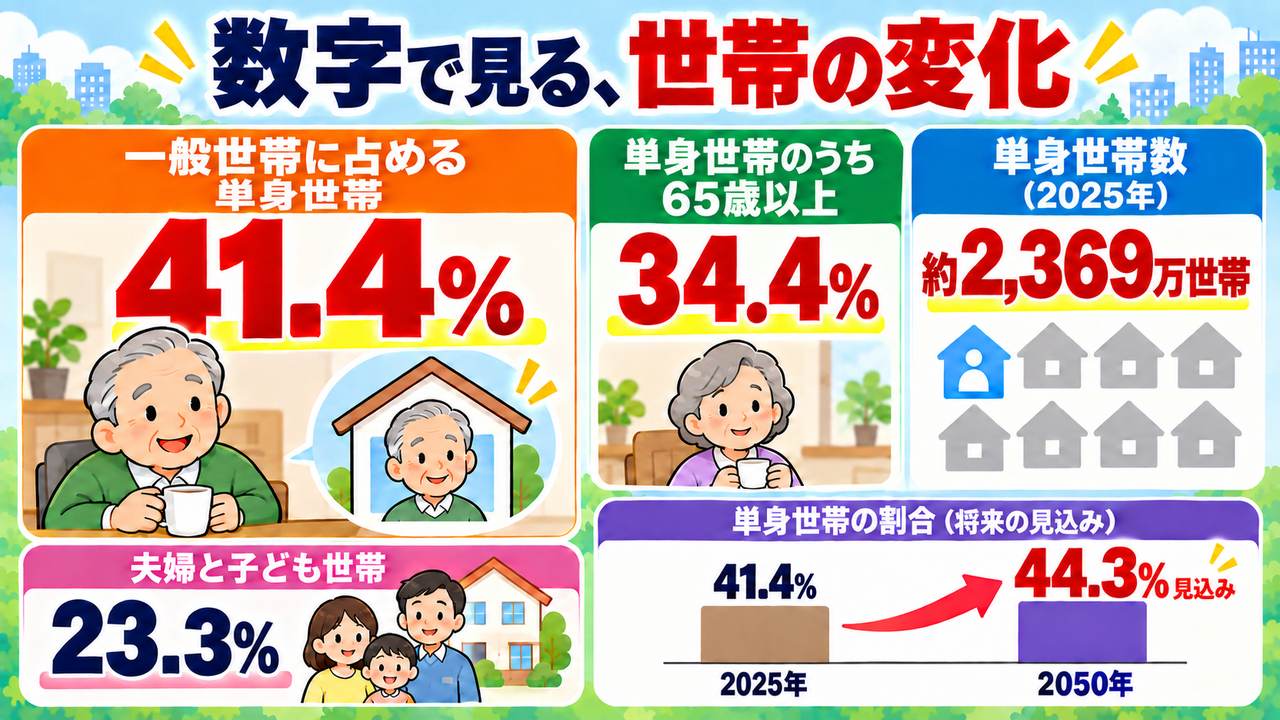
| 項目 | 2025年の結果 |
|---|---|
| 単身世帯の割合 | 一般世帯の41.4% |
| 単身世帯数 | 2,368万9,024世帯。5年前より約254万世帯増加 |
| 一般世帯の1世帯当たり人員 | 2.10人。東京都は1.85人 |
| 単身世帯のうち65歳以上の割合 | 34.4% |
| 「夫婦と子ども」の世帯の割合 | 23.3%。1985年は40.0% |
※41.4%は「人」ではなく「世帯」の割合です。単身世帯とは、一人で一つの世帯を構成している場合を指します。総務省資料の「単独世帯」を、本文では「単身世帯」と表記しています。
かつて家族の典型とされた「夫婦と子ども」の世帯は、40年で4割から2割強へ減りました。現在、家族類型の中で最も多いのは単身世帯です。
国立社会保障・人口問題研究所が2020年国勢調査を基に行った2024年の推計では、2050年には単身世帯が44.3%になると見込まれています。一人暮らしを前提にした備えは、これからますます身近な課題になります。
一人の老後は、結婚している人にも関係します
単身世帯というと、結婚していない若い人を思い浮かべるかもしれません。しかし、今回の調査では、単身世帯の約3分の1が65歳以上です。
子どもが独立して夫婦二人になり、その後、配偶者との死別を経て一人で暮らす。そうした老後を迎える人もいます。離婚、仕事の都合、自分で選んだ暮らし方など、一人になる事情はさまざまです。
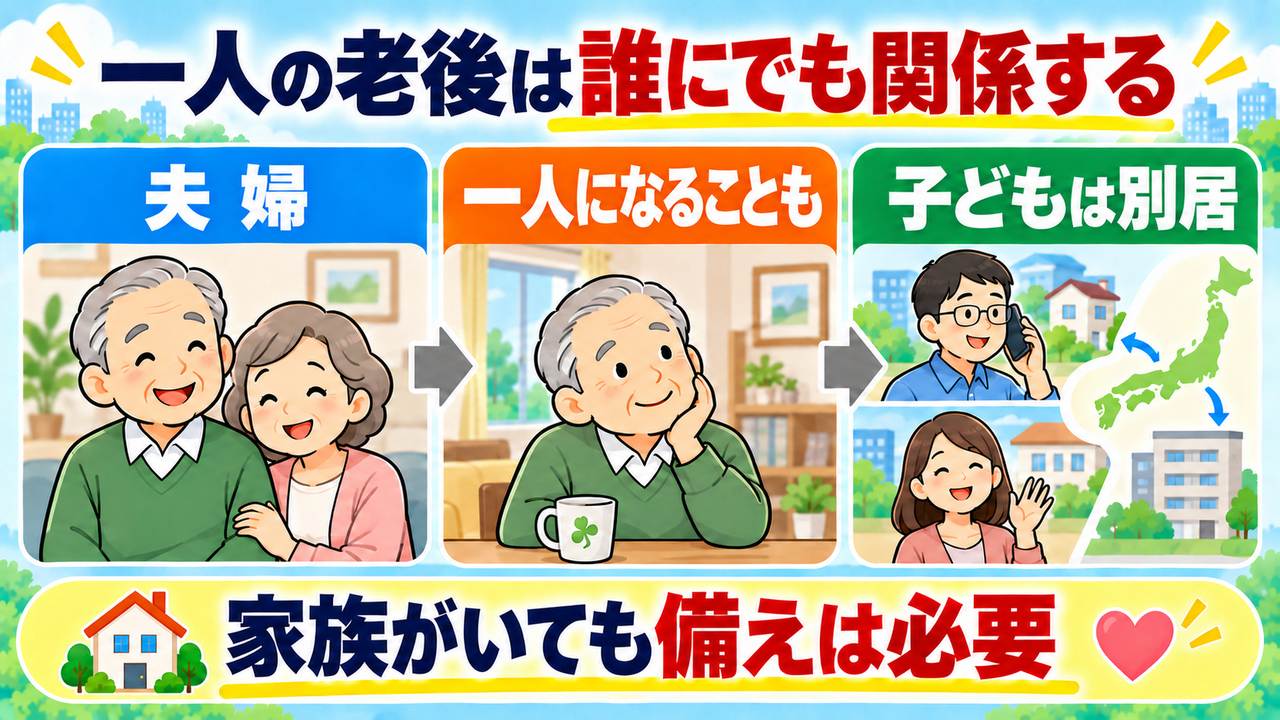
結婚していても、子どもがいても、将来ずっと同じ家族と暮らせるとは限りません。子どもが遠方に住んでいたり、仕事や育児で日常的な支援が難しかったりする場合もあります。
未婚の背景には、本人の希望だけでなく、収入や雇用への不安、出会いの機会なども関わります。この点は、以前の記事で取り上げました。
今回お伝えしたいのは、結婚するかどうかにかかわらず、将来の暮らしを自分の問題として考えておく必要があるということです。「家族がいるから大丈夫」で止まらず、誰に何を頼めるのかまで確かめておきたいと思います。
義母の暮らしを見て感じる、一人暮らしの良さ
私の義母は、子どもとの同居を望まず、今も一人で生活しています。一人で気楽に暮らしたいという本人の意思があります。
一人で暮らせば、食事の用意も、買い物も、家のことも、自分でしなければなりません。大変な面はありますが、自分で考えて動くことが、毎日の張り合いにもなっているように感じます。
自分のペースで過ごせることも、一人暮らしの良さです。家族と同居することだけが、安心や幸せの形ではないと思っています。
ただ、元気なときにできていることが、病気やけがをきっかけに難しくなることはあります。買い物に行けない、病院へ付き添ってほしい、契約や支払いの判断ができない。そうしたときに、暮らしをどう支えるかです。
一人で生活できている今と、手助けが必要になった後の両方を考えておくことが、一人暮らしを続けるための備えになります。
お金があることと、動いてくれる人がいることは別です
何かあったとき、費用を払えるだけで解決するとは限りません。
入院時に連絡する人、必要な物を届ける人、介護サービスを探して契約を進める人。費用とは別に、実際に動いてくれる人や仕組みが必要になります。
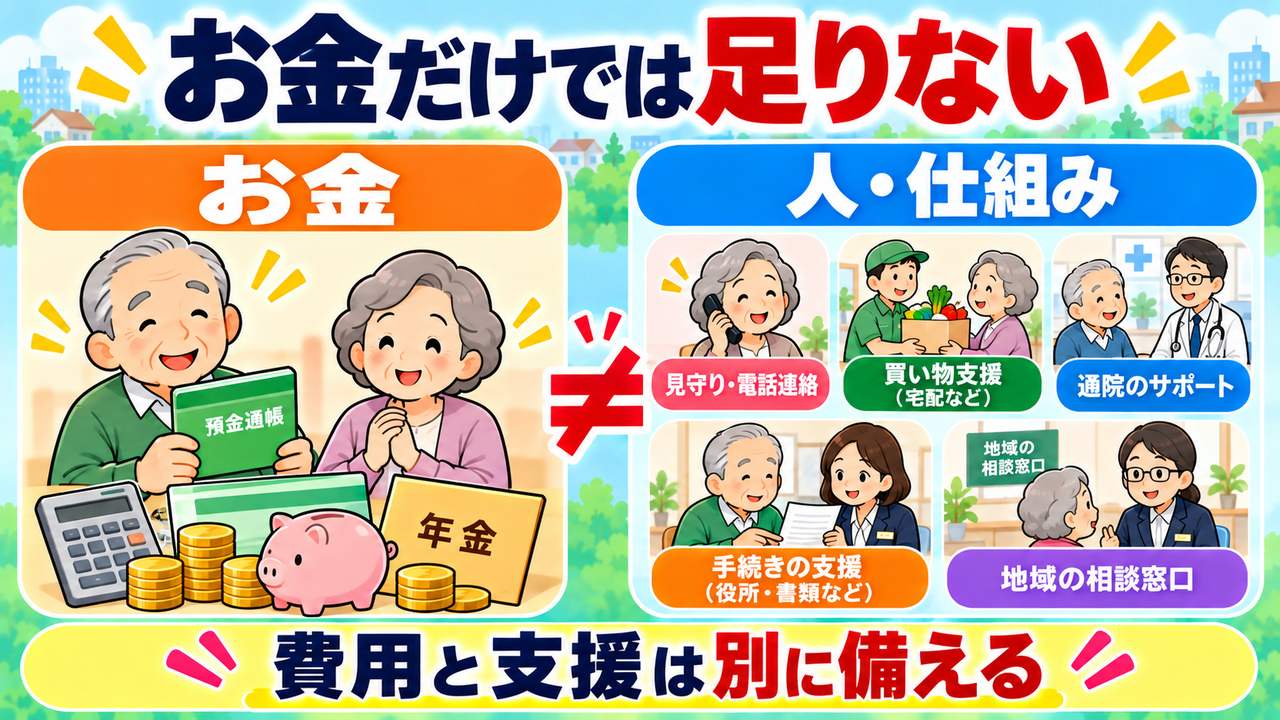
反対に、相談できる家族や友人がいても、その人に生活費や介護費用まで負担してもらえるとは限りません。頼めることには、時間や距離、お金の面で限界があります。
一人暮らしでも、別居の家族や友人とのつながりがある人はいます。同居していても、十分な支援を受けられない人もいます。世帯の形だけでは、支えの有無は分かりません。
だからこそ、「困ったら誰かが何とかしてくれる」ではなく、誰に、どの場面で、何を頼むのかを具体的にしておく必要があります。
頼れる人が少ない場合は、地域包括支援センターなど、地域の相談窓口を知っておくことから始められます。高齢者の介護や生活の相談を受け、必要な支援につないでもらう入口になります。
元気なうちに整えたい、三つの備え
ここからは、お金、人と手続き、住まいの三つに分けて、今からできる準備を整理します。
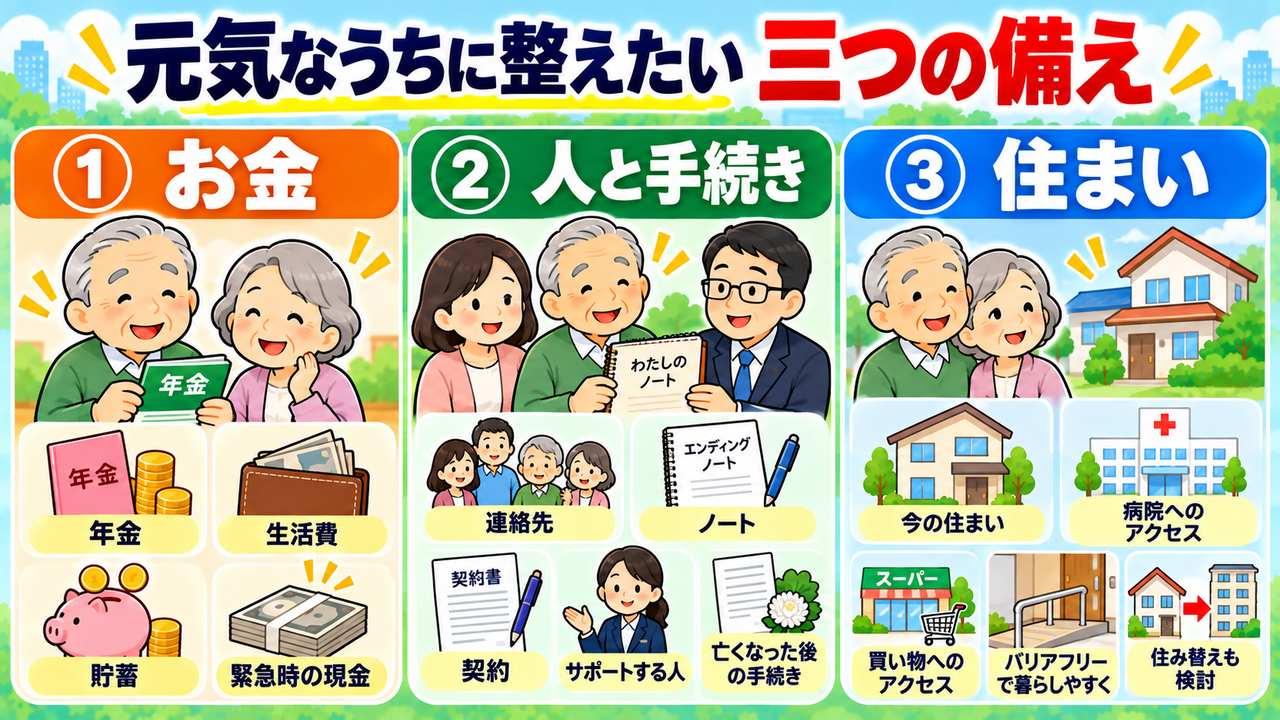
お金――一人になった後の収支を確かめる
まずは、年金の見込み額と、毎月の生活費を確認します。
現在一人暮らしの方は、ねんきん定期便やねんきんネットなどで将来の収入を確かめます。夫婦で暮らしている方は、どちらか一人になった後の収入も確認しておきたいところです。配偶者との死別後には、条件に応じて遺族年金を受け取れる場合もあるため、実際に受け取れる年金額を年金事務所などで確認します。
二人暮らしが一人暮らしになっても、家賃や住まいの維持費、通信費などが半分になるわけではありません。生活費がどこまで下がり、毎月いくら不足するのかを見て、その差を貯蓄などで何年分補うか考えます。
働ける間は仕事を続けることも、収入を確保する方法です。厚生年金に加入して働く期間が延びれば、将来の年金額にも反映されます。体力や健康に合った働き方を考えたいところです。
あわせて、病気やけがで収入が途絶えたときに使うお金と、医療・介護などの急な支出に備えるお金を、すぐに使える形で確保しておきます。必要額は、収入の安定性や受けられる給付、家族の支援などで変わります。
私は、元気なうちに準備できることまで、制度任せにはしない方がよいと考えています。自分で使えるお金があれば、住まいやサービスを選べる幅も広がります。
必要な公的支援を利用することと、自分で備えることは両立します。生活が苦しくなったときには、生活費や住宅費などを支える制度も含め、早めに自治体へ相談することが大切です。
人と手続き――判断が難しくなったときと、亡くなった後を考える
体調を崩したときの連絡先に加え、判断能力が低下した場合の財産管理や契約も考えておきます。
例えば任意後見は、判断能力が十分なうちに、将来の財産管理などを頼む人と内容を決め、公正証書で契約しておく制度です。判断能力が低下し、家庭裁判所が任意後見監督人を選任すると、契約に基づく支援が始まります。
こうした仕組みは、必要になってから本人の希望を確かめようとしても難しいことがあります。元気なうちに意思を示す意味は、以前の記事でも取り上げました。
その先にある、亡くなった後の手続きも別に準備します。葬儀や納骨、住まいの片付け、各種契約の解約などを、誰に任せるのか。財産の分け方を決める遺言に加え、死後事務委任契約などを必要に応じて検討します。任意後見や遺言だけで、死後の手続きまですべて任せられるとは限りません。
依頼先を決める際には、引き受ける業務の範囲、費用、預けるお金の管理方法も確認します。
| 場面 | 具体的にしておきたいこと |
|---|---|
| 急な病気やけが | 連絡先、必要な物を届けてもらう人、当面の支払い方法 |
| 介護が必要になったとき | 相談窓口、サービスや住まいの希望、手続きを支援する人 |
| 判断能力が低下したとき | 財産管理や契約を支援する仕組み、本人の希望 |
| 亡くなった後 | 葬儀・納骨、片付け・解約の依頼先、費用、財産の引き継ぎ方 |
決めたことは、必要なときに見つけられる形で残します。口座や契約の一覧、重要書類の保管場所、連絡先が分かるだけでも、周りの人は動きやすくなります。
住まい――長く暮らせる条件と、住み替える条件を決める
持ち家でも賃貸でも、年を重ねた後の暮らしやすさを確認します。
階段や段差だけでなく、買い物や通院のしやすさ、地域とのつながりも大切です。今は車で移動できていても、運転をやめた後は生活の条件が変わります。
持ち家なら修繕費や管理費など、賃貸なら家賃や更新時の費用を見込んでおきます。高齢になってからの住み替えでは、保証人や契約条件の確認が必要になることもあります。
今の住まいで生活を続けるのか、家族の近くへ移るのか、見守りや介護のある住まいを選ぶのか。暮らしに支障が出る前に、住み替えを考える条件を決めておくと、選びやすくなります。
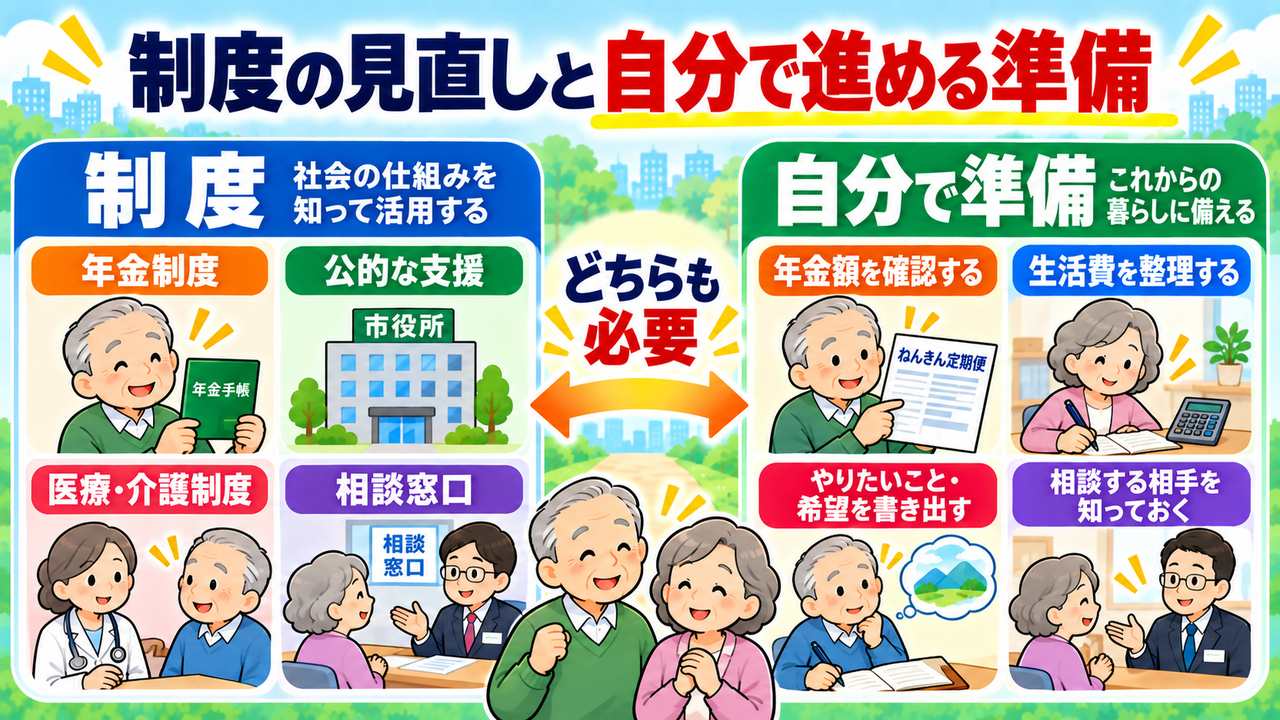
制度の見直しと、自分で進める準備
個人が備えることと、社会が制度を見直すことは、どちらも必要です。
新聞が取り上げた一例が、会社員や公務員などに扶養される配偶者の「第3号被保険者制度」です。一定の要件を満たす配偶者は、自分で保険料を納めずに、自身の老齢基礎年金につながる加入期間を積むことができます。その費用は、厚生年金制度全体で負担しています。
新聞によると、第3号被保険者は1995年度の約1,220万人から、2024年度末には約640万人へ減っています。家族の形や働き方が変わる中で、制度をどうするかが改めて問われています。
2026年9月には、厚生労働省の「国民年金第3号被保険者制度等に関する検討会」で議論が始まりました。具体的な見直し内容や実施時期は、まだ決まっていません。
また、家族の支援を得にくい人が、住まいや医療・介護の手続きで行き詰まらない仕組みも必要です。例えば、入院が必要な人に対し、身元保証人がいないことだけを理由に入院を拒否することは認められていません。それでも、連絡や支払い、身の回りの支援をどうするかという実務上の課題は残ります。
「標準モデルに限界がある」と指摘するだけで終わらず、家族の有無で必要な支援から取り残されない仕組みを整えてほしいと思います。
同時に、自分の年金や生活費を確認すること、相談先を知ること、意思を残しておくことは、制度の改正を待たずに進められます。今できる準備は、自分から始めておきたいものです。
まとめ ― 一人の暮らしを続けるために、元気な今から備える
義母の暮らしを見ていると、自分のペースで生活する気楽さや、自分で日々を回していく張り合いには、大きな価値があると感じます。その暮らし方を、できるだけ長く選べるようにしておきたいと思います。
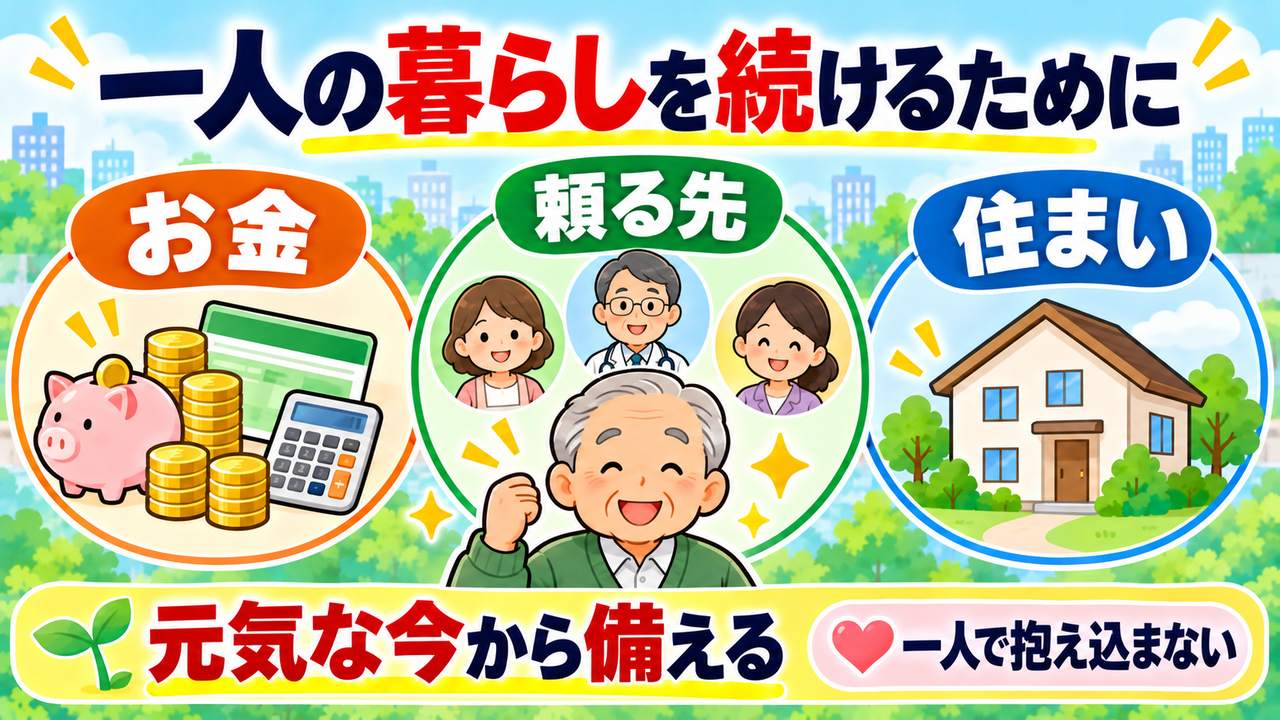
結婚しているか、子どもがいるかだけでは、将来の安心は決まりません。大切なのは、自分の暮らしに必要なお金と、助けが必要になったときの頼る先が見えていることです。
一人で暮らすための備えと、一人で抱え込まないための備え。その両方を、元気なうちに整えておきましょう。
参考資料
- 日本経済新聞「単身世帯 初の4割超 『標準』モデルに限界」(2026年9月30日朝刊)
- 総務省統計局「令和7年国勢調査 人口等基本集計 結果の概要」(2026年9月29日公表)
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)令和6年推計」(2024年公表、2020年国勢調査に基づく推計)
- 日本年金機構「遺族厚生年金を受けられるとき」
- 厚生労働省「国民年金第3号被保険者制度等に関する検討会(第1回)」(2026年9月4日開催)
- 厚生労働省「生活保護制度」
- 厚生労働省「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援について」
- 法務省「成年後見制度・成年後見登記制度」(任意後見制度の説明)
※制度や数値は2026年10月時点の情報です。将来の世帯割合は推計であり、確定した結果ではありません。年金の受給要件、公的支援の対象、医療・介護の費用、各種契約の内容は個別の状況によって異なります。具体的な手続きは、年金事務所、自治体、弁護士・司法書士など、内容に応じた窓口や専門家に確認してください。本文の経験は個別の事例です。