預金金利が上がり、住宅ローンなどの借入金利も上がる。「金利ある世界」への変化は、家計のお金の持ち方を考え直すきっかけになっています。
2026年9月25日の日本経済新聞のコラム「大機小機」は、「『金利ある世界』に眠る家計資産」を取り上げました。金利と物価が動く中で、資産の置き場所を改めて考える必要があるという指摘です。
私も、この考えに賛成です。適正な金利があることは、経済の本来の姿だと思っています。急な上昇による負担には注意が必要ですが、長く続いた低金利の常識のまま、お金の持ち方を決めてよいとは限りません。
ただし、インフレだから、誰もが投資を増やせばよいという話でもありません。
運用が必要なのか、必要ならどのお金をどこまで運用できるのか。その判断のよりどころは、周りの人の行動や営業トークではなく、自分のライフプランです。
金利と物価が動くと、お金の持ち方も変わる
新聞では、10年物国債の利回りが30年ぶりに3%に達し、30年物国債は4%を超えたことが紹介されています。日銀も2026年9月18日、政策金利を1.25%程度へ引き上げることを決めました。
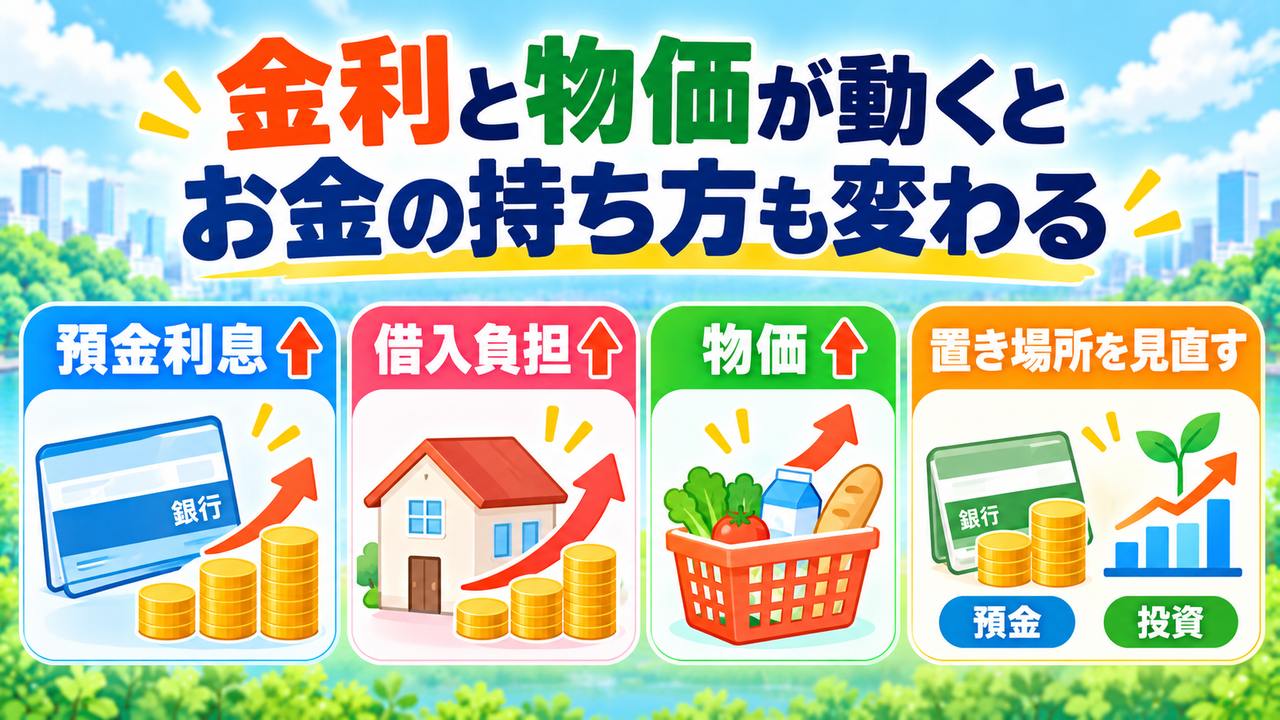
金利の変化は、立場によって影響が違います。預金の金利が上がれば利息収入が増える一方、変動金利の借入れでは利息の負担が増える場合があります。
日銀は、景気、賃金、物価などの動きを見ながら政策金利を判断しています。長期金利には、今後の政策や物価への見通し、海外金利なども影響します。物価上昇も、需要の強さだけでなく、原油高や円安などから生じる場合があります。
金利上昇を、一つの原因だけで説明することはできません。ただ、家計の側では、金利と物価の両方が動くことを前提に、預け方、借り方、運用の仕方を考える必要があります。
日銀の2026年6月末の速報値では、家計の金融資産は約2,519兆円。そのうち現金・預金は約1,132兆円で、44.9%を占めています。日本の家計では、今も半分近くが現金・預金です。ただし、これは家計全体の合計であり、一人ひとりの適切な配分を示す数字ではありません。
統計の中身や、株価上昇による評価額の変化については、以前の記事で整理しています。今回は、その数字を自分の家計の判断にどうつなげるかを考えます。
額面が減らなくても、買えるものは減る
現金は、持っているだけで額面が増減することはありません。しかし、そのお金で買えるものは、物価によって変わります。
100円で買えていたものが110円になれば、同じものを買うために10円多く必要です。手元の100円という数字が変わらなくても、買える力、つまり購買力は落ちています。
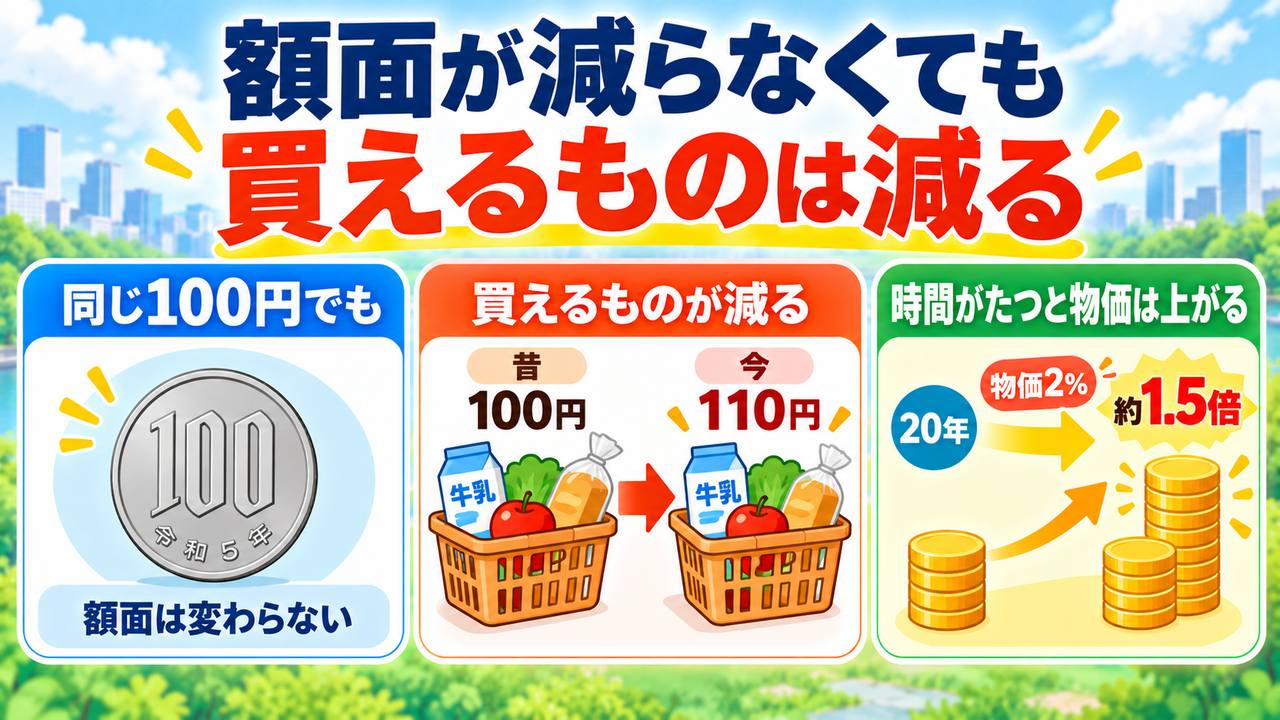
預金には利息がつきますが、税引き後の利息を含めた増え方が物価上昇に追いつかなければ、購買力は低下します。元本が減らないことと、お金の価値が保たれることは、同じではありません。
長い老後では、この違いが大きくなります。60歳の方が100歳までの暮らしを見込むなら、40年あります。仮に物価が毎年2%ずつ上がると、20年後には同じものを買うために約1.5倍のお金が必要になります。
もちろん、物価が毎年同じ割合で上がると決まっているわけではありません。ここで考えたいのは、「老後のお金だから、今ある額面だけ見ておけばよい」とは限らないということです。
一方、毎月の生活費や近いうちに使うお金は、必要なときに確実に使えることが優先です。インフレへの備えが必要でも、すべてのお金で物価上昇率を上回る運用を目指す必要はありません。預金には、相場の値下がりを気にせず使えるという大切な役割があります。
運用の必要性と、取れるリスクは分けて考える
資産運用を考えるとき、私は二つの点を分けて確認することが大切だと思っています。
一つは、運用の必要性です。今の資産と今後の収入で、将来の生活費や予定している支出を賄えるのか。不足があるなら、どの時期に、いくら不足するのかを確認します。
もう一つは、リスク許容度です。値下がりしたとき、生活に支障を出さずに耐えられるか。収入、資産額、お金を使う時期に加え、値動きを受け止められる気持ちの余裕も関わります。
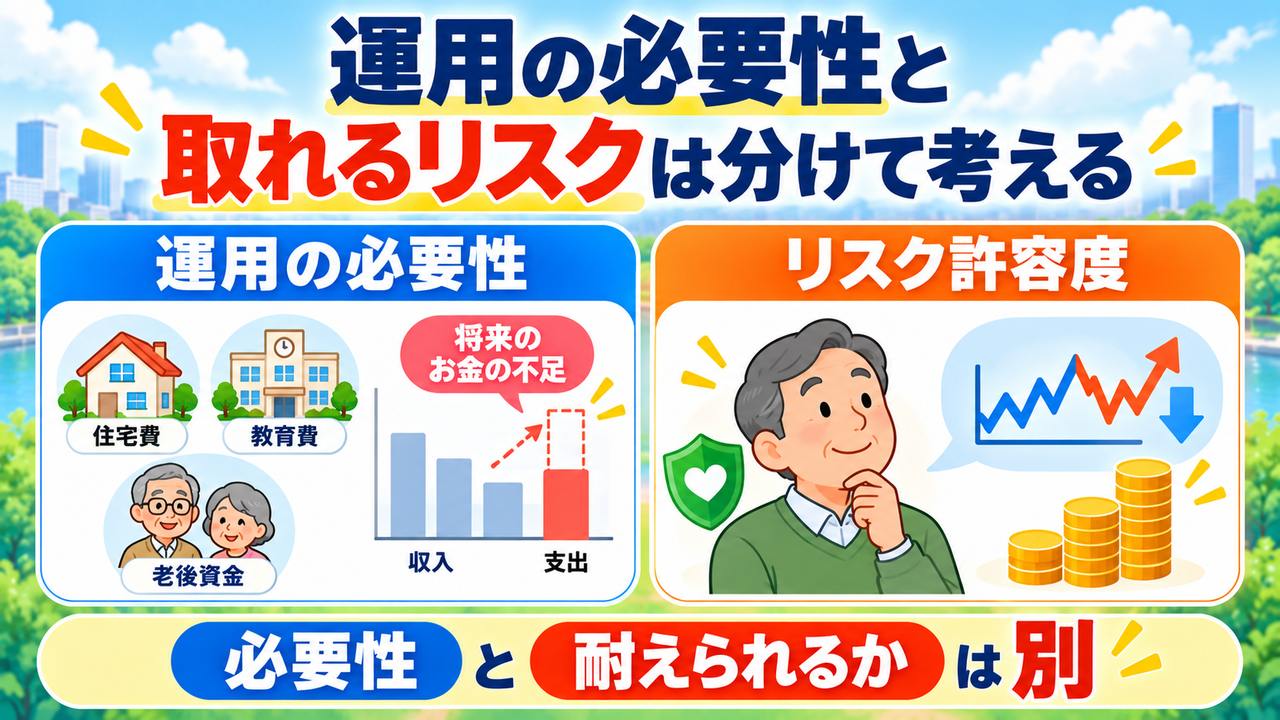
お金を増やす必要があることと、値下がりに耐えられることは別です。
例えば、老後資金が少なく、働いて得る収入も限られている方は、将来の不足が心配になります。資産が少ないからと運用を避けたまま、物価上昇による影響を考えずにいるのも不安です。そうした方ほど、早めに家計の将来を確かめてほしいと思います。
ただ、資金が限られているからこそ、大きな損失から生活を立て直す余地も小さくなります。まず、支出や働き方、使う時期を見直し、当面の生活費と急な出費への備えを確保します。そのうえで、長期間使わずに残せるお金があれば、一部を分散して運用する方法を検討します。
生活費を預金で確保し、すぐには使わない資金を長期運用に回す。こうした使い分けは考えられます。しかし、必要な生活資金を確保できていない段階で、不足を取り戻そうと投資のリスクを高める順番にはしないことです。
反対に、資産と年金などの収入で将来の暮らしを十分に賄える方は、無理にリスクを取る必要はありません。インフレで多少購買力が落ちても生活に困らないなら、値下がりを心配しながら運用するより、安心して暮らすことを優先する選択もあります。
資産額だけで、運用するべきかどうかは決まりません。使う予定と収入、値下がりへの耐性を合わせて判断する必要があります。
ライフプランから、お金の置き場を決める
運用の必要性を考えるには、今の預金残高だけでなく、これからのお金の出入りを見る必要があります。そのための道具が、ライフプランです。
これから何歳まで働くのか。公的年金や企業年金を、いつからどのくらい受け取るのか。毎月の生活費に加え、住まいの修繕、車の買い替え、医療や介護などに、どの時期にどれだけのお金を見込むのか。自分が望む暮らしに沿って、収入と支出を時系列で整理します。
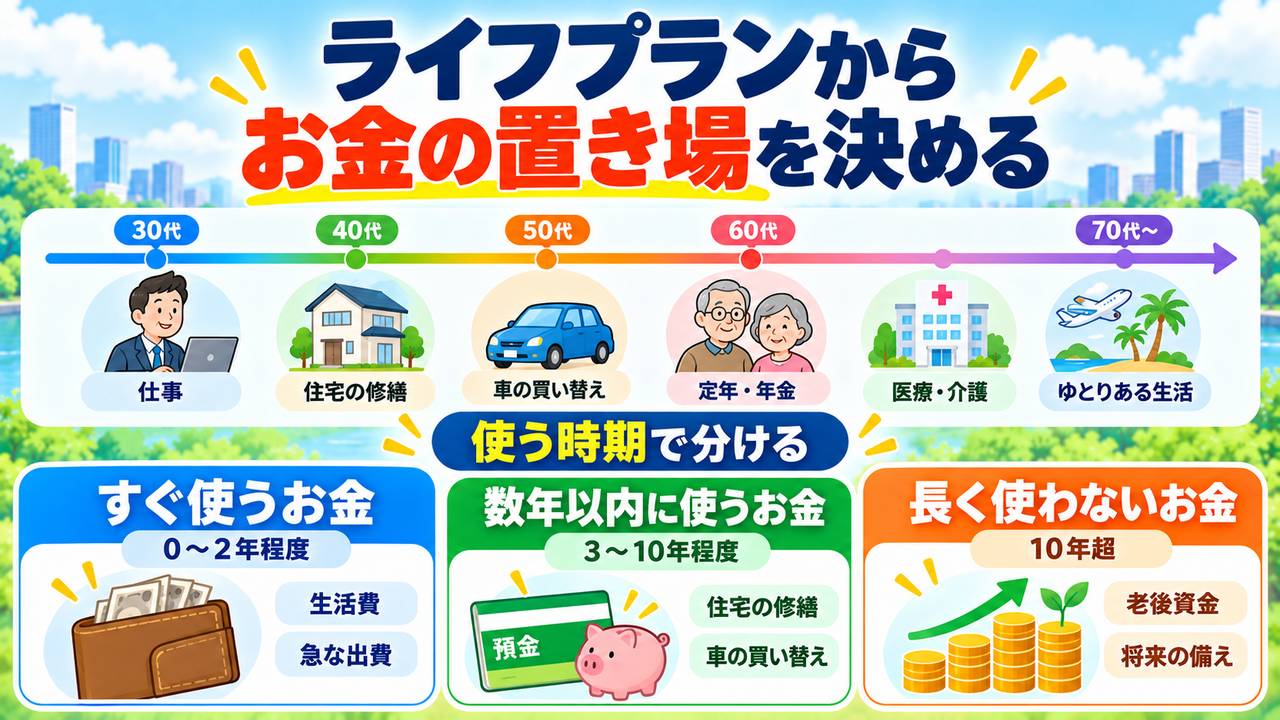
そのうえで、まずは預金などを中心に持ち続けた場合、将来の資金がどうなるかを試算します。物価上昇だけでなく、年金などの収入の変化も織り込みます。
足りる見通しが立つなら、無理に運用を増やす必要はありません。不足する場合は、支出を減らす、働く期間を延ばす、大きな支出の時期を変えるといった方法と、資産運用を組み合わせて考えます。
ここで初めて、どのお金なら運用できるかが見えてきます。毎月使うお金、数年以内に使う予定のお金、長期間使わないお金。同じ老後資金でも、使う時期が違えば、置き場所も変わります。
注意したいのは、試算で必要な利回りが分かっても、その利回りを安全に得られるとは限らないことです。必要な利回りが自分の取れるリスクでは難しいなら、無理にリスクを高めるより、暮らしの条件をもう一度見直します。
ライフプランは、一度作れば将来が確定するものでもありません。物価、運用利回り、収入や支出の条件を変えて試算し、状況が変われば更新します。その繰り返しが、漠然とした不安を具体的な判断に変えてくれます。
営業トークより、自分の数字で判断する
お金の置き場を考え始めたときに、注意したいのが、金融機関や保険会社の勧め方です。
「みなさんがやっていますよ」と言われても、自分にも必要とは限りません。「このままでは老後資金がなくなりますよ」と不安をあおられても、その根拠を自分の収支で確かめる必要があります。「絶対に儲かります」という断定は、投資のリスクを説明する言葉として信用できません。
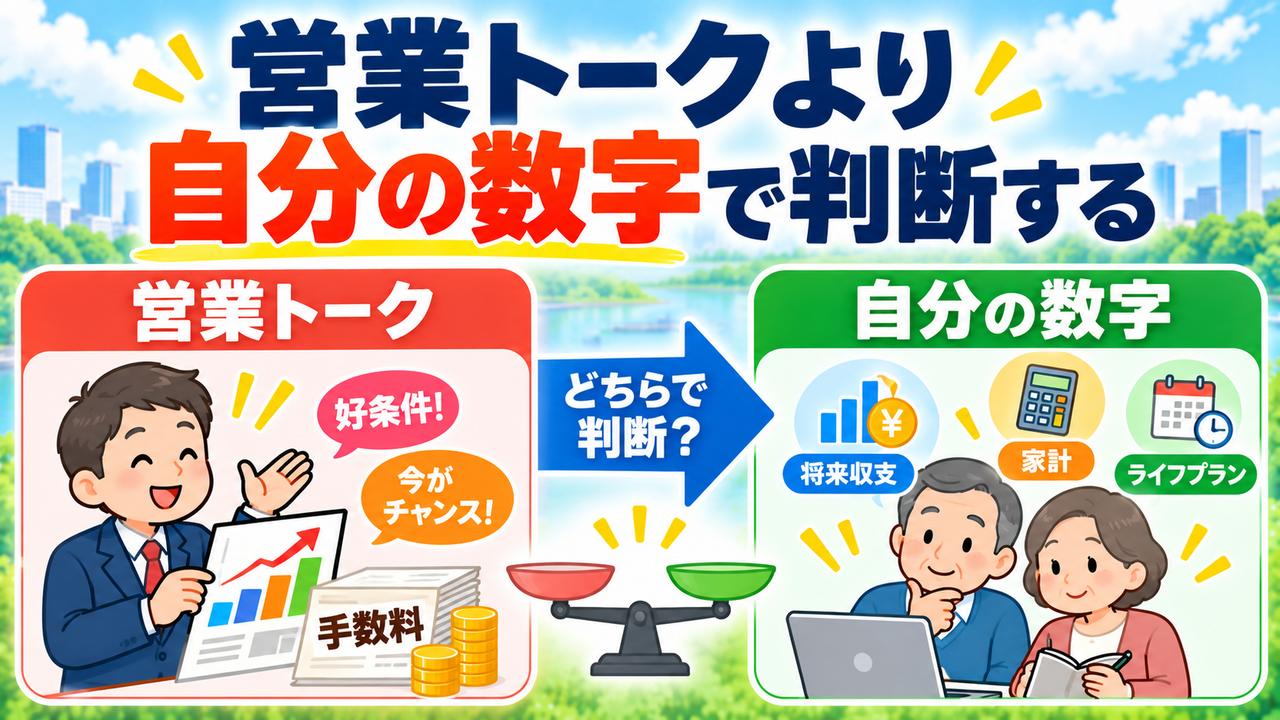
周りが買っているか、不安があるかだけで、商品の良し悪しは決まりません。自分の何の支出に備える商品なのか、いつまで保有できるのか、値下がりや途中解約でどのような影響があるのかを確認します。
手数料にも目を向けてください。購入時だけでなく、保有中にかかる費用や、解約・売却時の費用まで含めて比較します。高い手数料を払うだけの内容があるのか、より低い費用で目的を満たす方法はないのかを考えることが大切です。
コラムは、金融機関が顧客の利益より自社収益を優先するなら、「貯蓄から投資へ」は看板倒れになると指摘しています。私も、そのとおりだと思います。
インフレへの不安をあおり、販売手数料の高い投資信託や保険へ誘導するのであれば、顧客の資産形成を後押ししているとは言えません。家計に投資への理解を求める以上、金融機関にも、顧客の利益を優先した商品選定と説明を徹底してもらいたいものです。
本当に顧客の将来を考えるなら、運用しない選択や、手数料の低い商品も含めて助言する。その姿勢があってこそ、「貯蓄から投資へ」に意味が生まれると考えます。
自分のライフプランがあれば、商品の説明を聞く前に、必要な金額や使う時期を確認できます。勧められてから必要性を探すより、必要性を確かめてから手段を選ぶ方が、判断はぶれにくくなります。
まとめ ― 運用するかどうかも、自分の暮らしから決める
金利と物価が動く時代には、現金・預金で持つことにも、投資することにも、それぞれの意味とリスクがあります。預金だけでよいのか、運用を取り入れる必要があるのか。その答えは、人によって違います。
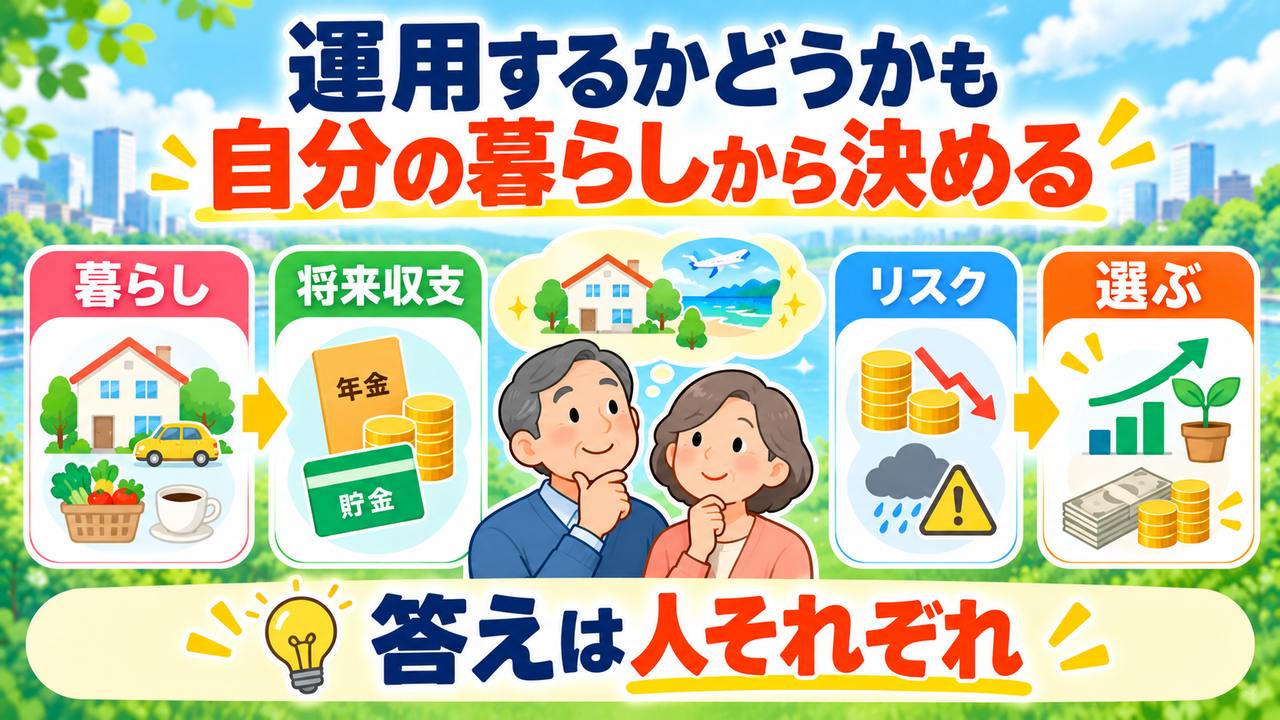
私は、お金を増やすこと自体を目的にしてほしいとは思いません。将来の不足を防ぎ、望む暮らしを続けるために、必要な備えを選んでほしいと思っています。
周りが運用しているからでも、元本割れが怖いからでもなく、自分の将来収支と取れるリスクを見て決める。その判断のよりどころになるのが、自分のライフプランです。
参考資料
- 日本経済新聞「大機小機 『金利ある世界』に眠る家計資産」(2026年9月25日、万年青)
- 日本銀行「2026年第2四半期の資金循環(速報)・参考図表」(2026年9月17日公表、図表3-1)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本FP協会「くらしとお金のワークブック PART6 資産を運用する」(資金の目的に応じた区分と運用の考え方)
※制度や数値は2026年10月時点の情報です。家計金融資産は2026年6月末の速報値、本文の市場金利は紹介した新聞の掲載時点の情報です。年2%の物価上昇は説明のための仮定であり、将来の予測ではありません。投資商品には元本割れの可能性があり、運用成果は保証されません。ライフプランの試算も、置いた条件に基づく見通しです。個別の資産運用は、収入・資産・使う時期・損失に耐えられる範囲を踏まえて判断してください。