金利が動くようになり、大手銀行が個人向けの営業を強めています。預金を集め、決済に使ってもらい、資産運用や相続の相談まで引き受ける。生活や資産の幅広い場面で、顧客との関係を深めようとしています。
日本経済新聞には、三井住友フィナンシャルグループ(FG)が富裕層向けのサービスを拡充する記事と、大手銀行がポイントを武器に日常決済の利用者を争奪する記事が、続けて載りました。
富裕層には、銀行・証券・信託をまとめた手厚い対応。幅広い顧客には、ポイントや他社との連携による日常的な接点。方法は違っても、自分たちのグループで長く取引してもらうという方向は共通しています。
一つの窓口で済めば、利用する側も楽に感じます。ただ、その便利さの裏で、どのような費用を負担しているのでしょうか。商品を選ぶ判断まで、任せてはいないでしょうか。
私は、投資は投資、保険は保険、相続・事業承継はその専門家へと、目的ごとに分けて選ぶことが基本だと考えています。まとめる便利さより、それぞれの内容と費用を確かめることを優先したいと思います。
銀行・証券・信託をまとめて、富裕層との取引を深める
三井住友FGは2026年10月22日、グループ共通のウェルスマネジメントブランド「SMBC Wealth(ウェルス)」の本格展開を発表しました。三井住友銀行、SMBC日興証券、SMBC信託銀行などが連携し、資産運用から資産・事業承継まで対応する仕組みです。
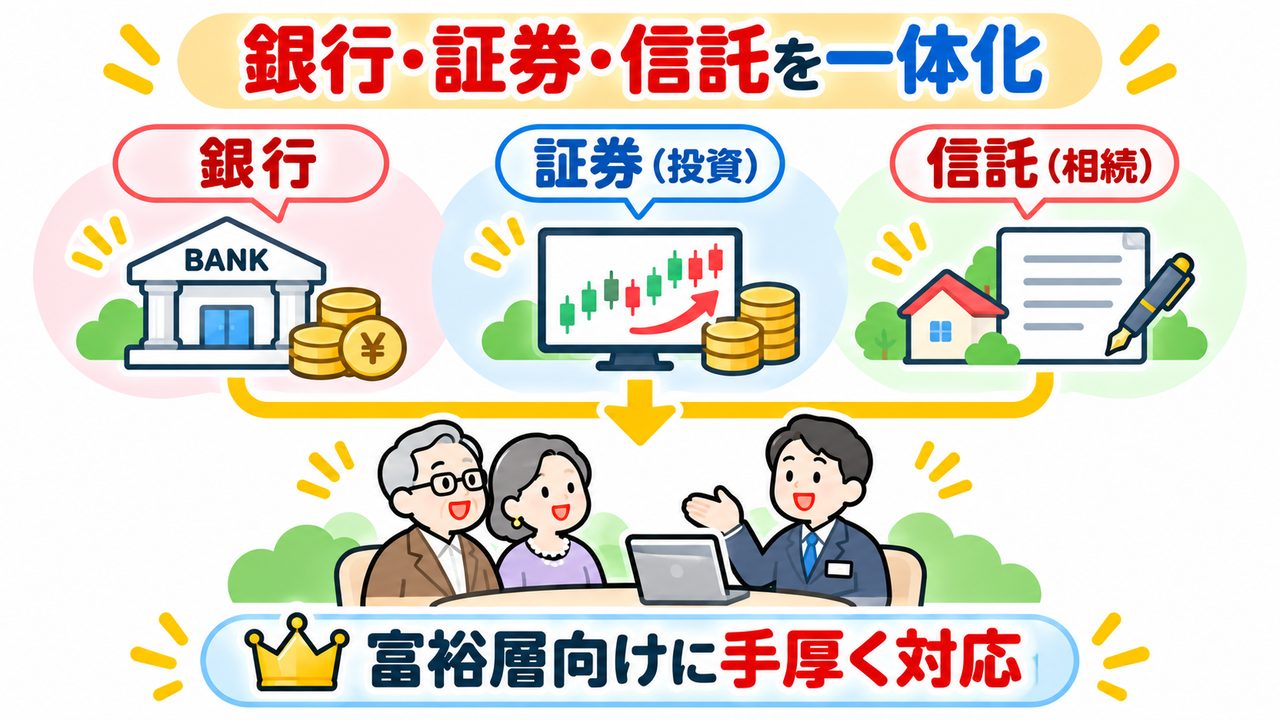
日経記事によると、銀行の窓口を通じて利用できる投資信託は約3.7倍の約860銘柄、債券は約4倍の約200銘柄に増えます。公式発表では、三井住友銀行の金融商品仲介業務で、国内投資信託の品ぞろえをSMBC日興証券と同水準に広げることなどが説明されています。
銀行の窓口から、証券会社の商品も選びやすくなるということです。10月26日には東京・吉祥寺に、銀行・証券・信託のサービスをまとめて相談できる拠点「SMBC Wealth 吉祥寺」も開設されました。
なぜ、富裕層への対応を厚くするのでしょうか。同じ投資信託を同じ手数料率で販売するなら、契約金額が大きいほど手数料収入も大きくなります。銀行にとって、資産の大きい顧客との取引を深めることには、収益面での利点があります。
もちろん、相続や事業承継の相談は、単に投資信託を一つ売る仕事とは違います。必要な知識も対応の手間も増えます。それでも、預金、運用、承継をまとめて引き受けられれば、顧客や家族との関係を長く維持できます。
企業として、こうした営業を強めること自体は理解できます。利用する側が確かめたいのは、その戦略が自分にとっても有利なのか、という点です。
手厚い対応と、運用商品の良さは別の話
担当者が丁寧に説明し、家族の事情も理解してくれる。それは心強いことでしょう。しかし、対応が手厚いことと、勧められる運用商品が自分に適していることは、別の判断です。
金融の世界では、お金をかけたから、その分だけ良い運用成果を得られるとは限りません。担当者や店舗、グループ内の連携を維持するには費用がかかります。顧客の側では、購入時の手数料、保有中の信託報酬、ファンドラップの費用など、どの形で対価を払っているかを見る必要があります。
サービスの対価を払うこと自体は当然です。問題は、その費用に見合う価値を受け取れているかです。
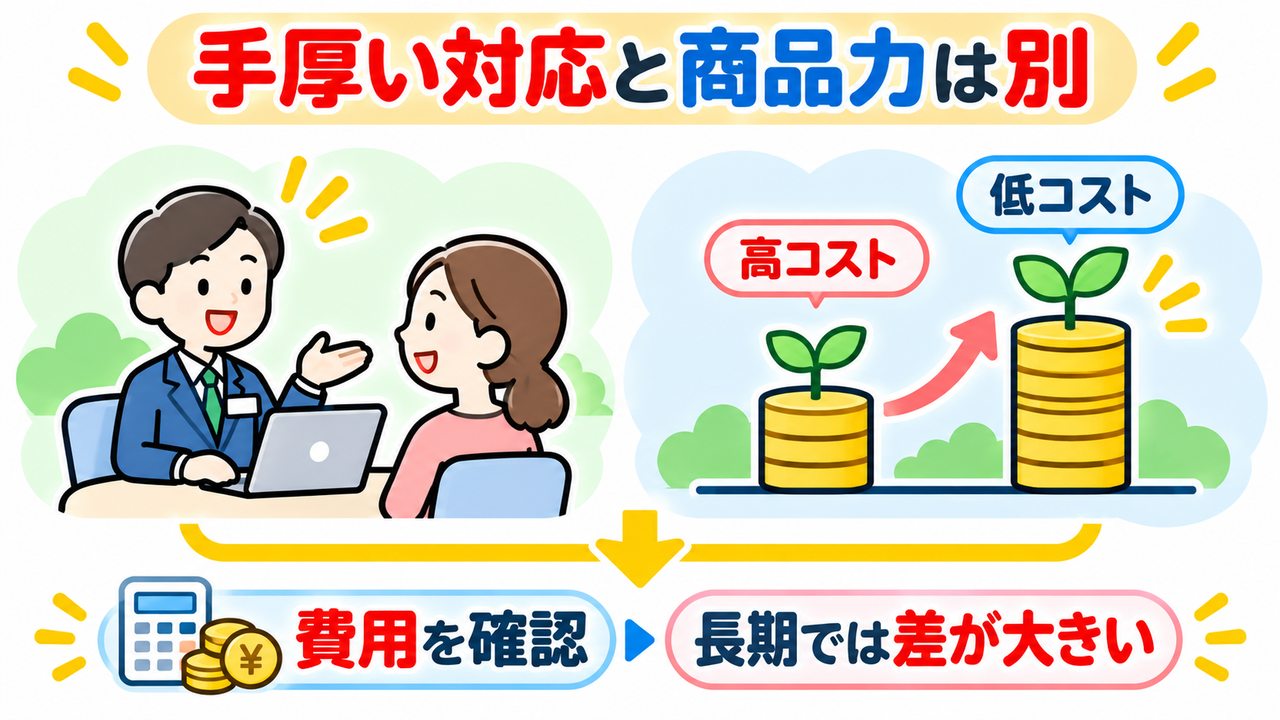
例えば、1,000万円を30年間運用し、費用を差し引く前の利回りを毎年5%と仮定します。年間費用だけを変えると、次のようになります。
| 年間費用 | 費用差引後の利回り | 30年後の金額 |
|---|---|---|
| 1.5% | 年3.5% | 約2,807万円 |
| 0.1% | 年4.9% | 約4,200万円 |
| 差 | 年1.4ポイント | 約1,393万円 |
同じ費用前利回りから年間費用を単純に差し引き、複利で計算した仮例です。税金や購入時の手数料は考慮せず、将来の運用成果を予測するものでもありません。
ここで見たいのは、年1.4ポイントの費用差が、長い期間では元本を上回る金額の差になることです。高い費用の商品を選ぶなら、それを払う理由が必要になります。
低コストのインデックスファンドを長期運用の中心に考える理由は、以前の記事でも整理しました。今回も、その基本姿勢は変わりません。
ポイントは、日常決済から取引を広げる入り口になる
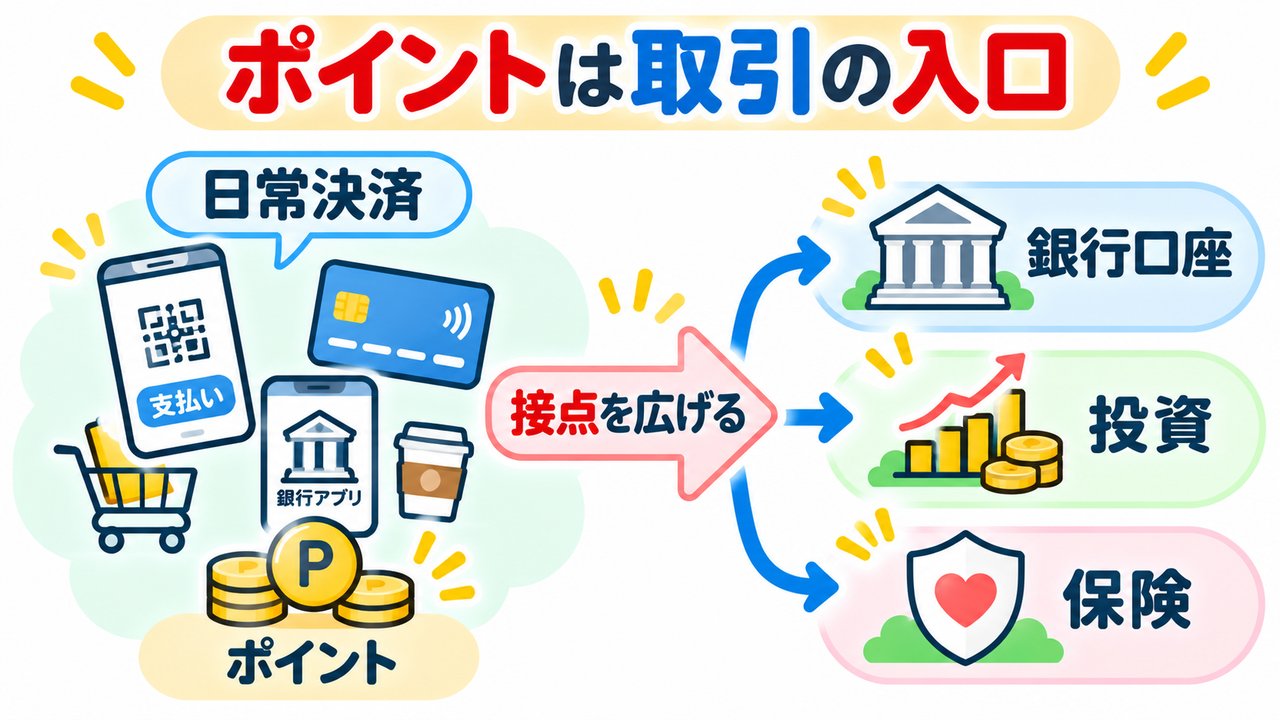
一方、銀行が接点を広げようとしているのは、富裕層だけではありません。10月27日付の日経記事「大手銀、日常決済で客争奪」は、ポイントを使って日々の支払いに入り込む銀行の戦略を伝えています。
三井住友FGは、Vポイントと総合金融サービス「Olive(オリーブ)」を組み合わせ、日常的な利用を促しています。みずほ銀行は、楽天カードとの提携カード「みずほ楽天カード」などを通じ、他社の経済圏との連携を進めています。同カードは2024年12月に提供が始まっており、発行会社は楽天カードです。
りそなグループは、2027年度にポイントサービスを刷新し、JCBの「J-POINT」を活用する予定です。銀行取引に応じたポイントの付与などが計画されています。
背景には、キャッシュレス決済の広がりがあります。経済産業省が公表した2025年の国内指標では、キャッシュレス決済比率は58.0%です。野村総合研究所は、2024年度の民間のポイント・マイレージ発行額を、約1兆3,695億円と推計しています。
ポイントやアプリなら、一人ひとりに営業担当者が説明しなくても、日常の利用を広げられます。給与の受け取りやカードの引き落としに使う口座になれば、銀行は顧客との継続的な接点を持てます。その先で、投資信託や保険を提案する機会も生まれます。
富裕層向けの対面サービスと、日常決済のポイントは、顧客を完全に二分するものではありません。富裕層もポイントを使いますし、幅広い顧客が対面相談を利用します。銀行は、複数の方法を組み合わせて取引を深めようとしているのです。
まとめるほど、費用と営業の接点が見えにくくなる
口座、カード、証券、保険まで一つのグループにまとまれば、手続きや管理は楽になります。その一方で、すでに取引しているから、ポイントが付くから、担当者に世話になっているからという理由で、次の商品も同じところで選びやすくなります。
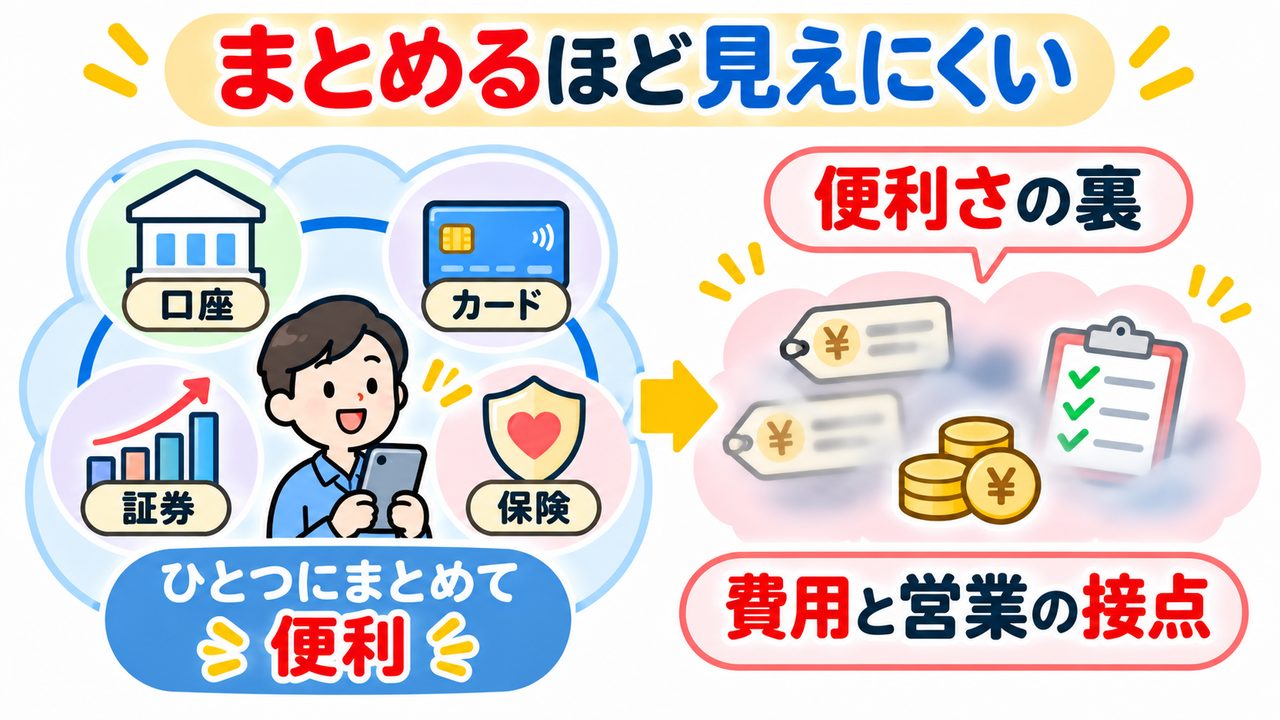
別の商品と比較する手間や、断る際の気まずさも、判断に影響します。担当者が親身であるほど、商品の内容とは別の理由で断りにくくなることもあるでしょう。
私は、そこが総合サービスの注意点だと思っています。相続について相談したかっただけなのに、その流れで運用の提案まで受ける。定期預金の手続きに行ったのに、別の金融商品を勧められる。相談や手続きと販売の接点が近いほど、自分が何を求めていたのかを見失わないことが重要になります。
一つ一つの商品の手数料が説明されていても、全体として何にいくら払っているのか、別々に選んだ場合と比べてどうなのかは、自分から確かめなければ見えてきません。
一つにまとめることは、一見楽です。しかし、その便利さの裏に、長期では大きくなる費用が含まれていることがあります。任せて楽になることと、自分にとって有利になることは、同じではありません。
投資は投資、保険は保険と分けて選ぶ
この問題を考えるとき、分かりやすい例が貯蓄型保険です。保障と貯蓄・運用を一つの商品で用意できるため、別々に選ぶより簡単に見えます。
ただ、保険料のすべてが資産形成に回るわけではありません。保障や契約の維持・管理にも費用がかかります。変額保険などでは、保険関係の費用に加えて運用関係の費用もかかります。
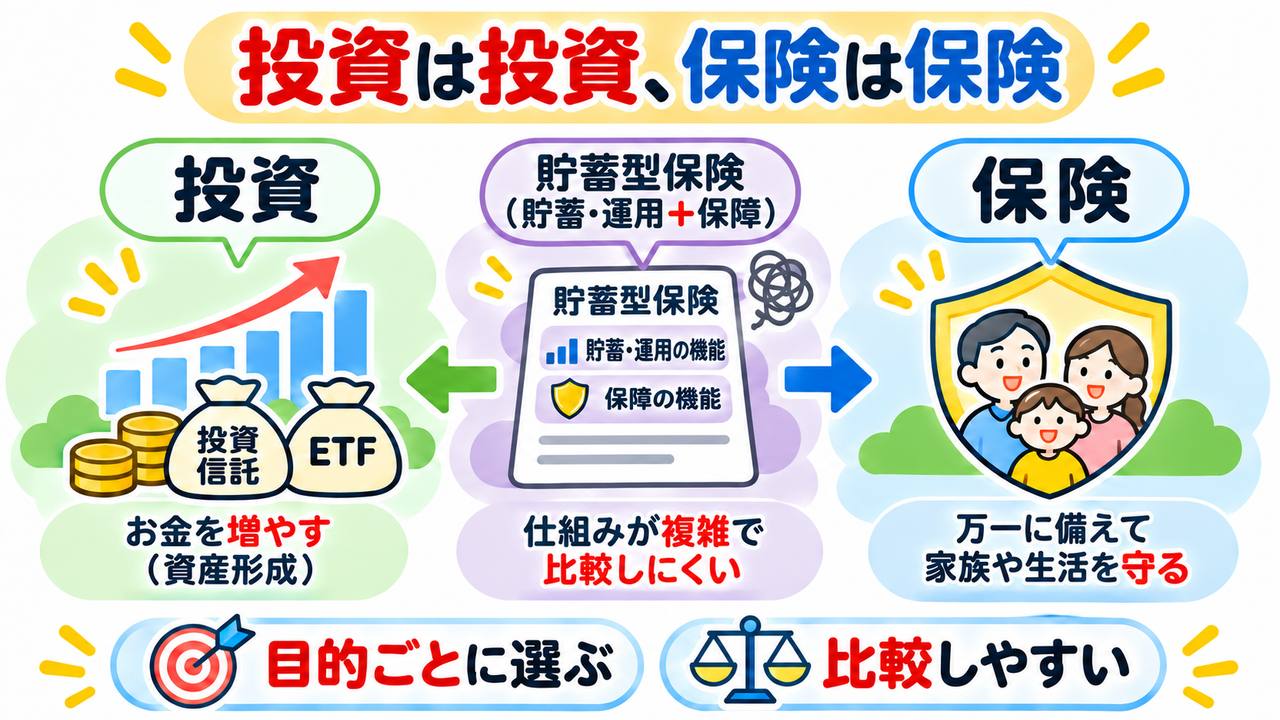
保障にいくら払い、貯蓄・運用にどれだけ回り、その結果いくら残るのか。これらが一体になると、別々の商品と比較しにくくなります。途中で資金が必要になって解約すると、受け取る金額が払込保険料を下回る場合もあります。
保障を見直したいだけなのに、資産形成の部分まで動かす必要がある。反対に、運用を変えたいのに、保障との関係で簡単には動かせない。複数の目的を一つにすると、見直しも複雑になります。
私は、保障と資産形成のどちらも中途半端にしないために、分けて選ぶ方がよいと考えています。
必要な保障は保険で備え、資産形成は運用商品で行う。それぞれの内容と費用を比較し、目的に適したものを選ぶことが基本です。
銀行の総合サービスも、同じ視点で考えられます。商品を一つにすることと、窓口を一つにすることは違いますが、「まとめた方が楽」という理由で、個々の内容や費用の比較が後回しにならないようにしたいものです。
依頼先と役割を分け、必要のない営業から距離を取る
では、どう使い分ければよいのでしょうか。
預金や決済は、使いやすさや手数料を見て銀行を選ぶ。長期間使わずに運用できるお金は、ネット証券で低コストのインデックスファンドなどを比較する。保険は必要な保障を先に決め、その条件に合う商品を選ぶ。相続や事業承継は、内容に応じて税理士や弁護士などの専門家に依頼する。
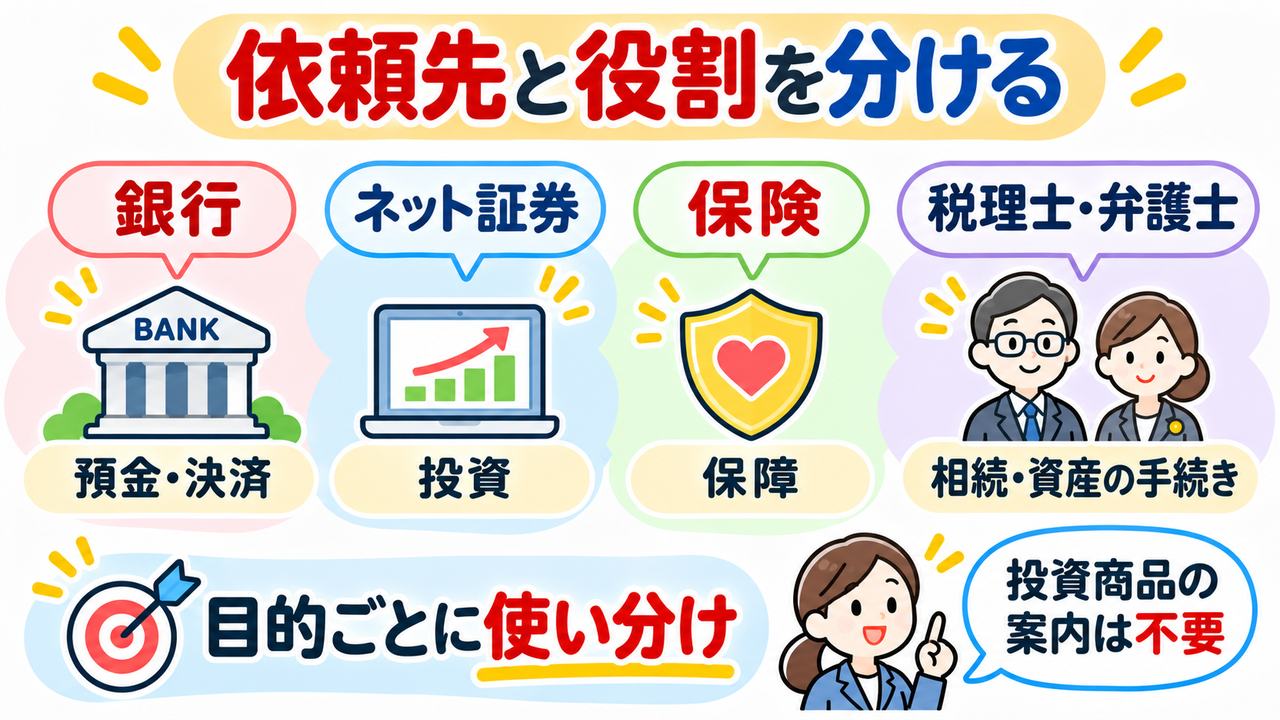
一つの金融グループで一式そろえることを、出発点にする必要はありません。必要な役割ごとに、依頼先と支払う費用を明確にする方が、納得して選びやすくなります。
相続や事業承継について専門家の助言を受けることには、意味があります。その対価を払うことと、相談先が勧める運用商品を購入することは、分けて判断できます。専門家を選ぶ際も、依頼する業務、報酬、紹介料の有無などを確認しておきたいところです。
運用については、営業を受けてから断るだけでなく、最初から必要のない勧誘の場に入らないことも大切です。預金や決済の利用に、運用相談まで付け加える必要はありません。「投資商品は自分で選ぶので、案内は不要です」と、取引の範囲をはっきりさせておく方法もあります。
ネット証券を使う場合も、広告やポイントを理由に商品を選ぶのではなく、投資対象と費用を確かめます。窓口を変えただけで判断を任せてしまっては、目的ごとに選ぶ意味が薄れてしまいます。
そして、そもそも運用する必要があるのか、どのお金なら長く運用できるのかは、自分のライフプランから考えます。商品の提案を受ける前に、必要な備えを整理しておくことが、営業に判断を左右されないための基準になります。
まとめ――便利さに任せず、目的ごとに選ぶ
銀行が総合サービスやポイントを充実させるのは、顧客との取引を広く、長く維持するためです。その仕組みが便利だからといって、すべての商品や相談を同じところにまとめる必要はありません。
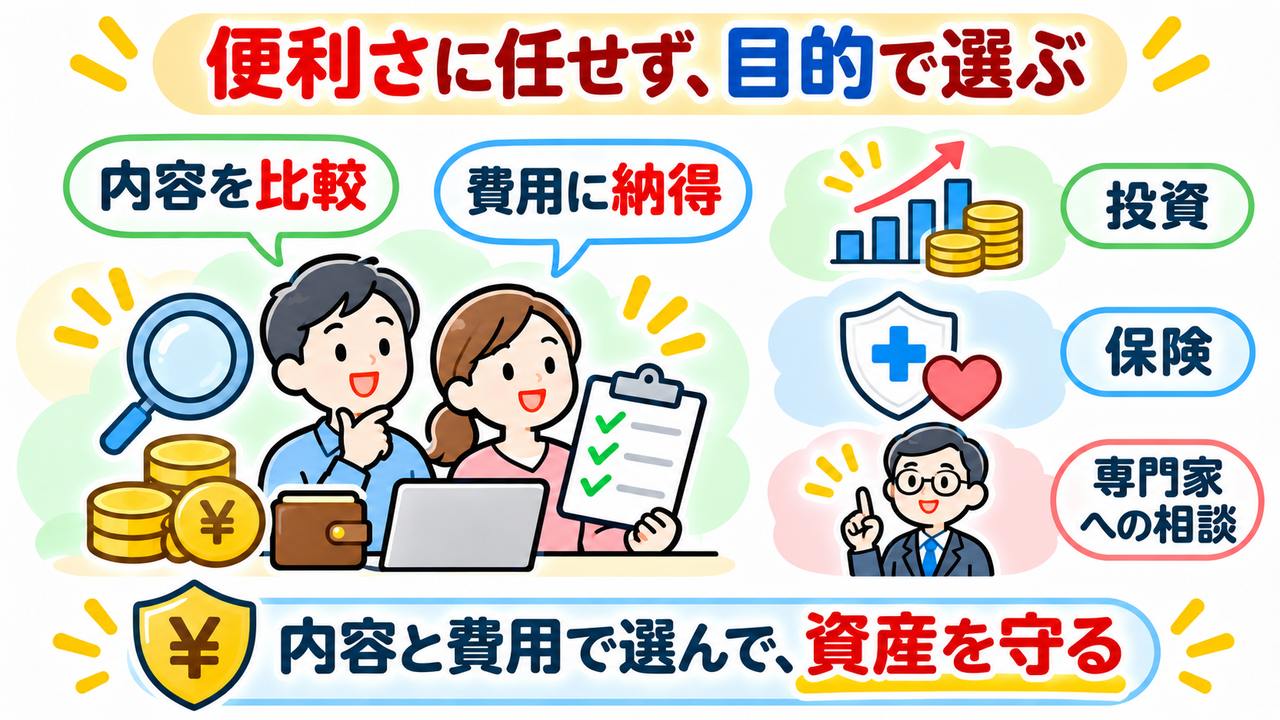
投資は投資、保険は保険、相続・事業承継はその専門家へ。必要なものを分けて考えれば、何に費用を払い、どんな価値を受け取るのかも見えやすくなります。
私は、便利さや担当者との関係に、商品選びまで委ねてほしくありません。その時々の目的に合うものを、内容と費用で比較して選んでほしいと思います。
金融機関の中で一式そろうからではなく、自分に必要で、費用にも納得できるから選ぶ。その判断を手放さないことが、自分の資産を守る基本です。
参考資料
- 日本経済新聞、2026年10月23日「富裕層向け新サービス 三井住友FG 銀行・証券・信託一体で」
- 日本経済新聞、2026年10月27日「大手銀、日常決済で客争奪」
- 三井住友FGほか、2026年10月22日「銀行・証券・信託の連携による『SMBC Wealth』の本格展開について」
- ITmedia ビジネスオンライン、2026年11月2日「なぜ三井住友は新店舗で『銀行名』を外したのか? 『富裕層100万人』を囲うSMBC融合の正体」
- りそなホールディングスほか、2026年5月18日「くらしを起点とした個人向けサービス『りそなプラス』の提供開始について」
- みずほ銀行・楽天カード、2024年11月14日「みずほ銀行と楽天カードの提携カード『みずほ楽天カード』を2024年12月3日より提供開始」
- 経済産業省、2026年3月31日「2025 Ratio of Cashless Payment Among the Total Amount Paid by Consumers Calculated」
- 野村総合研究所、2026年4月21日「野村総合研究所、2029年度のポイント・マイレージ年間発行額は約1.7兆円に拡大すると予測」
- 資産運用業協会「投資信託のコスト」
- 生命保険協会「市場リスクを有する保険商品への加入にあたって」
- アフラック「解約払戻金(解約返戻金)の仕組み」
※制度や数値は2026年11月時点で確認した情報です。各社のサービスやポイントの条件は変更されることがあります。費用比較は仮定に基づく試算で、特定の商品や金融機関の運用成果を比較したものではありません。投資商品には元本割れの可能性があり、運用成果は保証されません。既存の保険を見直す際は、解約時の受取額と必要な保障の継続を確認してください。