同じ手取り4万円でも、普通分配金で受け取るか、投資信託を一部解約して受け取るかで、課税される金額は違います。その差が長期間積み重なる仕組みを整理します。
毎月分配型の投資信託には、以前から多くの問題が指摘されてきました。複利効果が働きにくいこと、信託報酬の高い商品が多いこと、運用状況によっては元本を取り崩して分配すること。それでも毎月一定額が振り込まれる分かりやすさから、根強い人気があります。
日本経済新聞の「一目均衡」(編集委員・田村正之氏)を読み、今回初めて知ったのが、同じ手取り額を受け取っても、分配金と自分で解約する方法では税負担に差が出るという点です。
記事の中でも、ファイナンシャルプランナーの向藤原寛氏が「大半の投資家に知られていない」と述べています。複利や手数料だけでなく、税金にも違いがある。このことは広く知ってもらいたいと思い、記事にしました。
批判が多いのに、なぜ毎月分配型へお金が集まるのか
日本経済新聞によると、2025年の毎月分配型投資信託への資金流入額は前年の約3倍に増え、9年ぶりに1兆円を超えました。2026年4~6月期の投資信託の資金流入額でも、上位10本のうち3本を毎月分配型が占めています。
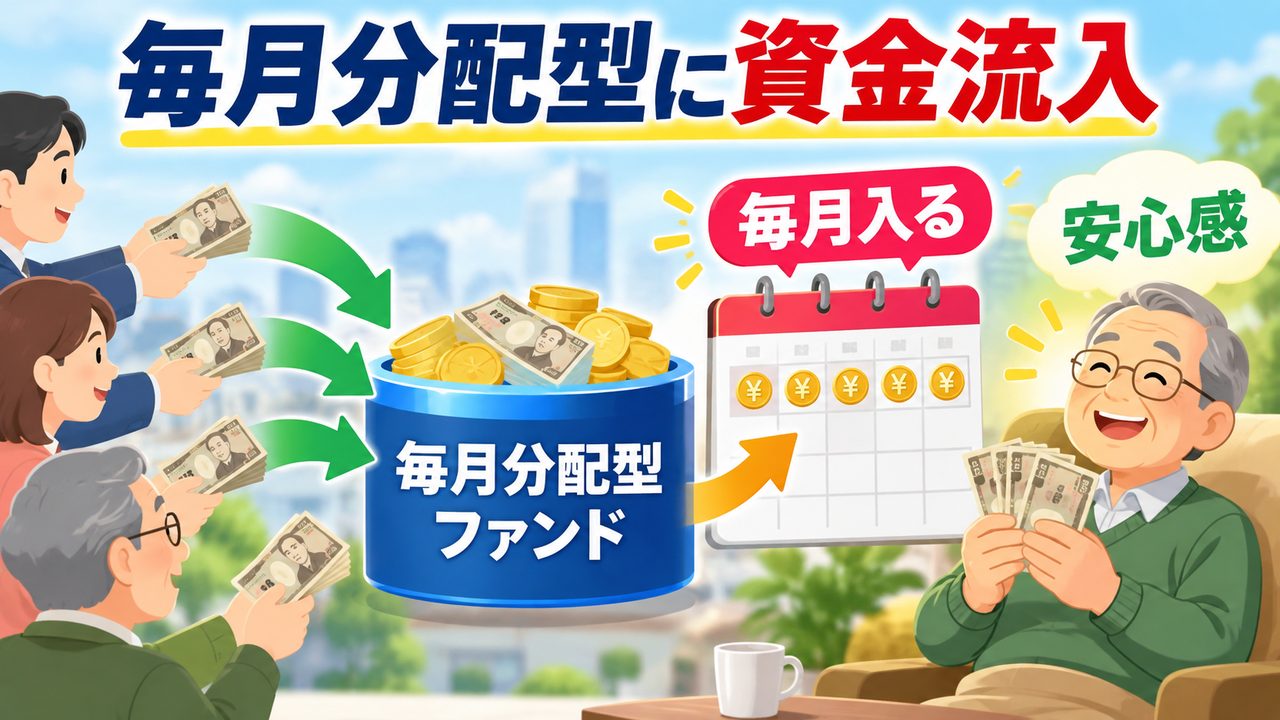
長期の資産形成には向かないという批判は、何年も前から繰り返されてきました。それでも資金が集まる背景には、分配金への根強い人気があります。
毎月、決まった日にお金が口座へ入る。これを年金のような「安定収入」と捉え、安心材料にしている方もいるのでしょう。
定年後の生活費を補う目的であれば、定期的に受け取れる分かりやすさには一定の意味があります。一方、これから資産を増やしていく世代が同じ仕組みを選ぶ場合は、運用目的と受け取り方が合っているかを慎重に考える必要があります。
すでに知られている3つの落とし穴
税金の話へ進む前に、毎月分配型について従来から指摘されている問題を整理します。
- 分配金を頻繁に外へ出すため、複利効果が働きにくい
- 信託報酬の高い商品が多い
- 運用状況によっては、元本の一部を分配金として払い戻す
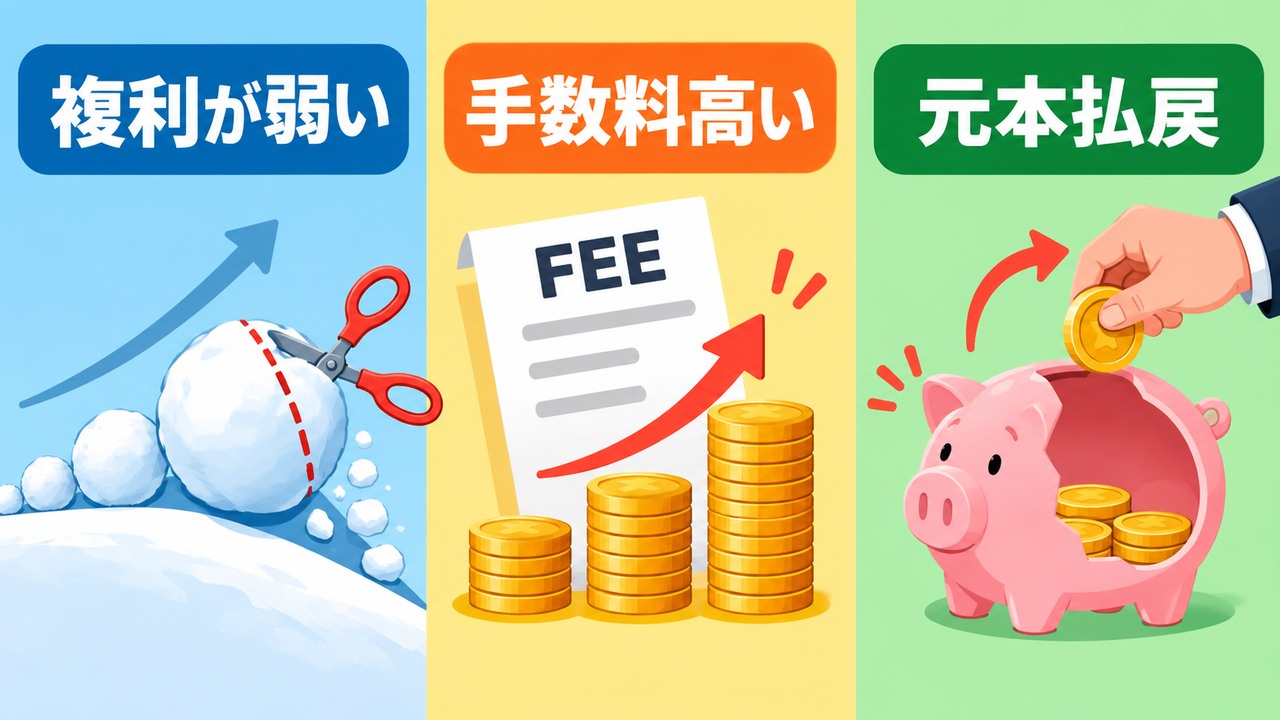
資産運用で大きな力になるのが、複利です。利益を元本に加え、その元本が次の利益を生む。この積み重ねによって、運用期間が長いほど差が広がります。
毎月分配型は、運用で得た利益を頻繁に外へ出すため、その分は次の運用に回りません。雪だるまを大きくする途中で、毎月少しずつ削り取っているようなものです。
さらに、運用益だけでは予定した分配金を出せない場合、元本の一部が「元本払戻金(特別分配金)」として戻されることがあります。
特別分配金は非課税ですが、税金がかからないから得をしたわけではありません。自分が投資したお金の一部が戻ってきただけです。分配金の額だけを見て、運用が順調だと判断しないことが大切です。
しかも、特別分配金を受け取ると個別元本(税務上の取得価額)がその分だけ下がるため、その後の分配金は課税対象の普通分配金になりやすくなります。「非課税だから得」とは言えない理由が、ここにもあります。
税金の違いは、課税される金額にある
今回の核心は、同じ金額を受け取っても、受け取り方によって課税対象になる金額が違うという点です。
投資信託の分配金には、普通分配金と元本払戻金(特別分配金)があります。普通分配金は利益として扱われ、その全額が課税対象になります。一方、自分で投資信託の一部を解約する場合、課税されるのは解約代金の全額ではなく、そのうち利益に相当する部分です。
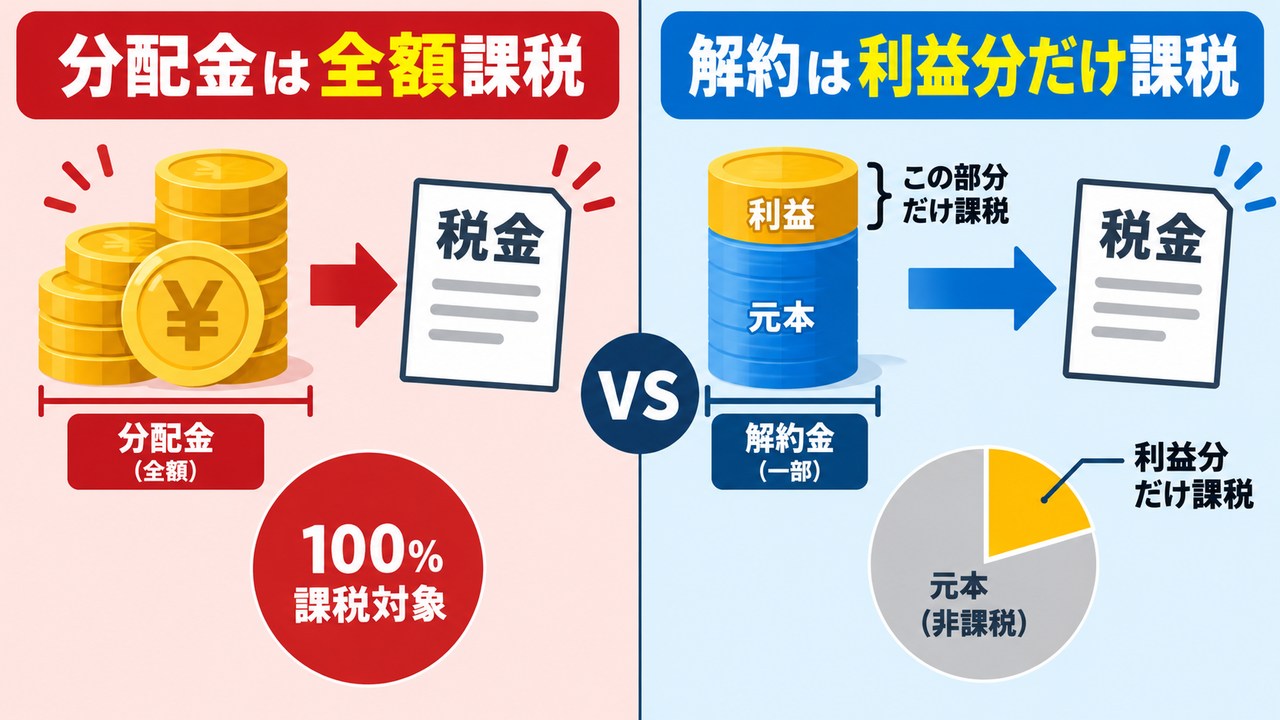
例えば、評価額1,505万円のうち、元本が1,500万円、利益が5万円なら、利益の割合は約0.33%です。この状態で一部を解約しても、解約代金に含まれる利益は約0.33%にすぎません。
普通分配金として5万円を受け取れば、5万円全額が課税対象になる。一方、自分で必要額を解約すれば、解約代金に含まれるわずかな利益部分だけが課税対象になる。この違いが、税負担の差になります。
そして、すぐに税金として出ていかなかったお金は運用に残ります。課税を先送りしながら、その資金にも複利が働くことが、自分で解約する方法の利点です。
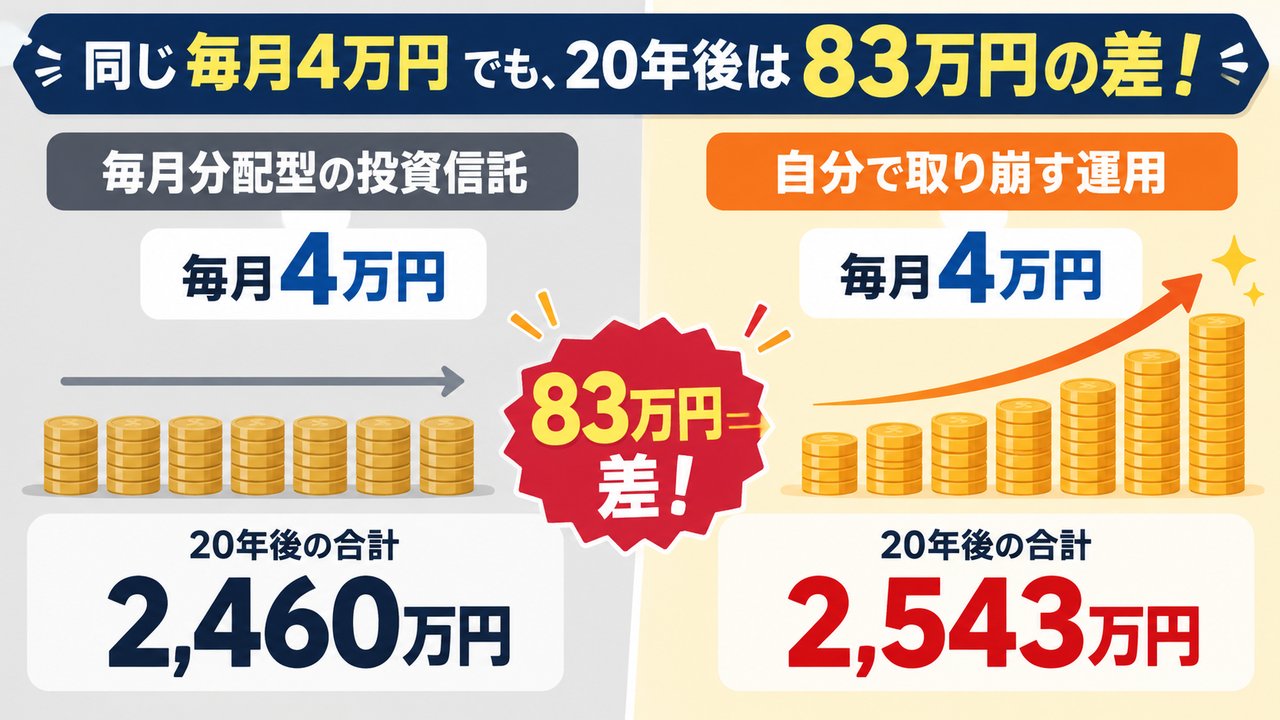
同じ手取り4万円でも、20年後に83万円の差
日経記事では、税理士の柴原一氏による試算が紹介されています。
元本1,500万円を、最初の月に5万円の利益が出る月約0.33%の利回りで運用し、その後も同じ利回りが続くと仮定します。税率は分かりやすく2割として、毎月の手取り額を4万円にそろえます。
毎月分配型の場合
毎月5万円の普通分配金を出すと、税金は1万円、手取りは4万円です。運用で増えた5万円をすべて分配するため、この試算では投資信託の評価額は1,500万円のままです。
自分で解約する場合
初月に手取り4万円を得るために必要な解約額は4万26円です。
解約前の評価額1,505万円に占める利益は5万円、約0.33%です。そのため、4万26円を解約しても、課税対象となる利益は130円ほど、税金は30円足らずにとどまります。
解約後の評価額は1,500万9,974円です。4万円を受け取った後も、元本はわずかに増えています。
評価額が増えるにつれて、解約代金に含まれる利益の割合も上がります。それでも20年目の末月に手取り4万円を得るために必要な解約額は、4万4,944円です。
20年間の結果を整理すると、次のようになります。
| 項目 | 毎月分配型 | 自分で解約 |
|---|---|---|
| 20年後の投信評価額 | 1,500万円 | 約1,784万円 |
| 全額売却後の税引後金額 | 1,500万円 | 約1,583万円 |
| 20年間の受取累計 | 960万円 | 960万円 |
| 税引後の合計 | 2,460万円 | 2,543万円 |
差は83万円です。30年後には、複利と課税を先送りする効果が積み重なり、差は203万円まで広がると試算されています。
ただし、これは一定の利回りが長期間続き、運用成績や費用などを同じ条件にそろえたモデルケースです。実際の市場では基準価額も分配金も変動し、商品ごとに信託報酬も異なります。
また、実際の税率は原則20.315%です。83万円や203万円が、すべての毎月分配型でそのまま生じるわけではありません。
それでも、普通分配金はその都度全額が課税対象となるのに対し、自分で解約する場合は利益部分だけが課税されるため、課税を先送りしやすいという基本構造は変わりません。
「NISAなら税金はかからない」では解決しません
「NISA口座なら運用益は非課税なので、この差は生じないのでは」と思う方もいるでしょう。確かに、NISA口座内で保有する対象商品を解約する場合、運用益に税金はかかりません。
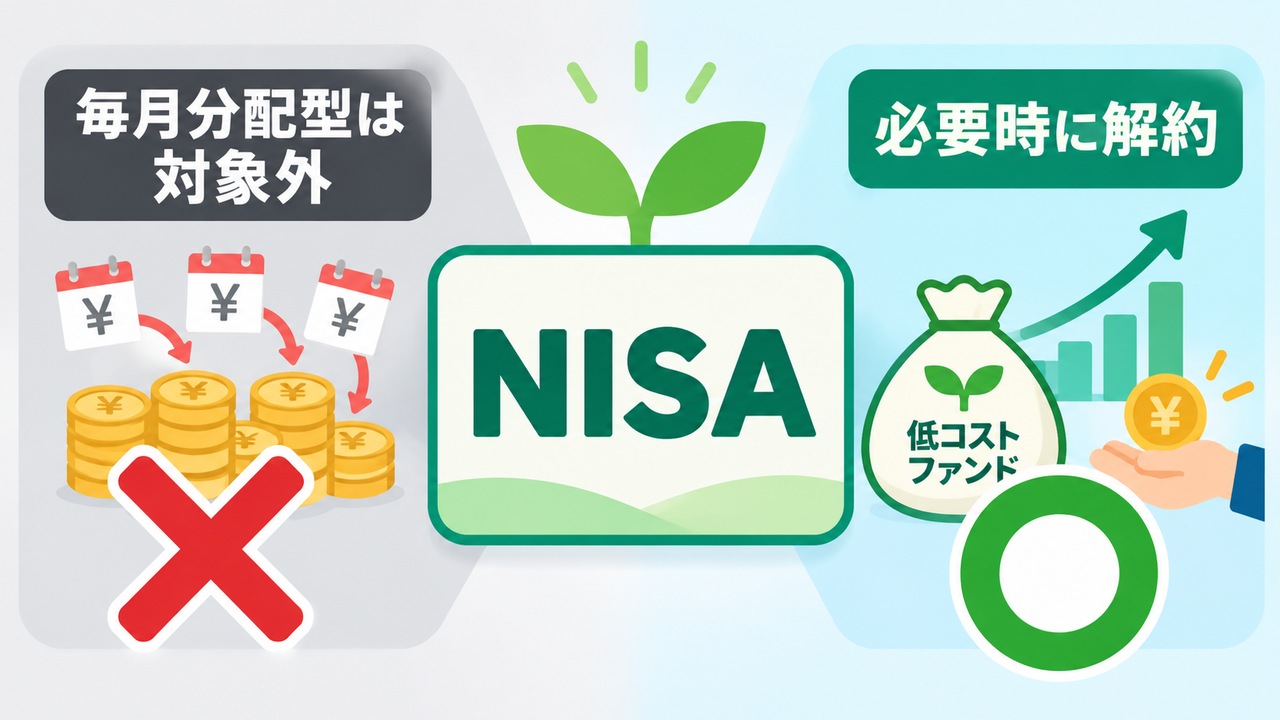
しかし、2024年からのNISAでは、毎月分配型の投資信託は成長投資枠の対象から除外されています。つみたて投資枠も、長期の積立・分散投資に適した一定の商品に限られます。
つまり、現在のNISAで毎月分配型の投資信託を新たに購入し、税負担をなくすという選択はできません。
一方、分配金を出さない、または分配回数の少ない低コストの投資信託をNISAで保有し、必要に応じて解約する方法は検討できます。
毎月分配型が選ばれる本当の理由
ここまで読むと、「なぜ不利になりやすい商品が、これほど選ばれるのか」と疑問を持つかもしれません。毎月分配型が支持される理由は、運用の合理性だけでは説明できません。
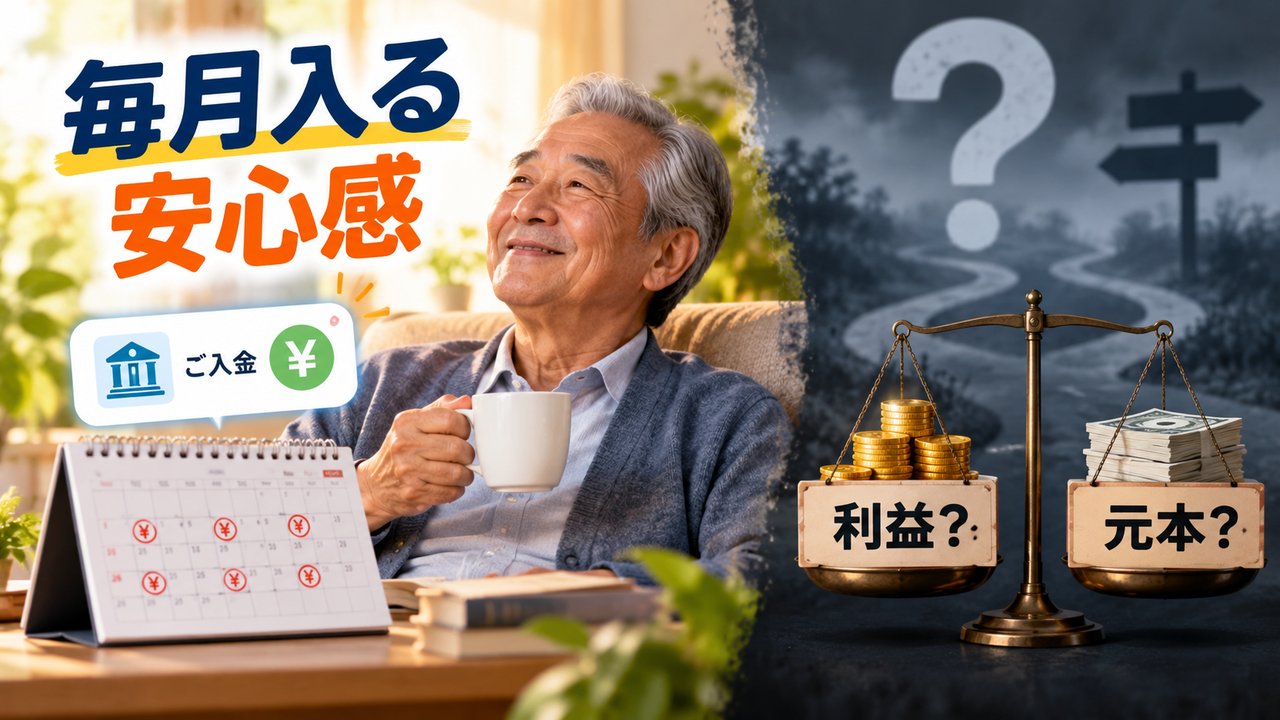
毎月決まった金額が入ってくると、運用資産を取り崩しているという感覚が薄れます。分配金を「利益」や「収入」と捉えやすく、年金のような安心感が生まれます。
しかし、普通分配金は利益から支払われる一方、特別分配金は自分の元本の払い戻しです。どちらも同じ「分配金」として口座へ入るため、受け取った金額だけでは運用の実態が見えません。
また、取り崩し期にある方にとって、定期収入という形そのものに価値があることは否定できません。問題は、資産を増やしたい人まで、受け取りやすさだけで同じ商品を選んでしまうことです。
大切なのは、毎月お金が入るかではなく、自分はいま資産を増やす時期なのか、計画的に取り崩す時期なのかを先に確認することです。
日経記事の中で、ファイナンシャルプランナーの向藤原寛氏は、税制面での違いを金融機関がきちんと説明すべきだと指摘しています。記事はさらに、運用会社が人気のある投資信託に無分配コースを常設することが投資家本位だと結んでいます。
選ぶ側の知識だけでなく、選択肢を用意し、違いを説明する側の姿勢も問われています。
毎月の手間は、定期売却サービスで減らせます
税金の違いが分かっても、「毎月、自分で解約するのは面倒」と感じる方は多いでしょう。
これを解決する方法の一つが、証券会社の投資信託定期売却サービスです。
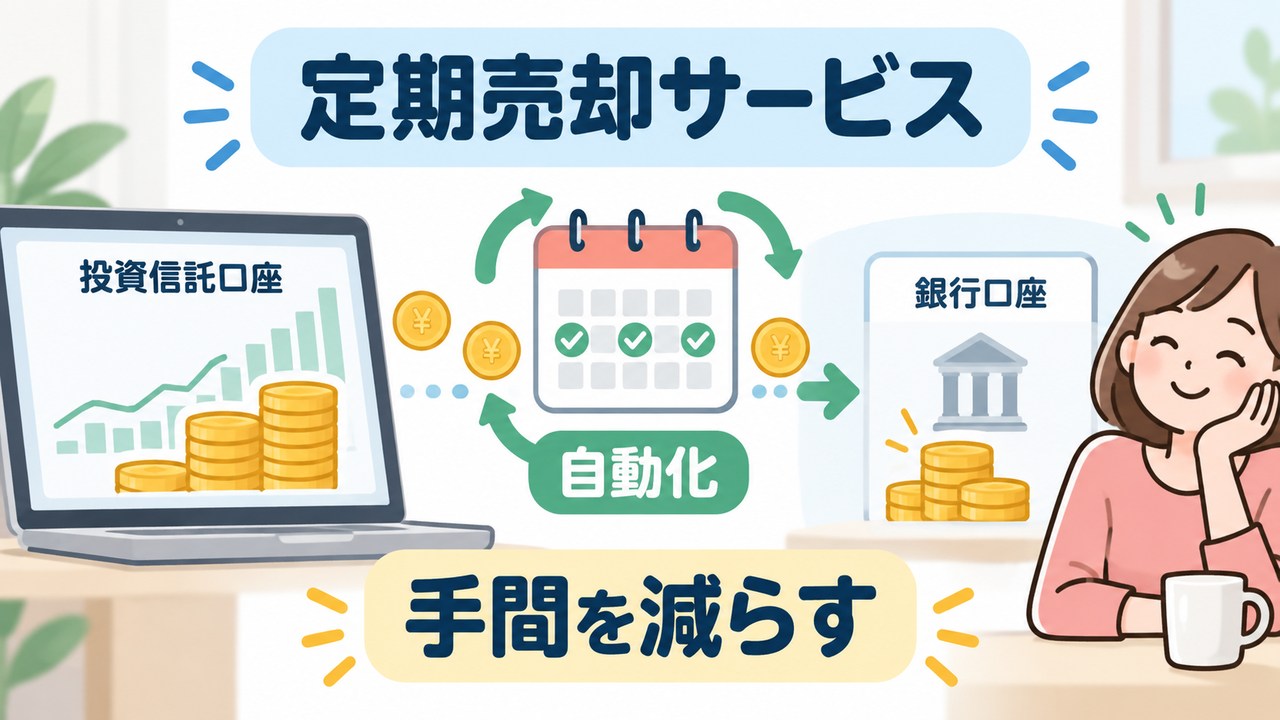
あらかじめ金額や割合などを設定し、保有する投資信託を定期的に自動売却する仕組みです。SBI証券、楽天証券、マネックス証券などが提供しており、NISA口座に対応するサービスもあります。
ただし、定額、定率、期間指定など、選べる売却方法や対象商品、証券口座から銀行口座への出金方法は証券会社によって異なります。利用前にサービス内容を確認してください。
同じ運用成果や費用を前提にすれば、普通分配金を受け取り続けるより、必要額だけを定期売却する方が、税金の支払いを先送りできる可能性があります。
手間を減らしながら定期収入を得たい方にとって、毎月分配型以外の選択肢になります。
そもそも「毎月」受け取る必要があるのでしょうか
定期売却サービスを使えば、毎月手続きする手間は減らせます。ただし、その前に考えたいことがあります。
必要なときに必要な分だけ解約すればよいのに、毎月一定額を引き出す必要は本当にあるのでしょうか。
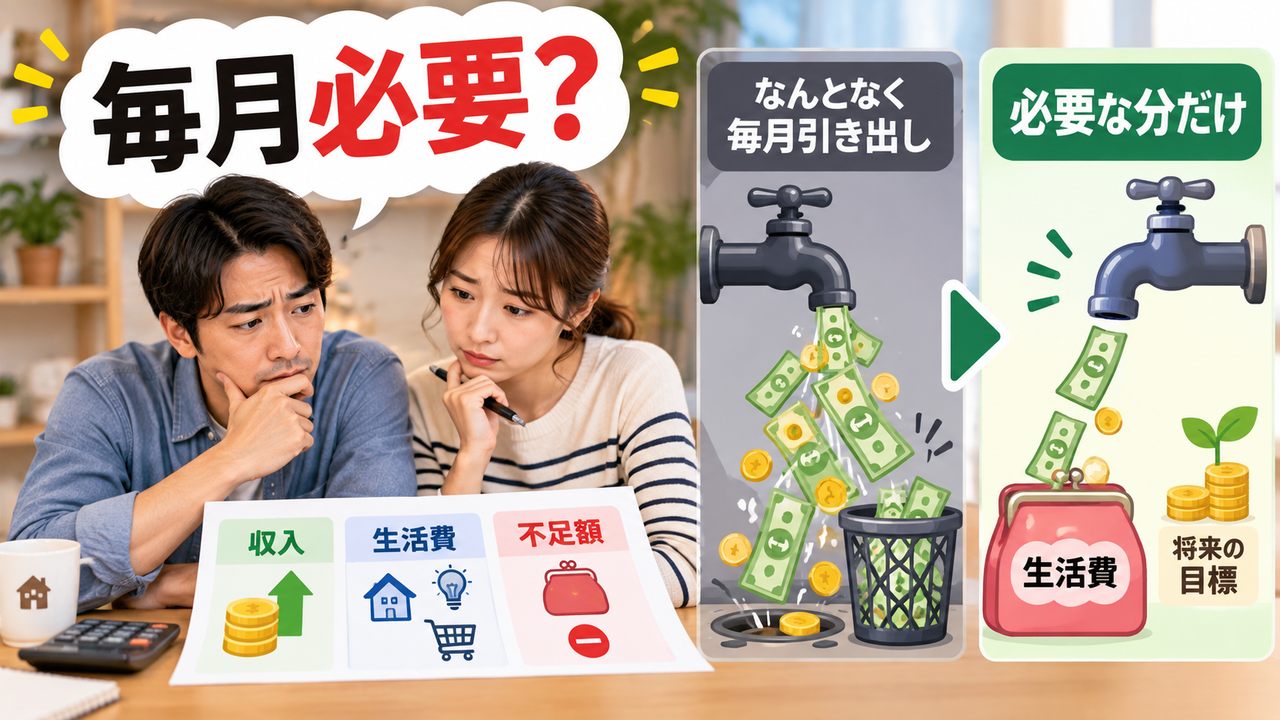
毎月4万円を受け取っても、使わずに預金口座へ積み上げるのであれば、運用資産から現金へ置き場所を変えただけです。そのお金には複利が働かず、課税口座なら税金も先に支払っています。逆に、手元にあるからと、予定のなかった支出についつい使ってしまうこともあるでしょう。積み上がるにせよ、消えていくにせよ、必要額が決まらないまま受け取っていることに変わりはありません。
一方、毎月の生活費が年金などの収入だけでは足りず、運用資産から4万円を補う必要があるなら、定期売却には意味があります。
逆に言えば、毎月いくら必要なのかが分からないから、とりあえず毎月受け取っておきたくなるのではないでしょうか。
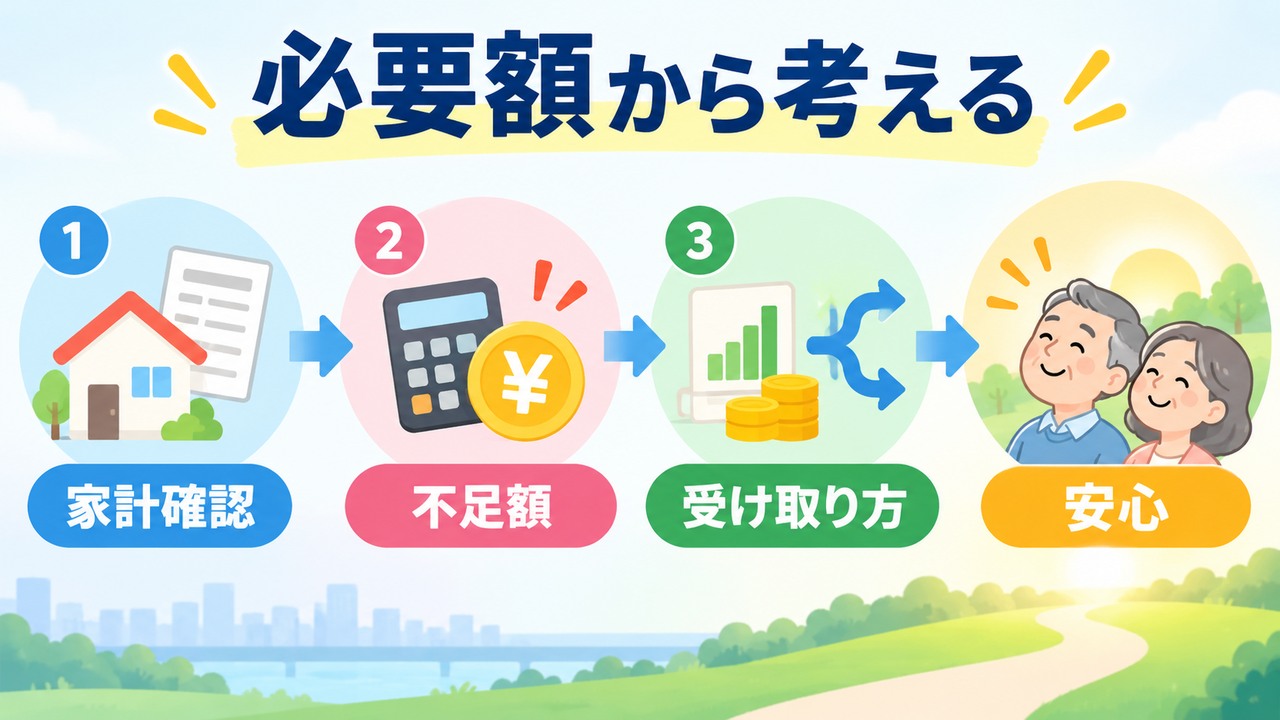
つまり、先に決めるべきなのは、分配金を受け取る方法ではありません。
- 毎月の生活費はいくらか
- 年金や給与などの収入はいくらか
- 毎月いくら不足するのか
- その不足は何年間続くのか
この金額が分かってから、必要な分だけ取り崩す方法を選びます。
不足額が毎月ほぼ一定なら定額売却、資産残高に応じて取り崩したいなら定率売却、年に数回の大きな支出へ備えるなら必要な時期だけ解約する方法もあります。
「毎月入ってくると安心」という感覚だけで商品を決めず、家計に必要な金額から受け取り方を決める。この順番が大切です。
まとめ——分配金ではなく、必要額から考える
毎月分配型には、複利効果が働きにくい、信託報酬の高い商品が多い、元本を取り崩して分配することがあるという問題があります。
さらに、利益を原資とする普通分配金は全額が課税対象になります。一方、自分で解約する場合は、解約代金のうち利益部分だけが課税対象です。
日経記事で紹介されたモデルケースでは、毎月の手取り4万円を20年間受け取った場合、税引後の合計に83万円の差が生まれました。30年間では203万円です。
これはすべての商品に当てはまる固定的な差ではありません。ただ、利益を運用に残し、課税を先送りするほど複利が働きやすいという仕組みは、知っておく価値があります。
毎月の手続きが負担なら、定期売却サービスも利用できます。しかし、サービスを選ぶ前に、本当に毎月受け取る必要があるのかを考えてください。
資産を増やす時期なら、利益をできるだけ運用に残す。取り崩す時期なら、家計の不足額を計算し、必要な分だけ受け取る。
「毎月分配される商品だから安心」ではなく、「毎月いくら必要か分かっているから安心」という状態を目指したいところです。
※本記事は、投資信託の仕組みと税制について一般的な情報を整理したものです。試算は一定の利回りと税率を置いたモデルケースであり、実際の運用成果や税額を保証するものではありません。投資信託の基準価額や分配金は変動し、元本割れの可能性があります。商品や口座を選ぶ際は、交付目論見書、手数料、リスク、税制、各証券会社のサービス条件をご確認ください。個別の税務判断は税務署または税理士へご相談ください。制度や各社のサービス内容は2026年9月時点のものです。
参考資料
- 日本経済新聞 2026年9月1日「一目均衡 毎月分配型、税に落とし穴」(編集委員 田村正之氏)
- 日本証券業協会「毎月分配型の投資信託とは?」
- 金融庁「NISAの抜本的拡充・恒久化」
- SBI証券「投資信託定期売却サービス」
- 楽天証券「定期売却サービス」
- マネックス証券「投信定期売却」