GPIFの「国内外の株式と債券を4分の1ずつ」という配分は、個人もそのまま真似すればよいのでしょうか。大切なのは25%という数字ではなく、目的から配分を決め、リスクを管理し、使う出口まで考える順番です。
以前の記事では、GPIFの運用実績を通して、「年金はもらえない」という不安をどう考えるかを取り上げました。
今回は年金制度の話ではなく、GPIFが採用している「国内外の株式と債券を4分の1ずつ」という資産配分に注目します。
一見すると、株式と債券、国内と海外を半分ずつ持つ、分かりやすい配分です。しかし、単に「バランスがよさそうだから4等分した」わけではありません。
この配分は、個人の資産運用にもそのまま使えるのでしょうか。そして、50代・60代になっても同じ割合を維持すればよいのでしょうか。
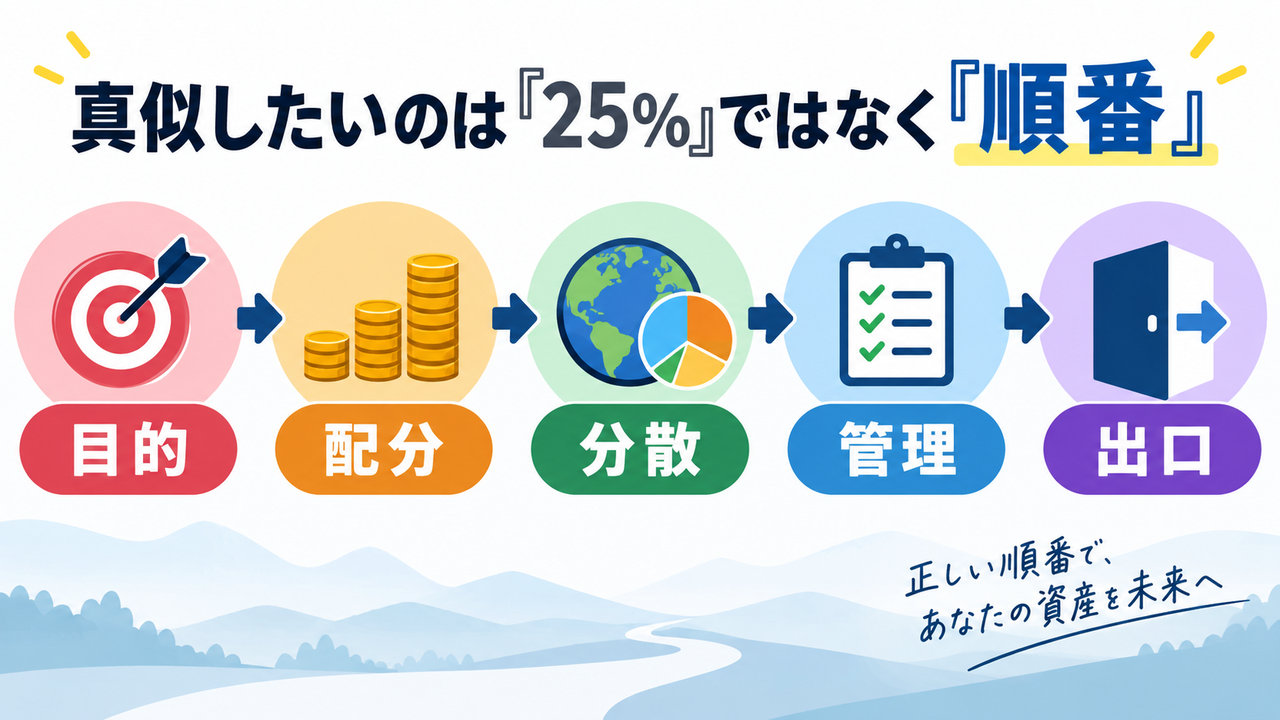
GPIFの考え方をたどると、真似したいのは「25%」という数字そのものではなく、目的から逆算して配分を決め、決めた後もリスクを管理する仕組みだと分かります。
25年間で積み上げた収益は221兆円
GPIFは、厚生労働大臣から寄託された年金積立金を管理・運用する独立行政法人です。年金保険料のすべてを運用しているわけではなく、年金給付に使われなかった積立金を、将来世代の給付に備えて運用しています。
2026年6月末時点の運用資産額は317兆7,596億円。2001年度に市場運用を始めてから2026年度第1四半期までの累積収益額は221兆201億円、平均収益率は年率プラス4.95%です。
累積収益のうち、利子・配当収入は63兆3,662億円に達しています。全体の3割近くが、債券の利子や株式の配当などによって積み上がった計算です。
資産運用では値上がり益に目が向きがちですが、長期運用では、利子や配当を受け取り、再投資していくことも収益の土台になります。
日経記事も、配当や利子を再投資して複利で増やすことをGPIFの運用姿勢として挙げ、若い時期は分配金の出ないインデックス投信を中心にして複利を生かすことを勧めています。前回取り上げた毎月分配型の税負担の話ともつながります。
ただし、長く保有すれば必ず利益が出るという意味ではありません。再投資した資産の価格が下がることも、配当が減ることもあります。GPIFにもマイナスの年はあります。
重要なのは、短期間の損益だけで運用の成否を判断せず、異なる資産へ分散しながら長期で管理してきた点です。
「4分の1ずつ」は、目的から計算された配分
GPIFの基本ポートフォリオは、次の4資産をそれぞれ25%ずつ保有する構成です。
| 資産 | 基本配分 |
|---|---|
| 国内債券 | 25% |
| 外国債券 | 25% |
| 国内株式 | 25% |
| 外国株式 | 25% |
株式と債券がそれぞれ50%、国内資産と外国資産もそれぞれ50%になります。
GPIFは、市場全体の値動きに連動するパッシブ運用を中心としながら、アクティブ運用も組み合わせています。そのうえで、長期的に維持する基本の資産配分を定めています。
日経記事によると、GPIFは国内株式の9割強、外国株式の8割強を指数連動型で運用しています。2025年度までの10年間のアクティブ運用の結果は、指数に比べて国内株式が年率マイナス0.09%、外国株式がマイナス1.14%で、これは運用経費を差し引く前の成績です。膨大な情報を持つGPIFでも、平均を上回り続けることは簡単ではありません。
2025年度から始まった第5期中期目標期間でも、4資産25%ずつという配分が継続されました。
この配分を考える出発点になったのが、厚生労働大臣から示された運用目標です。
長期的に、実質的な運用利回り1.9%を最低限のリスクで確保する
ここでいう実質的な運用利回りは、名目の運用利回りから名目賃金上昇率を差し引いたものです。
GPIFは、各資産の期待リターン、価格変動の大きさ、資産同士の値動きの関係などを推計しました。そのうえで、年金財政に必要な利回りをできるだけ小さいリスクで確保できる組み合わせを検討し、5%単位に丸めた結果、今回も4資産25%ずつとなりました。
つまり、目的が先にあり、配分は後から決まっています。
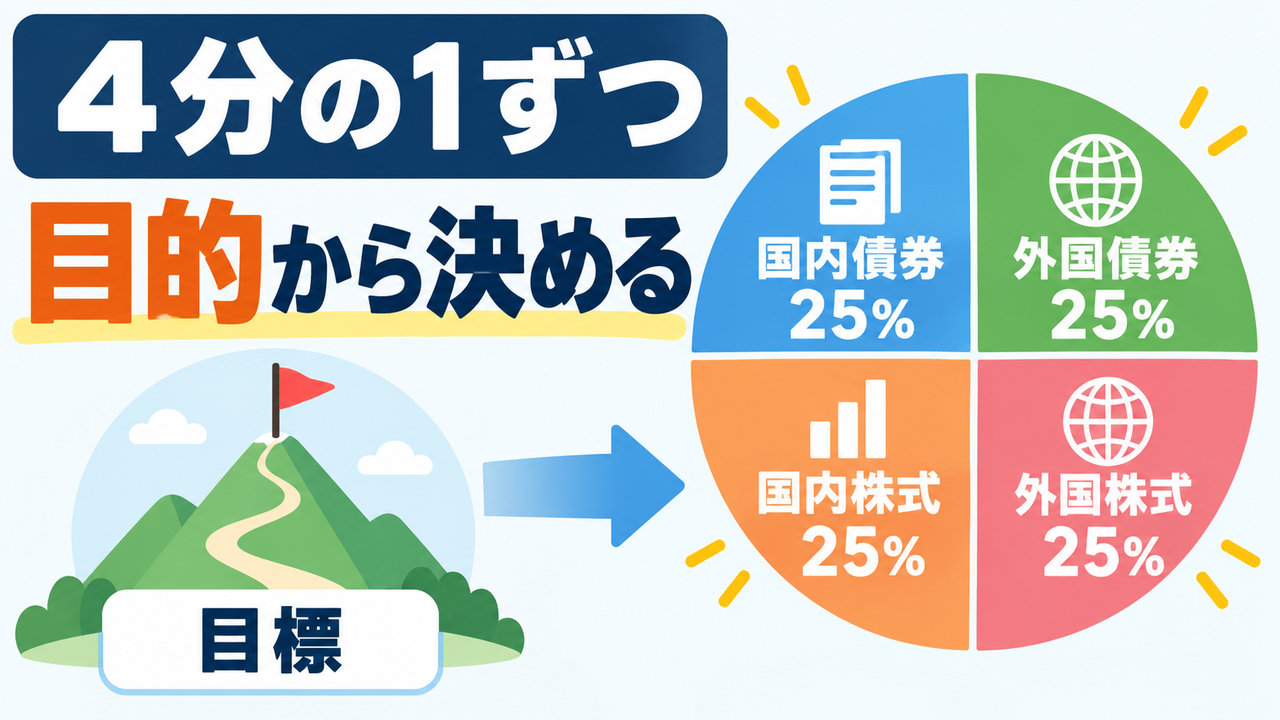
個人の資産運用でも、先に商品を選ぶのではなく、「いつまでに、何のために、いくら必要なのか」を考える。その目標に必要な利回りと、許容できる値動きから資産配分を決める。この順番が重要です。
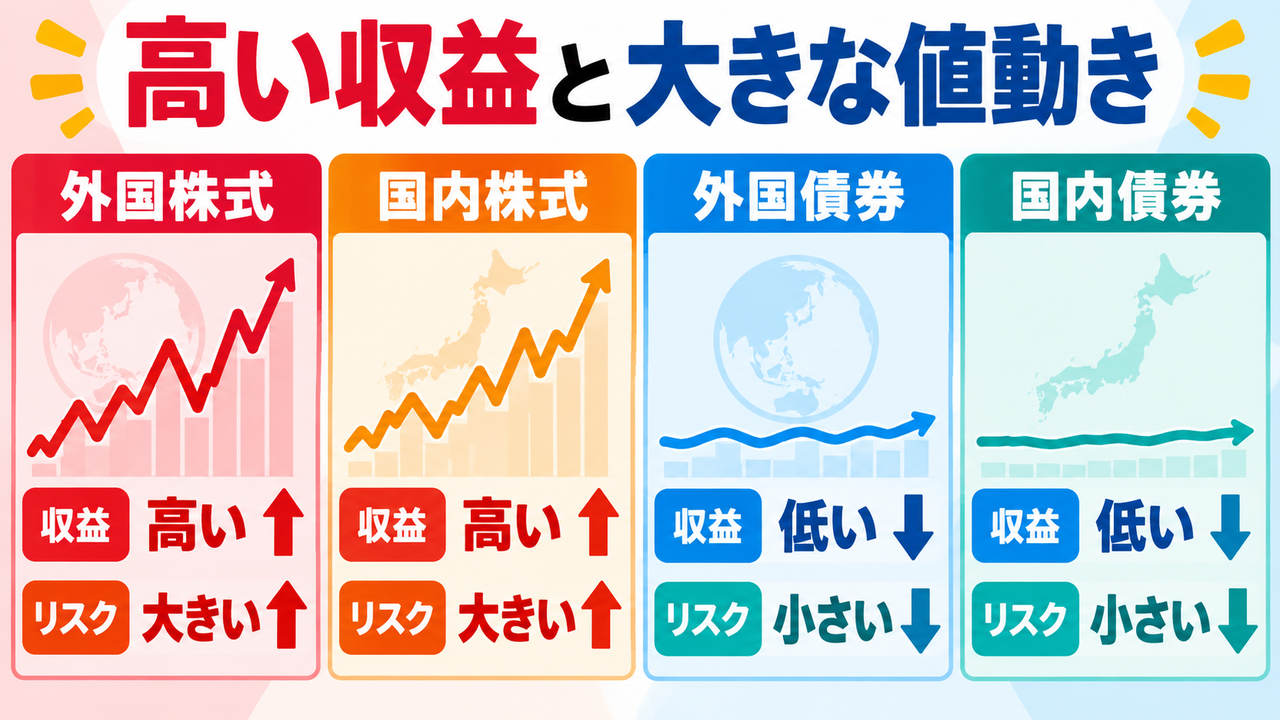
株式は高い収益を期待できるが、値動きも大きい
GPIFが基本ポートフォリオを検討する際に置いた、成長型経済移行・継続ケースの想定は次のとおりです。
| 資産 | 期待リターン(年率) | リスク(年率) |
|---|---|---|
| 外国株式 | 7.6% | 20.35% |
| 国内株式 | 7.0% | 19.19% |
| 外国債券 | 4.4% | 9.72% |
| 国内債券 | 2.7% | 2.60% |
ここでいうリスクは、損をする確率そのものではなく、実際の収益が期待値からどの程度振れるかを示す幅です。
一つの目安として、約3分の2の確率で「期待リターン±リスク」の範囲に収まるとされています。外国株式なら、年によってプラス28%からマイナス13%程度まで動いてもおかしくないという見方です。また日経記事では、市場環境が悪い局面では、リスクの数値の2倍程度が1年間の最大下落率の目安になるという専門家の見方も紹介されています。株式100%なら、4割弱の下落も想定しておくことになります。
例えば外国株式は、期待リターンが高い一方で、値動きも大きいと想定されています。高い収益を期待するなら、相応の下落も受け入れなければなりません。
反対に、国内債券は期待リターンが低い代わりに、値動きも比較的小さくなっています。
性質の異なる資産を組み合わせることで、特定の資産や地域だけに偏るリスクを抑える。これが4資産へ分散する意味です。ただし、世界的な金融危機では複数の資産が同時に下落することもあり、分散しても損失がなくなるわけではありません。
日経新聞の試算では「定年前後」に近い
日本経済新聞は、GPIFが置いた期待リターンやリスクなどの前提を使い、年代をイメージした資産配分を試算しています。
| 年代イメージ | 外国株式 | 国内株式 | 外国債券 | 国内債券 | 期待リターン | リスク | 金融危機時の下落率 |
|---|---|---|---|---|---|---|---|
| 若年期 | 50% | 50% | 0% | 0% | 7.3% | 18.2% | −56% |
| 中年期まで | 35% | 35% | 15% | 15% | 6.2% | 13.4% | −45% |
| 定年前後 | 25% | 25% | 25% | 25% | 5.4% | 10.3% | −36% |
| シニア期 | 20% | 20% | 30% | 30% | 5.1% | 8.9% | −31% |
金融危機時の下落率は、2007年10月から2009年2月までの実績をもとにした推計です。
この試算では、株式100%の若年期型からシニア期型へ移すと、期待リターンは7.3%から5.1%へ2.2ポイント下がります。一方、金融危機時の下落率はマイナス56%からマイナス31%へ、下落幅が25ポイント縮小します。
また、GPIFと同じ4資産25%ずつの配分は、日経新聞の試算では「定年前後」の例に近くなります。
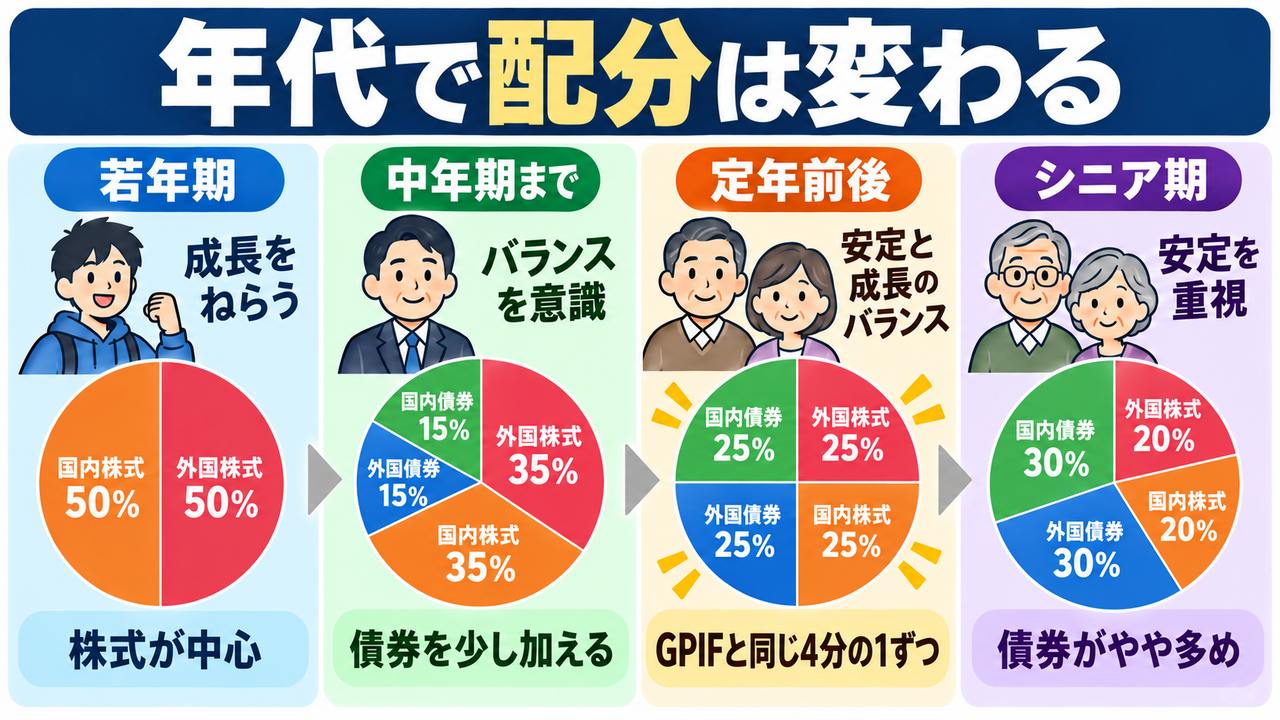
ただし、これはGPIFが中高年向けに設計されているという意味ではありません。日経新聞が、個人の年代をイメージして作った試算です。
昔から目安とされてきたのが、株式の比率を「100から自分の年齢を引いた数」にする考え方です。60歳なら株式40%になります。最近は長寿化やインフレを踏まえ、110や120から年齢を引くという見方もあります。
ただし、若いから株式を多く持つべき、60代だから債券を増やすべきと、年齢だけで決めることはできません。資金を使う時期、収入の安定性、保有資産、投資経験、下落に耐えられる心理的な余裕によって、同じ年代でも適切な配分は変わります。
GPIFと個人では、運用できる時間が違う
GPIFは、年金財政全体の計画に基づき、おおむね100年という長い時間軸で積立金を運用できます。
一方、個人には資金を使う時期があります。住宅購入、教育費、退職後の生活費、介護費用など、必要になる時期が比較的はっきりしているお金もあります。
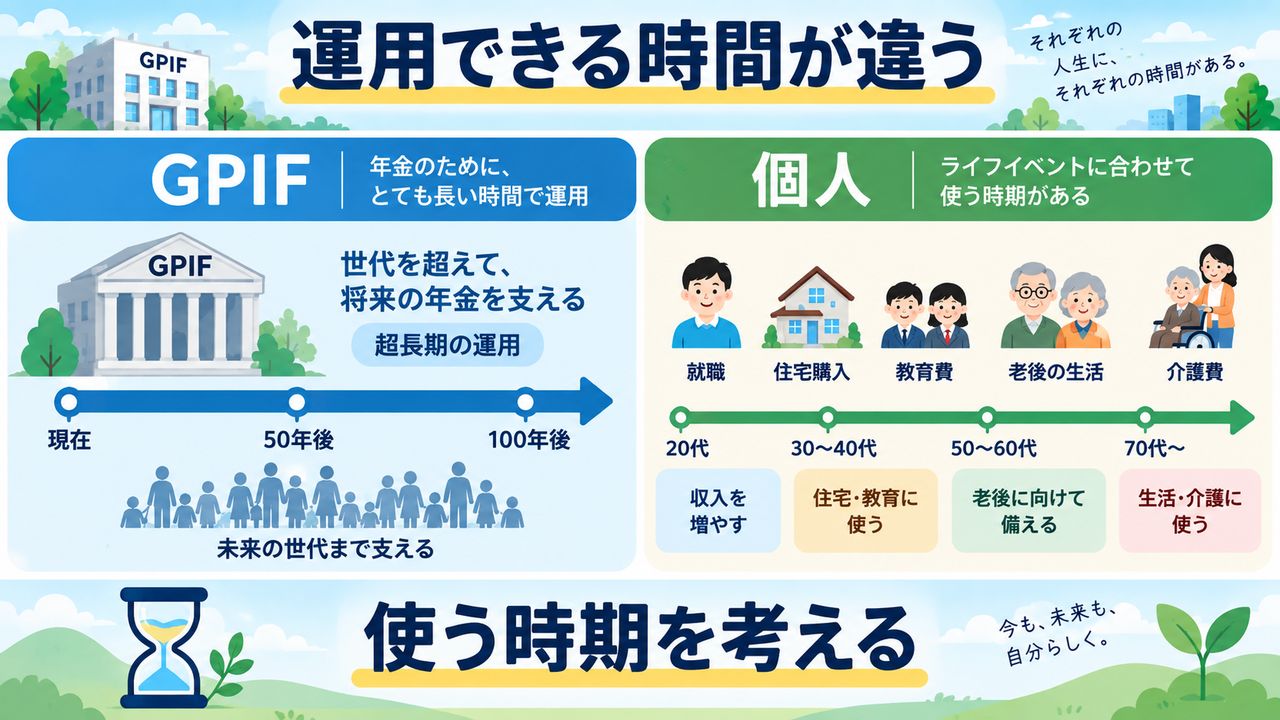
数年以内に使う予定の資金まで株式へ投資すると、必要なときに相場が下落し、安値で売却せざるを得ないかもしれません。
特に50代以降は、資産配分を考える前に、当面の生活費や近い将来に使う資金を値動きしない形で確保しておくことが大切です。「相場が下がっても売らなくてよい期間」を作ったうえで、残った余裕資金をどのように運用するか考えます。
GPIFの25%ずつは参考になりますが、すべての人に共通する正解ではありません。
配分が崩れたら、必ず元へ戻すのか
最初に資産配分を決めても、時間がたてば割合は変わります。
例えば、株式50%、債券50%で始めた後に株価が上昇すると、株式60%、債券40%になることがあります。資産額が増えた一方で、当初より大きな価格変動を受ける状態になっています。
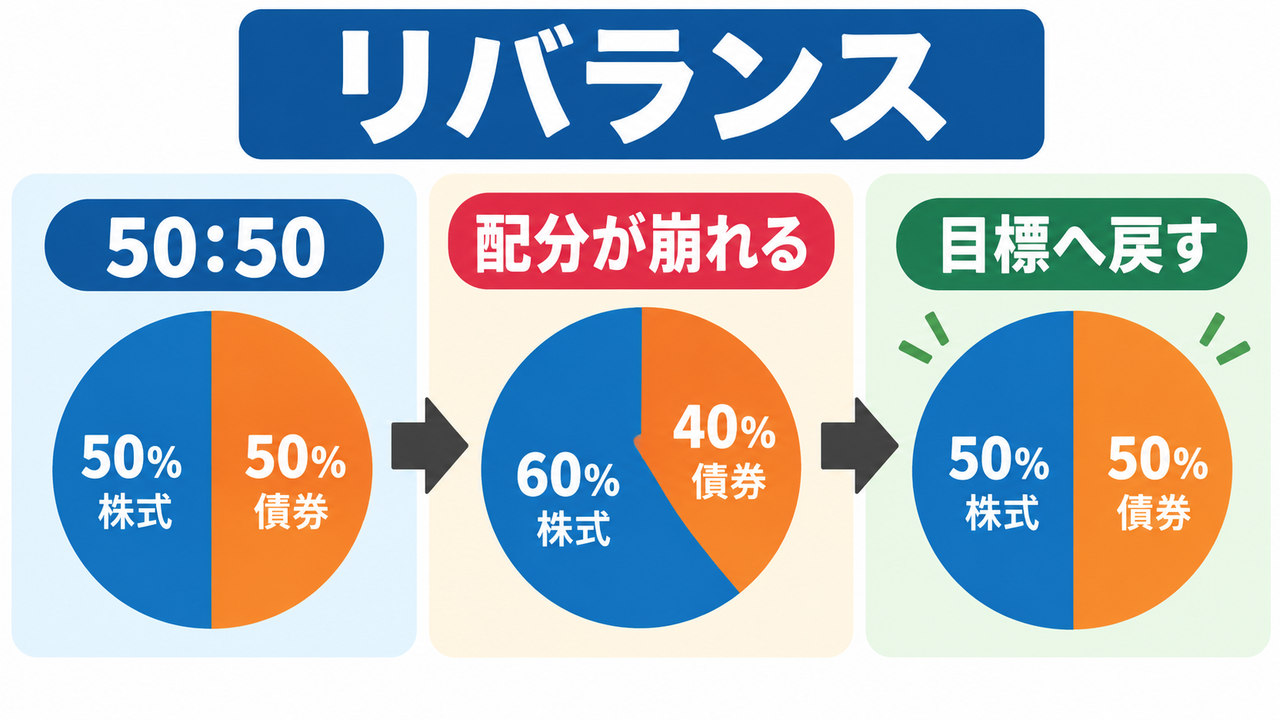
そこで行われるのがリバランスです。値上がりした株式の一部を売って債券を買うほか、新しい積立資金を債券側へ多く振り向け、売却せずに徐々に比率を戻す方法もあります。
GPIFも、基本ポートフォリオから大きく外れないように乖離許容幅を設けています。第5期では、各資産についてプラスマイナス5~6%、債券全体と株式全体についてもプラスマイナス9%の範囲を設け、リスクを管理しています。
ただし、GPIFが単純に「25%から少しでも外れたら、すぐ機械的に戻す」というわけではありません。基本ポートフォリオと乖離許容幅を基準にしながら、市場環境を確認し、必要に応じて基本ポートフォリオ自体の検証も行っています。
個人の場合も、毎日の値動きに合わせて頻繁に売買する必要はありません。年1回確認する、目標から一定以上離れたら見直すなど、自分なりの基準を決めておく方が続けやすくなります。
自身のiDeCoでは――株式比率が上がったままにしている理由
自身のiDeCo(個人型確定拠出年金)でも、GPIFを参考に、国内株式・外国株式・国内債券・外国債券を基本的に4分の1ずつ保有してきました。
近年の株高によって、現在は株式の割合が当初の50%を上回り、4分の1ずつというバランスは崩れています。
教科書どおりなら、値上がりした株式の一部を減らし、債券を増やして元の配分へ戻す場面です。しかし、現時点では積極的なリバランスを行っていません。
理由は二つあります。
一つは、2026年9月時点では金利上昇局面にあり、金利が上がれば既に発行されている債券の価格が下がる可能性があるためです。これから価格が下がると考えている資産を、今すぐ積極的に増やすことには慎重になっています。
もう一つは、もともと株式比率を少し高めたいと考えていたことです。株価の上昇によって、結果的に希望していた方向へ比率が動きました。現在の株式比率が、自分の運用期間やリスク許容度から見て無理のない範囲に収まっているため、そのままにしています。
つまり、単に「債券価格が下がりそうだから動かない」のではありません。以前より株式の値動きを多く受け入れる配分へ移したいという考えがあり、現在の資産配分がその意向に合っていることも理由です。
ただし、これは金利見通しと自身の資産状況に基づく個人的な判断です。GPIFの運用をそのまま再現したものではなく、金利や債券価格が予想どおりに動く保証もありません。
なお、金利が上がれば既に発行されている債券の価格は下がる一方で、新たに買う債券からは以前より高い利回りを期待できます。債券価格の下落は、将来の期待リターンが改善するという面も持っています。
また、株式比率が上がれば、相場が下落したときの損失額も大きくなります。その下落を受け入れられなくなった場合や、資金を使う時期が近づいた場合には、改めて配分を見直す必要があります。
iDeCo内のスイッチングでは、売却益に課税されません。ただし、商品によっては信託財産留保額などがかかる場合があります。売却を避けたい場合は、今後の掛金を債券側へ多く振り向け、時間をかけて比率を調整する方法もあります。
本当の問題は「いくらまで増やすのか」
資産配分やリバランスを考える前に、もう一つ決めておきたいことがあります。
それは、どこまで資産を増やせば十分なのかということです。
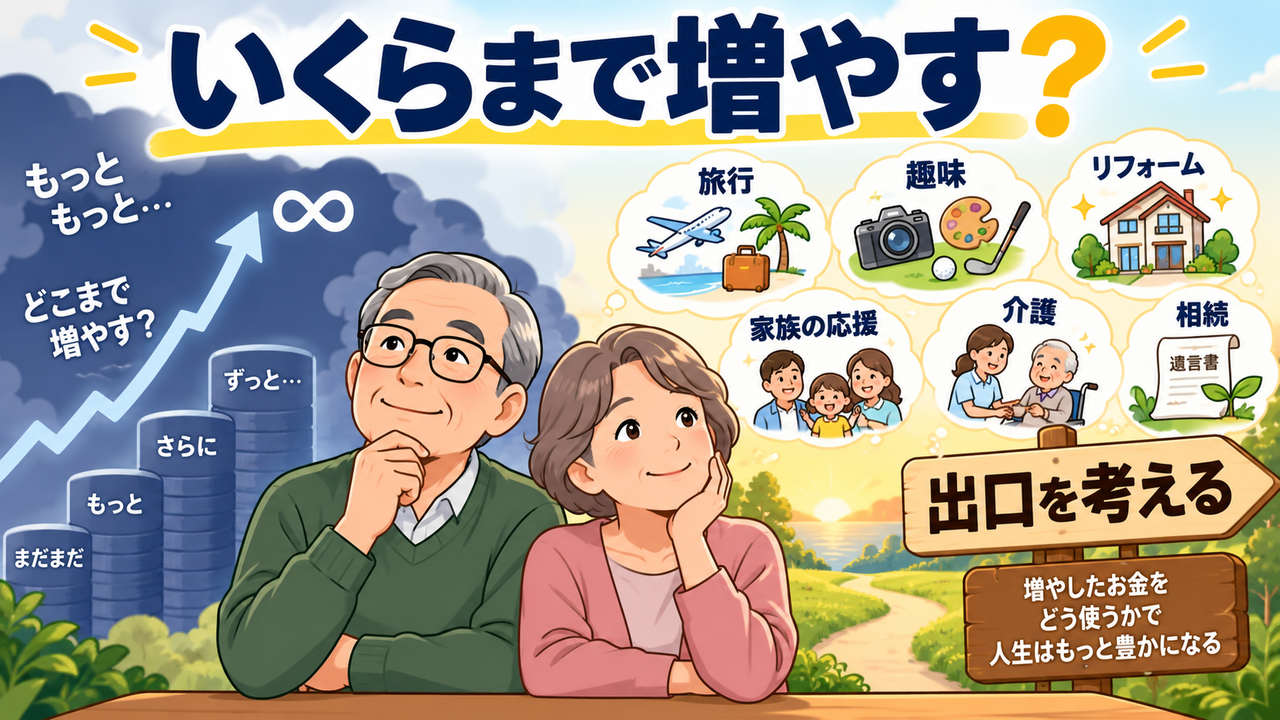
70代、80代になっても、資産を増やし続けることに熱心な方がいます。運用成績は立派でも、「いくらあれば安心なのか」「何のために使うのか」という答えがない場合があります。
目標額を決めないまま増やし続けると、資産を増やすこと自体が目的になります。
GPIFには、将来世代の年金給付を支えるという明確な目的があります。個人の資産にも出口が必要です。
旅行や趣味に使う、住環境を整える、家族を支援する、介護に備える、次の世代へ残す。どれも一つの出口です。大切なのは、自分の意思で選んでいるかどうかです。
時間と健康は無限ではありません。増やす段階から使う段階へ、いつ、どのように移るのか。その設計は、運用利回りを少し改善すること以上に、人生へ大きな影響を与えます。
まとめ――真似したいのは「25%」ではなく「順番」
GPIFの4資産25%ずつという配分は、個人の資産運用を考えるうえで有力な参考例です。
しかし、誰にでも共通する正解ではありません。GPIFと個人では、運用できる期間も、資金を使う時期も違います。年齢が同じでも、資産額、収入、投資経験、家族構成、将来の支出によって適切な配分は変わります。
GPIFから学びたいのは、目的から必要な収益を考え、異なる資産へ分散し、短期的な相場だけで方針を変えず、決めた範囲でリスクを管理する仕組みです。
そして、個人にはもう一つ、GPIF以上にはっきり決めておきたいことがあります。
そのお金は、いつ、誰のために、何に使うのか。
商品や配分を選ぶ前に、まずこの問いに答える。GPIFの運用から持ち帰りたい最大の原則は、「4分の1ずつ」という数字ではなく、目的から逆算する順番なのだと思います。
※本記事は情報提供を目的としたもので、特定の金融商品や資産配分を推奨するものではありません。投資には元本割れの可能性があります。実際の運用は、ご自身の目的、運用期間、資産状況およびリスク許容度を踏まえてご判断ください。制度や数値は2026年9月時点のものです。
参考資料
- GPIF「2026年度の運用状況」
- GPIF「基本ポートフォリオの考え方」
- GPIF「第5期中期目標期間における基本ポートフォリオについて」
- GPIF「年金財政における積立金の役割」
- 日本経済新聞 2026年9月5日「マネーのまなび・GPIFにみる投資の原則」