20代のNISA利用は約4人に1人まで広がりました。その一方で、金融資産の格差が最も大きいのも若い世代です。平均やSNSの数字に焦らず、自分の家計に合った資産形成を始める順番を考えます。
「20代のNISA利用、4人に1人」
新聞でこの見出しを見て、若い世代にも資産運用が広がっていると感じました。ところが、記事を読み進めると、もう一つ気になる事実がありました。
金融資産の格差が最も大きかったのは、18〜24歳だったのです。
今の若い方は、以前より早くからお金について考え、NISAを使い始めています。その一方で、投資を始めた人と始めていない人、投資に回す余力がある人とない人の差も広がっています。
この記事では、統計から見える若者の資産格差と、数字に焦って無理をするのではなく、今できることから資産形成を始める順番を考えます。
若い世代ほど金融資産の格差が大きい
総務省が5年に1度実施する全国家計構造調査は、家計の収入、支出、資産、負債などを調べる大規模な統計調査です。
2024年調査では、預貯金や株式、投資信託などの金融資産について、格差を示すジニ係数が全体で0.678となりました。2019年の0.664から0.014上昇しています。
ジニ係数は0に近いほど格差が小さく、1に近いほど格差が大きいことを表す指標です。
年齢階級別に見ると、金融資産のジニ係数は次のようになっています。
| 年齢階級 | 金融資産のジニ係数 |
|---|---|
| 18〜24歳 | 0.718 |
| 25〜34歳 | 0.682 |
| 35〜44歳 | 0.658 |
| 65〜74歳 | 0.637 |
最も大きいのは18〜24歳で、2019年の0.701から0.017上昇しました。25〜34歳も0.677から0.682へ0.005上昇しています。一方、最も小さかったのは65〜74歳でした。
長く働いた人ほど、賃金、退職金、相続などの違いが積み重なり、資産の差も大きくなりそうに思えます。しかし、調査では社会に出て間もない若い世代のほうが、大きな格差を抱えていました。
所得の差だけでは説明できない
資産の差が大きいと聞くと、まず給料の違いが思い浮かびます。しかし、同じ調査の可処分所得を見ると、別の姿が見えてきます。
可処分所得のジニ係数は、全体で2019年の0.288から2024年の0.286へ、わずかながら低下しました。年齢階級別では、25〜34歳が0.256、35〜44歳が0.252で、いずれも全体より低い水準です。
つまり、所得の格差は若い世代で特に大きいわけではないのに、金融資産の格差は若い世代ほど大きくなっています。
ただし、この結果だけで「同じ給料でも、投資をしたかどうかによって差がついた」と因果関係まで断定することはできません。実際には、家族からの援助、住居費、奨学金や借入金、雇用形態など、家計ごとに条件が異なるからです。
それでも、この5年間に株価が大きく上昇したことを考えれば、株式や投資信託を保有していたかどうかが、資産差を広げた要因の一つになったと考えられます。投資に回せる余力の違いと、保有資産の値上がりが重なり、結果に表れた可能性があります。
「30歳未満の平均79万円」に焦らなくていい
30歳未満の世帯が保有する有価証券の平均額は、2014年の16万円から2024年には79万円へ増えました。10年間で約5倍です。
大きな伸びですが、「同世代は平均79万円も持っている」と受け取る必要はありません。
この79万円は、有価証券を持っていない世帯も含めた平均です。一方で、一部の保有額が大きい世帯が平均を押し上げることもあります。とりわけ格差の大きい集団では、平均値だけで一人ひとりの実態をつかむことはできません。
平均より少ないから遅れているわけでも、多いから安心というわけでもありません。比べるべきなのは他人の保有額ではなく、自分の収入、生活費、近い将来に必要なお金です。
20代のNISA利用は4人に1人
2025年12月末時点のNISA口座数は、全体で約2,821万口座。20代は約337万口座で、人口に対する口座保有率は26.4%と推計されています。およそ4人に1人です。
若い世代にも資産形成の入口が広がっていることは、前向きな変化です。ただ、20代だけが特別に多いわけではありません。30代の口座保有率は37.8%で、30〜50代はおおむね3人に1人です。
また、2025年6月末から12月末までの口座保有率の伸びは、20代が2.1ポイントだったのに対し、50代と60代はともに2.4ポイントでした。「貯蓄から投資へ」という動きは若い世代だけでなく、幅広い年代へ広がっています。
口座を持つことと、資産形成を始めることは違う
NISA口座を開設しても、自動的に資産が増えるわけではありません。
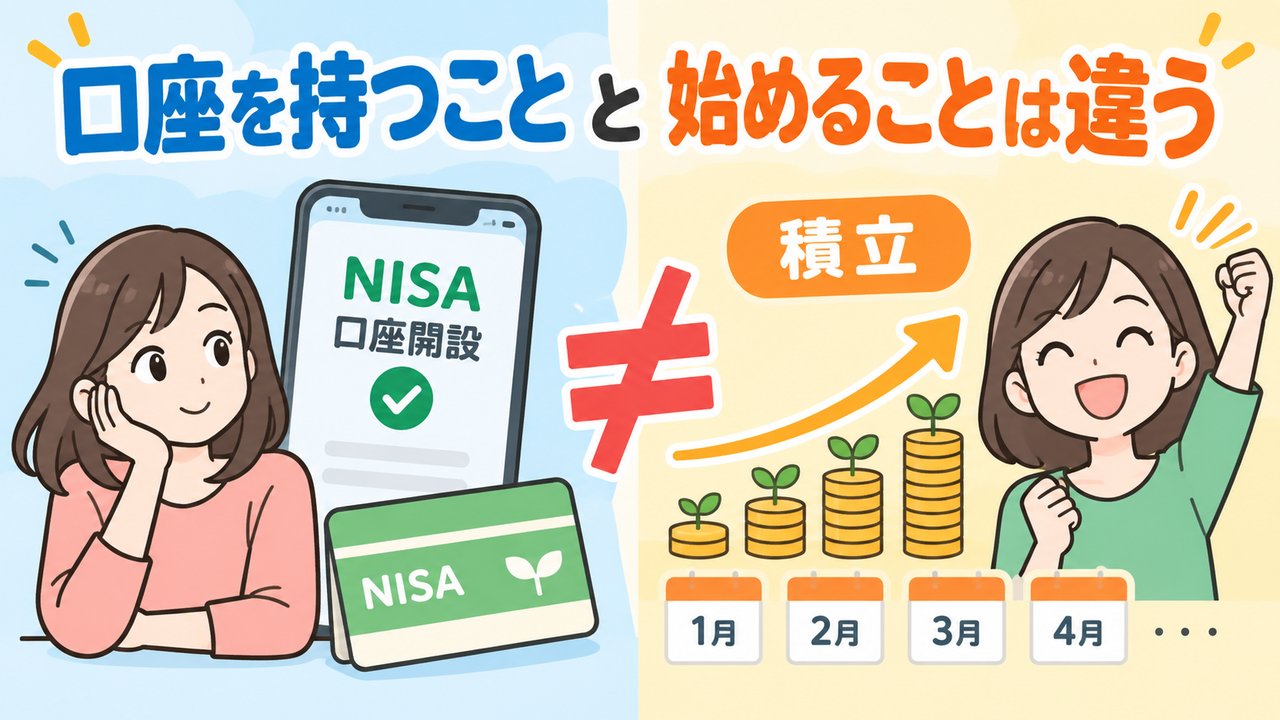
2025年に一度も買い付けがなかった口座は、全体の36.6%でした。2024年の38.0%からは低下しましたが、依然として3分の1を超えています。
20代では、人口に対する口座保有率が26.4%であるのに対し、実際に2025年中に買い付けをした人の割合は17.1%でした。口座を作ったものの、商品を選べない、始める時期を決められない、投資に回す余裕がないといった事情が考えられます。
大切なのは、口座数そのものではありません。生活を圧迫しない範囲で、実際の積み立てを無理なく続けられるかどうかです。
生活防衛資金を確保できており、当面使う予定のないお金があるなら、少額から積立投資を考えてみてもよいでしょう。最初から大きな金額を用意する必要はありません。金額は、収入や生活の変化に合わせて後から見直せます。
「NISAの枠を埋めた」という投稿に焦らない
SNSでは、「今年もNISAの年間投資枠を埋めた」という投稿が目につきます。それを見て、自分は出遅れていると感じる方もいるかもしれません。
しかし、2025年に年間300万円を超えて360万円以下を買い付けた口座は、全年代の5.7%です。年間投資枠に近い金額を使っている人は、ごく一部にすぎません。
目立つ投稿が、世の中の標準とは限りません。枠を埋めるために生活費を切り詰めたり、急な支出に備える現金まで投資に回したりするのは、順番が逆です。
投資額は、他人の基準ではなく、自分の家計から決めるものです。月1,000円であっても、家計を崩さず続けられるなら、そのほうが無理な投資より健全です。
スタート地点の違いも見落とせない
資産の差を、本人の知識や努力だけの問題にすることもできません。
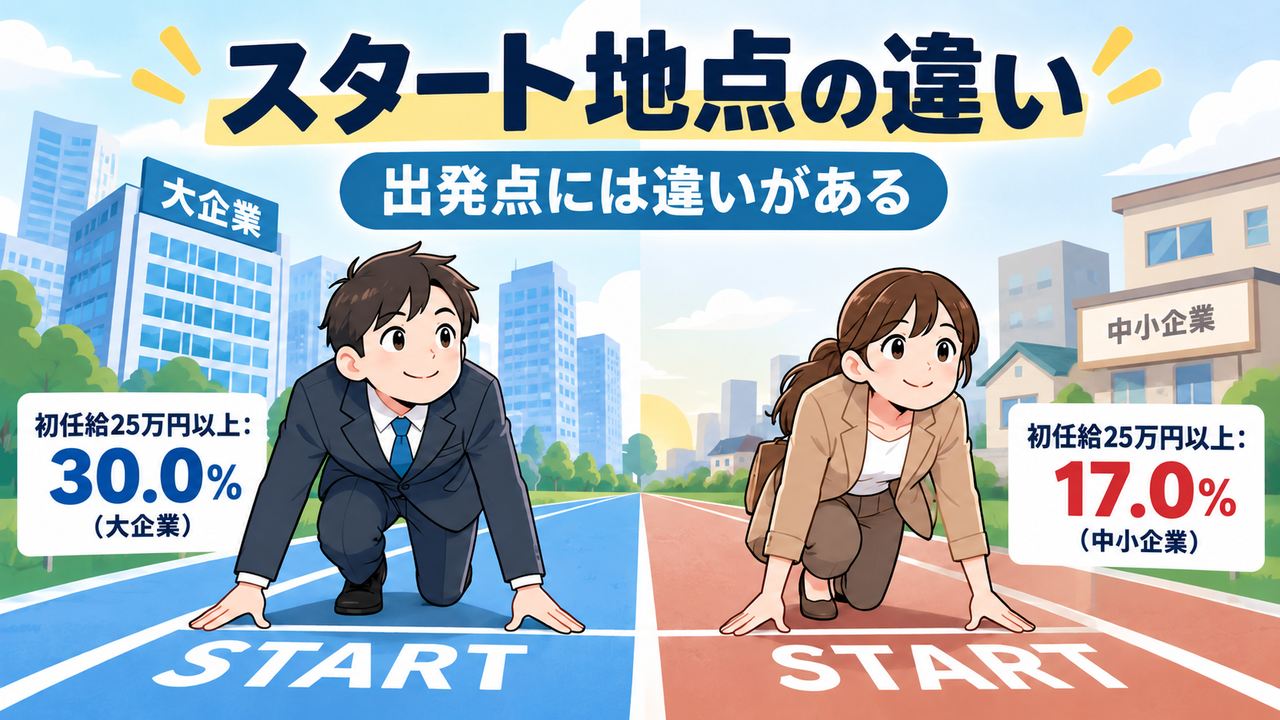
帝国データバンクの調査によると、2026年4月入社の初任給を25万円以上とする企業は、大企業で30.0%、中小企業で17.0%でした。初任給を引き上げる企業は67.5%に上り、平均引き上げ額は9,462円でしたが、企業規模によって出発点に違いがあります。
正規雇用か非正規雇用かによっても、賞与、退職金、厚生年金への加入などに違いが生じることがあります。ただし、非正規という働き方を一括りにすることはできません。正社員になれず選んだ方もいれば、時間や場所の自由を重視して、あえて選ぶ方もいます。
働き方の良し悪しを決める話ではありません。重要なのは、働き方によって将来受け取れるお金が変わるなら、それに合わせて備え方も変える必要があるということです。
投資できる金額には、家計や雇用環境による差があります。その現実を無視して「早く始めた人の勝ち」と言えば、資産形成を始めにくい人を置き去りにしてしまいます。
今の若い人が特別に賢いという話ではない
以前は、今より預金金利が高く、経済や賃金が成長していくという期待もありました。資産運用を意識しなくても、預金を続けることに一定の意味があった時代です。
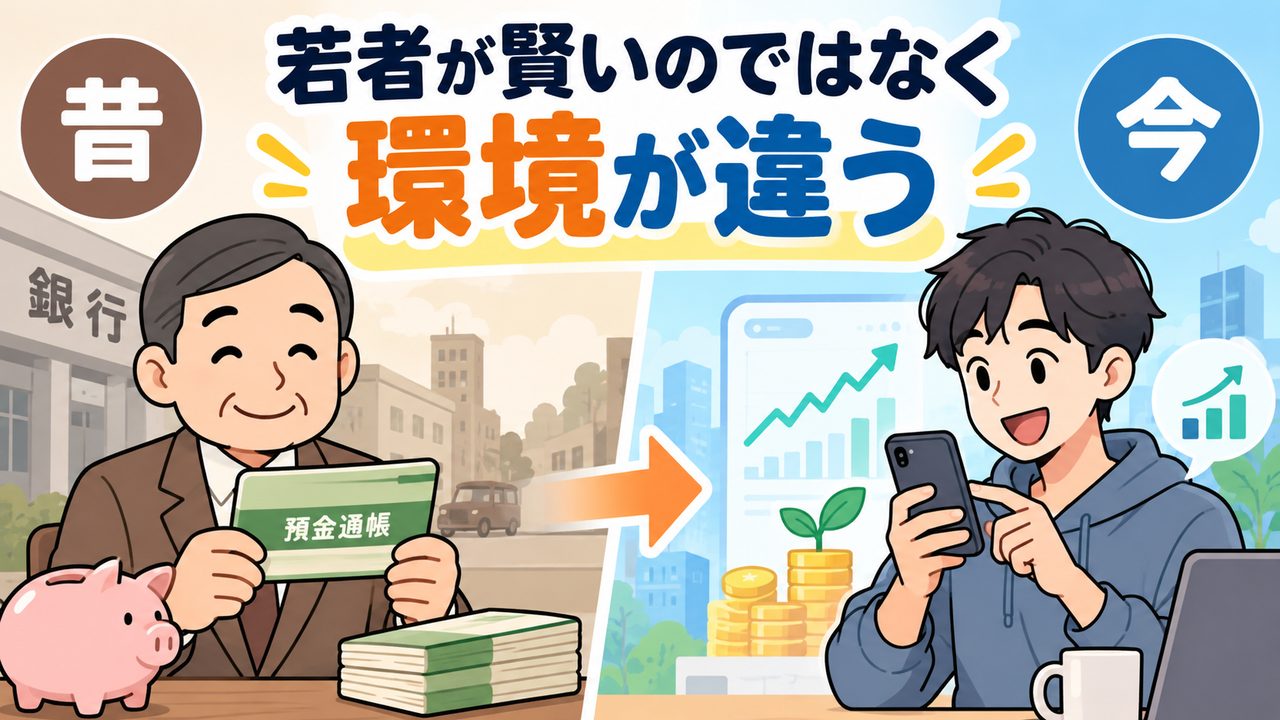
一方、今の若い方は、長く続いた低成長と低金利の時代を前提に社会へ出ています。預金だけではお金が増えにくく、老後も自分で備えなければならないという情報に、早くから接しています。
若者が以前より堅実に見えるのは、世代の賢さの違いというより、置かれた環境の違いでしょう。時代が求めるお金との向き合い方が変わったのです。
まずは家計を知り、少額から始める
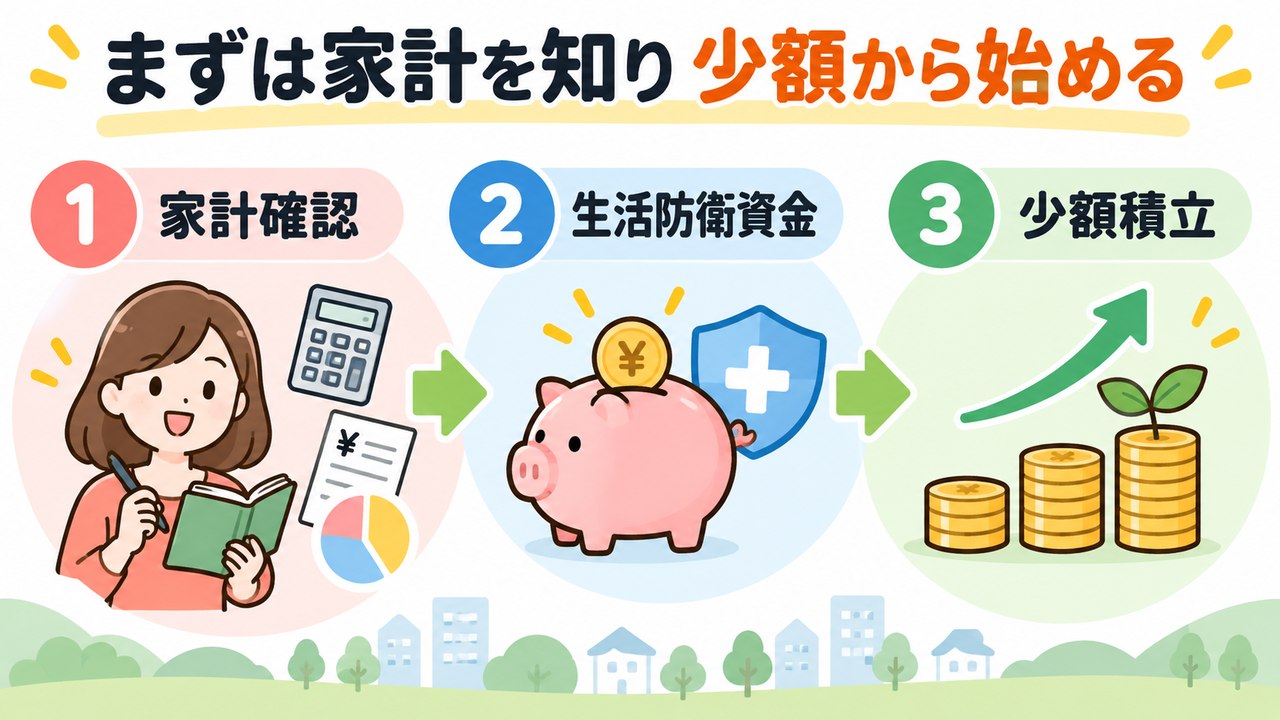
資産形成を始める前に、確認したい順番があります。
第一に、毎月いくら入り、何にいくら使っているかを把握することです。家計に余裕がなければ、先に支出の見直しが必要です。
第二に、病気や失業、家電の故障などに備える生活防衛資金を確保することです。投資したお金を、急な支出のたびに取り崩す状態は避けたいところです。
第三に、当面使わないお金の中から、無理のない金額で積み立てを始めることです。積立額の大きさより、生活を守りながら継続できることを優先します。
そして、何のためにお金を貯めるのかを考えます。住宅、結婚、子育て、転職、老後など、使う目的と時期によって、預金で持つお金と投資に回せるお金は変わります。
この基本的な順番は、以前の記事でも詳しく説明しています。
相談に来ない方にも、情報を届けたい
相談の現場では、家計が苦しく改善を必要としている方と、すでに金融知識があり、自分で資産運用を進めている方にお会いする機会が多くあります。
ただし、これは世の中全体がその二つに分かれているという意味ではありません。生活に困って自治体の支援につながった方と、自ら申し込んで相談に来られた方に接する仕事のため、もともと両端の方が集まりやすい面があります。
その間には、お金について強い問題意識を持たず、相談するほどではないと考えている方が大勢いるはずです。ところが、そうした方ほど、お金の情報に触れる機会が少ないまま時間が過ぎてしまいます。
資産形成を自分で進められる方だけがさらに知識を得れば、差は一層広がります。本当に情報を届けたいのは、何を知らないのかも分からず、最初の一歩を踏み出せていない方です。
その方々は、必ずしもFP相談に来るとは限りません。だからこそ、こうして記事にしています。検索や家族・友人からの紹介をきっかけに、家計を振り返る入口になれば十分です。
まとめ
2024年の調査では、金融資産の格差が全体で広がり、最も大きかったのは18〜24歳でした。一方、若い世代の所得格差は全体より小さく、資産格差を所得だけで単純に説明することはできません。
20代のNISA口座は約4人に1人まで広がりましたが、口座を持つことと、実際に資産形成を続けることは別です。また、投資を始められる余力や生活環境にも、人それぞれ違いがあります。
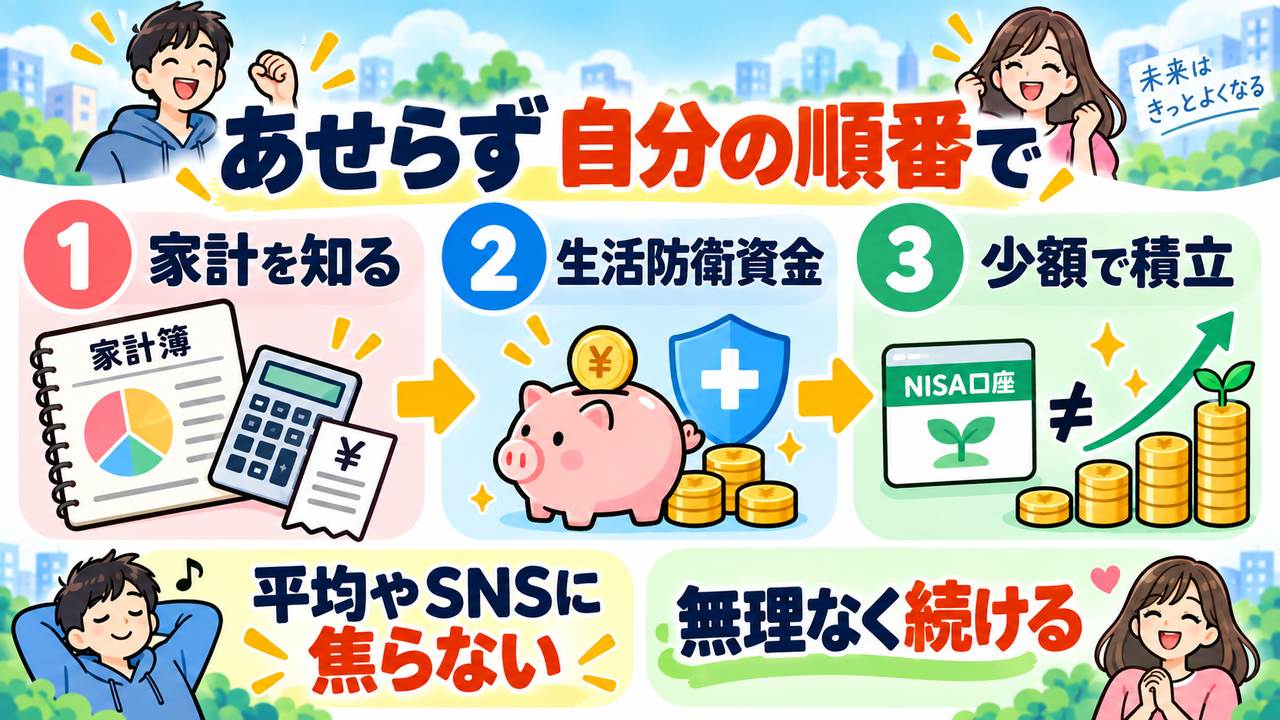
平均額やSNSの目立つ数字に焦る必要はありません。家計を把握し、生活防衛資金を確保したうえで、自分に無理のない少額から始める。それが、将来の差を必要以上に広げないために、今できる現実的な一歩です。
分からないまま放置することが、最ももったいない状態です。何から始めればよいか分からない段階でも、家計と将来の希望を一緒に整理することはできます。
参考資料
- 総務省統計局「令和6年全国家計構造調査」
- 日本経済新聞「若者の金融資産、格差拡大 20代のNISA利用、4人に1人」(2026年9月10日)
- 金融庁「NISA口座の利用状況に関する調査結果(2025年12月末時点)」(2026年7月3日公表)
- 第一生命経済研究所「2025年のNISA利用状況を読み解く(1)―NISAが普及してもなお残る『なぜ日本人は投資をしないのか?』という課題―」(2026年7月10日)
- 野村総合研究所「データでみるNISA普及の最新動向」(2026年7月6日)
- 帝国データバンク「初任給に関する企業の動向アンケート(2026年度)」
※本記事は統計および公表資料に基づく情報提供を目的としたもので、特定の金融商品や投資行動を推奨するものではありません。投資には元本割れの可能性があります。制度や数値は2026年9月時点のものです。投資判断はご自身の責任でお願いいたします。