証券口座の乗っ取りによる不正売買が、8月に再び増加しました。口座の中で何が起きるのか、被害の数字をどう読めばよいのか、今すぐ確認したい対策と補償の考え方を整理します。
日本経済新聞の2026年9月10日朝刊に、証券口座の乗っ取りによる不正売買が、8月に再び増加したという記事が掲載されました。
証券各社が対策を進めたことで、被害は減少傾向にありました。しかし、7月に約4,000万円まで減った不正売買額は、8月には約4億円へ増えています。
一度減ったからといって、問題が終わったわけではありません。
お金と向き合ううえでは、日々の収支を整えること、収入や資産を育てること、自分や家族のために使うこと、そして被害から守ることのいずれも欠かせません。最近は、お金をどう使うかについて書いてきましたが、今回は、見落とされやすい「守る力」を考えます。
証券口座の中で実際に何が行われるのか、被害の数字をどう読めばよいのか、そして今すぐ確認したい対策を見ていきましょう。
不正売買では、口座の中で何が行われるのか
証券口座の乗っ取りによる不正売買とは、第三者が盗んだIDやパスワードなどを使って本人の口座へ不正にログインし、本人の意思とは関係なく株式などを売買することです。
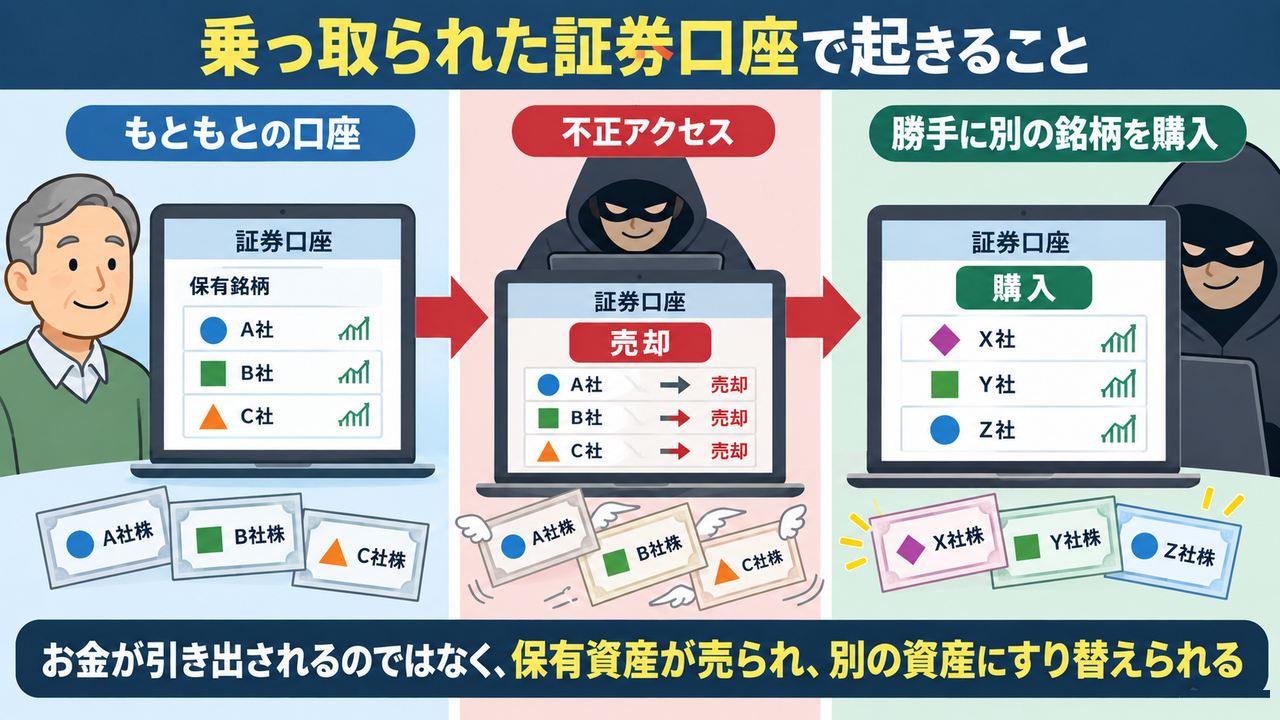
典型的な手口では、まず口座に保有していた株式などが勝手に売却されます。次に、その売却代金や口座内の預り金を使い、国内外の小型株など、別の銘柄が買い付けられます。
犯人が被害者の口座で特定の銘柄を大量に買い、その価格を押し上げる一方、別の口座で保有していた同じ銘柄を高値で売り抜ける手口が指摘されています。買われた株式が被害者の口座に残り、値下がりによる損失まで負わされることもあります。
銀行口座から現金をそのまま引き出す被害とは、少し形が違います。証券口座の中で、保有商品を売られ、望まない商品を買わされ、資産の中身を勝手に入れ替えられるのです。
月別の数字を見ると、減少後の再増加が分かります
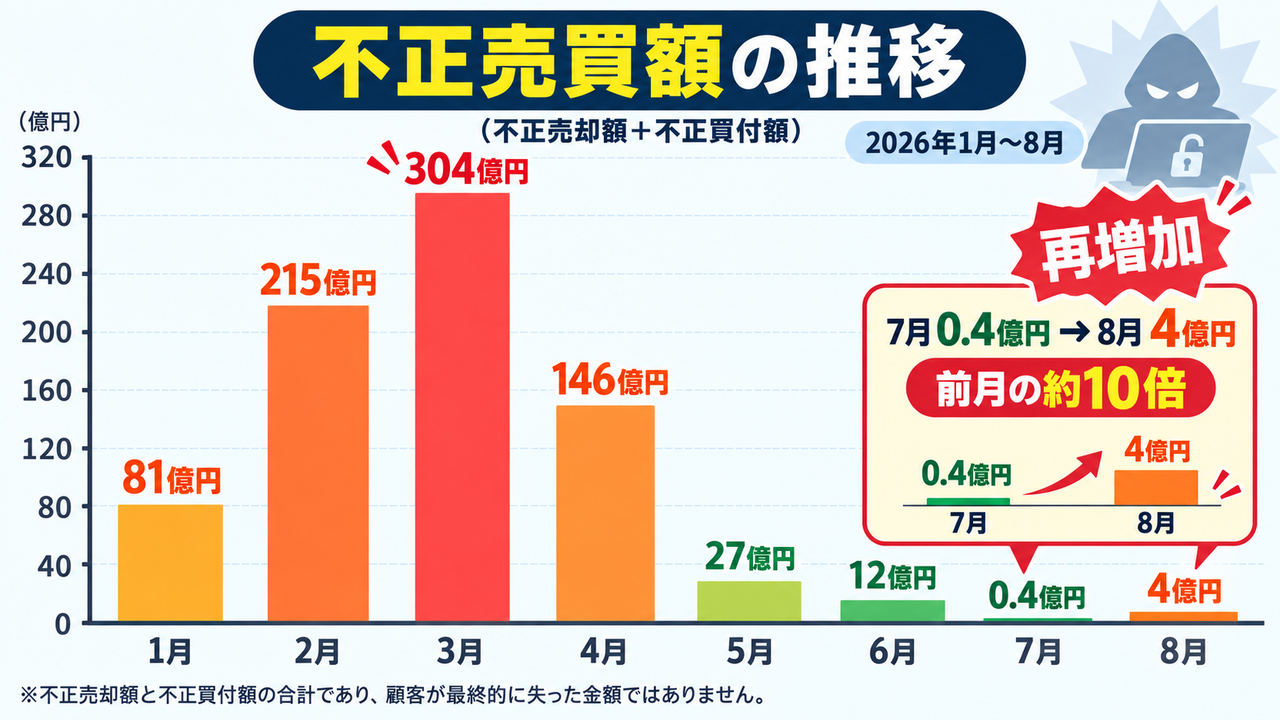
金融庁が公表した2026年1月から8月までの状況は、次のとおりです。
| 月 | 不正アクセス | 不正取引 | 不正売却額 | 不正買付額 | 売買額合計 |
|---|---|---|---|---|---|
| 1月 | 330件 | 146件 | 49億円 | 32億円 | 81億円 |
| 2月 | 217件 | 171件 | 115億円 | 100億円 | 215億円 |
| 3月 | 158件 | 121件 | 159億円 | 145億円 | 304億円 |
| 4月 | 337件 | 101件 | 74億円 | 72億円 | 146億円 |
| 5月 | 222件 | 106件 | 14億円 | 13億円 | 27億円 |
| 6月 | 171件 | 104件 | 8億円 | 4億円 | 12億円 |
| 7月 | 18件 | 5件 | 0.2億円 | 0.2億円 | 0.4億円 |
| 8月 | 39件 | 25件 | 2億円 | 2億円 | 4億円 |
3月をピークに減少し、7月には不正売買額が約4,000万円まで減りました。ところが、8月は約4億円と、前月の約10倍に増えています。不正アクセス件数は18件から39件へ、不正取引件数は5件から25件へ増えました。
証券会社による認証強化などが進み、被害が大きく減ったことは確かです。一方で、8月の数字は、対策後も乗っ取りの危険がなくなったわけではないことを示しています。
なお、2025年1月から2026年8月までの累計では、不正アクセスは1万9,207件、不正取引は1万639件、不正売却額と不正買付額の合計は約8,205億円に上ります。
この8,205億円は、被害者が最終的に失った金額ではありません。不正に売られた金額と買われた金額を足した取引総額であり、同じ資金が繰り返し売買されれば、その都度加算されます。それでも、これほど大きな金額が本人の意思に反して動かされた事実は、軽く見ることができません。
パスワードと認証コードも盗まれることがあります
以前は、複雑なパスワードを設定し、二段階認証を使えば安全性が高まると考えられてきました。今も大切な対策ですが、それだけで完全に防げるわけではありません。
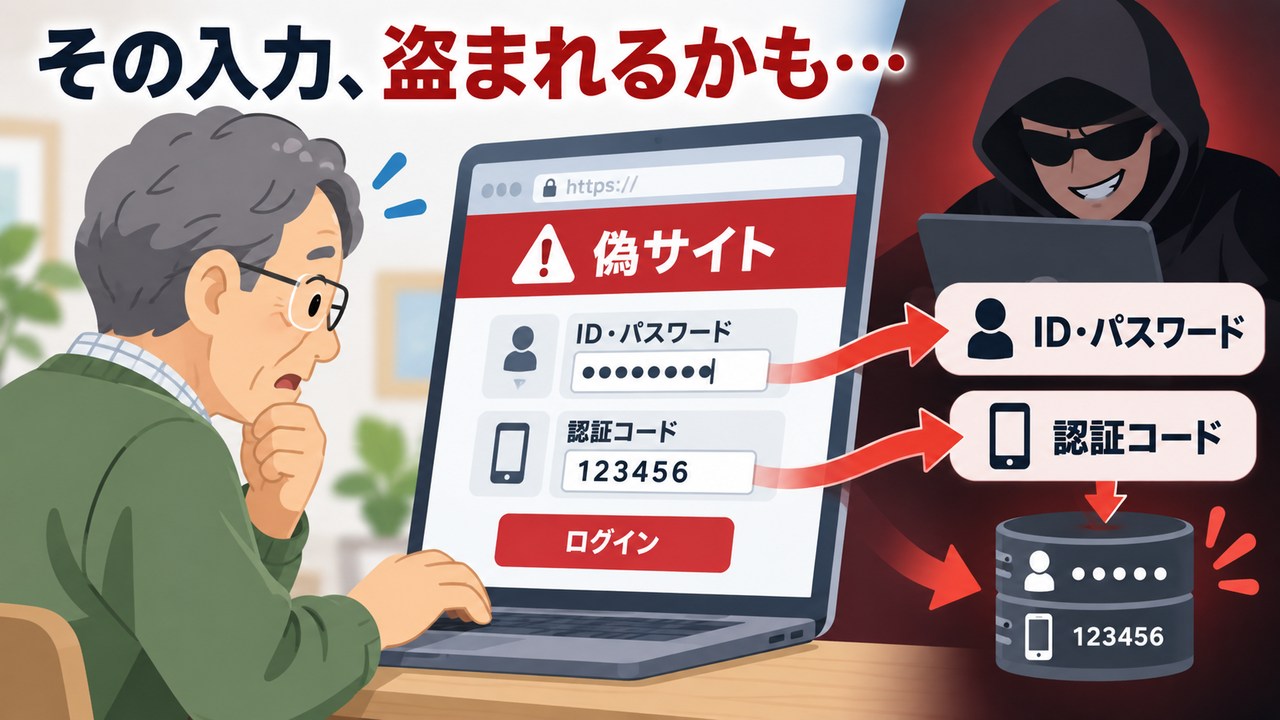
本物そっくりの偽サイトへ誘導され、IDとパスワードを入力すると、その情報は犯人に伝わります。さらに、SMSなどで届いたワンタイムパスワードまで偽サイトへ入力すると、犯人がその情報を本物のサイトへ即座に転送し、ログインする手口があります。
つまり、人が画面を見て入力する固定パスワードや認証コードは、偽サイトに入力してしまえば盗まれる可能性があるということです。
「二段階認証を設定しているから大丈夫」と思い込まず、どの方式の認証を使っているのかまで確認する必要があります。
パスキーなど、フィッシングに強い認証へ
そこで導入が進められているのが、パスキーなどのフィッシングに強い認証です。
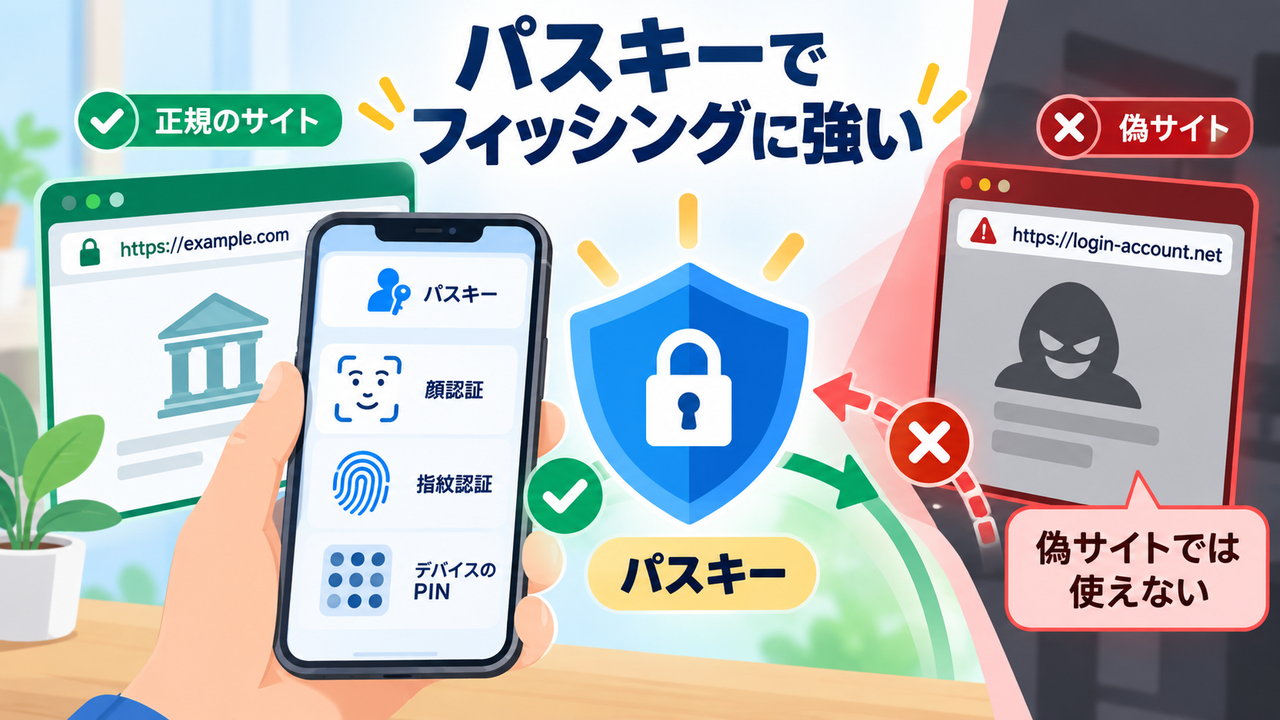
パスキーでは、端末側にある秘密鍵と、サービス側に登録された公開鍵を組み合わせて本人確認を行います。秘密鍵そのものを証券会社のサイトへ送るわけではありません。また、認証情報は正しいサイトのドメインと結び付いているため、偽サイトでは原則として認証が成立しません。
利用者は、スマートフォンやパソコンの顔認証、指紋認証、端末の暗証番号などを使ってログインします。仕組みは複雑でも、毎回長いパスワードを入力する必要がなく、使う側の負担はむしろ軽くなる場合があります。
金融庁は監督指針で、インターネット取引について、パスキーや公開鍵基盤などを用いたフィッシングに耐性のある多要素認証を原則として必須とし、証券会社に対応を求めています。
ただし、証券会社によって導入状況や設定方法、利用できる端末は異なります。パスキーが使える場合は設定し、使えない場合も、証券会社が案内する中で最も強い認証方法を選ぶことが大切です。
今日確認したい4つの対策
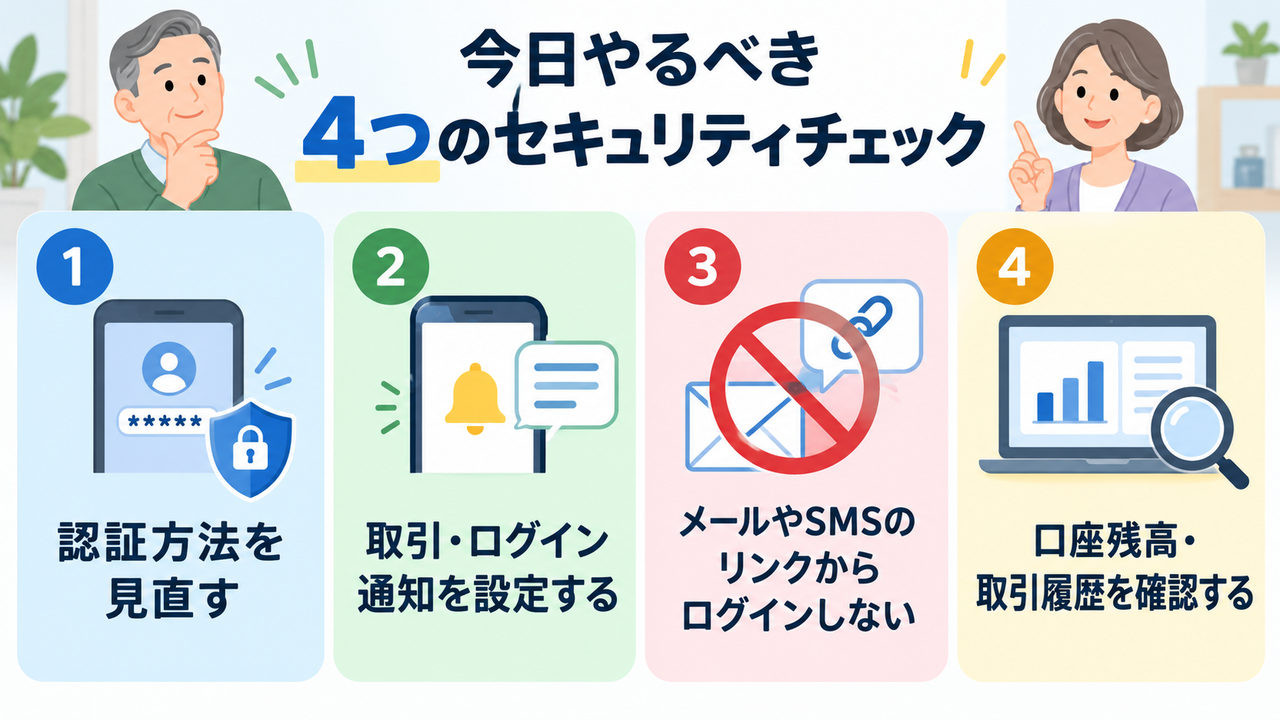
認証方法を見直す利用している証券会社で、パスキーなど、フィッシングに強い認証が用意されているなら設定します。切り替え方法が分からないときは、検索結果や広告からではなく、公式サイトや公式アプリに掲載された窓口へ問い合わせます。
取引通知を有効にするログイン、売買、出金、出金先口座の変更など、証券会社から受け取れる通知は有効にしておきます。不正を完全に防げなくても、早く気づけば、証券会社への連絡や口座停止を早められます。
メールやSMSのリンクからログインしない証券会社の公式アプリを使うか、正しいURLを自分でブックマークし、そこからアクセスします。送信元の表示や画面の見た目だけで、本物かどうかを判断しないことが重要です。
残高と取引履歴を確認する身に覚えのないログインや売買、登録情報の変更があれば、取引を続けず、すぐに証券会社の公式窓口へ連絡します。
これらの対策で、被害の可能性を大きく下げることができます。ただし、どの対策も絶対ではありません。「自分は詳しいから大丈夫」ではなく、詳しい人でも被害に遭うことを前提に、仕組みで守ることが必要です。
補償されるかどうかは、被害の原因で変わります
証券口座が乗っ取られたとき、何でも証券会社が補償してくれるわけではありません。誰の側に原因があったのかによって、基本的な考え方が変わります。
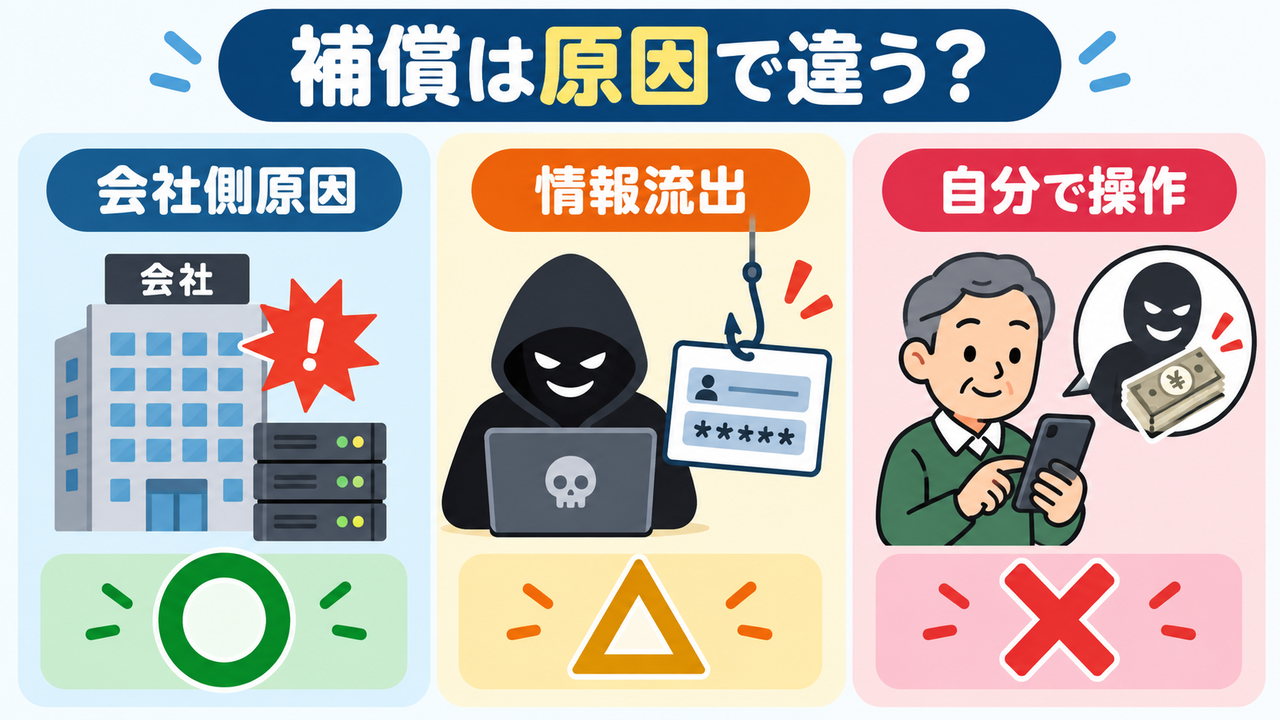
| 被害の原因 | 補償の基本的な考え方 |
|---|---|
| 証券会社のシステムへの侵入や、会社側の管理に原因がある場合 | 証券会社側に責任があると認められた場合は、補償の対象となります。 |
| 偽サイトなどで利用者のID・パスワードが盗まれ、その情報でログインされた場合 | 利用者側の情報管理も含めて個別に判断されます。証券会社が当然に全額を補償するとは限りません。 |
| 利用者自身がだまされ、自分で売買や送金を行った場合 | 正規の認証を経た本人の操作と扱われやすく、補償はさらに難しくなります。 |
今回大きな問題となったのは、偽サイトなどで盗まれたログインIDやパスワードを使い、第三者が証券口座へ侵入したケースです。本来は利用者側の情報管理も問われ、約款上、補償されない可能性がある被害でした。
しかし、日本証券業協会と大手証券会社10社は、2025年1月以降に発生した被害について、約款などの定めにかかわらず「一定の補償」を行う方針を公表しました。従来なら補償されない可能性があったケースにも対応する、異例の措置です。
ただし、「全員に一律で全額を補償する」という内容ではありません。日本証券業協会の公表資料にも、IDやパスワードの管理状況、証券会社が講じていた対策などを確認し、個別の事情に応じて対応すると書かれています。補償する割合や手続きも証券会社によって異なります。
今回補償の対象になったからといって、同じ対応が今後も続くとは限りません。個人のIDやパスワードが盗まれた被害は、利用者側の管理責任を問われ、補償されない可能性があると考えておくほうが安全です。
投資による値下がりは、原則として自分で負う損失です。口座乗っ取りは本人の投資判断による損失ではありませんが、証券口座には、銀行預金の不正払戻しのような一律の補償制度が確立しているわけではありません。
補償を当てにするのではなく、被害を防ぎ、異変に早く気づくことが基本です。金銭的な損失以外にも、調査や手続きにかかる時間、取引できない期間、不安や精神的な負担が残ります。
強い認証でも、自分で送金する詐欺は防げません
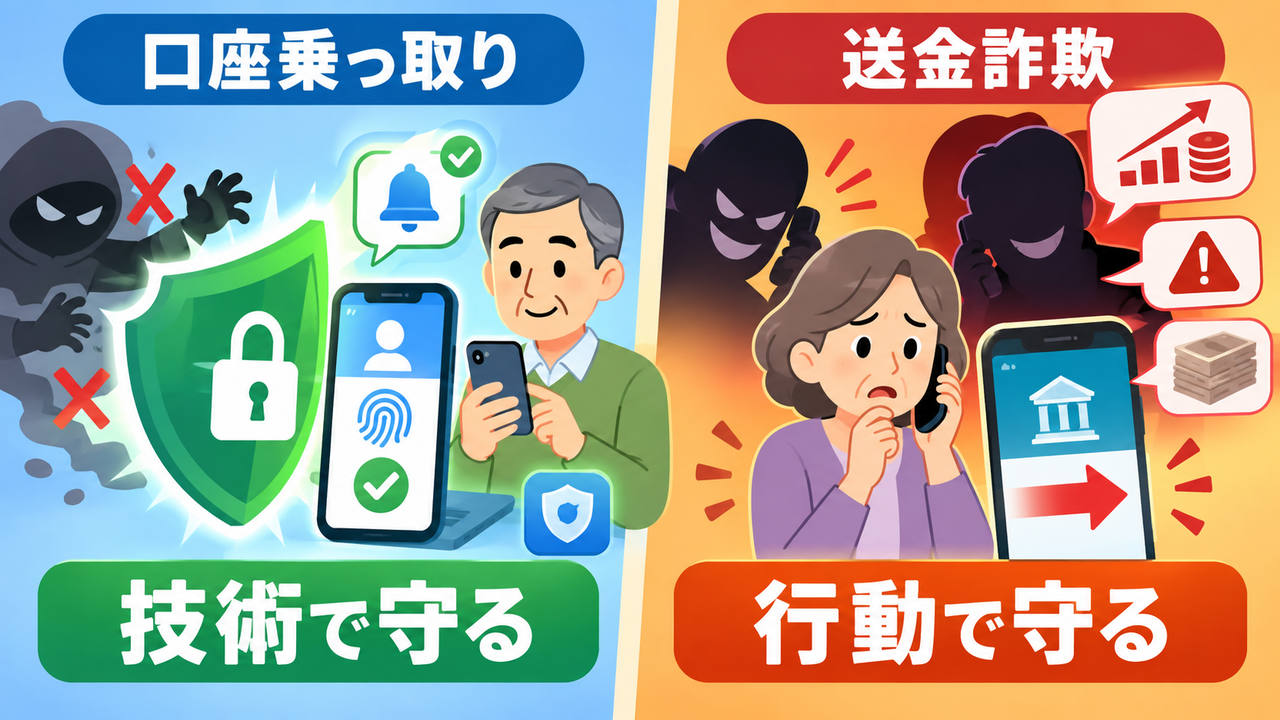
証券口座の乗っ取りは、認証の強化によって被害の可能性を下げられます。しかし、本人がだまされ、自分の意思で送金や認証をしてしまう詐欺は、パスキーだけでは防げません。
この点は、以前の記事で、SNS上の偽広告や投資詐欺の仕組み、知識のある人でも疲労や焦りによって判断を誤る危険について詳しく取り上げました。今回は同じ内容を繰り返さず、守り方の違いだけを整理します。
乗っ取りには、強い認証、通知、公式アプリやブックマークといった技術的な対策が有効です。一方、送金を求める詐欺には、その場で決めない、いったん電話を切る、相手が示した番号ではなく公式の連絡先へ自分から確認する、家族や第三者へ相談する、といった行動のルールが必要です。
資産を守ることも、家計管理の大切な一部です
家計を整えること、収入を得ること、資産を育てること、お金を有意義に使うこと、被害から守ること。どれか一つが他の土台になるのではなく、どれも暮らしを支えるために必要です。
収支を整えて残したお金を運用し、必要なときには自分や家族のために使う。そして、その過程で築いた資産を乗っ取りや詐欺から守る。いずれかに偏るのではなく、全体を意識することで、お金を暮らしに生かしやすくなります。
資産を増やすには、長い時間がかかります。毎月積み立て、相場の下落にも耐えながら、何十年もかけて築いていくものです。それに対して、乗っ取りや詐欺では、積み上げた資産が短時間で大きく損なわれることがあります。
運用商品の利回りや手数料を比べることは大切です。しかし、運用成果を少し高めることだけに目を向け、口座を守る対策を後回しにしては、家計管理の大切な一部が抜け落ちてしまいます。
パスキーなどの強い認証を使う。通知を受け取る。公式アプリやブックマークからアクセスする。残高と履歴を確認する。そして、お金を動かすよう求められたときは、その場で決めない。
どれも派手な対策ではありません。それでも、何十年もかけて築いた資産を守るために欠かせない習慣です。
「守る力」は、目立たず、成果も数字に表れにくいものです。それでも、収支を整え、資産を育て、お金を有意義に使うことと同じように、日頃から意識して身につけたい大切な力です。
参考資料
- 日本経済新聞「口座乗っ取りで不正売買が増加 5カ月ぶり、8月4億円」(2026年9月10日朝刊)
- 金融庁「インターネット取引サービスへの不正アクセス・不正取引にご注意ください」
- 金融庁「金融商品取引業者等向けの総合的な監督指針」
- 日本証券業協会「証券口座への不正アクセス等により生じた被害への補償について」
- 日本証券業協会「各証券会社における多要素認証の設定方法等」
※補償の内容や認証方法は証券会社によって異なります。最新の情報は、利用している証券会社の公式サイトや公式窓口で確認してください。制度や数値は2026年9月時点の情報です。