長期金利の上昇と巨額債務を伝える新聞記事に、債務残高GDP比の国際比較グラフが掲載されていました。日本の線だけが他国から大きく離れ、一目で不安を感じる図です。
その数字は事実です。金利上昇で国債の利払い費が増え、将来の財政を圧迫する可能性も否定できません。
ただ、同じ財政を別の数字から見ると、風景はかなり違って見えます。債務の金額だけでなく、経済の大きさ、政府の金融資産、国債全体の平均金利、税収なども一緒に見なければ、全体像は分かりません。
今回は、悲観論を楽観論で打ち消すのではなく、新聞記事で強調された数字と、その反対側にある数字を並べて確認します。
記事が伝えていたこと
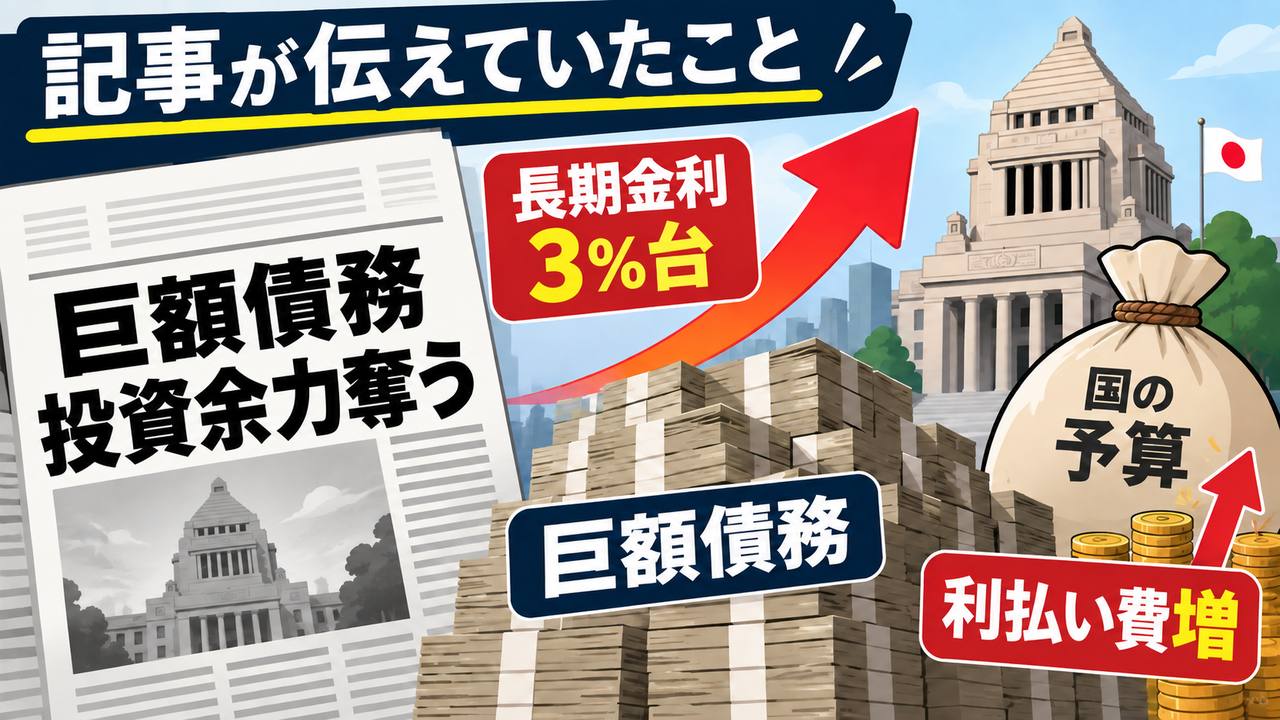
2026年9月13日の日本経済新聞に、「長期金利上昇『国際的流れ』」という記事が掲載されました。大きな見出しは「巨額債務、投資余力奪う」です。
記事の主な内容は、次のとおりです。
- 長期金利の目安となる10年物国債の利回りは、9月に30年ぶりの3%台へ上昇した
- 政権は「国際的な流れ」と説明し、積極財政の影響を否定している
- 日本はGDPの2倍を超える政府債務を抱えている
- 2026年度予算の国債の利払い費は約13兆円に増えた
- 普通国債残高は2026年度末に1,145兆円となる見込みで、2005年度末の527兆円から2倍以上に増えた
- 利払い費が増えれば、成長分野へ投資する余力を奪いかねない
どれも軽く扱ってよい話ではありません。
一方、記事の本文には、米国や欧州でも金利が上昇していること、日本の国債全体の平均金利はまだ1%未満であること、純利払い費のGDP比は主要7カ国の中で低い水準にあることなども書かれています。
見出しから受ける印象と、本文に書かれた数字には、少し距離があります。
金利上昇は、日本だけの現象ではありません
日本の長期金利が上がっていることは事実です。ただし、同じ時期に米国、ドイツ、英国でも長期金利が上昇しています。
背景には、各国の物価上昇、中央銀行の金融政策、財政拡大への警戒、国債需給の変化など、複数の要因があります。
そのため、今回の金利上昇を「日本の債務が多いから、日本だけで起きている」と説明することはできません。国際的な金利上昇の中に、日本固有の財政事情も重なっていると見るのが自然です。
また、日本は長くゼロ金利に近い状態が続きました。物価や賃金が動く経済へ移る過程で、金利がつく状態へ戻ること自体は、異常とは言えません。
ただし、日本にとって金利上昇が久しぶりの局面であり、政府、企業、家計の負担がこれから徐々に増えることには注意が必要です。
債務額は増えていても、GDP比は低下する見通しです
債務の大きさを考えるときは、金額だけでなく、返済を支える経済全体の大きさとの関係も見ます。
財務省の「国債IR基礎資料」には、内閣府「中長期の経済財政に関する試算」(2026年7月30日)を出所とする、国と地方の公債等残高と名目GDPの推移が掲載されています。2026年度の数字は実績ではなく、内閣府の試算による見通しです。
| 2022年度 | 2026年度(見通し) | |
|---|---|---|
| 国・地方の公債等残高 | 1,199.9兆円 | 1,293.0兆円 |
| 名目GDP | 591.7兆円 | 689.3兆円 |
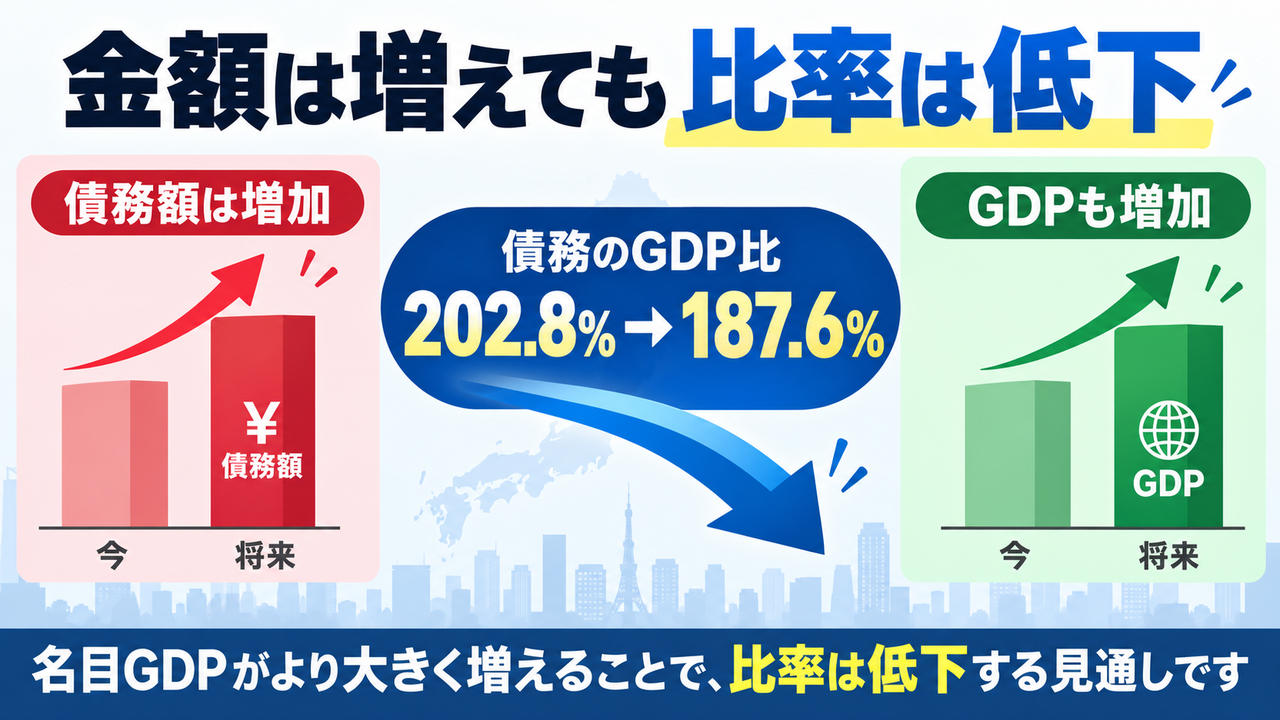
| 公債等残高のGDP比 | 202.8% | 187.6% |
この試算では、公債等残高は2022年度から2026年度までに約93兆円増える一方、名目GDPは約98兆円増えます。その結果、公債等残高のGDP比は2022年度の202.8%から、2026年度には187.6%へ低下する見通しです。
なお、新聞記事にある1,145兆円は、国が発行する普通国債だけの残高です。この表は地方の債務も含むため、金額が異なります。
また、この表は、復旧・復興対策、GX対策、AI・半導体支援の経費と財源を除いたベースです。
借金の額が減ったわけではありません。経済の規模がそれ以上に大きくなったことで、比率が下がったということです。
ここにも注意点があります。名目GDPの増加には物価上昇が含まれます。暮らしが同じ割合で豊かになったことを意味するものではありません。
もう一つ、起点の取り方にも注意が必要です。2022年度の202.8%は、新型コロナ対応で比率が大きく上がったあとの水準です。同じ試算では2019年度が186.6%で、2026年度の見通し187.6%とほぼ同じです。この低下には、コロナ禍で上がった分が戻る過程という面もあります。
それでも、「債務額は増える」という見通しと、「債務のGDP比は低下する」という見通しは、どちらも同じ試算が示す日本の姿です。片方だけでは判断できません。
総債務204.4%と、純債務134.3%――いずれも推計値です
新聞記事に掲載されていたのは、政府が抱える債務を合計した総債務の国際比較です。
財務省の国債IR基礎資料に掲載された、IMF「World Economic Outlook」(2026年4月)によると、2026年の日本の一般政府債務残高はGDP比204.4%と推計されています。主要国の中で突出して高い水準です。
一方、同じIMFの推計で、政府が持つ金融資産を差し引いた純債務は134.3%です。総債務との差は約70ポイントあります。
| 見方 | 2026年のGDP比 | 何を示すか |
|---|---|---|
| 一般政府の総債務 | 204.4%(推計) | 政府が抱える債務の総額 |
| 一般政府の純債務 | 134.3%(推計) | 総債務から一定の金融資産を差し引いた額 |
政府には、負債だけでなく、預金、貸付金、外貨準備、年金積立金などの金融資産があります。総債務だけを見れば、こうした資産は反映されません。
ただし、純債務だけを見れば安心ということでもありません。政府の金融資産には、使用目的が決まっているものや、将来の年金給付などと関係するものがあります。すべてを国債の返済へ自由に回せるわけではありません。
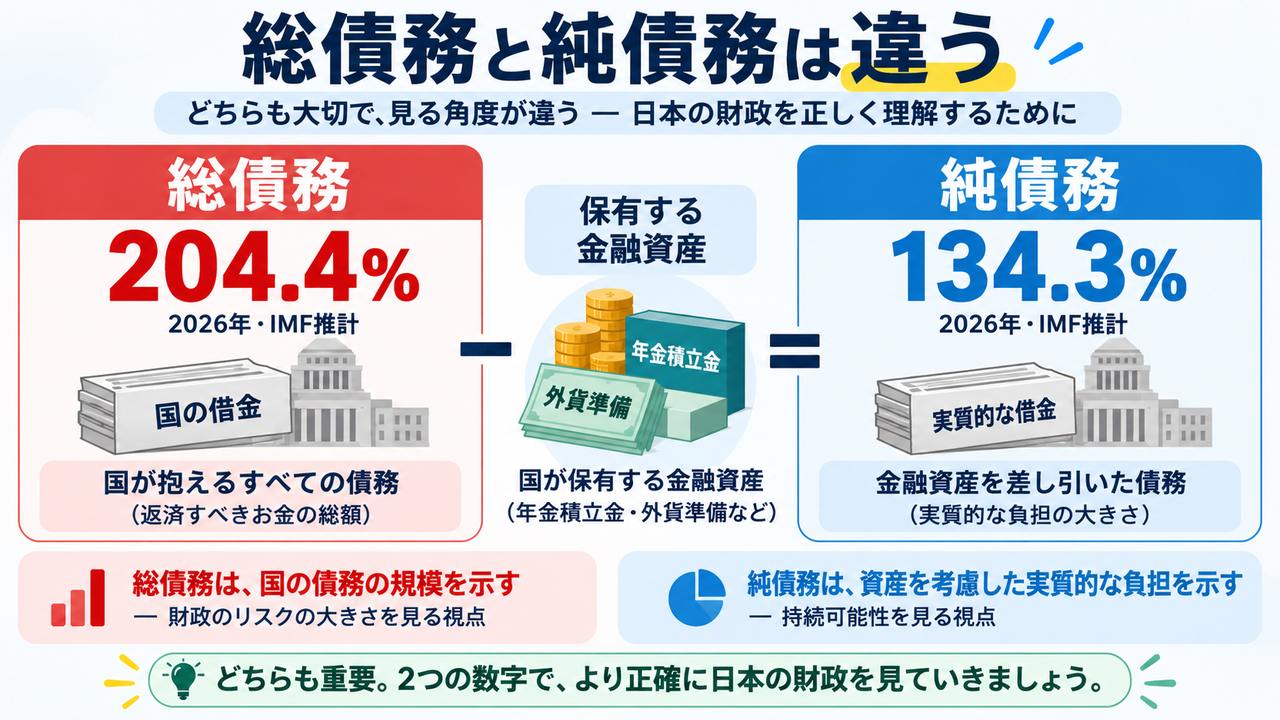
総債務も純債務も、それぞれ財政の一面です。大切なのは、都合のよいほうだけを選ばず、両方を見ることです。
なお、同じ紙面に掲載されたグラフでは、日本の債務残高GDP比は2025年時点で約250%と読み取れます。本文の204.4%とは水準が異なります。同じ「債務残高GDP比」という名前でも、どの統計を使うかで数字は変わります。一枚のグラフだけで水準を覚えないほうがよい、ということです。
国債の約9割は国内で保有されています
財政を見るときは、誰が国債を保有しているかも確認したいところです。
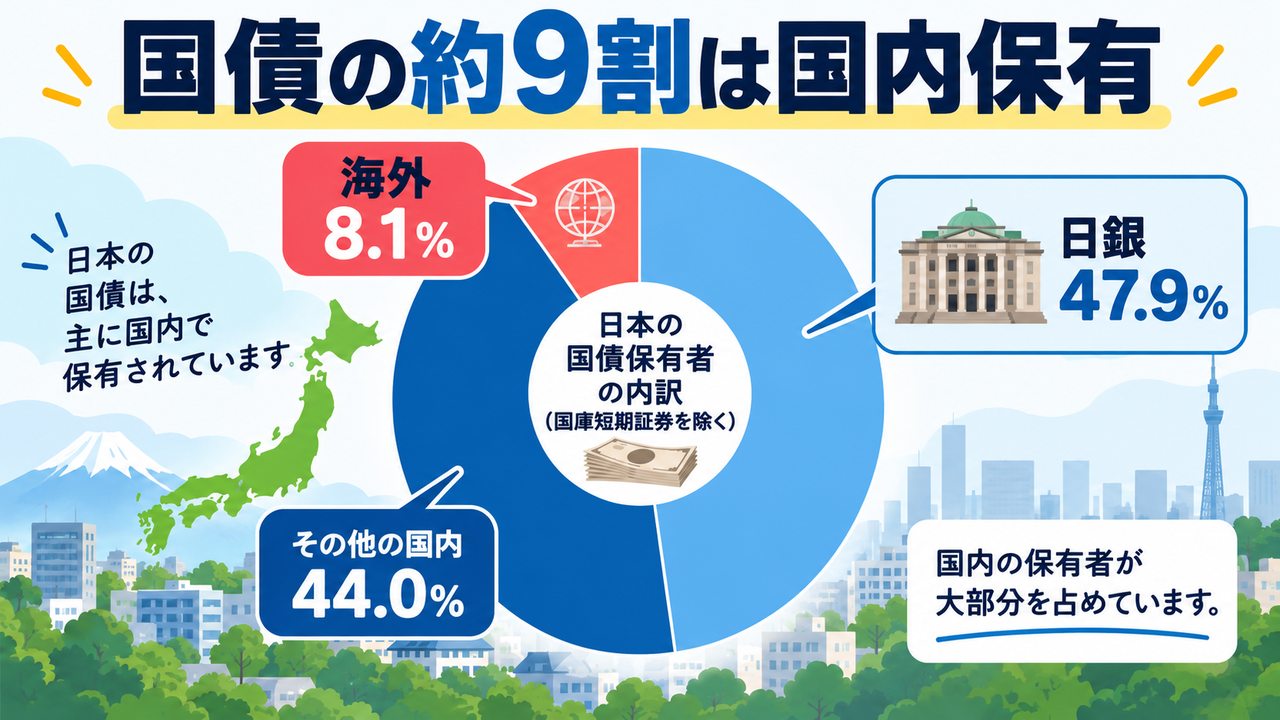
財務省が公表した2026年3月末の国債保有者別内訳では、国庫短期証券を除く国債のうち、日本銀行が47.9%、海外が8.1%を保有しています。国内の保有者を合わせると約91.9%です。
国内保有が多いことは、海外資金の急激な流出や外貨建て債務による危機が起きにくいという点で、一定の安定要因になります。
しかし、国内保有なら返済しなくてよいわけではありません。金利が上がれば、政府から金融機関や投資家へ支払う利息は増えます。日本銀行が保有する分も、財政負担が完全に消えるわけではありません。
また、2026年6月末の家計金融資産は2,519兆円、2025年末の日本の対外純資産は約562兆円です。これらは、日本全体の資金基盤や対外的な立場を見る材料になります。
ただし、家計金融資産も対外純資産も政府の資産ではありません。政府債務から直接差し引ける数字ではないことには注意が必要です。
利払い費は増えますが、すべてが一度に高金利へ変わるわけではありません
2026年度当初予算の利払い費は約13兆円です。元本の返済にあたる債務償還費を含めた国債費全体では、31兆2,758億円になります。2027年度の概算要求では、利払い費が約16兆6,000億円、国債費全体では36兆6,386億円まで増える見込みです。
金利上昇が続けば、利払い費が増えて政策へ使える予算を圧迫する。この懸念は正当です。
一方、長期金利が3%になったからといって、1,000兆円を超える国債すべての金利が、すぐに3%へ変わるわけではありません。
国債は発行時期と満期が分かれています。金利上昇の影響を受けるのは、新しく発行する国債と、満期を迎えて借り換える国債からです。過去に低い金利で発行した国債の金利は、満期まで変わりません。
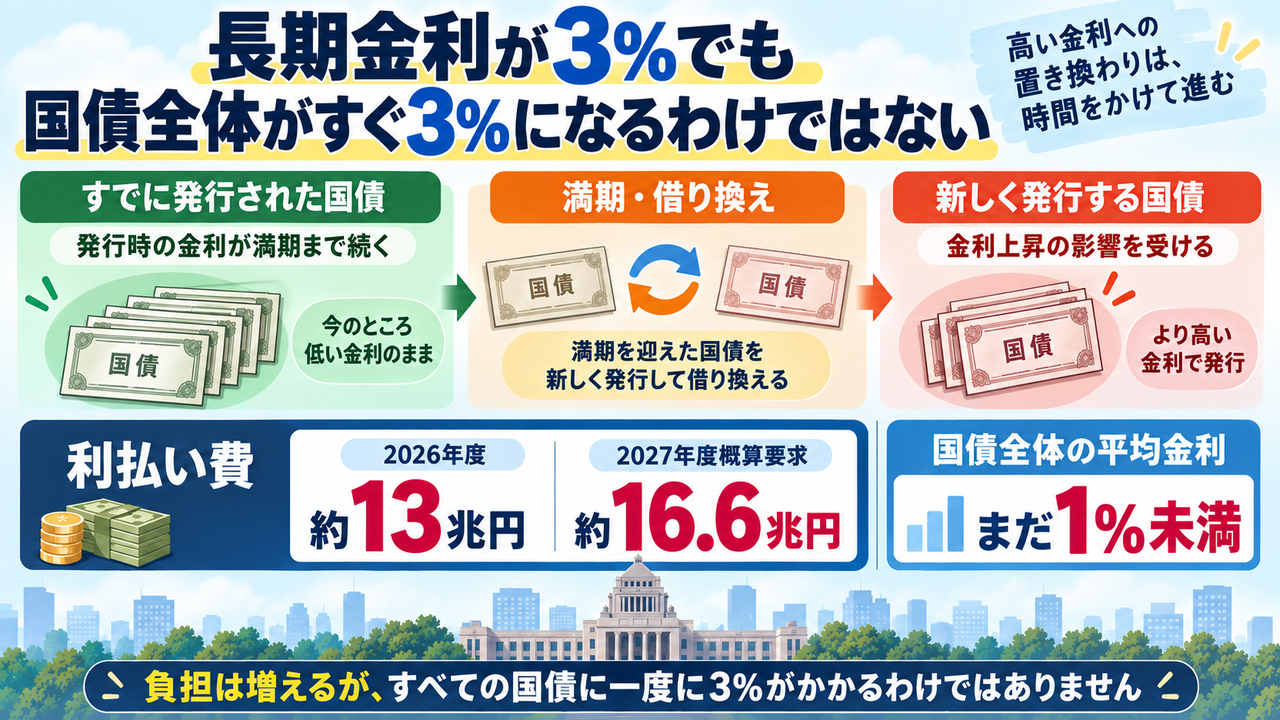
新聞記事にも、国債全体の平均金利に当たる実効金利は、まだ1%未満とあります。
つまり、金利上昇の影響は確実に現れますが、時間をかけて広がっていきます。「明日から国債残高全体に3%の利息がかかる」という話ではありません。
「すでに奪われた」と「これから細る」は別の話です
利払い費だけでなく、同じ時期の税収や企業の投資動向も見てみます。
2025年度の一般会計税収は84兆2,226億円で、過去最高となりました。2026年6月の日銀短観では、大企業・全産業の2026年度設備投資計画は前年度比11.5%増です。
税収の増加は、名目GDPや企業収益、賃金などが動いている結果でもあります。設備投資計画からも、企業部門が一斉に投資を止めている状況ではないことが分かります。
ここで分けて考えたいことがあります。現在すでに投資余力がなくなったことと、このまま金利上昇が続けば将来の財政の柔軟性が下がることは、まったく違う話です。
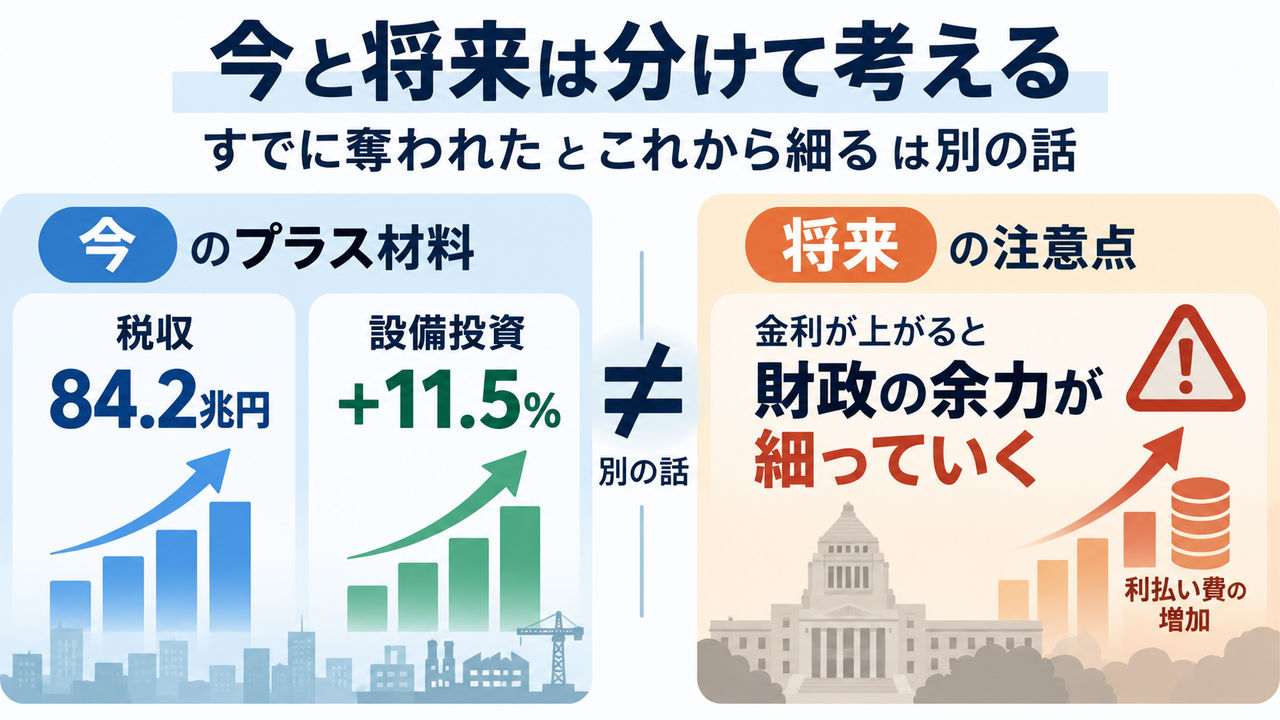
ただし、企業の設備投資資金や内部留保は、政府が予算として使えるお金ではありません。企業の投資が増えているから、政府の財政にも余裕があるとは言えません。
また、税収が過去最高でも、歳出や利払い費がそれ以上に増えれば財政は改善しません。
それでも、利払い費の増加だけを見て「成長投資の余力がすでに失われた」と結論づけることもできません。税収、歳出、経済成長、金利を合わせて見る必要があります。
成長率が金利を上回ることは、債務比率を下げる方向に働きます
財政の持続性を考えるときは、経済の名目成長率と、政府が負担する国債の平均金利の関係も重要です。
経済の成長率が平均金利を上回れば、債務残高GDP比を押し下げる方向に働きます。年収の伸びがローン金利を上回れば、収入に対するローンの重さが軽くなるのと似ています。
ただし、これだけで債務比率が必ず下がるわけではありません。税収と政策経費の差である基礎的財政収支や、新たに発行する国債、経済対策の規模などにも左右されます。
今は、名目GDPが増え、国債全体の平均金利はまだ低い状態です。内閣府の試算では、その結果として債務のGDP比は低下する見通しです。
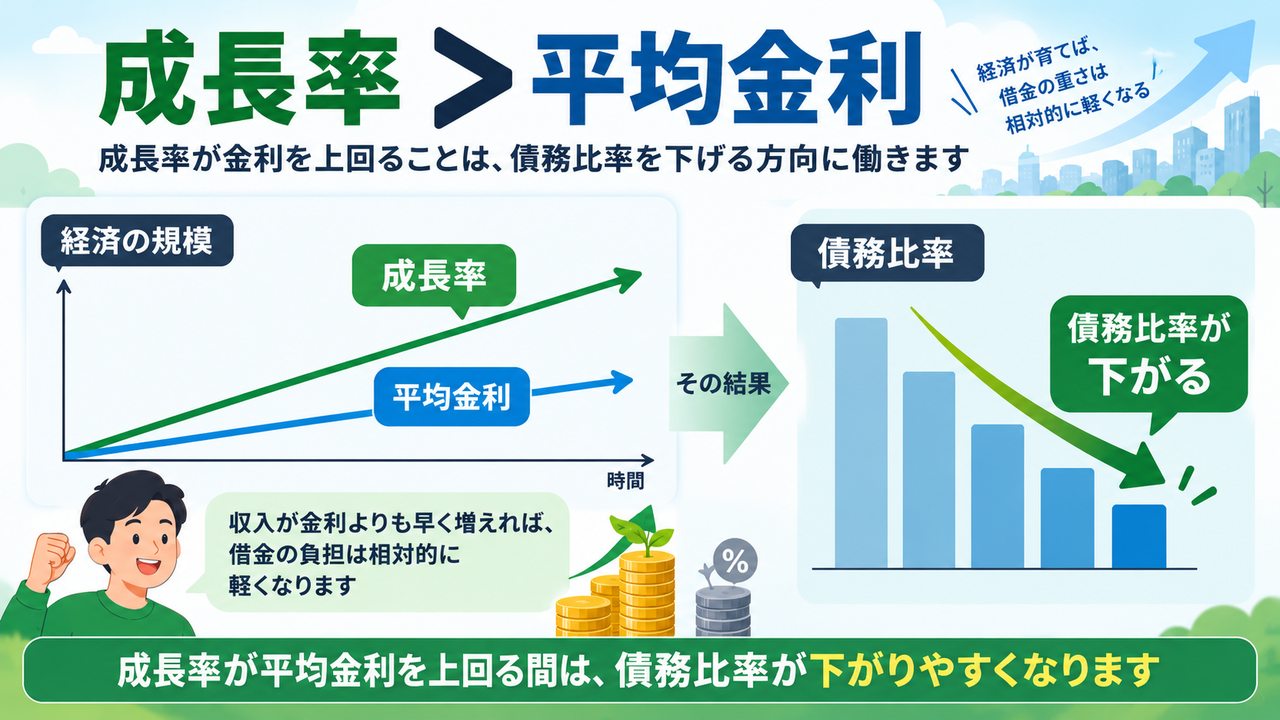
一方、金利上昇が続き、平均金利が名目成長率へ近づけば、債務比率を下げることは難しくなります。現在の改善が、この先も自動的に続く保証はありません。
楽観も悲観もせず、成長率、平均金利、税収、歳出を継続して確認する必要があります。
国債は、発行額だけでなく使い道と成果で評価する
国が支出したお金は、使った瞬間に消えるわけではありません。企業の売上になり、働く人の給料になり、家計の消費を通じて別の企業の売上になります。
政府、企業、家計は、別々に存在するのではなく、お金の流れでつながっています。
国債の使い道にも違いがあります。その場限りで終わる支出と、防災、電力網、道路、研究開発、AI・半導体、教育、人材育成など、長く効果を生むものへの支出を同じように評価することはできません。
後者は将来の負担を残す一方、将来の生産力、所得、税収を増やす先行投資という面も持っています。
だからといって、国債はいくらでも発行してよいわけではありません。人手や設備が不足する中で支出だけを増やせば、物価上昇を強める可能性があります。効果の低い事業へ使えば、負債だけが残ります。
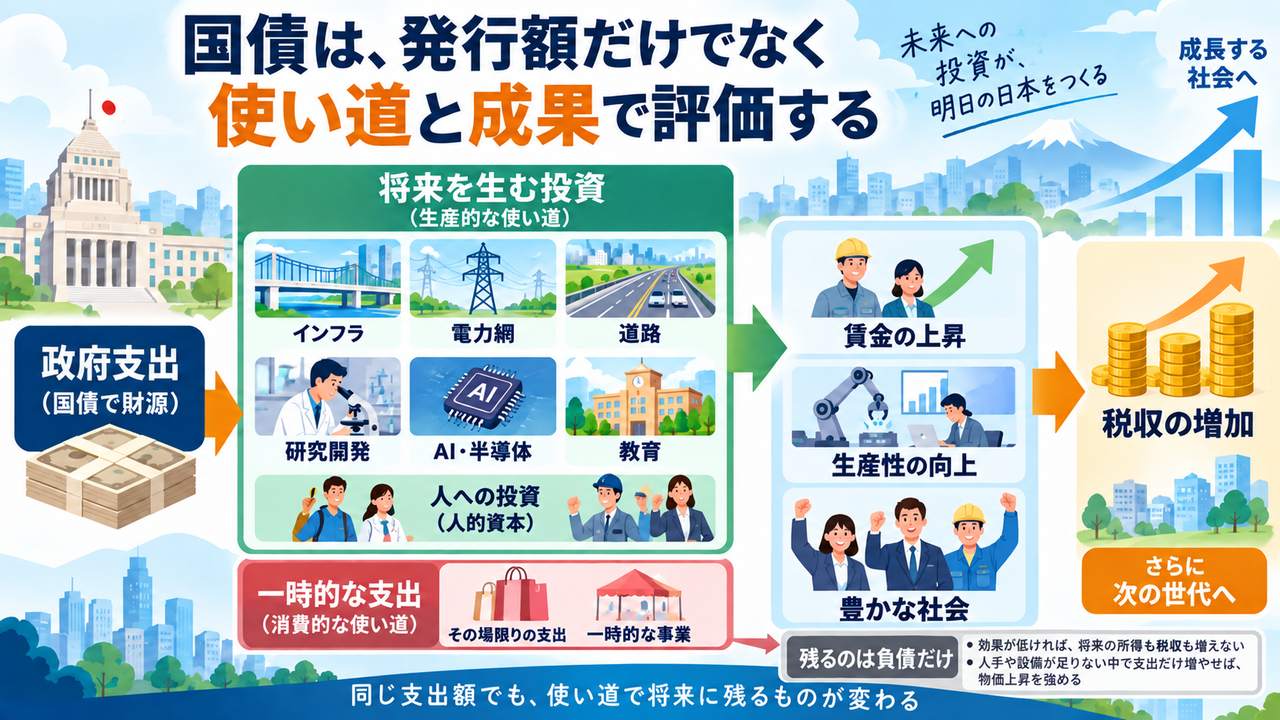
国債は、発行した金額だけでなく、何に使い、民間投資を呼び込み、将来何を残したのかで評価する必要があります。
成長投資の方向が正しかったかどうかは、数年後のGDP、賃金、生産性、税収などの結果で検証することになります。
書かれていない反対側の数字を見る
一つの新聞記事に、すべての数字を載せることはできません。限られた紙面では、一つの論点を中心に構成する必要があります。
だからこそ、読む側が、強調された数字と対になる数字を意識することが大切です。
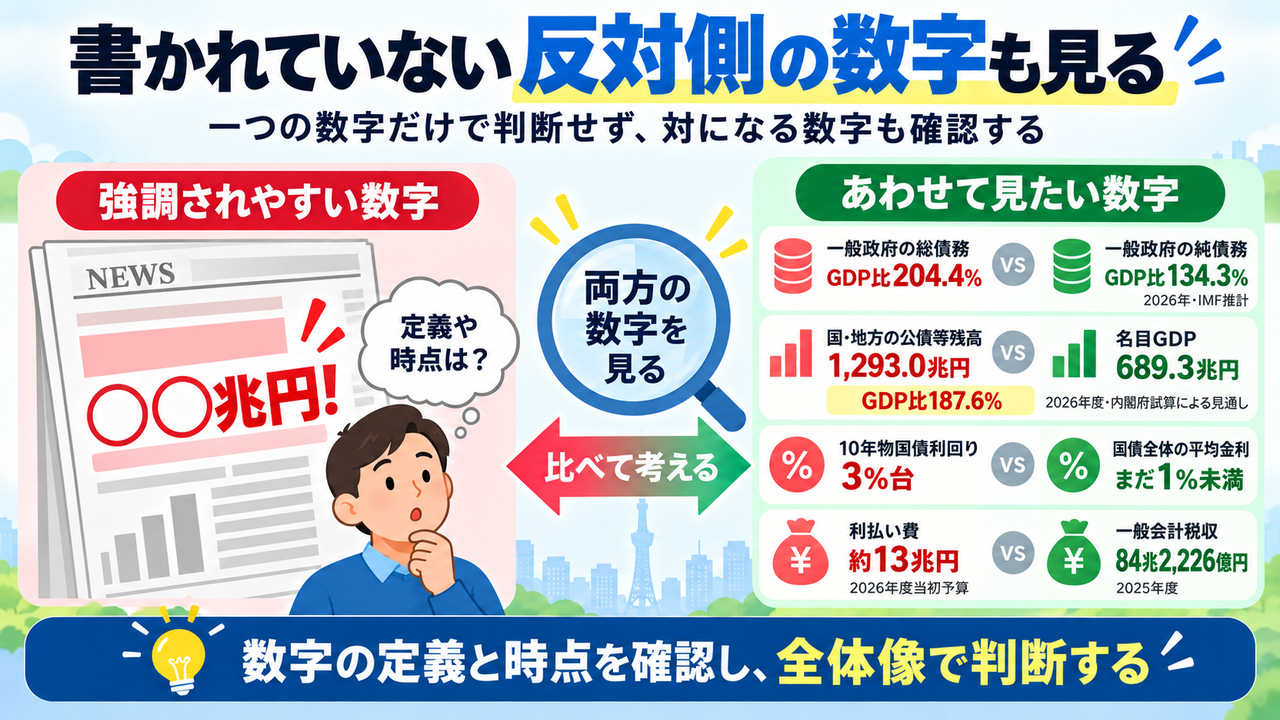
| 強調されやすい数字 | あわせて見たい数字 |
|---|---|
| 政府債務の総額 | 純債務、政府の金融資産 |
| 債務残高GDP比の高さ | 比率が上昇しているか、低下しているか |
| 長期金利の上昇 | 他国の金利、国債全体の平均金利 |
| 利払い費の増加 | 名目GDP、税収、歳出の推移 |
| 国債発行額 | 資金の使い道と、将来生み出した成果 |
積極財政だから正しい、財政規律を重視するから正しい、と最初から決める必要はありません。
債務、金利、物価だけでなく、GDP、賃金、設備投資、生産性、税収まで確認する。その結果から判断することが、見出しに振り回されないための方法です。
家計では、金利上昇の両面を見る
国の財政をどう評価するかとは別に、金利上昇は家計へ直接影響します。
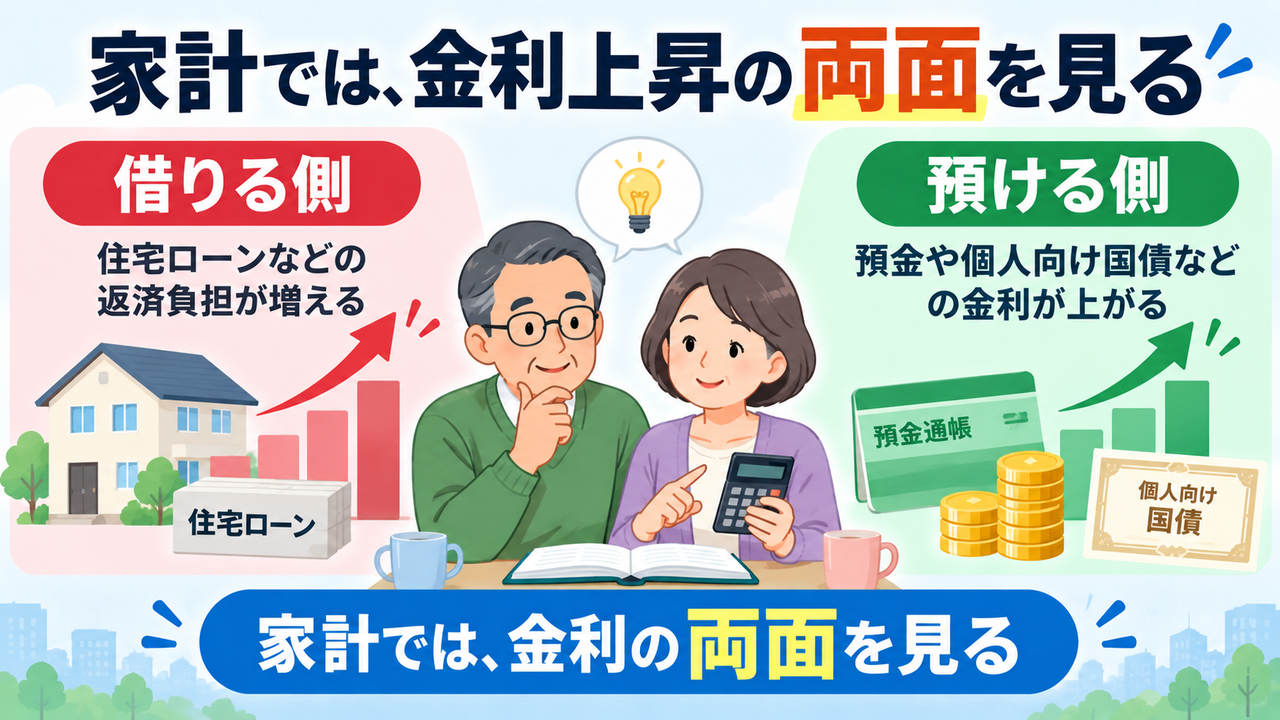
住宅ローンでは、固定金利を中心に新規借入金利が上がります。変動金利も、政策金利の影響を受けます。これから借りる方や借り換えを考えている方は、現在の返済額だけでなく、金利が上がった場合の返済額も確認する必要があります。
一方、預金や個人向け国債など、安全性を重視したお金の置き場所では、以前より高い利息を期待できるようになりました。金利上昇は、借りる側には負担ですが、預ける側、受け取る側には利点もあります。
「日本の財政が危ない」という不安だけで、資産をすべて外貨や金へ移すような極端な行動は避けたいところです。円以外の資産にも、為替変動や価格下落など別のリスクがあります。
家計では、見出しに反応して一度に動かすのではなく、使う目的と時期に応じて資産を分けることが基本です。
まとめ
日本の政府債務が大きいことも、金利上昇で利払い費が増えることも事実です。この状態が続けば、将来の政策余力が小さくなる可能性があります。
一方で、次の数字も同じ日本の現状です。
- 内閣府の試算では、国・地方の公債等残高GDP比は、2022年度の202.8%から2026年度には187.6%へ低下する見通しである
- IMFの2026年推計では、一般政府の純債務はGDP比134.3%で、総債務204.4%より約70ポイント低い
- 国債全体の平均金利は、まだ1%未満である
- 2025年度の税収は84兆2,226億円と過去最高である
- 2026年度の大企業の設備投資計画は前年度を上回っている
これらは、財政に問題がないことを証明する数字ではありません。しかし、見出しから受けるほど、現在の数字が悲観一色ではないことは分かります。
どちらか一方の数字だけを並べれば、まったく違う印象の記事ができます。
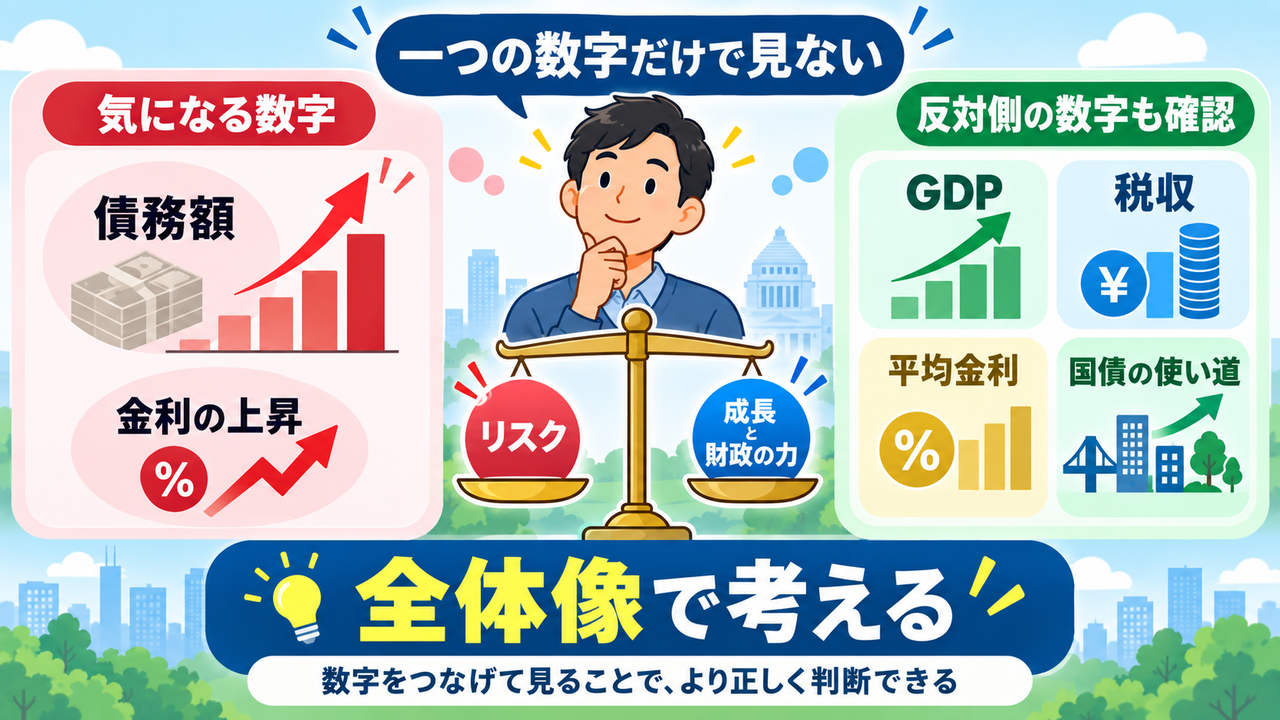
借金という言葉だけに反応するのではなく、そのお金がどこへ流れ、何に使われ、将来何を生み出したのかを見る。そして、記事に書かれていない反対側の数字も確認する。
経済ニュースを読むときに、その視点を持っておきたいと思います。
出典・参考資料
- 日本経済新聞「長期金利上昇『国際的流れ』 高市政権、積極財政の影響否定 巨額債務、投資余力奪う」(2026年9月13日)
- 財務省「国債IR基礎資料(令和8年8月)」
- 財務省「国債等の保有者別内訳(令和8年3月末速報)」
- 財務省「令和7年度一般会計税収の予算額と決算額」
- 財務省「令和7年末現在本邦対外資産負債残高の概要」
- 財務省「令和9年度国債費概算要求の内訳」
- 日本銀行「2026年第2四半期の資金循環(速報)」(2026年9月17日)
- 日本銀行「短観(2026年6月)」
※本記事は、統計や報道を基に、経済ニュースを見るときの考え方を整理したものです。総債務、純債務、普通国債残高、国・地方の公債等残高は、それぞれ対象範囲や定義が異なるため、異なる指標同士を単純に差し引くことはできません。特定の政党や政策への支持・不支持を表明するものではなく、特定の金融商品や投資行動を推奨するものでもありません。制度や数値は2026年9月時点のものです。