家計の平均は、その金額へ合わせるための正解ではありません。「なぜ、わが家はこの費目が多いのか」と考え、見直す場所を見つけるための出発点です。
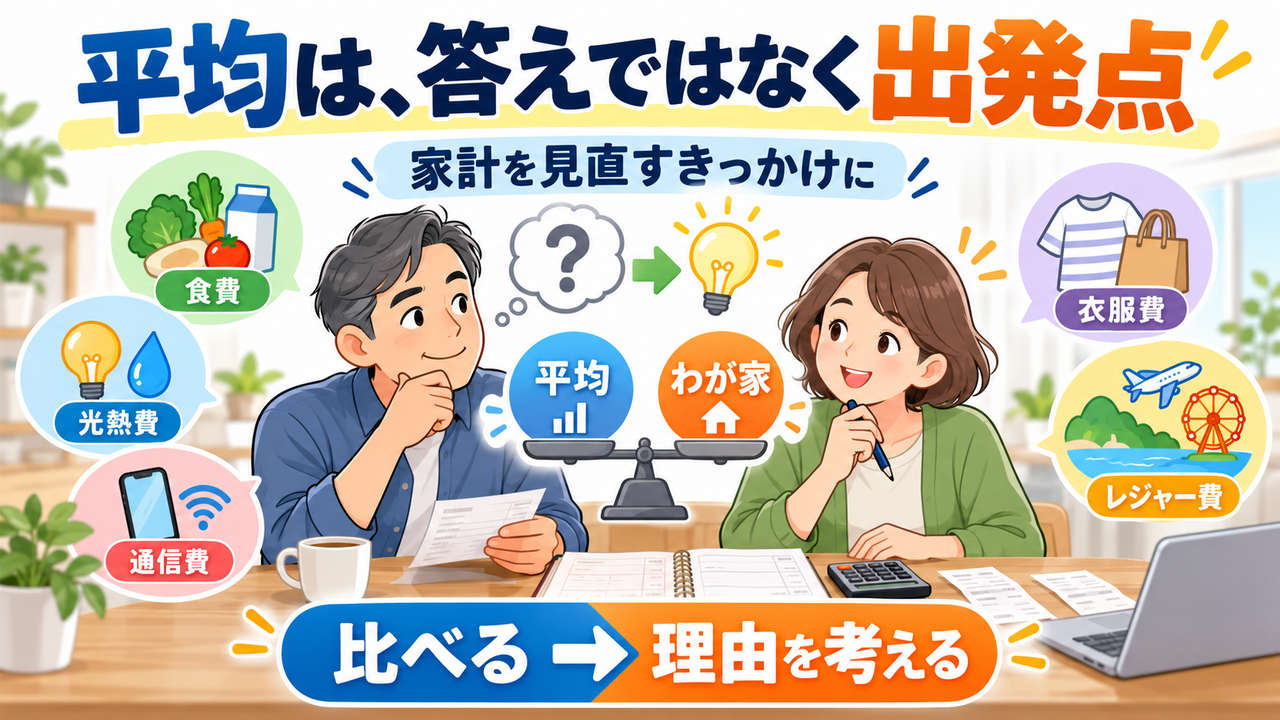
家計を見直そうとしても、「では、食費はいくらまで」「通信費はどの程度まで」と聞かれると、答えに迷う方は少なくありません。
家族構成も暮らし方も違うため、すべての家庭に共通する正解はありません。それでも、何の目安もなければ、見直しの一歩を踏み出しにくいのも事実です。
そこで参考になるのが、総務省「家計調査」の年間収入五分位階級別のデータです。
ただし、平均をそのまま目標額にする必要はありません。平均より多ければ悪い、少なければ安心というものでもありません。
平均の役割は、家計を判定することではなく、「なぜ、わが家はこの費目が多いのか」と考えるきっかけをつくることです。
今回は、自分に近い家庭と横に比べるだけでなく、同じ費目を収入グループごとに縦に追ってみます。すると、収入差の割にあまり変わらない支出と、暮らし方によって大きく変わる支出が見えてきます。
五分位は、世帯を年収順に5つへ分けたもの
五分位とは、世帯を年間収入の低い順に並べ、世帯数が同じになるよう5つのグループへ分けたものです。低い方から第Ⅰ分位、第Ⅱ分位、第Ⅲ分位、第Ⅳ分位、第Ⅴ分位と呼びます。
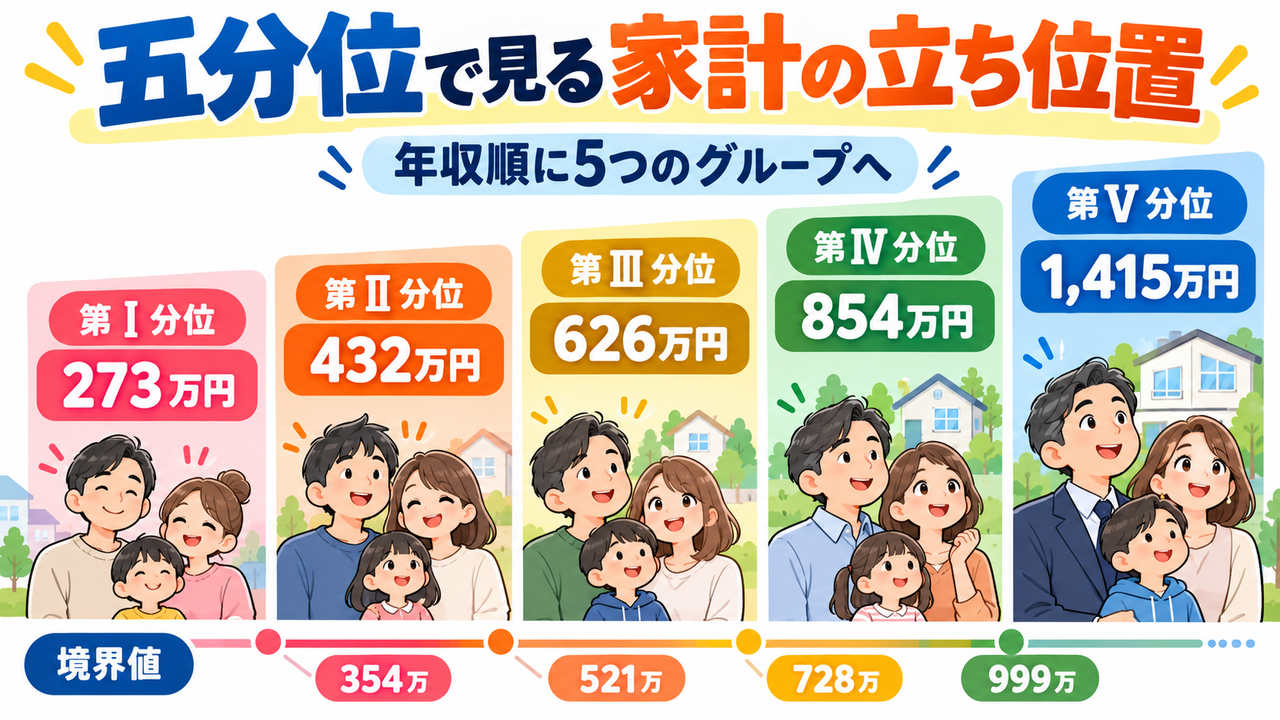
2025年の「大都市・二人以上の世帯」では、各グループの平均年収は次のとおりです。
| 収入グループ | 第Ⅰ分位 | 第Ⅱ分位 | 第Ⅲ分位 | 第Ⅳ分位 | 第Ⅴ分位 |
|---|---|---|---|---|---|
| 平均年間収入 | 273万円 | 432万円 | 626万円 | 854万円 | 1,415万円 |
この数字は区分の境界ではなく、各グループの平均です。大都市・二人以上世帯の境界値は、354万円、521万円、728万円、999万円です。自分がどのグループに入るかを見るときは、平均年収ではなく、この境界値を使います。
なお、ここでいう年間収入は過去1年間の収入で、手取り収入ではありません。
比べる前に、年収以外の違いを確認する
この表を読むうえで、先に押さえておきたいことがあります。
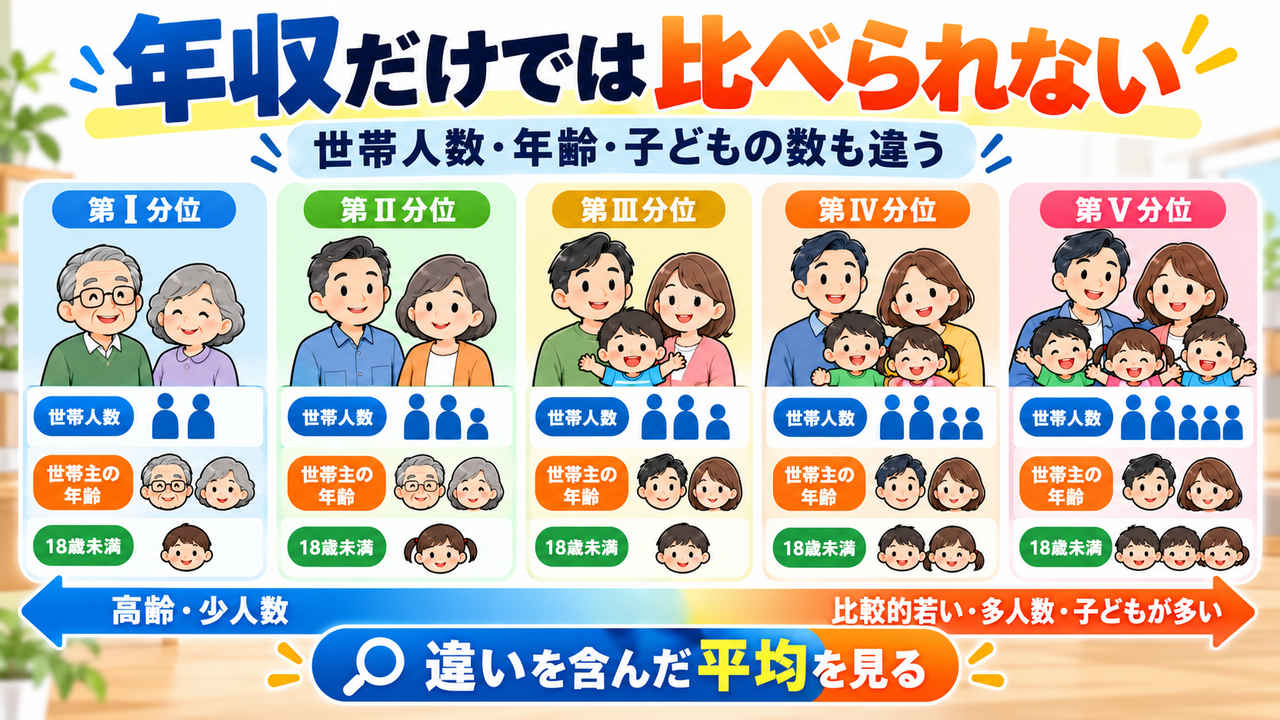
第Ⅰ分位と第Ⅴ分位では、平均年収だけでなく、世帯人数や世帯主の年齢も違います。
| 世帯の特徴 | 第Ⅰ分位 | 第Ⅱ分位 | 第Ⅲ分位 | 第Ⅳ分位 | 第Ⅴ分位 |
|---|---|---|---|---|---|
| 世帯人員 | 2.32人 | 2.58人 | 2.96人 | 3.24人 | 3.39人 |
| 世帯主の平均年齢 | 73.4歳 | 67.3歳 | 56.5歳 | 52.6歳 | 51.8歳 |
| 18歳未満の人員 | 0.10人 | 0.25人 | 0.64人 | 0.83人 | 0.91人 |
第Ⅰ分位には高齢世帯が多く、第Ⅴ分位では世帯人数や子どもの人数が多くなっています。支出額の違いを、すべて年収だけで説明することはできません。
ここで見るのは、「年収が上がれば必ずこの支出になる」という因果関係ではなく、世帯の違いを含んだ平均値の中で、費目ごとの増え方にどのような特徴があるかです。
家計の平均を、横ではなく縦に読む
次の表は、2025年の大都市・二人以上世帯について、主な支出を五分位別に並べたものです。金額は1世帯当たり1か月の平均で、見やすいよう1,000円単位で丸めています。
| 支出費目 | 第Ⅰ分位 | 第Ⅱ分位 | 第Ⅲ分位 | 第Ⅳ分位 | 第Ⅴ分位 |
|---|---|---|---|---|---|
| 食料(外食を除く) | 7.0万円 | 7.8万円 | 7.6万円 | 8.0万円 | 9.2万円 |
| 外食 | 0.7万円 | 1.0万円 | 1.6万円 | 2.0万円 | 3.3万円 |
| 光熱・水道 | 2.2万円 | 2.3万円 | 2.3万円 | 2.3万円 | 2.5万円 |
| 被服及び履物 | 0.5万円 | 0.7万円 | 0.9万円 | 1.3万円 | 2.0万円 |
| 通信 | 0.8万円 | 1.0万円 | 1.1万円 | 1.2万円 | 1.3万円 |
| 教養娯楽 | 1.8万円 | 2.7万円 | 3.1万円 | 3.6万円 | 6.0万円 |
※「食料(外食を除く)」は、総務省表の食料から外食を差し引いたものです。交際費に分類される食料は含みません。
自分に近いグループの列だけを見ると、「平均より多い、少ない」という比較で終わりがちです。
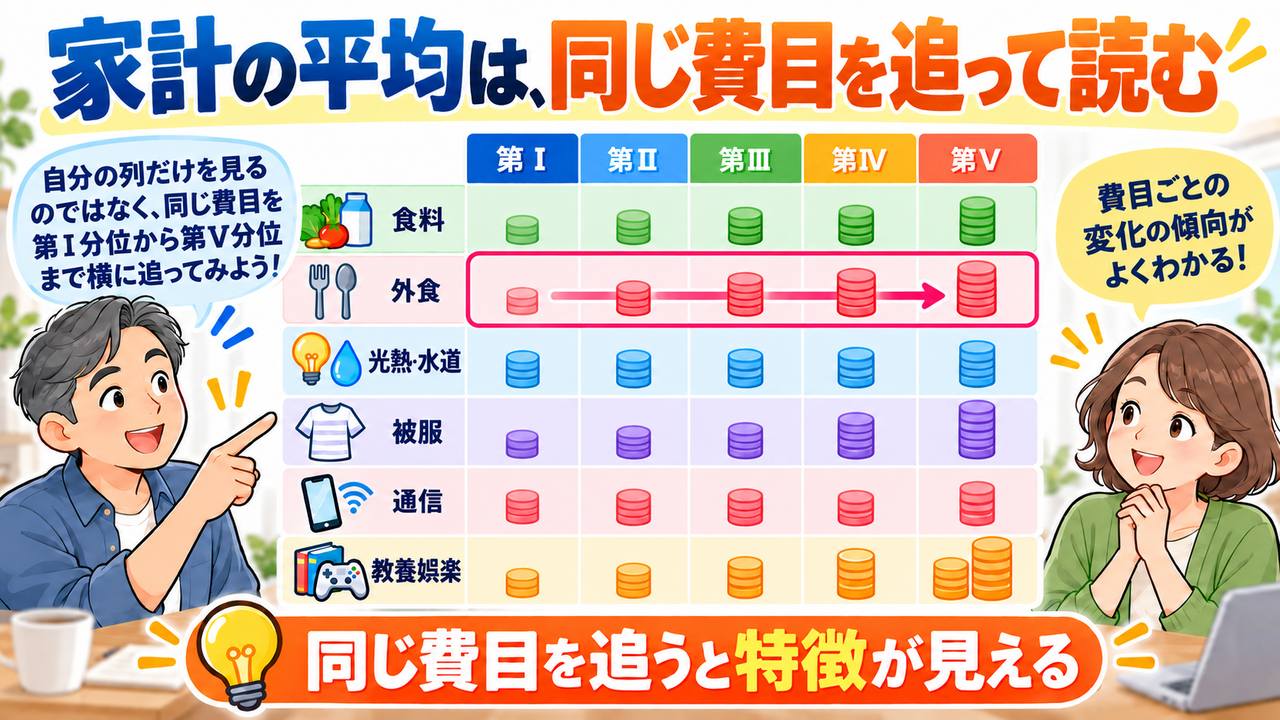
ここでは、表の行に沿って、同じ費目を第Ⅰ分位から第Ⅴ分位まで追います。平均年収には約5.2倍の差がありますが、すべての支出が同じ割合で増えているわけではありません。
年収差の割に、変わりにくい支出がある
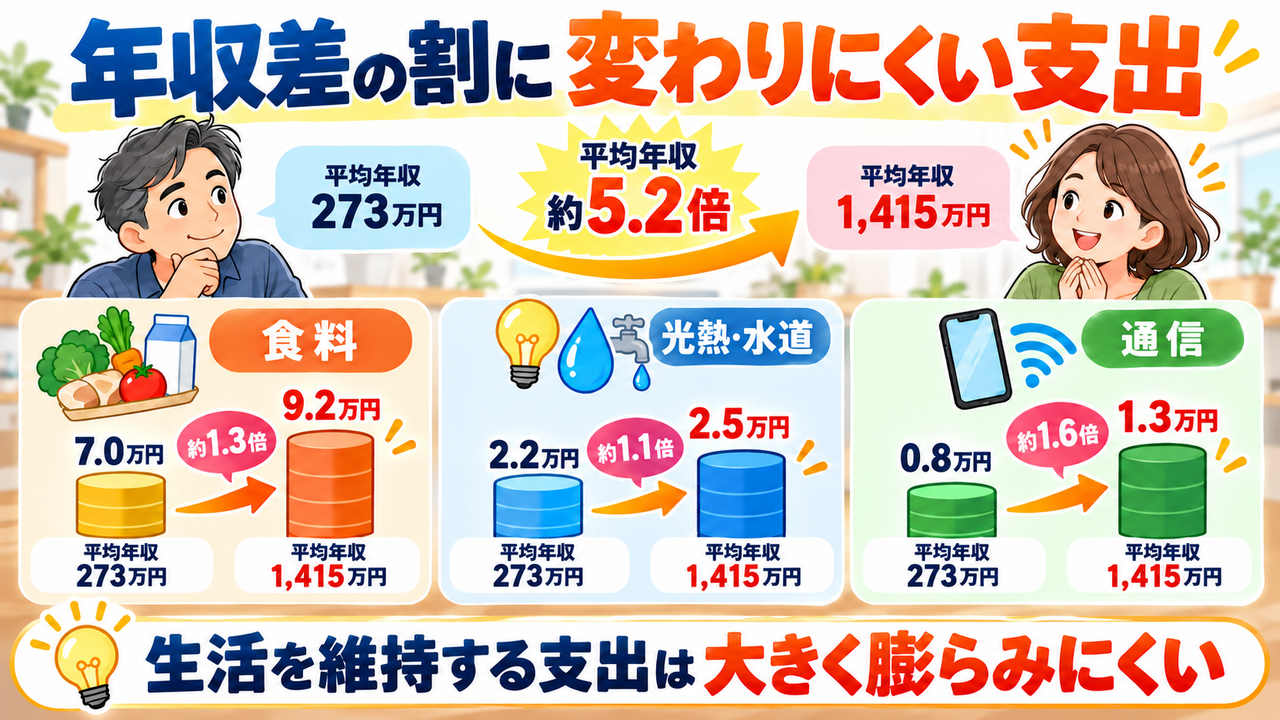
食料から外食を除いた金額は、第Ⅰ分位の約7万円に対し、第Ⅴ分位は約9万2,000円です。平均年収には約5.2倍の差がありますが、食料は約1.3倍です。
光熱・水道は約2万2,000円から約2万5,000円で、大きくは変わりません。通信も約8,000円から約1万3,000円です。
世帯人員で単純に割ると、差はなくなり、むしろ第Ⅴ分位の方が少なくなります。食料(外食を除く)は、第Ⅰ分位が1人当たり約3万円、第Ⅴ分位が約2万7,000円です。光熱・水道も、第Ⅰ分位の約9,500円に対し、第Ⅴ分位は約7,500円となります。
一方、教養娯楽は、第Ⅰ分位の1人当たり約7,800円に対し、第Ⅴ分位は約1万8,000円です。人数で割っても、暮らし方が表れやすい費目では差が残ります。
ただし、これは世帯人員で単純に割った参考値です。光熱・水道のように家族で共用する支出もあり、1人当たりの金額が低いから節約できているとは限りません。
それでも、電気を収入に合わせて5倍使ったり、食事量が5倍になったりするわけではありません。生活を維持するために必要な支出には、収入が増えても大きくは膨らみにくい面があります。
このような費目では、平均額が一つの確認材料になります。
ただし、目標は「必ず平均以下にする」ことではありません。食料なら世帯人数や子どもの年齢、通信なら契約回線数や仕事での利用状況を確認したうえで、それでも大きく離れている理由があるかを見ます。
平均との差が、必要な支出によるものなら問題ありません。理由が分からなければ、契約や利用状況を確認するきっかけになります。
食費は平均より多いという理由だけで、すぐに削るべき支出ではありません。食費を見直す順番については、以前の記事でも整理しています。
暮らし方が表れやすい支出もある
一方、外食は約7,000円から約3万3,000円へ、被服及び履物は約5,000円から約2万円へ増えています。教養娯楽も約1万8,000円から約6万円です。
これらは、収入が多いグループほど増え方が大きい費目です。ただし、「なくてもよい無駄な支出」という意味ではありません。
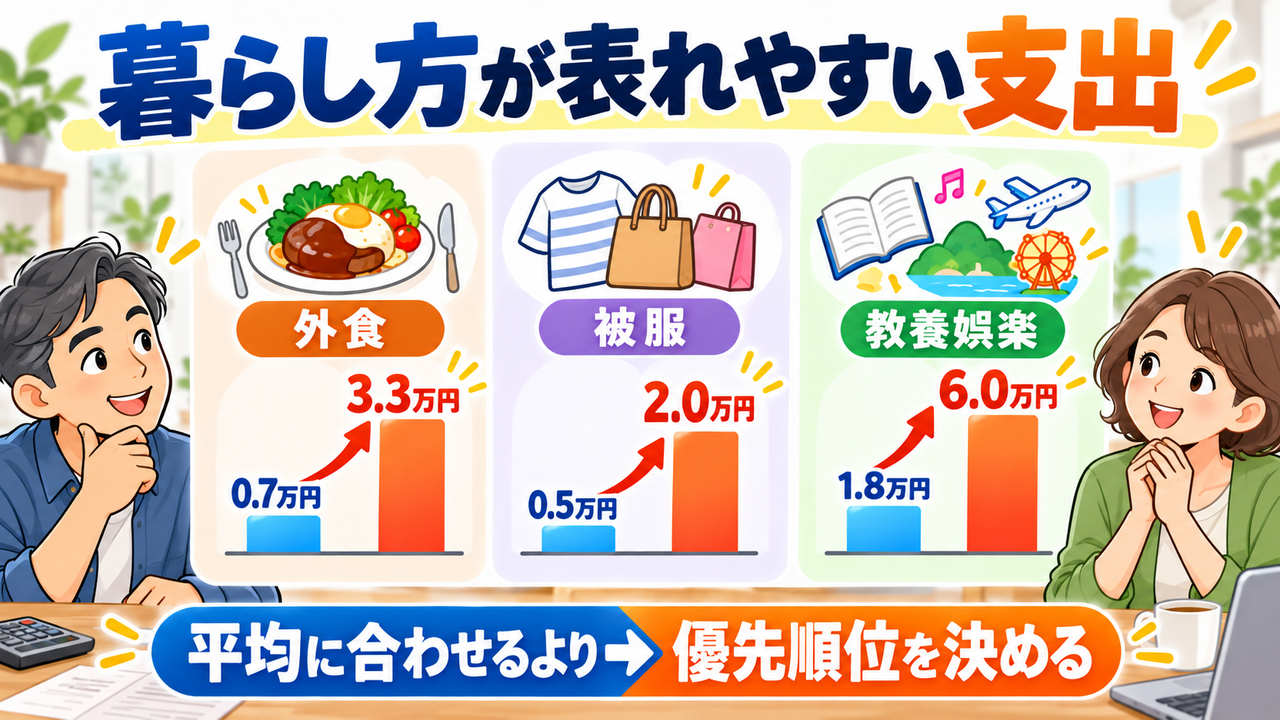
旅行が好きな家庭、外食を家族の楽しみにしている家庭、学びや趣味を大切にする家庭では、平均より多くなるのが自然です。服に関心がある方と、ほとんど買わない方でも支出は変わります。
この領域は、平均に近づけることより、何にお金を使いたいのかを決めることが先です。
たとえば、「外食を平均額まで下げる」と決めるのではなく、「趣味、外食、衣服に使えるお金は合計で月5万円。その中で優先順位を決める」と考えます。
平均より多くても、自分で選び、家計全体が成り立っているなら、無理に削る必要はありません。
費目によって、目標額の決め方を変える
食料、光熱・水道、通信など、生活の維持に必要で、分位間の差が比較的小さい費目は、平均を点検の目安にできます。大きく上回っていれば、世帯人数や利用状況を確認し、それでも説明できない部分がないかを見ます。
外食、被服、教養娯楽など、暮らし方によって差が出やすい費目は、平均額へ合わせるより、使える総額の枠を決める方が現実的です。
つまり、平均の使い方は費目によって変わります。
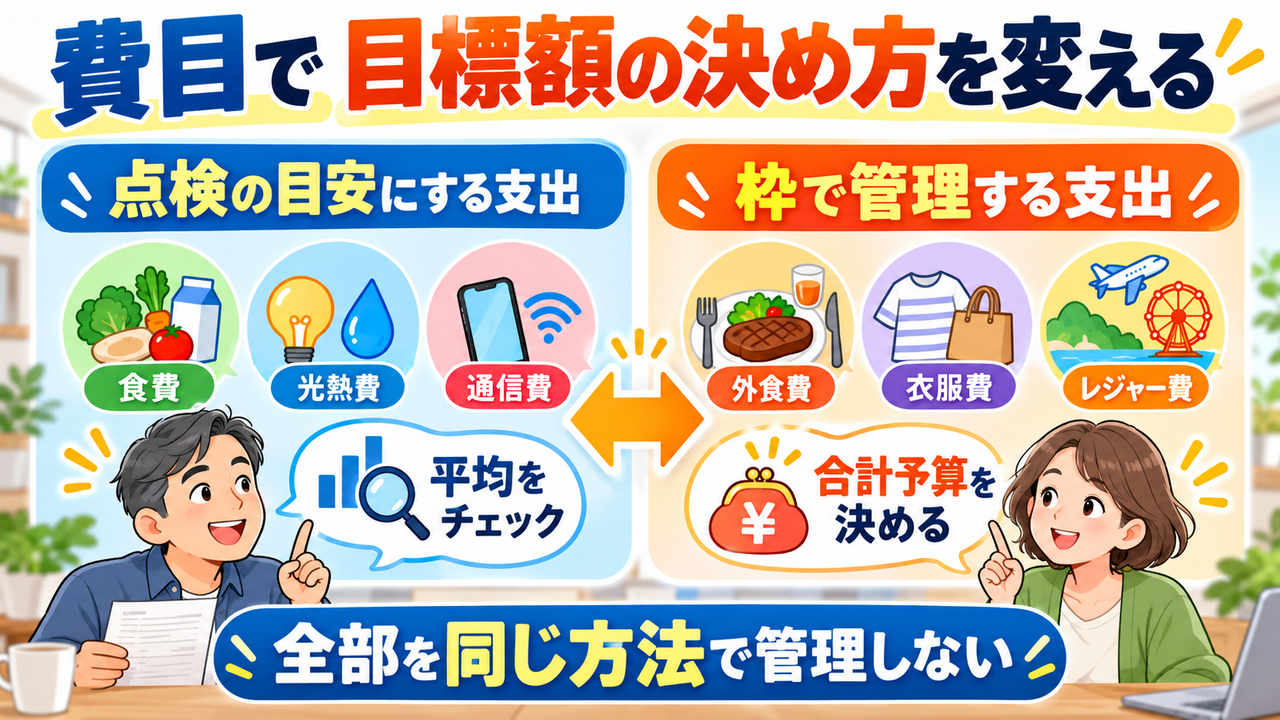
- 生活を維持する支出は、平均から大きく外れる理由を確認する
- 暮らし方が表れる支出は、平均ではなく家計全体の枠で管理する
- どちらも、金額だけで良し悪しを決めない
この分け方をすると、「何でも少しずつ我慢する」という家計管理から離れやすくなります。
平均との差は「意図した支出」か
平均との差が見つかったときに確認したいのは、金額の大小だけではありません。
その支出を、自分で選んでいるかどうかです。
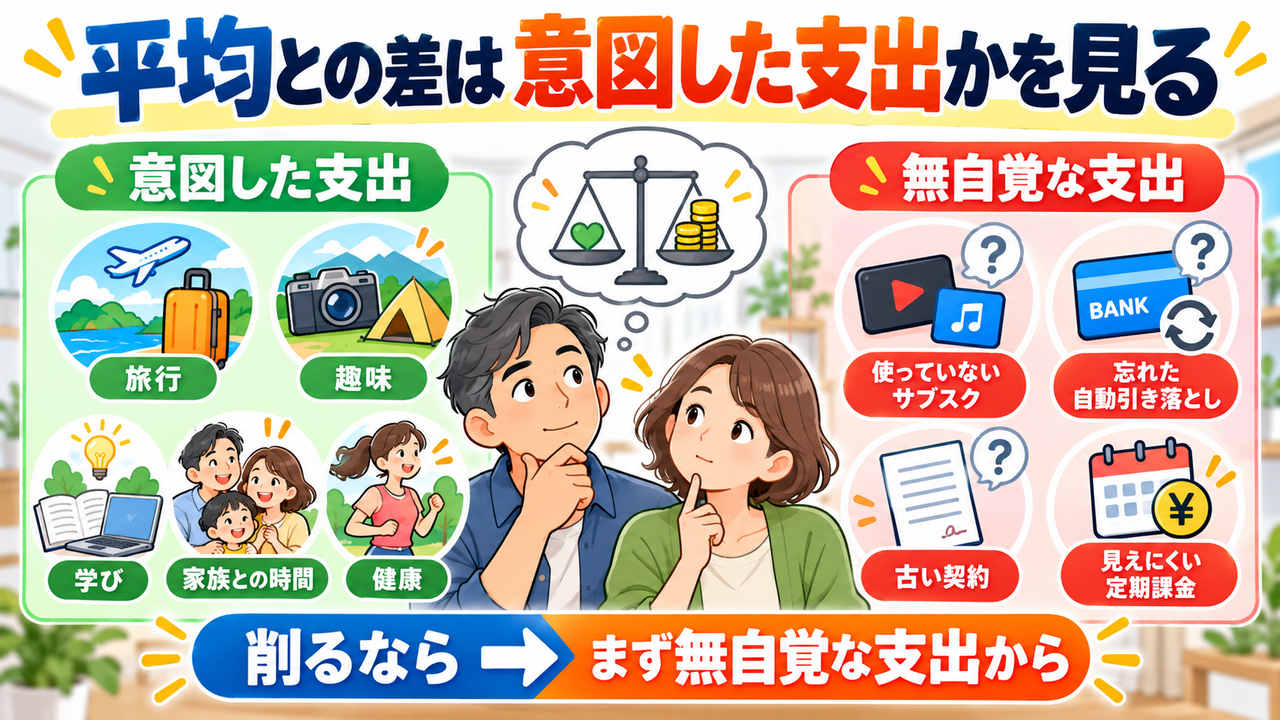
旅行、趣味、学び、家族との時間、健康のための支出など、納得して選んでいるものは「意図した支出」です。平均を超えていても、ほかの支出とのバランスが取れていれば残せます。
一方、使っていないサービス、何年も見直していない契約、内容を把握していない引き落としは「無自覚な支出」です。削減するなら、まずはこちらです。
平均との差には、家族構成や地域、年齢の違いも表れます。その前提を確認したあとに残る差は、わが家が何を大切にしているか、あるいは何に気づかず支払っているかを考える材料になります。
固定費やサブスクリプションの具体的な確認方法は、次の記事で説明しています。
家計相談では、平均を「仮置き」に使う
家計相談では、「何にいくら使っているのか分からない」という方も珍しくありません。
その場合、平均額を示しながら、「食費はこの金額より多そうですか」「通信費はこの範囲に収まりそうですか」と確認すると、支出を思い出す手がかりになります。
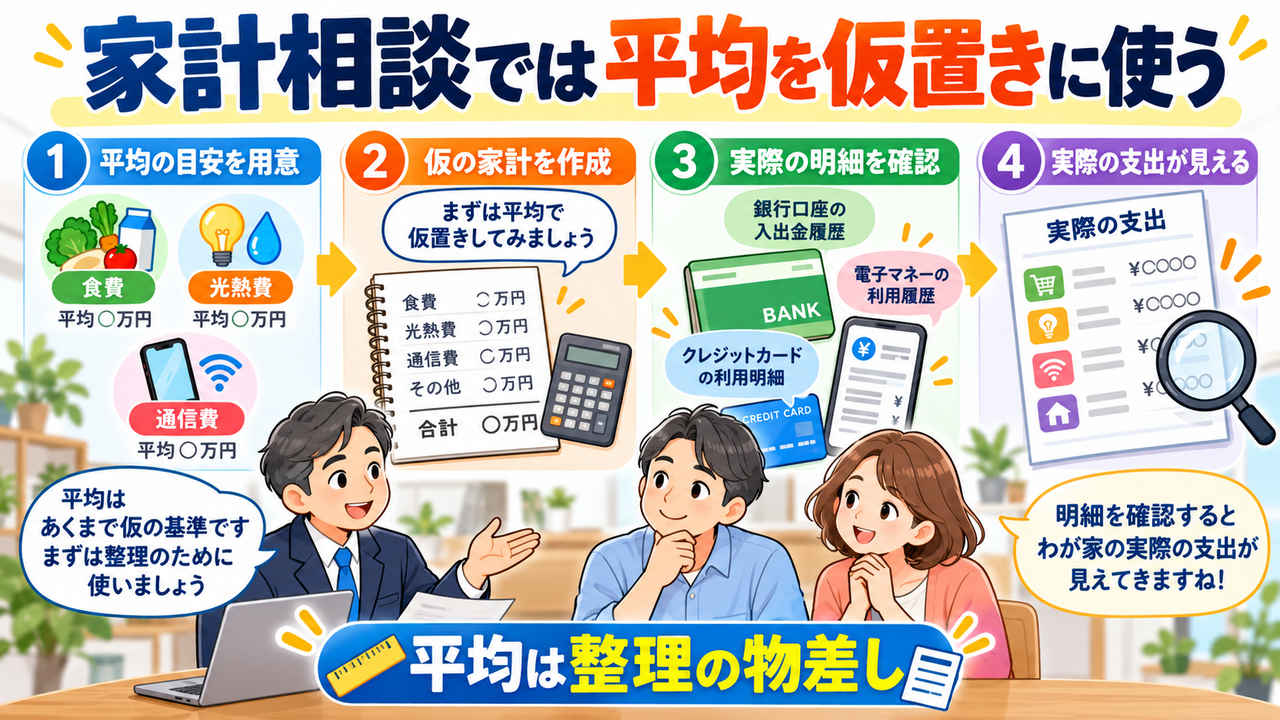
ただし、そこで出た金額は実績ではありません。まずは仮置きし、その後、銀行口座やクレジットカードの明細を確認して、実態に近づけます。
平均には、正解を示す役割だけでなく、見えなくなった家計を整理するための物差しとしての役割があります。
実際に確認する手順
まず、大都市・二人以上世帯という対象が、自分の家庭に近いかを確認します。単身世帯や地方在住の方は、この表をそのまま使わず、参考程度にとどめます。
次に、年間収入の境界値から、自分がどの分位に近いかを確認します。
そのうえで、直近3か月程度の口座、カード、電子マネーの明細から、費目ごとの月平均を出します。食料や被服など人数の影響を受けやすい費目は、1人当たりの金額も補助的に確認します。
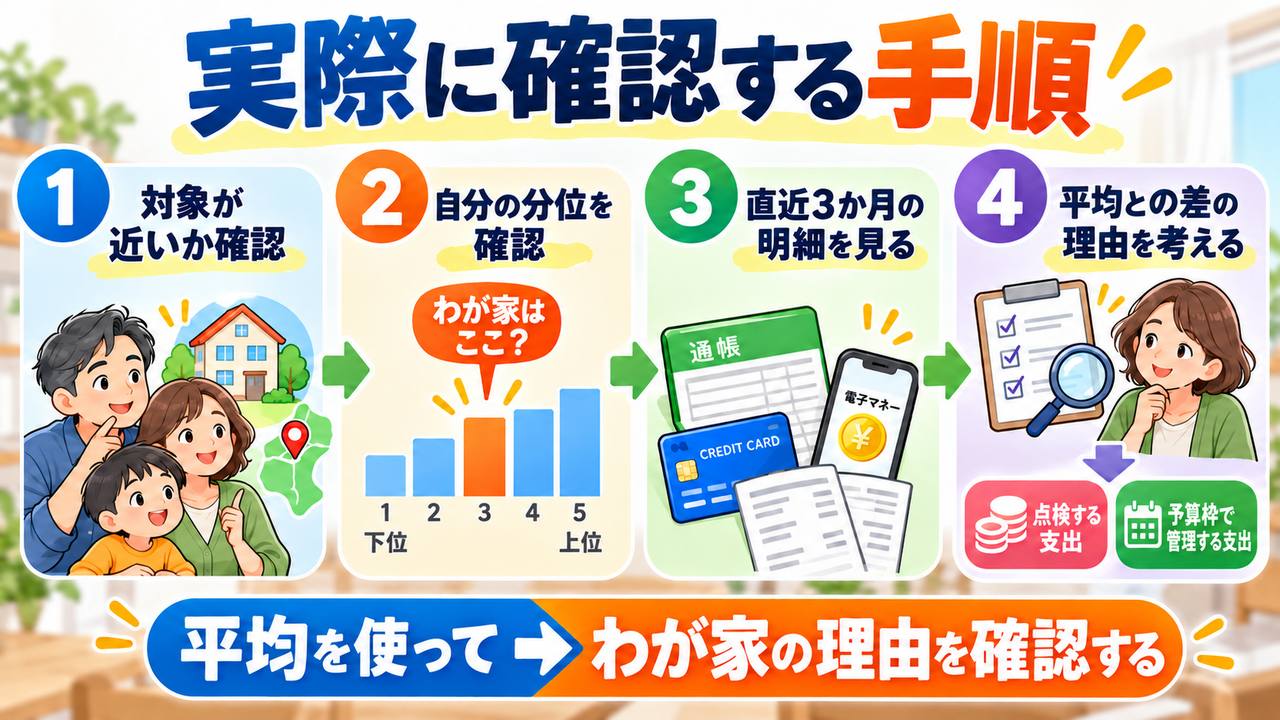
平均との差が見つかったら、次の順番で考えます。
- 世帯人数、年齢、地域などの違いで説明できるか
- 自分で選んでいる支出か
- 家計全体の中で無理のない金額か
- 内容を把握していない支出が混じっていないか
最後に、生活を維持する支出は点検する金額を決め、暮らし方が表れる支出は合計の予算枠を決めます。
平均へ機械的に近づけるのではなく、平均を使って、自分の家計の理由を確認する作業です。
まとめ――平均は、良い問いをくれる
2025年の大都市・二人以上世帯では、第Ⅰ分位と第Ⅴ分位の平均年収に約5.2倍の差があります。しかし、食料や光熱・水道などの支出は、年収ほど大きく変わっていません。
一方、外食、被服、教養娯楽などは、グループ間の差が大きくなっています。
ただし、数字の違いを年収だけの影響と考えることはできません。世帯人数、年齢、子どもの有無、地域、暮らし方が違うからです。
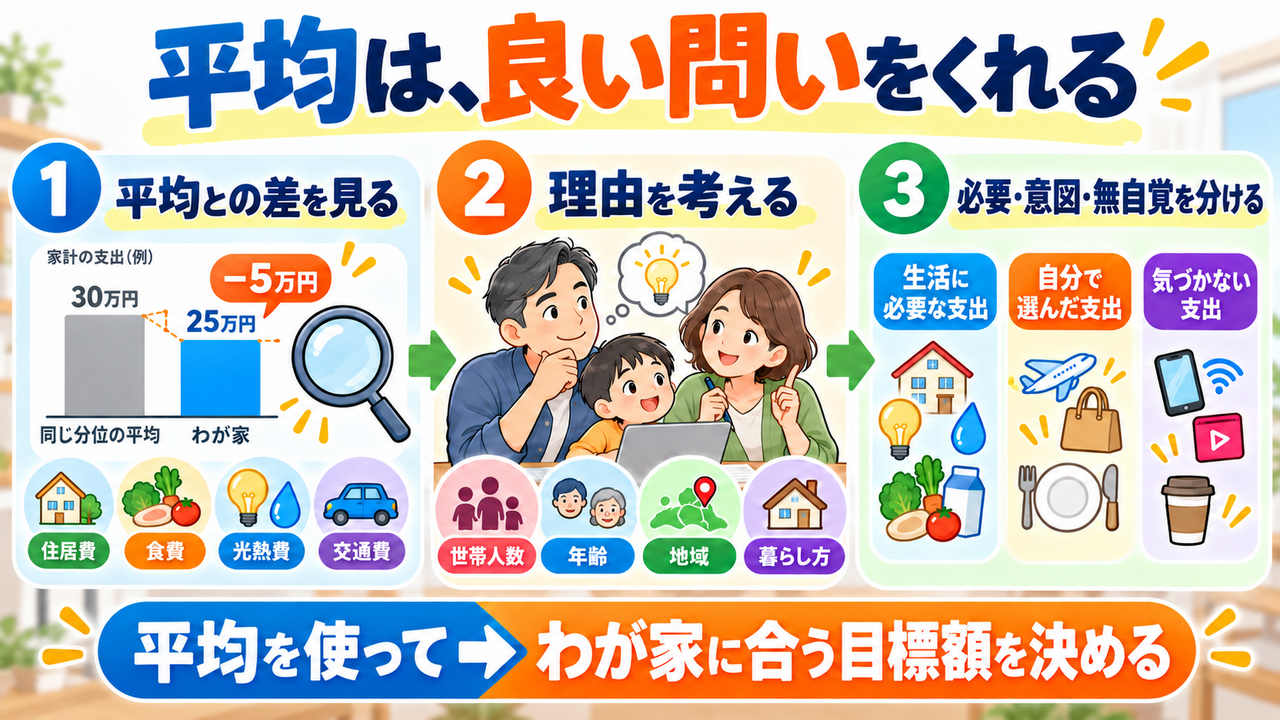
だからこそ、平均は答えではありません。
平均より多い理由を考える。必要なものは残す。使っている自覚のない支出は見直す。自分が大切にしたいものには、納得してお金を使う。
家計管理に一般的な正解はありませんが、平均は、自分の家計を考えるための良い問いをくれます。その問いに答えていくことで、わが家に合った目標額が見えてきます。
出典・参考資料
- 総務省統計局「家計調査(家計収支編)2025年 二人以上の世帯 詳細結果表 第2-4表 年間収入五分位階級別1世帯当たり1か月間の収入と支出」
- 総務省統計局「家計調査(家計収支編)五分位・十分位の境界値(二人以上の世帯)」
- 総務省統計局「家計調査 用語の解説」
※本記事は、家計調査の平均値を用いて家計管理の考え方を整理したものであり、個別の家庭に適した支出額を一律に示すものではありません。地域、世帯人数、年齢、住居形態などによって適切な金額は異なります。制度や数値は2026年10月時点のものです。