9月15日、2026年の基準地価が公表されました。全国平均は全用途で1.5%、住宅地で1.0%、商業地で2.9%の上昇です。地元の福岡市でも、住宅地は5.5%、商業地は8.1%上がりました。
こうしたニュースを見ると、「自宅の土地も値上がりしているのだろうか」と気になるところです。
では、「今お持ちの土地は、いくらですか?」と聞かれたら、答えられるでしょうか。
購入したときの金額なら覚えていても、今の価格となると分からない。固定資産税の納税通知書は見るけれど、売る予定もないので、それ以上は調べていない。そんな方も多いのではないでしょうか。
ただ、自宅は家計の中でも大きな資産です。その価値が分からなければ、家計全体の財産がどのくらいあるのかも、正しくつかめません。
「何のための価格か」で、答えが変わる
土地の価格について、不動産に詳しい人なら、こう聞き返すかもしれません。
「それは、何の基準で評価した価格ですか?」
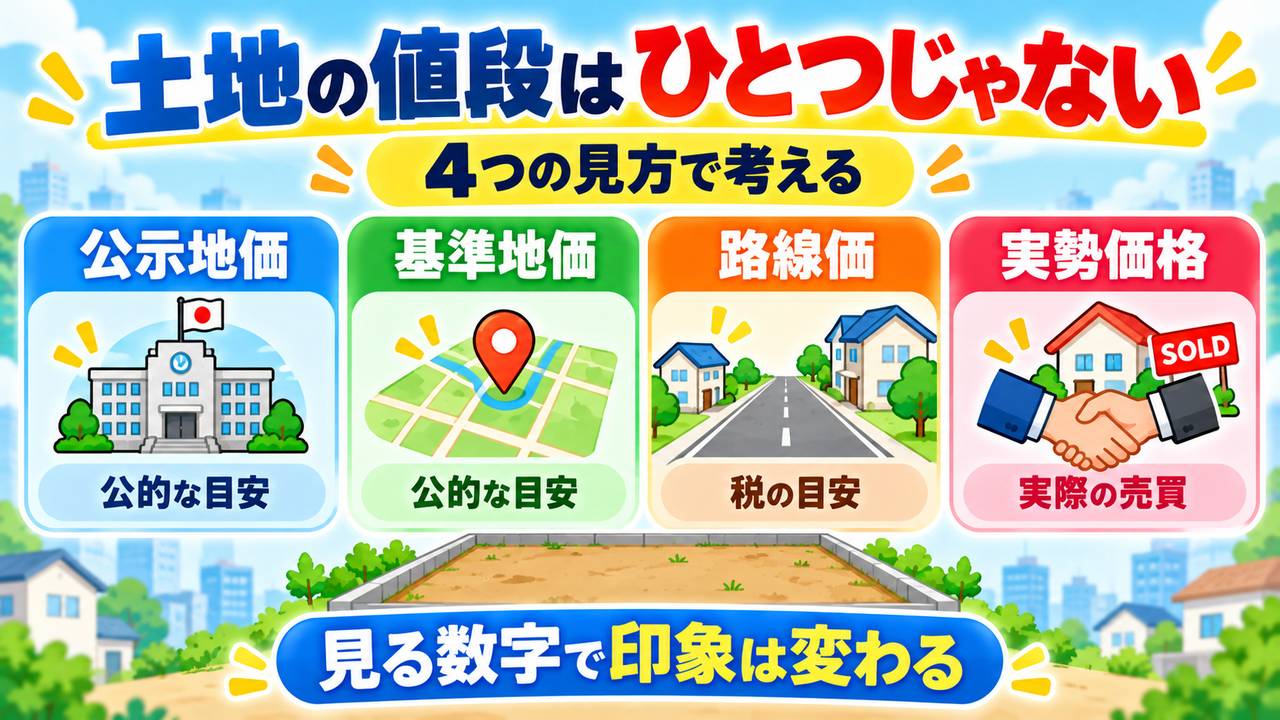
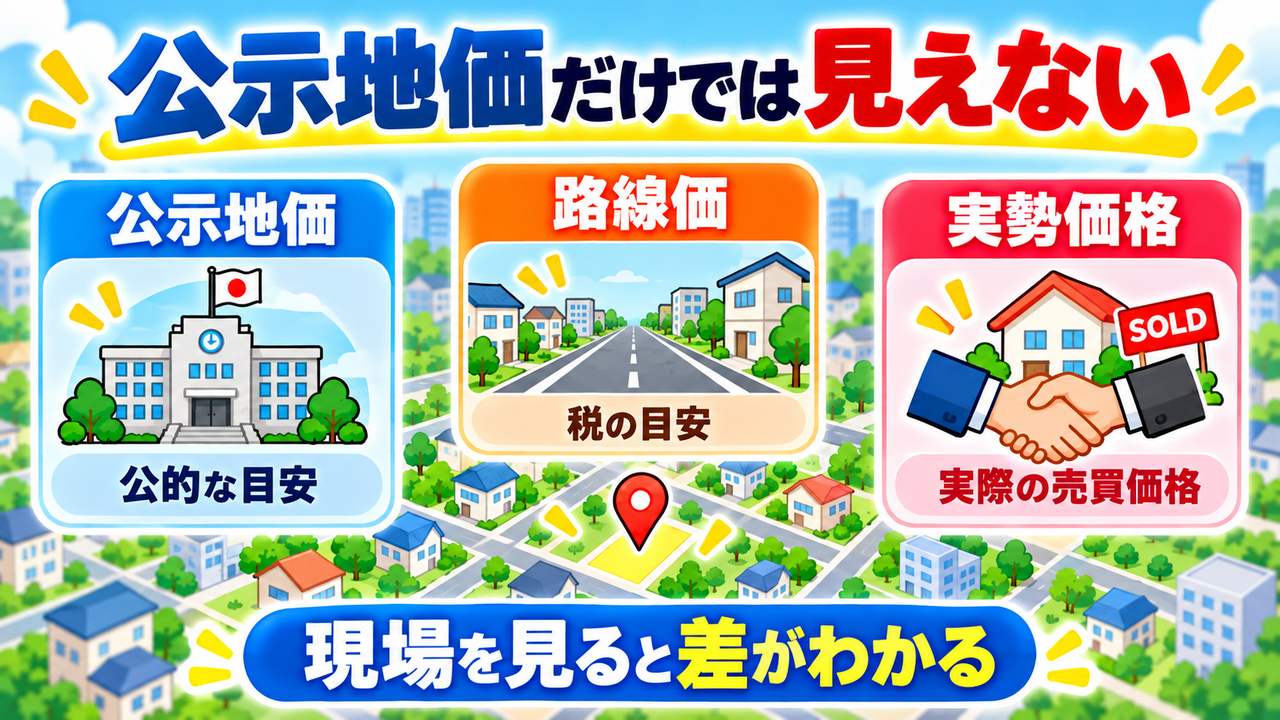
土地の値段は、ひとつではありません。売買の目安にする価格、相続税を計算するための価格、固定資産税を計算するための価格が、それぞれあります。
| 種類 | 調べる機関・決める主体 | 価格の時点・見直し | 公表・確認時期 | 主な使い道 |
|---|---|---|---|---|
| 基準地価 | 都道府県 | 毎年7月1日 | 9月 | 土地売買の目安 |
| 公示地価 | 国土交通省の土地鑑定委員会 | 毎年1月1日 | 3月 | 土地売買の目安 |
| 路線価(相続税路線価) | 国税庁 | 毎年1月1日 | 7月 | 相続税・贈与税の計算 |
| 固定資産税評価額 | 市町村など | 土地・家屋は原則3年ごとに評価替え | 納税通知書などで確認 | 固定資産税などの計算 |
| 時価(実勢価格) | 実際の市場で形成される | 取引時点 | 周辺の取引事例などで確認 | 実際の売り買い |
※東京23区の固定資産税は東京都が扱います。路線価がない地域では、相続税評価に倍率方式を用います。
宅地では、おおまかにいえば、相続税路線価は公示価格水準の8割、固定資産税評価額は7割を目途に評価されます。同じ土地でも、税金のための評価額と、売買で考える価格が違うのはこのためです。
つまり、納税通知書の金額を見て「この値段で売れる」と考えるのは違います。まず、何に使う価格なのかを確認することが出発点です。
路線価と相続税の関係については、こちらの記事でも取り上げています。
基準地価は、自宅の値札ではない
今回のニュースになった基準地価は、都道府県が7月1日時点の土地の価格を調べるものです。2026年の調査対象は、全国2万1,466地点でした。
住宅地などでは1平方メートル当たりの価格が示されます。建物がある土地でも、建物の価値を含めず、更地として評価します。
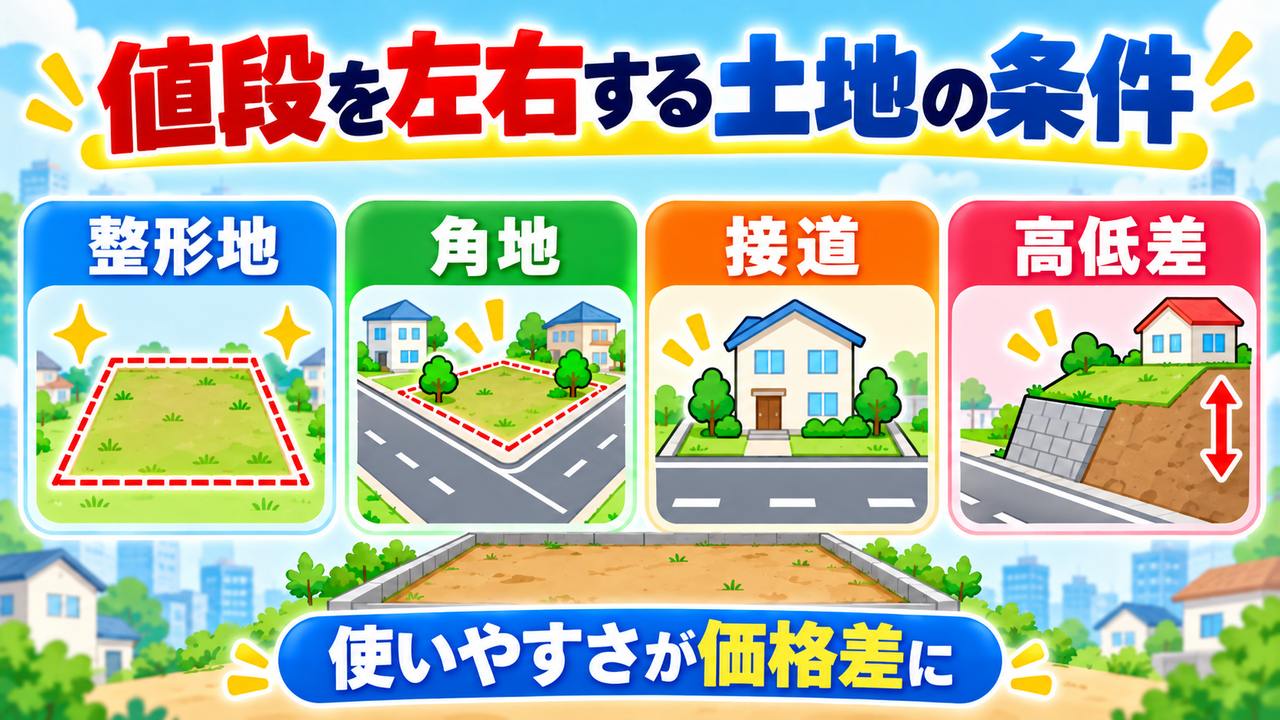
1月1日時点の公示地価と、7月1日時点の基準地価。両方の調査で共通する地点を見れば、半年間の地価の動きも確認できます。
ただし、これらは選ばれた地点の価格です。福岡市の住宅地が平均5.5%上がったからといって、自宅の土地も同じだけ上がったとは限りません。
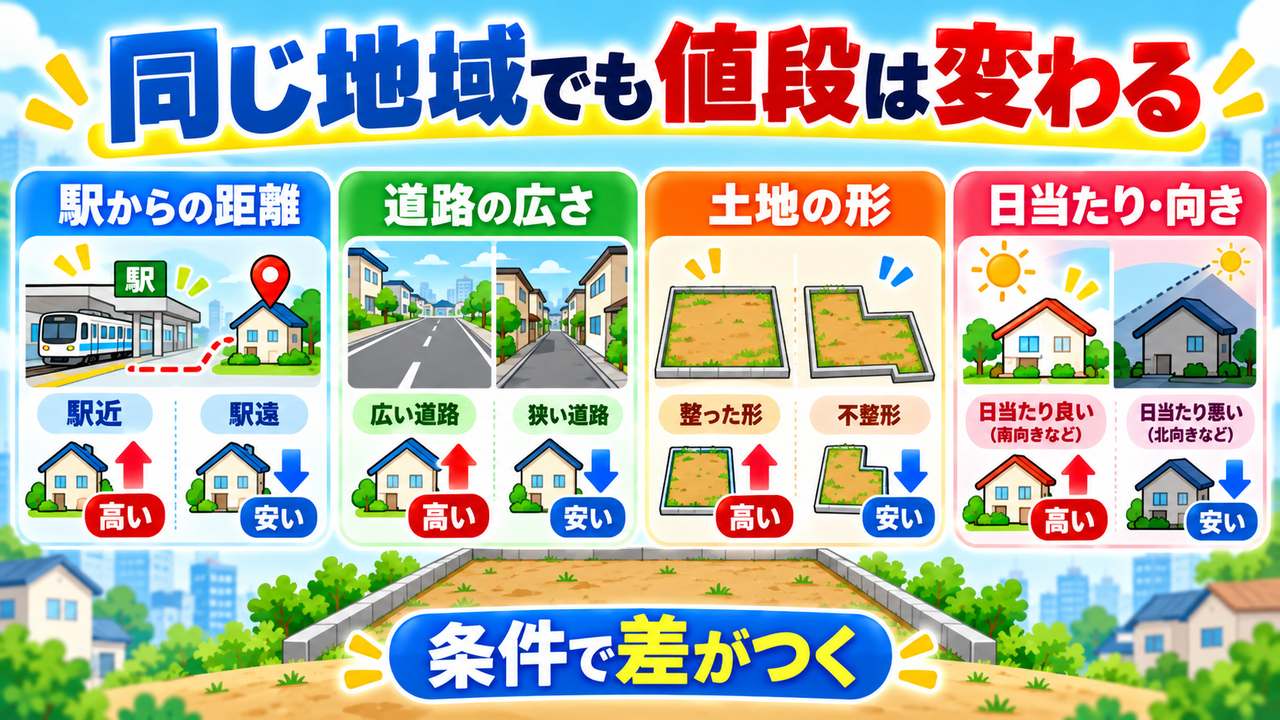
同じ地域でも、駅からの距離、道路への接し方、土地の形、広さ、建てられる建物の条件などで、価格は変わります。地域の平均は相場の方向を知る手掛かりであり、自宅そのものの値札ではないのです。
土地と建物を合わせて、今の価値を考える
マイホームを考えるときは、土地だけでなく建物も含めて見なければなりません。
建物の価値は、築年数や構造、維持管理の状態、修繕・リフォームの内容などに左右されます。土地が値上がりしていても、建物を含めた自宅全体の価値が、同じように上がっているとは限りません。
マンションなら、部屋の階数や向きに加え、建物全体の管理状況なども価格に関わります。土地の指標だけで自宅の価値を判断することはできません。
私も、不動産を売り買いしてきた経験から、物件を見ると「いくらくらいか」「需要はあるか」、投資用なら「利回りや収支はどうか」と考える癖があります。同じ物件でも、住まいとして見るのか、収益を生む資産として見るのかで、確認する点が違います。
家計の財産を把握するために知りたいのは、購入時の金額でも、税金のための評価額でもなく、土地と建物を合わせた現在の市場価値です。
売る予定がなくても、知っておく意味がある
今の家に住み続けるつもりでも、将来、住み替えや介護施設への入居、相続などをきっかけに、売却を考えることがあります。
その段階になって初めて「思っていたほどの価格では売れない」と分かると、次の住まいや資金の計画も変えなければなりません。おおよその相場を知っておけば、早い段階から選択肢を考えられます。
住宅ローンが残っている場合は、現在の価値とローン残高を比べることも大切です。
売却価格でローンを完済できるのか。それとも、預貯金などから補う必要があるのか。売るかどうかを決める前に、こうした家計の状態を確認できます。
実家について売却か保有かを考える際の順番は、別の記事で整理しています。
自宅だけでなく、家計全体の「純資産」で見る
自宅の価値を知る一番の意味は、家計全体の純資産を把握できることです。
純資産とは、不動産や預貯金、投資信託などの資産から、住宅ローンなどの借入を差し引いた金額です。
たとえば、次のような家計を考えてみます。数字は説明のための仮例です。
| 項目 | 金額 |
|---|---|
| 自宅の時価 | 2,000万円 |
| 預貯金・投資信託など | 1,000万円 |
| 住宅ローン残高 | 2,500万円 |
| 家計全体の純資産 | 500万円 |
自宅の時価より、ローン残高のほうが500万円多い状態です。それでも、ほかの資産を合わせれば、家計全体の純資産はプラスになります。
2,000万円+1,000万円-2,500万円=500万円
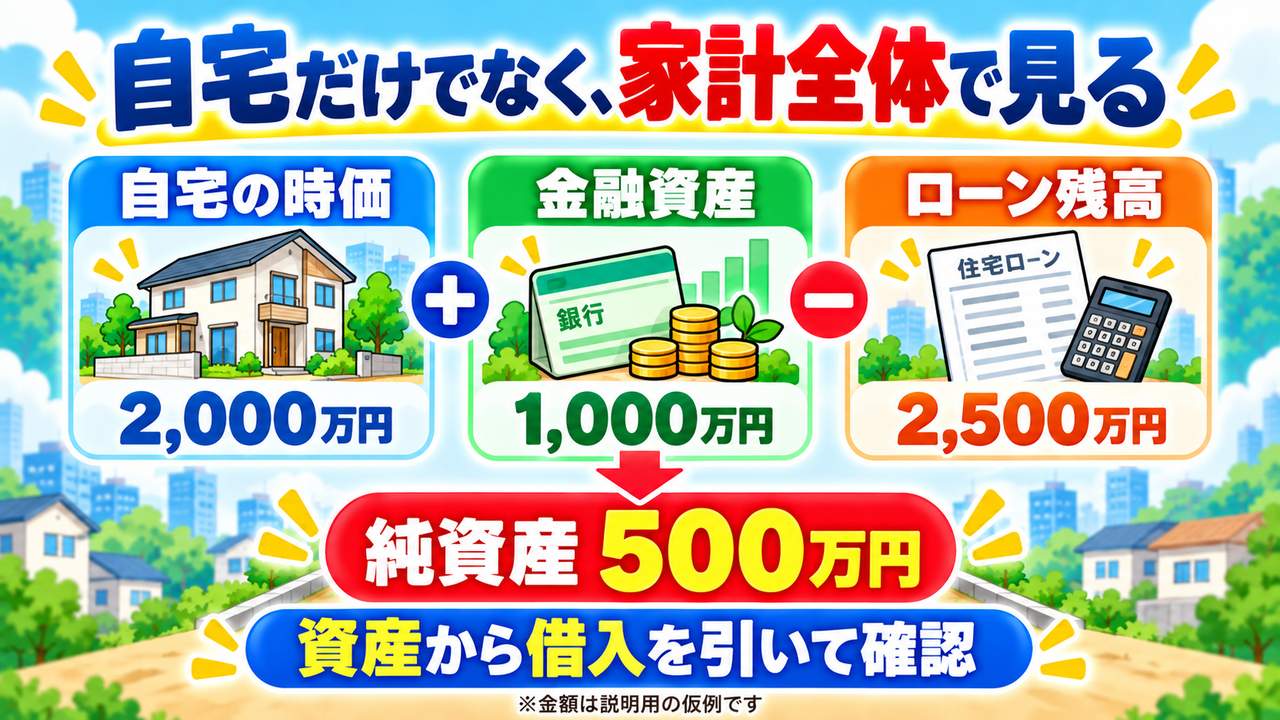
不動産だけを見て「借金のほうが多いから危ない」と決めつけるのではなく、家計全体で確認する必要があるわけです。
ただし、純資産がプラスでも、その全額を自由に使えるわけではありません。売却には仲介手数料などがかかり、利益が出れば税金の確認も必要です。売った後の住まいの費用や、手元に残す生活資金もあります。投資信託などは、売却する時期によって金額が変わります。
先ほどの例では、自宅を売ってもローンが500万円残ります。金融資産1,000万円のうち500万円を返済に回せるかどうかは、今後の暮らしに必要なお金を踏まえて判断します。
反対に、純資産がマイナスでも、直ちに自宅を売るべきだということではありません。毎月の返済に無理がないか、手元資金は足りているか、いつまで住む予定かを合わせて見直すための材料になります。
大切なのは、資産の金額と、実際に使えるお金の両方を把握することです。
自宅の時価は、どう調べるか
毎年、正式な鑑定を依頼する必要はありません。まずは身近な情報から、価格のおおよその幅をつかむだけでも役立ちます。
公開された取引事例は、補助資料として参考にする
国土交通省の不動産情報ライブラリでは、公開されている取引事例や公示地価、基準地価などを確認できます。ただし、すべての取引価格が掲載されているわけではなく、条件の近い事例が見つからない場合もあります。このサイトだけで自宅の時価が分かるものではなく、相場を考える際の補助資料として参考にしてください。
不動産会社の広告などに載っている、売り出し中の物件の価格も参考になりますが、売り出し価格と、実際に成約した価格は分けて考えます。
税金の評価額は、補助的な目安にする
宅地の固定資産税評価額を0.7で割る方法などは、公示価格水準のおおよその目安を考える手掛かりになります。相続税路線価も、0.8で割ることで同様の参考になります。
ただし、こうした逆算で分かるのは、公的な価格水準の目安です。個別の条件で変わる売却価格や、建物も含めた自宅の価格が、そのまま求められるわけではありません。
納税通知書などを見る際は、「課税標準額」ではなく「評価額」を確認します。住宅用の土地では税負担を軽くする特例があるため、課税標準額は評価額より低くなっていることがあります。建物に土地と同じ割合を当てはめることもできません。
売却を考えるなら、複数社の査定を比べる
実際に売却を検討する段階では、複数の不動産会社に査定を依頼し、金額だけでなく、その根拠や売却までの見通しを聞くとよいでしょう。
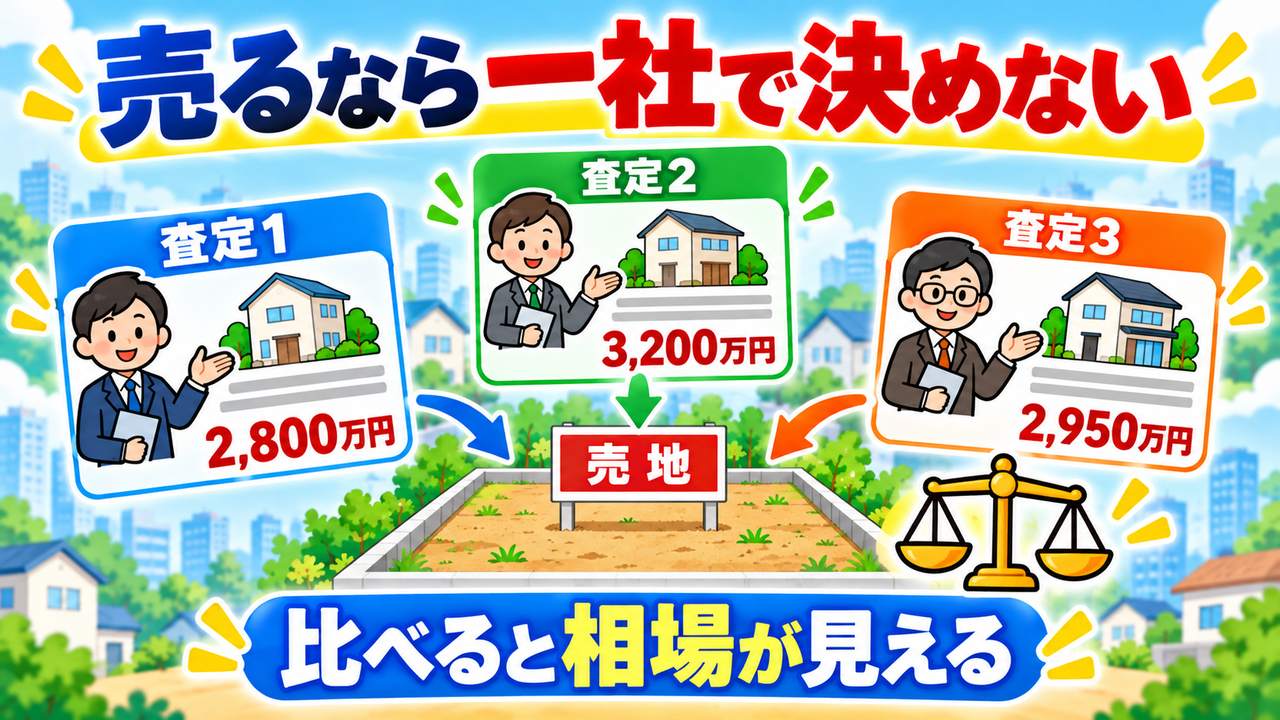
不動産会社の査定は、売れると見込む価格の提案です。高い査定額が示されたからといって、その価格で売れるとは限りません。近くの成約事例や、売却に必要な期間も含めて比べたいところです。
なお、不動産会社の査定と、不動産鑑定士による鑑定評価は別のものです。財産分割などで専門的な評価が必要な場合は、目的に合った専門家へ相談します。
自宅も、家計の財産として把握しておく
土地の価格には、それぞれ役割があります。税金を計算するための評価額と、実際の売買で考える価格は、分けて見る必要があります。
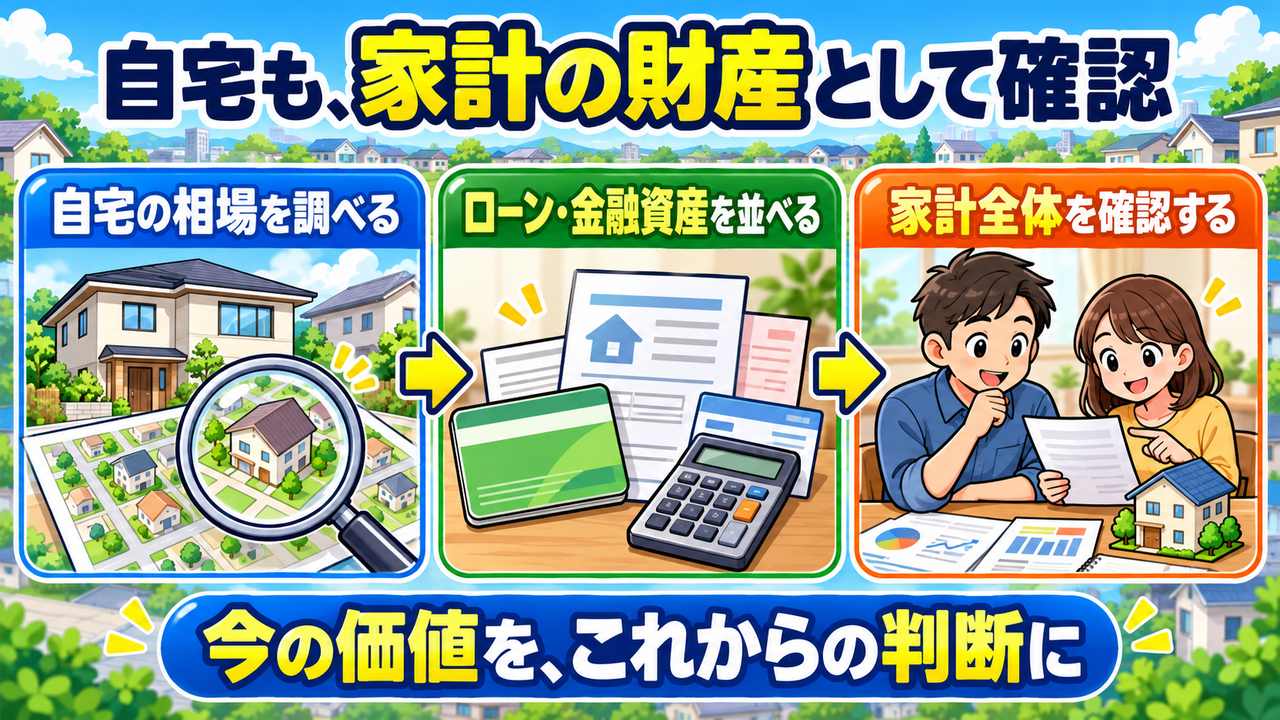
売る予定がなくても、自宅の今の価値を知っておけば、住宅ローンとの関係や、家計全体の純資産が見えてきます。将来の住み替えなどを考えるときにも、判断の土台になります。
公開されている取引事例や公的な価格は参考資料とし、具体的な売却価格の目安を知りたいときは、複数の不動産会社に査定を依頼します。その目安をローン残高や金融資産と並べ、自宅も家計の財産として把握しておきたいものです。
住まいを持つか借りるかについては、こちらの記事で暮らしと出口の両面から考えています。
参考資料
- 日本経済新聞「きょうのことば 基準地価 土地売買の目安に」(2026年9月16日)
- 国土交通省「令和8年都道府県地価調査」(2026年9月15日)
- 国土交通省「公的土地評価の比較」
- 福岡市「令和8年地価調査」
- 国税庁「財産評価基準書 路線価図・評価倍率表」
- 福岡市「土地に対する課税」
- 国土交通省「不動産情報ライブラリ」
※制度や数値は2026年10月時点の情報です。不動産の価格は、個別の条件や市場環境によって変わります。本文の計算例は考え方を説明するためのもので、実際の査定額や売却代金を示すものではありません。税務上の評価や具体的な売却・財産分割については、税理士、不動産会社、不動産鑑定士などにご確認ください。