「新築戸建て9,000万円台に」
この見出しを見て、どこの話か、おおよそ見当がつく方も多いのではないでしょうか。
そうです。東京23区の話です。
新築マンションの平均価格が1億円を超えたというニュースは、すでに珍しくなくなりました。そして今度は戸建て住宅です。
地価の上昇に加え、人件費や建築資材の高騰が続いていますので、戸建て住宅の価格が上がることも、ある程度はやむを得ないのでしょう。
ただ、今回の数字を見て、一つ腑に落ちないことがありました。
土地の割合が大きいはずの戸建て住宅が、なぜマンションより安いのでしょうか。
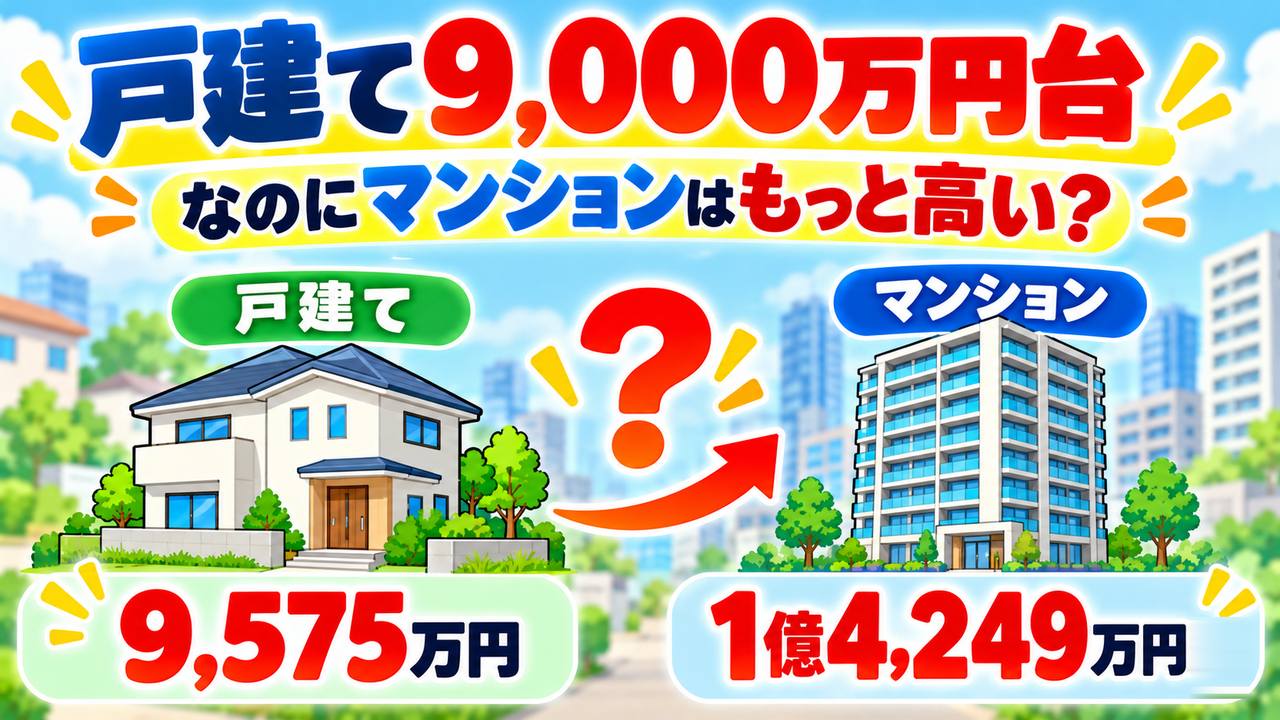
立地条件が違うのか、建物の価値なのか、それともマンションには別の理由があるのでしょうか。
今回は、住宅価格が高騰している背景を確認しながら、住宅を購入する際に、本当に大切にしたい価値について考えてみたいと思います。
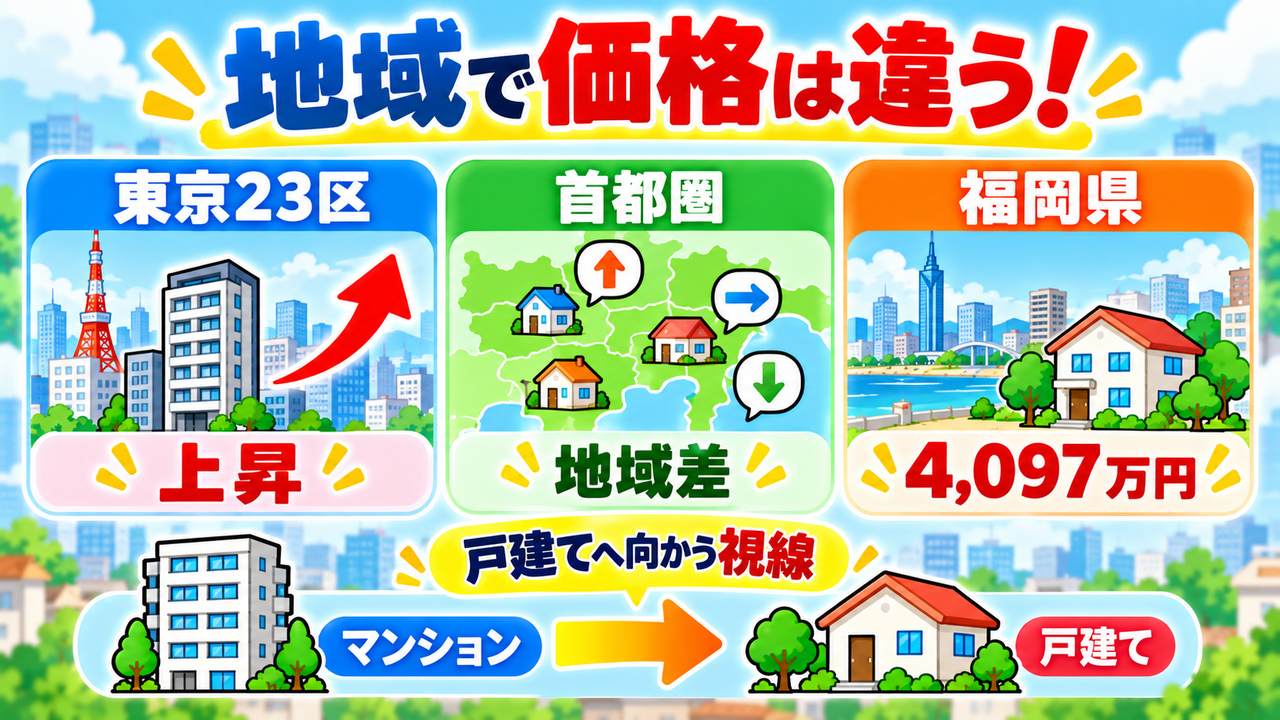
東京23区の新築戸建ては9,575万円に
不動産調査会社の東京カンテイによると、2026年9月の東京23区における新築小規模戸建て住宅の平均希望売り出し価格は、9,575万円となりました。
前月比6.7%、前年同月比では13.6%の上昇です。
1年前と比べると、実に1,149万円も高くなっています。
一方、同じ9月の首都圏全体では6,147万円と、前月から3.1%下落しています。
東京23区と周辺地域では、価格の動きに違いが出ています。
ここで注意したいのは、9,575万円という数字は、実際に売買が成立した価格ではなく、売主が希望する売り出し価格の平均だということです。
また、調査の対象は敷地面積50㎡以上100㎡未満(約15〜30坪)の新築木造一戸建てで、最寄り駅から徒歩30分以内、またはバスで20分以内の住宅です。
駅前の便利な場所だけでなく、駅から離れた物件も含まれています。
さらに、平均価格は、その月に売り出された住宅の立地や広さによっても変動します。
したがって、1カ月の価格変動だけで、住宅市場全体が急騰していると判断するのは早計でしょう。
では、マンションはどうでしょうか。
不動産経済研究所によると、2026年上半期の東京23区の新築マンション平均価格は、1億4,249万円でした。
戸建て住宅よりも4,000万円以上高い水準です。
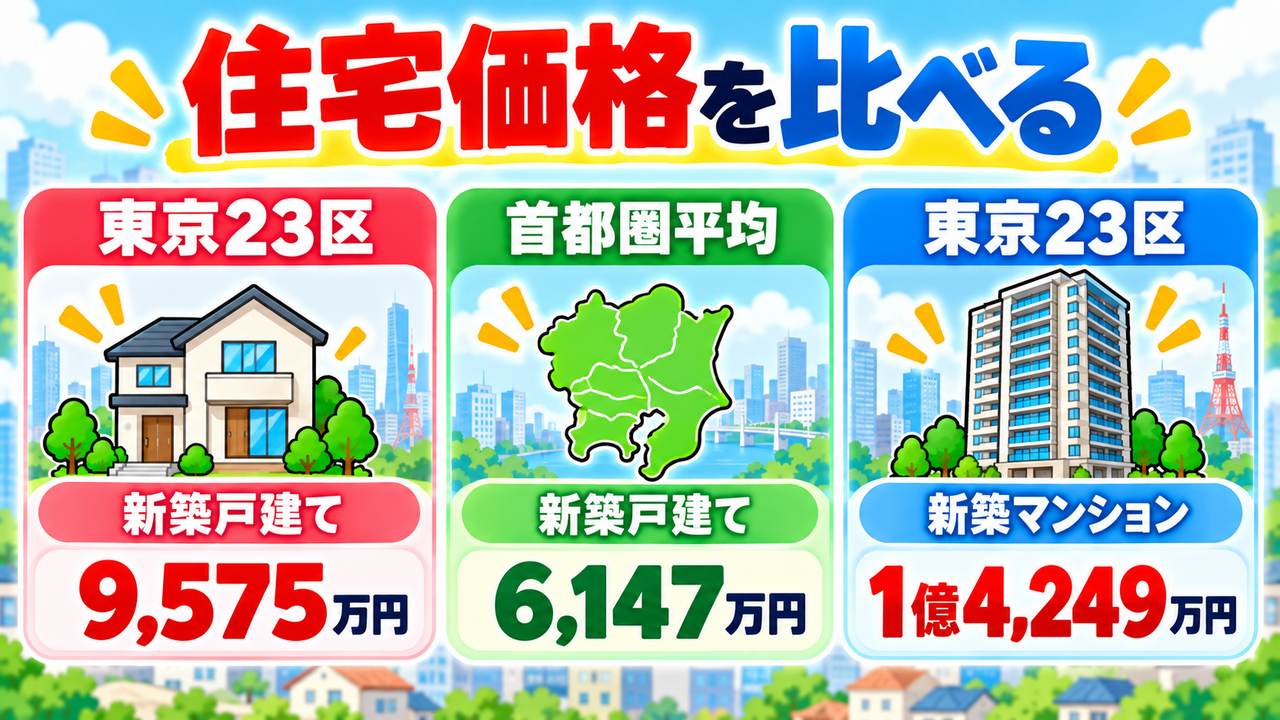
ただし、両者は調査時期や住宅の広さ、立地条件、価格の集計方法が異なりますので、単純に同じ条件で比較した価格差ではありません。
それでも、マンションの価格がこれほど高くなっている理由は気になるところです。
なぜマンションの方が高いのか
最初は、マンションの方が立地条件に優れ、資産価値も高いからではないかと考えました。
しかし、実際の住宅市場の動向を調べると、複数の要因が重なっていることが分かります。
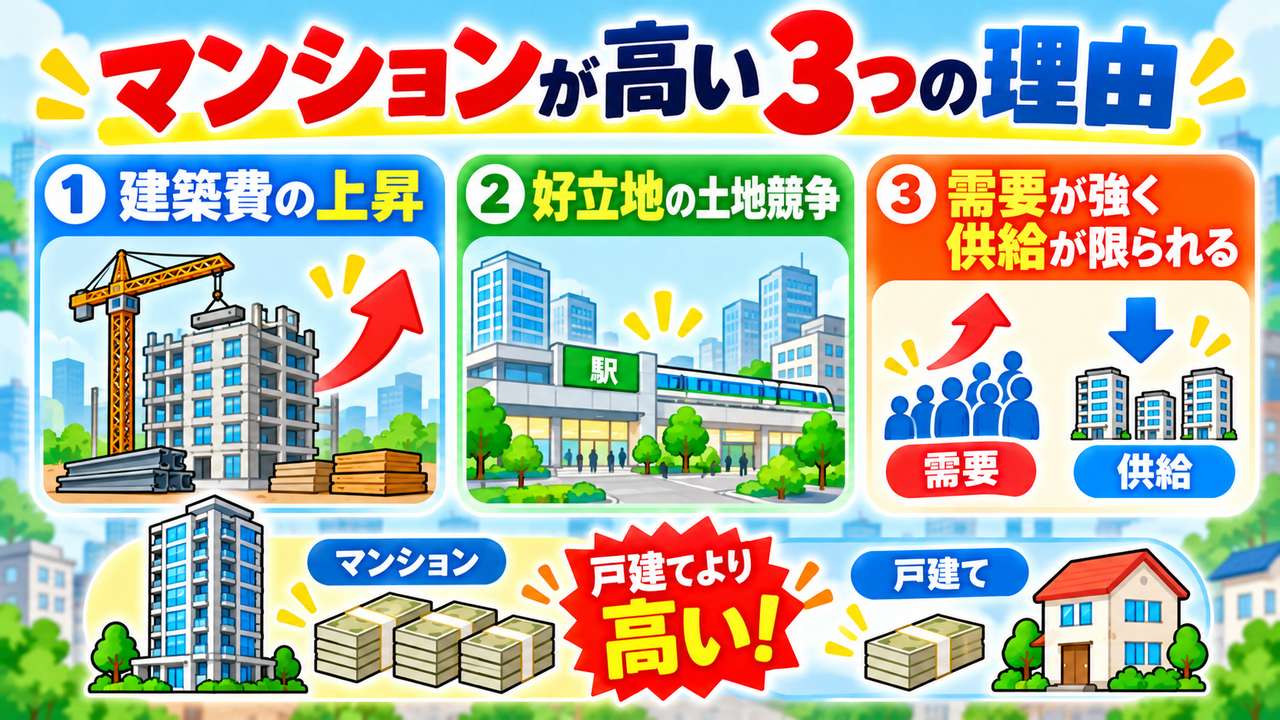
建築費の上昇が大きい
まず挙げられるのが、建築費の高騰です。
マンションは鉄筋コンクリートなどを使用する大規模な建築物です。
建築資材の価格上昇だけでなく、建設現場で働く職人の不足や人件費の上昇、工期の長期化が建築費を押し上げています。
特に高層マンションでは、建物を支える構造や耐震・免震設備、エレベーターなどにも多額の費用がかかります。
日本経済研究所の分析でも、近年の住宅価格高騰は、土地価格の上昇だけでなく、建物そのものの建築費上昇が大きく影響しているとされています。
つまり、マンションが高いのは、土地の値段だけではなく、建物を造る費用そのものが大きく上がっているためでもあるのです。
好立地の土地は取得競争が激しい
もう一つは、土地の問題です。
マンションは通勤や買い物に便利な駅周辺など、需要の高い場所に建てられることが多くあります。
しかし、都心の便利な場所には、そもそも新しいマンションを建設できる土地が多くありません。
住宅だけでなく、ホテルやオフィスなどとの土地取得競争もあります。
限られた土地に需要が集中すれば、土地の価格も高くなります。
戸建て住宅の場合、駅から少し離れた場所や比較的小さな土地にも建築できますが、大規模マンションでは一定の広さや条件を備えた土地が必要です。
こうした違いも、価格差につながっているのでしょう。
高くても購入できる人がいる
さらに、需要の問題もあります。
都心部には高所得の共働き世帯や富裕層など、利便性の高い住宅を求める人たちがいます。
一方、土地の取得や建築費の問題から、マンションを簡単に増やすことはできません。
需要があるのに供給が限られていれば、価格は下がりにくくなります。
また、高額な都心のマンションが多く販売された時期には、それだけで平均価格が上昇することもあります。
このように、建築費、土地、需要と供給が重なって、マンションの価格が押し上げられていると考えられます。
では、私が当初考えた「マンションは資産価値が高く、売りやすいから価格も高い」という見方はどうでしょうか。
これは価格高騰の直接的な原因というよりも、立地や利便性などの価値が、将来の売りやすさにもつながると理解する方が適切だと思います。
自宅にどこまで資産価値を求めるのか
私はこれまで約20年、不動産投資に関わってきました。
不動産投資では、購入時の価格や家賃収入だけでなく、将来いくらで売れるかという「出口」を考えることが重要です。
いくら家賃収入があっても、最後に売却できなければ、資金を回収することが難しくなる場合があります。
以前、娘の大学進学をきっかけに購入したマンションを、娘が退去した後に賃貸として運用し、最終的に売却した経験があります。
購入価格に近い金額で売却できたことは、立地やその地域の需要が大きく関係していたと考えています。
この経験から、不動産を購入する際には、将来の売りやすさを考えることが大切だと感じています。
ただし、投資用の不動産と、自分や家族が住む住宅では、目的が異なります。
投資用の不動産は、収益や資産価値が重要です。
一方、自宅は、毎日の暮らしを快適にするためのものです。
例えば、駅に近いマンションは将来売却しやすい可能性がありますが、家族にとっては、少し駅から離れていても、庭のある広い戸建ての方が住みやすいかもしれません。
長く住み続けるのであれば、日々の生活の満足度を優先する考え方もあります。
私自身、同じような条件で戸建ての方が安く購入できるのであれば、戸建てを選びたいと思います。
ただし、立地については慎重に考えます。
一生住み続けるつもりでも、将来、介護や相続、家族構成の変化などによって、売却や住み替えが必要になることもあるからです。
住みやすさを大切にしながら、将来売ることになっても困らない場所を選ぶ。
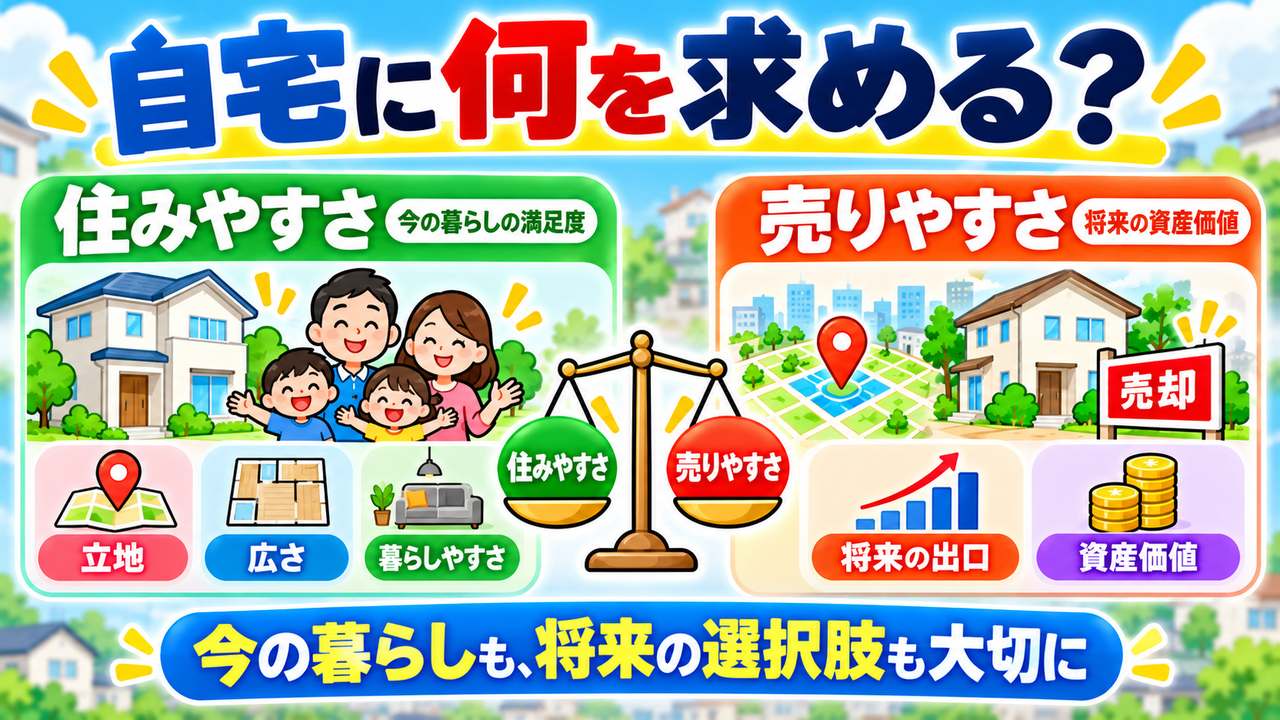
住宅を資産として考えるうえで、大切な視点ではないでしょうか。
高所得層の関心は戸建てへ ― 地域による価格差も
少し前までは、都心の新築マンションは「パワーカップルでなければ買えない」と言われていました。
しかし、今では高所得の共働き世帯でも、購入をためらうような価格水準になっています。
こうした状況の中で、マンションの購入を検討していた高所得層が、戸建て住宅にも関心を向け始めているという見方があります。
戸建てであれば、マンションより広いリビングや部屋数を確保できる場合もあります。
住宅メーカーも断熱性能や防犯性能を高めるなど、高価格でも選ばれる住宅の開発に取り組んでいます。
もっとも、すべての高所得層がマンションを諦めて戸建てに移っているわけではありません。
利便性を優先する人もいれば、広さや住環境を優先する人もいるということでしょう。
一方、地域によって価格の動きには差があります。
東京23区では価格が上昇しているものの、2026年9月の首都圏全体では新築小規模戸建て住宅の平均価格が下落しました。
横浜市、さいたま市、相模原市でも前月より下がっています。
東京23区の価格上昇が、そのまま首都圏全体に当てはまるわけではありません。
福岡県でも住宅価格は上昇
福岡県の状況も見てみましょう。
東京カンテイによると、2026年9月の福岡県の新築一戸建て平均価格は4,097万円でした。
前月比1.6%上昇し、3カ月連続で4,000万円台となっています。前年同月比でも2桁の上昇です。
ただし、こちらは敷地面積100〜300㎡の住宅を対象とした調査で、先ほどの東京23区の小規模戸建て住宅とは調査条件が異なります。
東京ほど高い水準ではないものの、福岡県でも住宅を購入するための負担が大きくなっていることが分かります。
住宅価格の高騰は、決して東京だけの問題ではないのです。
持ち家か賃貸か ― 金利上昇時代に考えたいこと
住宅価格が上がり続ける中で、無理をして持ち家を購入するよりも、賃貸を選ぶという考え方もあります。
私自身、この選択には十分な合理性があると思っています。
もちろん、持ち家にはメリットがあります。
住宅ローンを完済すれば、毎月のローン返済がなくなりますし、自分の資産として住宅を所有できます。
一方で、固定資産税や修繕費などの負担は続きます。
また、何千万円という住宅ローンを組む場合、今後の金利上昇も無視できません。
例えば、4,000万円を35年間、元利均等返済で借りた場合、金利によって毎月の返済額は次のように変わります。
| 借入金利 | 毎月返済額 |
|---|---|
| 年1.0% | 約11.3万円 |
| 年2.0% | 約13.3万円 |
| 年3.0% | 約15.4万円 |
※借入当初から完済まで同じ金利が続くと仮定した概算。ボーナス返済なし、諸費用は含みません。
金利が1%違うだけで、毎月の返済額は約2万円も増えます。
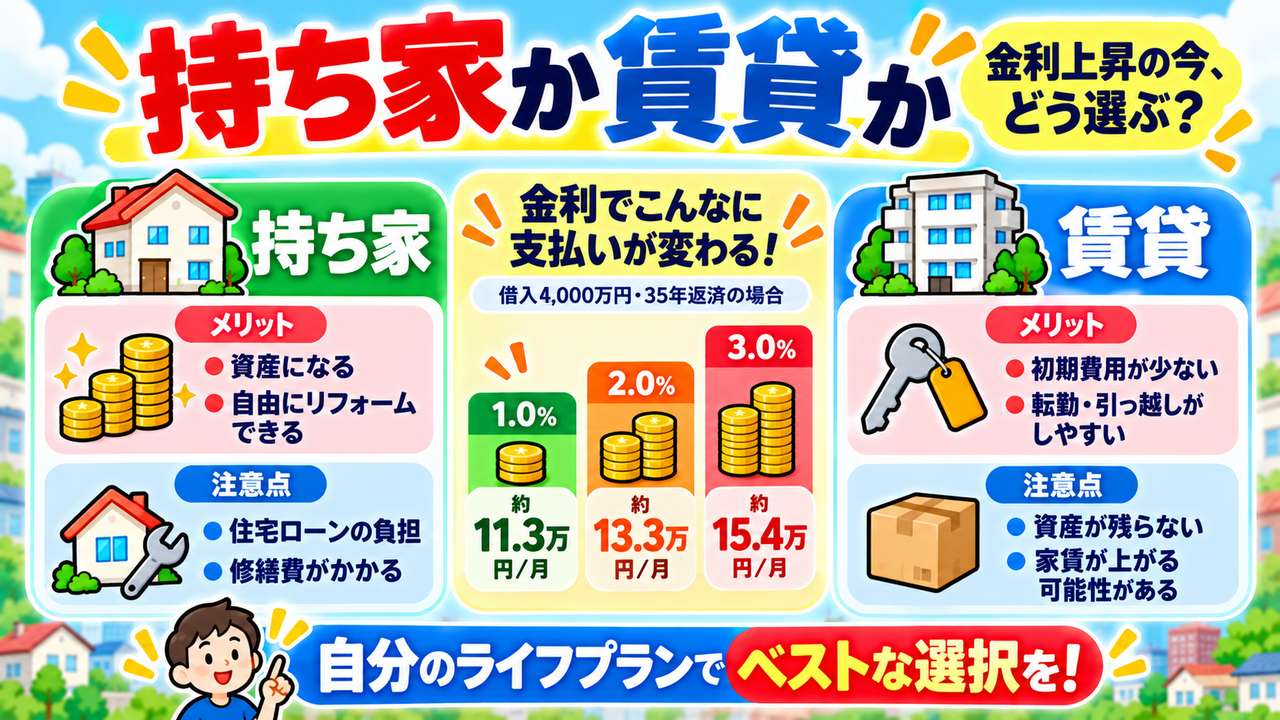
住宅購入時には返済できると思っていても、子どもの教育費や老後資金、物価の上昇などによって、家計が厳しくなる可能性もあります。
将来の金利や収入がどうなるか、誰にも確実なことは分かりません。
だからこそ、現在の金利や収入だけで判断せず、余裕を持った返済計画が必要です。
賃貸には住み替えの自由がある
賃貸にも当然、デメリットはあります。
家賃は上昇する可能性がありますし、長年支払い続けても住宅そのものが自分の資産になるわけではありません。
高齢になってから、新たに賃貸住宅を借りることが難しくなる場合もあります。
しかし、賃貸には大きな魅力もあります。
それは、生活環境の変化に合わせて住み替えられる自由度です。
転勤や転職、子どもの進学、親の介護、そして老後の生活。
人生には、さまざまな変化があります。
持ち家の場合、簡単に住み替えられないこともありますが、賃貸であれば比較的柔軟に対応できます。
失われた30年を経験してきた世代の中には、大きな借金を抱えることに慎重な人もいるでしょう。
住宅価格が上がり続けるからといって、慌てて購入する必要はありません。
一方で、賃貸が必ずしも経済的に有利というわけでもありません。
家賃が上昇すれば負担は増えますし、持ち家には住宅ローン完済後の利点もあります。
結局のところ、持ち家と賃貸のどちらが良いかは、家族構成や収入、資産、今後の生活設計によって異なります。
買えるから買うのではなく、買うことが自分の人生にとって本当に必要なのか。
そこを考えることが大切ではないでしょうか。
まとめ ― 住宅の価格よりも、暮らしの価値を考える
東京23区の新築戸建て住宅が9,000万円台となり、新築マンションはさらに高い水準になっています。
今回、マンション価格の高騰について調べてみると、建築費の上昇、土地の取得競争、都心への需要集中、住宅供給の制約など、さまざまな要因が重なっていることが分かりました。
そして、私が当初考えていた「マンションは売りやすいから高い」という見方も、価格が高騰している理由そのものではなく、立地や利便性が将来の資産価値にも関係するという意味で捉えるのが適切だと感じました。
ただし、住宅は投資商品である前に、家族が毎日生活する場所です。
資産価値が高くても、無理な住宅ローンによって生活に余裕がなくなってしまっては、本末転倒です。
反対に、資産価値がそれほど高くなくても、家族が快適に暮らせる住宅であれば、それも十分に価値のある選択でしょう。
また、賃貸を選ぶことで、大きな債務を抱えず、生活の自由度を確保するという考え方もあります。
大切なのは「持ち家か賃貸か」という二者択一ではなく、これからの人生を、どこで、どのように暮らしていきたいのかということです。
住宅価格が高騰している今だからこそ、周囲の動きに流されず、自分と家族のライフプランに合った住まいを考えてみてはいかがでしょうか。
参考資料
- 日本経済新聞「新築戸建て9000万円台に」(2026年10月9日)
- 東京カンテイ「新築小規模一戸建て住宅平均価格」(2026年10月8日)
- 東京カンテイ「新築一戸建て住宅平均価格」(2026年10月8日)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向」2026年上半期(2026年7月21日)
- 日本経済研究所・肥後雅博「住宅価格はなぜ高騰しているのか ~強まる供給制約と需要偏在の影響~」『日経研月報』2026年10-11月号
※数値は2026年10月時点の公表資料によるものです。住宅価格は、立地や広さ、調査の対象や時期によって異なります。住宅ローンの返済額は一定の条件を置いた試算で、実際の借入条件や返済額を示すものではありません。住宅の購入や売却、借入の判断は、ご家庭の状況に合わせて専門家にご確認ください。