物価が上がり、賃金が上がり、金利も上がる。お金を取り巻く環境の変化は、会社員の老後を支える企業年金にも及んでいます。
2026年9月25日の日本経済新聞は、連載「インフレ下の企業年金」で、企業年金連合会の早崎保浩理事長へのインタビューを掲載しました。見出しは「企業、給付額増を検討」。金利上昇などを受け、確定給付企業年金(DB)の給付改善を検討する企業が出てきているという内容です。
同じ紙面では、企業型確定拠出年金(DC)の加入者数がDBを上回ったことも紹介されています。
私自身は、DBがあったことで早期退職を選び、今の働き方につなげることができました。その恩恵を感じている一方、これからは、自分で運用商品や配分を選ぶDCをどう生かすかも大切になります。
会社の年金がどのような制度なのかを知り、自分の暮らしにどう組み込むか。今回は、DBとDCの違いを整理し、私自身の経験も交えて考えます。
まずは、自分の会社の「退職金・年金」を知る
会社員の老後の収入は、公的年金である老齢基礎年金・老齢厚生年金に加え、勤務先が設けている退職給付の制度によっても変わります。
会社の制度として、代表的なのが退職一時金、DB、企業型DCです。私は、この三つを「退職金・年金の3兄弟」と考えると分かりやすいと思っています。
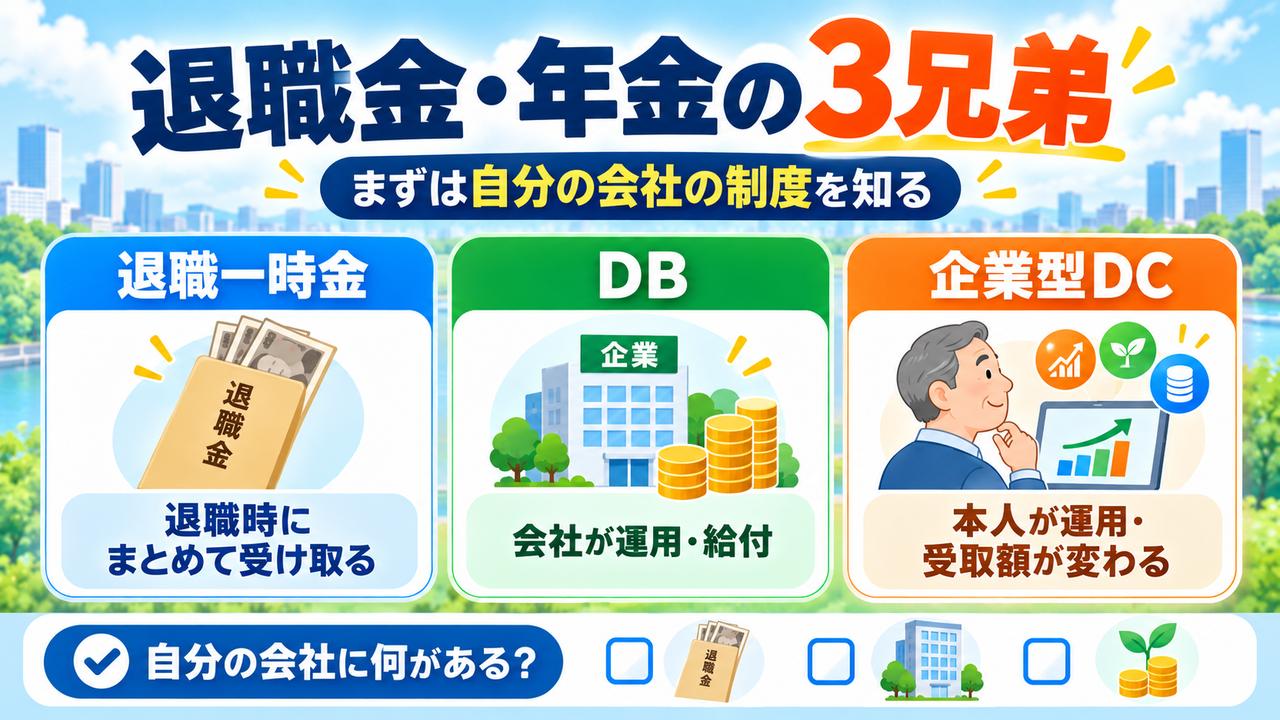
| 制度 | どのようなお金か | 主な仕組み |
|---|---|---|
| 退職一時金 | 退職時にまとめて受け取るお金 | 会社の規程などに基づいて支給される |
| DB(確定給付企業年金) | 給付の計算方法が規約で決められた年金・一時金 | 会社や企業年金基金などが資産を管理・運用し、積立不足には原則として会社が追加拠出で対応する |
| 企業型DC(確定拠出年金) | 積み立てた掛金と運用結果によって受取額が変わる年金・一時金 | 会社が掛金を拠出し、加入者本人が用意された商品から選んで運用する |
※企業型DCでは、勤務先の制度によって、本人が掛金を上乗せするマッチング拠出ができる場合があります。制度の有無や組み合わせ、受取方法は会社によって異なります。
DBとDCの大きな違いは、運用結果のリスクを誰が負うかです。DBは規約で定めた給付を支えるため、会社側が資金を準備します。DCは、本人の運用結果が受取額に反映されます。
退職一時金だけの会社もあれば、DBとDCを組み合わせている会社もあります。まずは、自分の会社に何があるかを確認することからです。
インフレの時代に、給付を見直す意味
物価が上がっても、受け取る年金額が同じなら、買える物や利用できるサービスは少なくなります。金額が減っていなくても、暮らしを支える力は目減りします。
私は、こうした状況で企業がDBの給付改善を検討するのは、当然の流れだと思っています。賃上げとともに、退職後の暮らしを支える制度にも目を向けてほしいからです。人手不足の中で、手厚い退職給付は、人材の確保や定着にもつながるはずです。
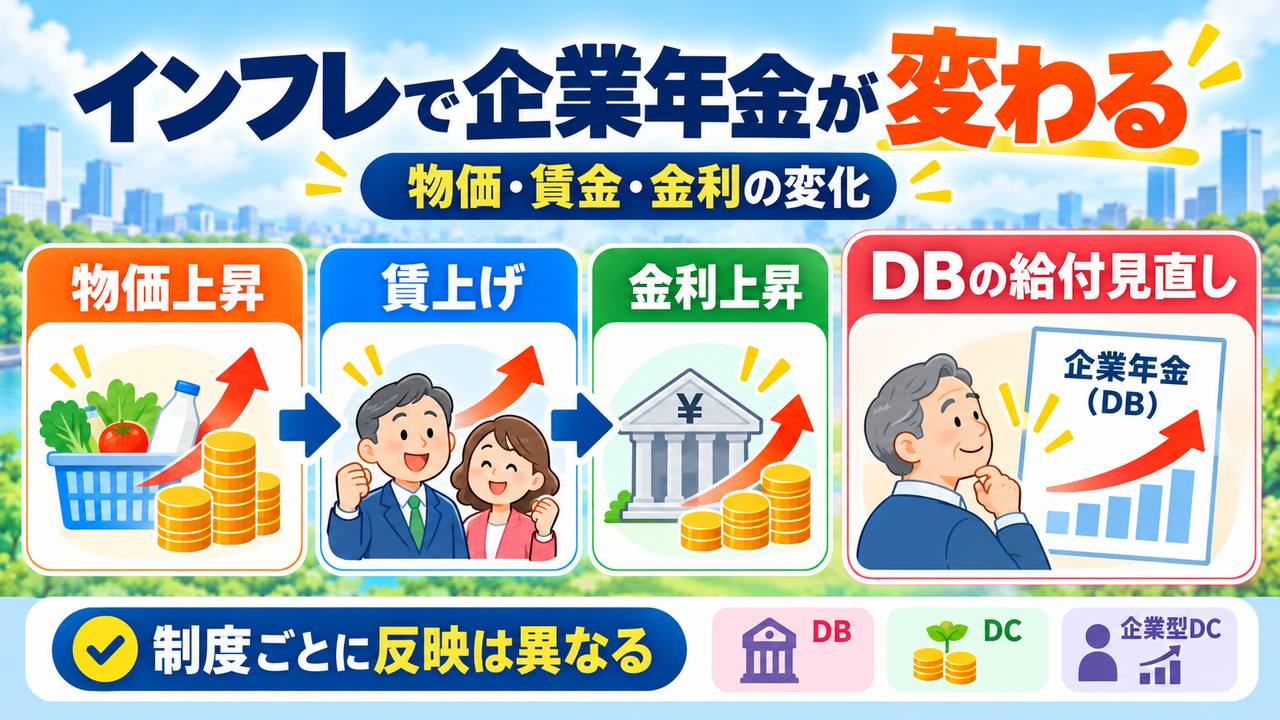
背景には、金利上昇による運用環境の変化もあります。新聞では、日本の10年物国債の利回りが一時3%まで上がり、国内債券への投資の魅力が増していることが紹介されています。一方、すでに保有している債券は、金利が上がれば価格が下がるため、買う時期や運用方針の判断も必要になります。
企業年金連合会が2025年に公表した調査では、今後の制度見直しに回答した764制度のうち、予定利率の引上げを検討していたのは29制度、3.8%でした。
ここで、財政計算上の予定利率と、給付額を決める利率は分けて考える必要があります。財政計算上の予定利率は、将来の給付を賄う掛金などを計算する際の、運用利回りの見込みです。これを上げた分だけ、加入者の給付が自動的に増えるわけではありません。
給付額は、給与、加入期間、給付利率など、各制度の規約で決まります。例えば、給与に連動する制度なら賃上げが給付に反映される場合があります。市場金利などを給付の計算に使うキャッシュバランスプランでは、指標となる利率の上昇が給付増につながる場合もあります。
したがって、自分の会社が給付を見直すのか、誰の給付にいつから反映するのかを確認することが大切です。すでに年金を受け取っている方の給付まで、一律に増えるという話ではありません。
DBがあったから、今の働き方を選べた
私は一般企業に長く勤め、定年を前に早期退職しました。その判断を支えてくれたのが、DBです。
私の場合は、60歳から64歳までの5年間にDBを集中的に受け取り、65歳からは厚生年金を受け取る形にしています。この組み合わせで生活費を賄えるため、退職一時金とDCは、将来の備えとして運用を続けています。
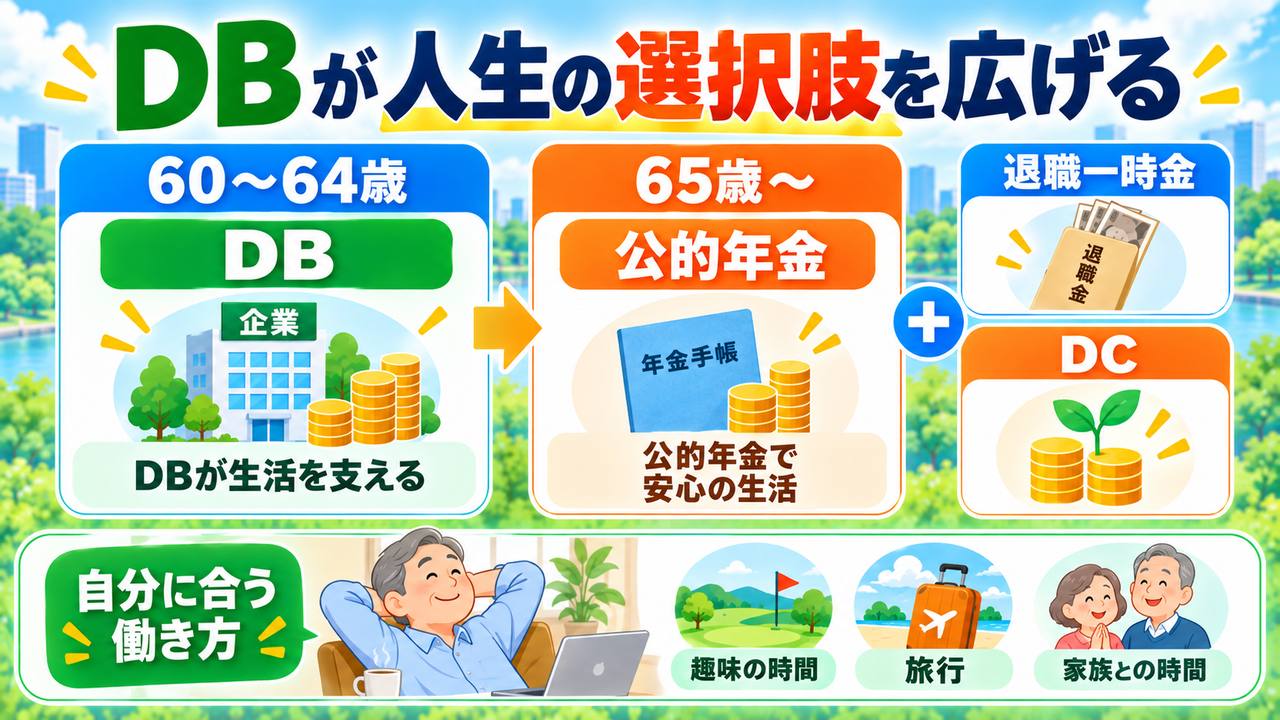
勤務先のDCは、会社の掛金に本人の掛金を上乗せするマッチング拠出の仕組みでした。会社の制度を使いながら、自分でも退職後の資金を積み立ててきました。
今、老後のお金への心配をほとんどせず、自分に合ったペースで仕事ができているのは、この準備があるからです。生活費を得るために収入を追いかける必要が小さくなり、金融商品を販売せず、相談者の立場に立って話を聞く仕事を選べています。
私にとって企業年金の価値は、受け取る金額だけでなく、その後の人生の選択肢を広げてくれたことにあります。
もちろん、同じ受け取り方が、どなたにも合うわけではありません。受給開始年齢や期間を選べるかは勤務先の制度によりますし、働き方、税金、社会保険料によって手取りも変わります。私には、公的年金が始まるまでの生活費をDBでつなぐ方法が合っていました。
DBには、会社や基金などが年金資産を管理し、長い期間の給付を支える仕組みがあります。資産は会社の外で積み立てられますが、その制度を適切に運営し続けてくれることへの信頼も大切です。私は、勤務先への信頼と、制度の内容を踏まえて、この受け取り方を選びました。
DCの加入者がDBを上回ったことを、どう捉えるか
新聞によると、企業型DCの加入者数は2026年3月末時点でDBを上回りました。企業年金の中で、本人が運用する制度の存在感が大きくなっています。
早崎理事長は、DBの加入者減少について、企業が負う財務的な責任の重さを挙げています。運用が予定どおりに進まなければ、会社側に追加の負担が生じるためです。DCでは、会社が拠出する掛金を決め、運用結果は加入者の受取額に反映されます。
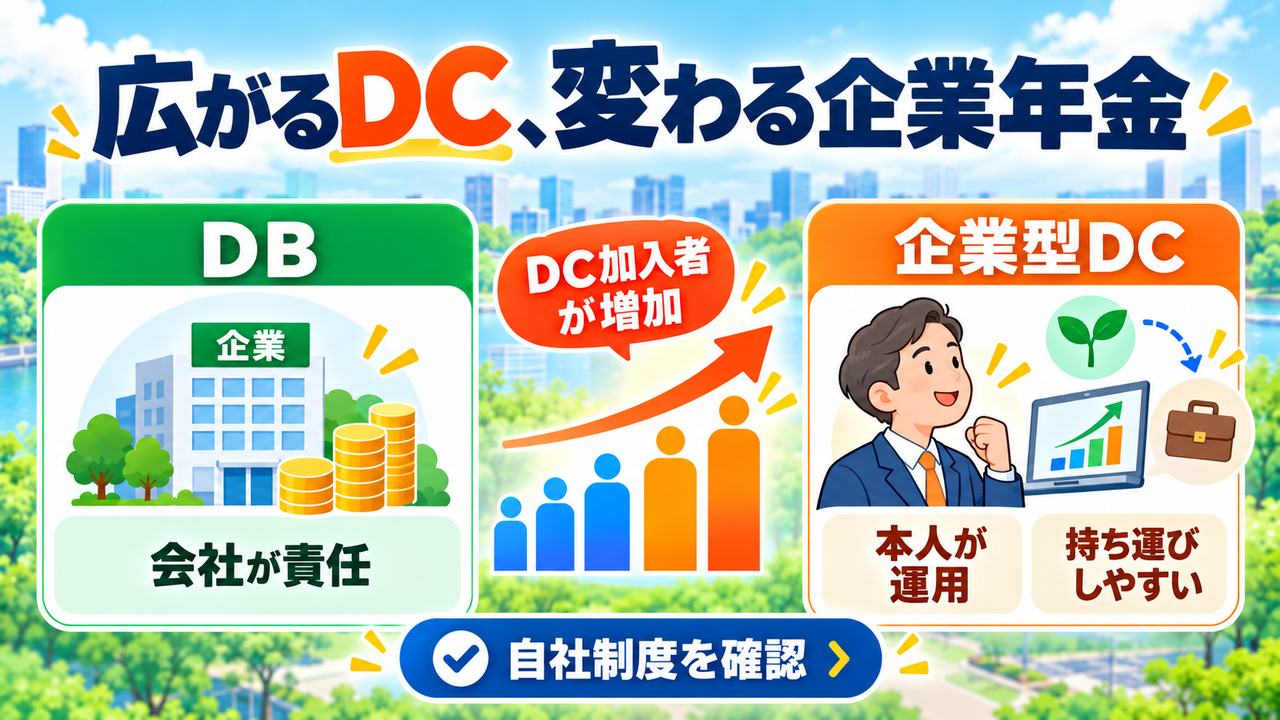
長く同じ会社に勤めることを前提とした働き方に加え、転職しながらキャリアを築く働き方もあります。そうした中で、DCの資産を転職先の企業型DCやiDeCoなどへ移せる仕組みは、大切な利点です。なお、DBにも、条件に応じて脱退一時金相当額を他の年金制度へ移す仕組みがあります。
加入者数の逆転は、個人が会社任せをやめた結果だけではありません。制度を採用する会社側の事情も関わっています。ただ、DCが広がるほど、加入者本人が運用に関心を持つ必要性は高まります。
2026年12月1日には、企業型DCの拠出限度額が月5.5万円から月6.2万円へ引き上げられます。ただし、DBなどを併用している場合は、その掛金相当額を差し引いた枠になります。会社の掛金や本人が上乗せできる額が、自動的に増えるわけではないため、自社の対応を確認しましょう。
転職や退職の際には、移換手続きも忘れないでください。企業型DCの加入資格を失った後、所定の6か月以内に移換などの手続きがされないと、資産が自動移換されることがあります。その間は運用されず、管理手数料がかかり、受給に必要な期間にも含まれません。
企業型DCは、用意された商品の中から選ぶ制度です
企業型DCとiDeCoは、本人が商品を選ぶ点では共通していますが、選べる範囲は違います。
企業型DCでは、会社が選んだ運営管理機関を通じ、勤務先の制度で用意された商品から選びます。本人が好きなネット証券へ口座を移したり、そこで扱う低コスト商品を自由に買ったりできるわけではありません。
一方、iDeCoは、本人が取扱金融機関を選び、その金融機関の商品群から運用商品を選びます。こちらも市場のすべての商品を自由に買えるわけではありませんが、金融機関の選択から自分で比較できます。
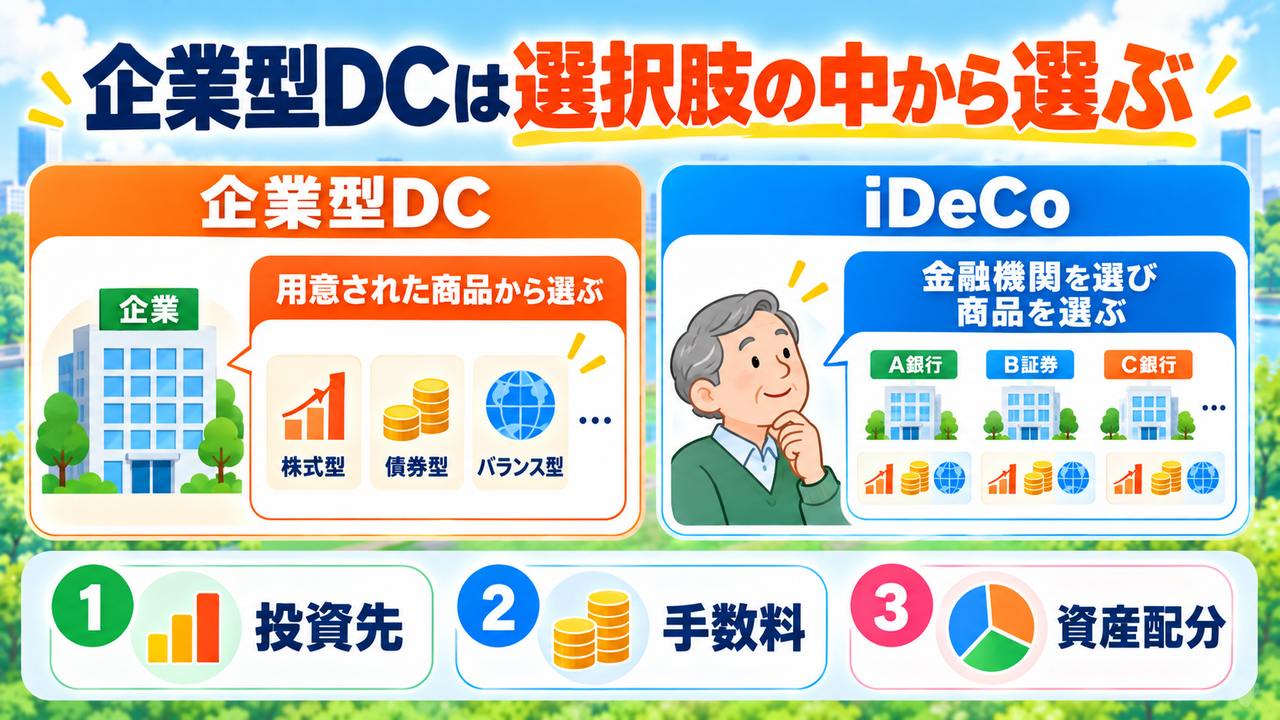
この違いは大切です。企業型DCの商品の中に魅力的な選択肢が少なければ、本人の努力だけでは改善できない部分もあります。
だからこそ、会社側には、手数料や運用内容を確認して商品を選び、定期的に見直す責任があります。加入者に結果を委ねる以上、適切に選べる環境と、継続的な投資教育を用意してほしいと思います。
加入者の側では、まず、用意された商品の投資先と手数料を確認します。国内外の株式・債券のどこに投資するのか、どの程度の値動きがあるのか、信託報酬はいくらか。選択肢に制約があっても、その中で自分に合う配分を考えることはできます。
低コストのインデックスファンドが選べるなら、長期の資産形成の有力な候補になります。高い手数料に見合う内容があるのかを確かめる姿勢も欠かせません。
定期預金のままなら、選んだ理由を確認する
私の経験でも、入社時になんとなく選んだまま、あるいは「減るのが怖いから」という理由で、DCを定期預金に置いている方は少なくありません。
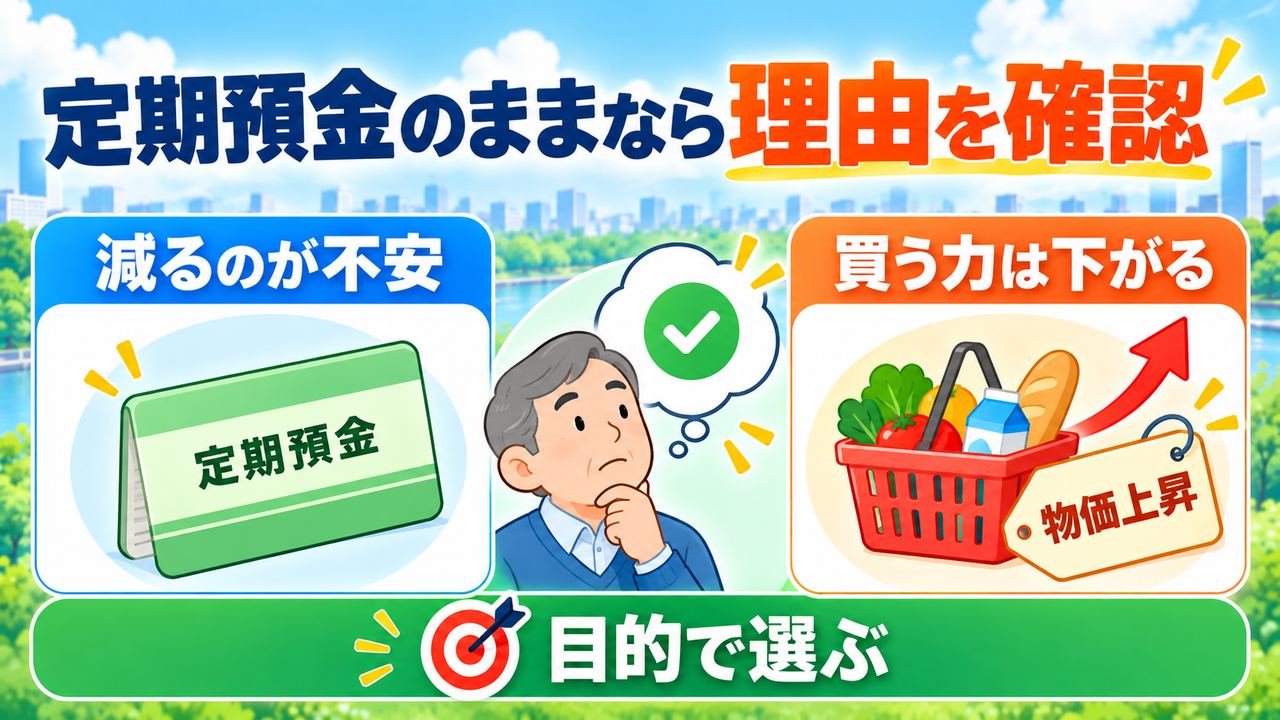
物価上昇率より預金金利が低ければ、額面が減らなくても、お金の購買力は下がります。受け取りまで長い時間があるのに、運用先を一度も確認していないのであれば、見直す価値があります。
ただし、預金を選ぶこと自体が悪いわけではありません。近いうちに使うお金を確保したい方や、値下がりに耐えにくい方には、預金を組み合わせる意味があります。投資信託には元本割れの可能性があるため、何年運用できるかだけでなく、いつ、いくら使うのかも考えます。
見直したいのは、「預金か投資か」という二択よりも、目的を考えず、選んだままにしていないかという点です。
自分の制度と、受け取り方を確認する
DBがある方は、受け取れる額だけでなく、一時金と年金の選択、受給開始年齢、受取期間を確認します。給与や金利の変化が給付に反映されるのか、受給開始後の金額はどうなるのかも、知っておきたい点です。
DCがある方は、現在の商品と資産配分、手数料、会社と本人の掛金を確認します。転職を考えている場合は、資産をどこへ移すか、どのような手続きが必要かも確認しておきます。
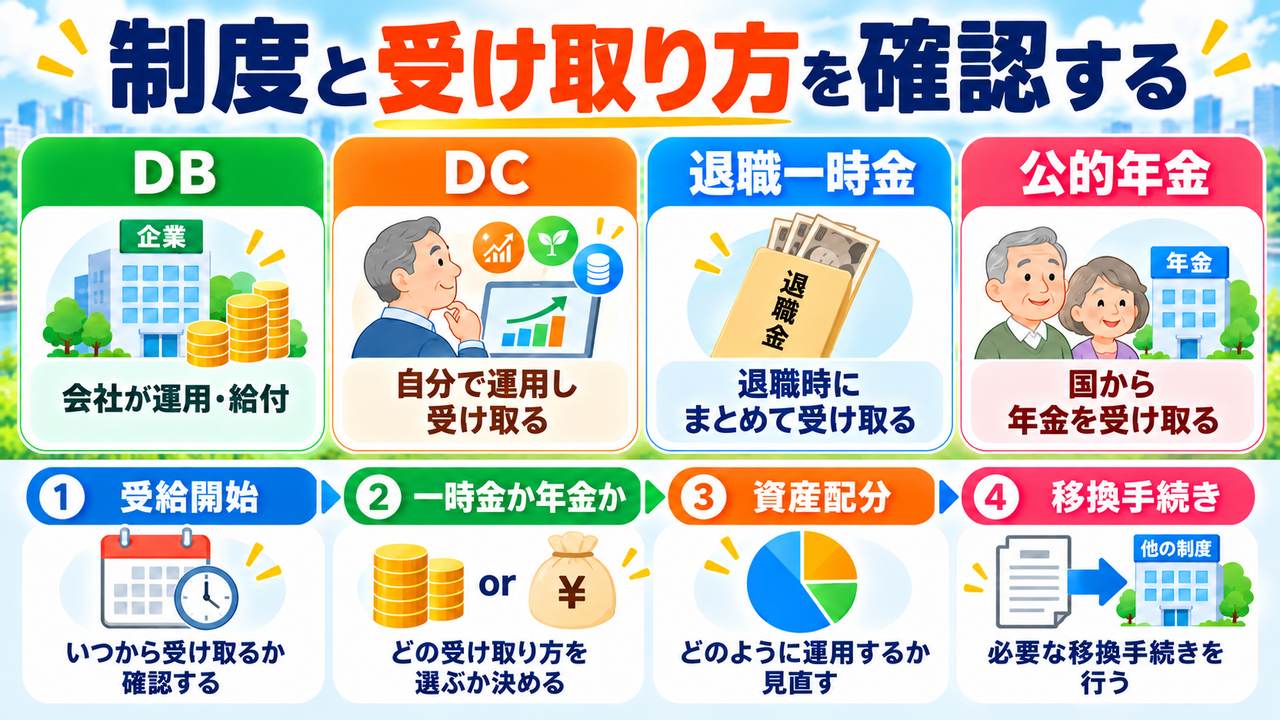
そして、DB・DC・退職一時金と公的年金を、暮らしの時間軸に並べてみてください。公的年金が始まるまでの生活費、受給後の不足分、病気や介護などの予備資金。何にどのお金を使うかを決めると、受け取り方や運用の目的も見えやすくなります。
厚生労働省は、企業年金の運用状況や給付実績などを比較できる「見える化」も進めています。情報公開の仕組みが整えば、自社の制度を理解し、他社との違いや改善点を考える材料になります。会社には、制度の内容や変更点を、加入者に分かる形で伝えてほしいと思います。
まとめ ― 会社の制度を、自分の暮らしに生かす
インフレの中で企業年金の給付を見直す動きは、退職後の暮らしを支えるうえで大切です。その一方、DCが広がることで、自分で運用商品や配分を考える場面も増えています。
私はDBの恩恵を受け、生活費への不安を小さくできたことで、今の働き方を選べました。企業年金は、会社を辞めた後のお金であると同時に、その後の人生を選ぶ余裕にもつながると実感しています。
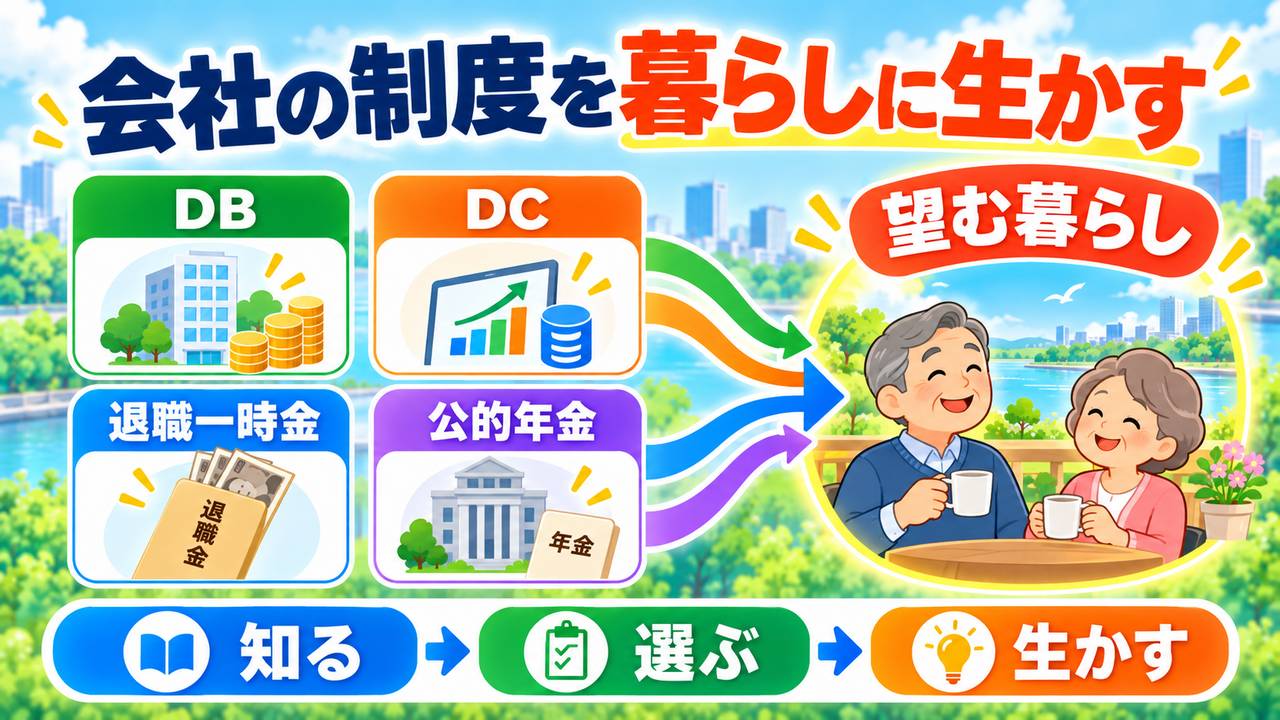
DBにもDCにも、それぞれの役割があります。会社の制度を十分に生かしながら、必要な準備を自分でも進めてほしいと思います。
まずは、自分の会社にどのような制度があり、いつ、いくら、どのように受け取れるのかを知る。そのうえで、自分が望む暮らしに合わせて使い方を考えることが、老後の安心につながります。
参考資料
- 日本経済新聞「インフレ下の企業年金① 企業、給付額増を検討」(2026年9月25日、企業年金連合会・早崎保浩理事長へのインタビュー)
- 企業年金連合会「企業年金実態調査結果(2024年度概要版)」(2025年12月25日公表、本文29ページ)
- 企業年金連合会「確定給付企業年金に関するQ&A」
- 住友生命「企業年金REPORT2025」(金利上昇と財政運営・給付設計の説明)
- 厚生労働省「年金制度の仕組みと考え方 第15 私的年金制度」
- 厚生労働省「確定拠出年金制度の概要」
- 厚生労働省「年金資産の持ち運び(ポータビリティ)」
- 厚生労働省「企業年金の運用の見える化(情報開示)」
※制度や数値は2026年10月時点の情報です。DB・DCの加入条件、掛金、給付、移換、受取方法は勤務先の規約や個別の状況によって異なります。本文の経験は個別の事例であり、同じ受け取り方や運用成果を勧めるものではありません。投資信託などには元本割れの可能性があり、運用成果は保証されません。税金や社会保険料を含む個別の判断は、勤務先の担当窓口、税理士などに確認してください。