日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%から1.25%へ引き上げることを決めました。
金利が上がれば、預金の利息は増えます。一方、住宅ローンなどの借入れがある家庭では、支払う利息が増えます。
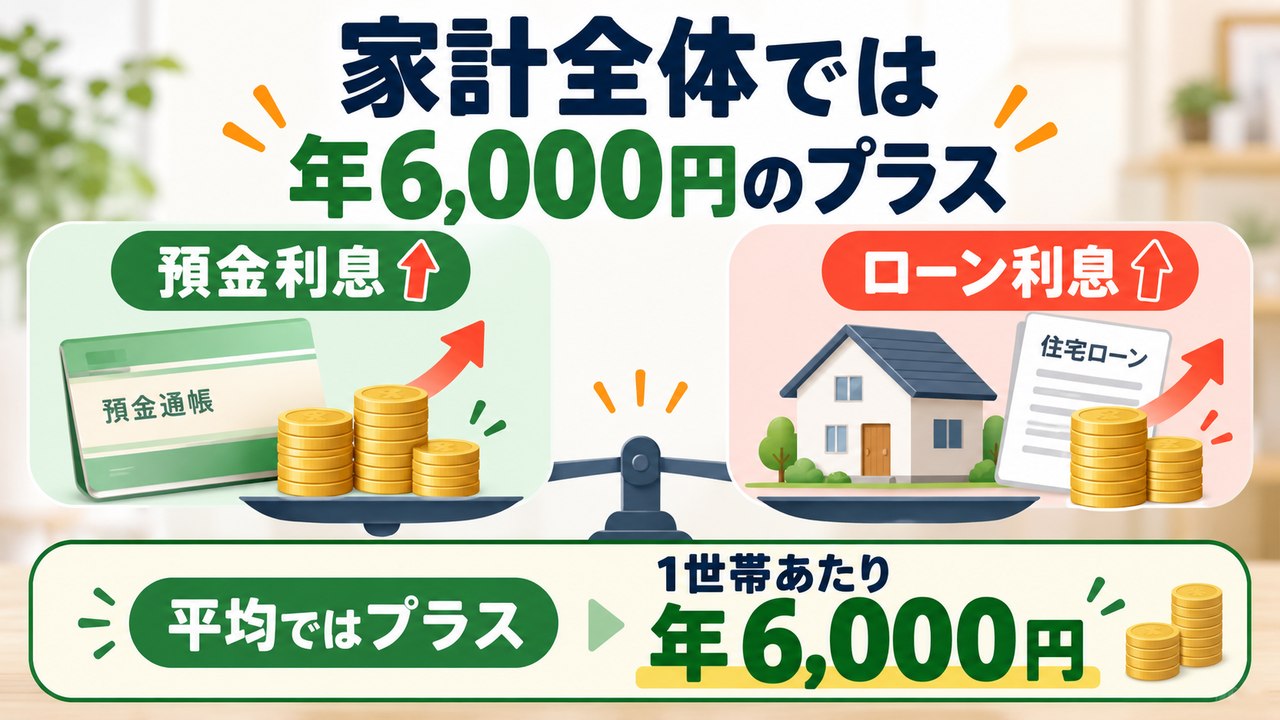
日本経済新聞が紹介したみずほ総合研究所の試算では、今回の利上げによる家計全体への影響は、年間約4,000億円のプラスです。1世帯当たりでは、年間約6,000円のプラスになります。
ところが、年齢別に見ると結果は大きく異なります。29歳以下と30代では、年間2万円を超える負担増です。
「家計全体ではプラス」という平均値だけでは、誰の家計にどのような影響が出るのかは分かりません。今回は、利上げの影響を世代別に確認し、住宅ローンを抱える現役世代が何を見直せばよいのかを考えます。
家計全体では、年6,000円のプラスです
今回の利上げでは、預金金利の上昇によって家計が受け取る利息の増加が、住宅ローンなどで支払う利息の増加を上回ると試算されています。
3メガバンクは、普通預金金利を2026年11月2日から0.4%から0.5%へ引き上げると発表しました。普通預金がこの水準になるのは、1992年8月以来、約34年ぶりです。
預金残高が1,000万円なら、金利が0.4%から0.5%へ上がることで、税引き前の受取利息は年間約1万円増えます。預金を多く持つ家庭ほど、金利上昇の恩恵も大きくなります。
しかし、1世帯当たり年6,000円という数字は、すべての家庭が6,000円得をするという意味ではありません。預金の多い家庭と、借入れの多い家庭を合計した平均です。
20~30代では、年2万円を超える負担増です
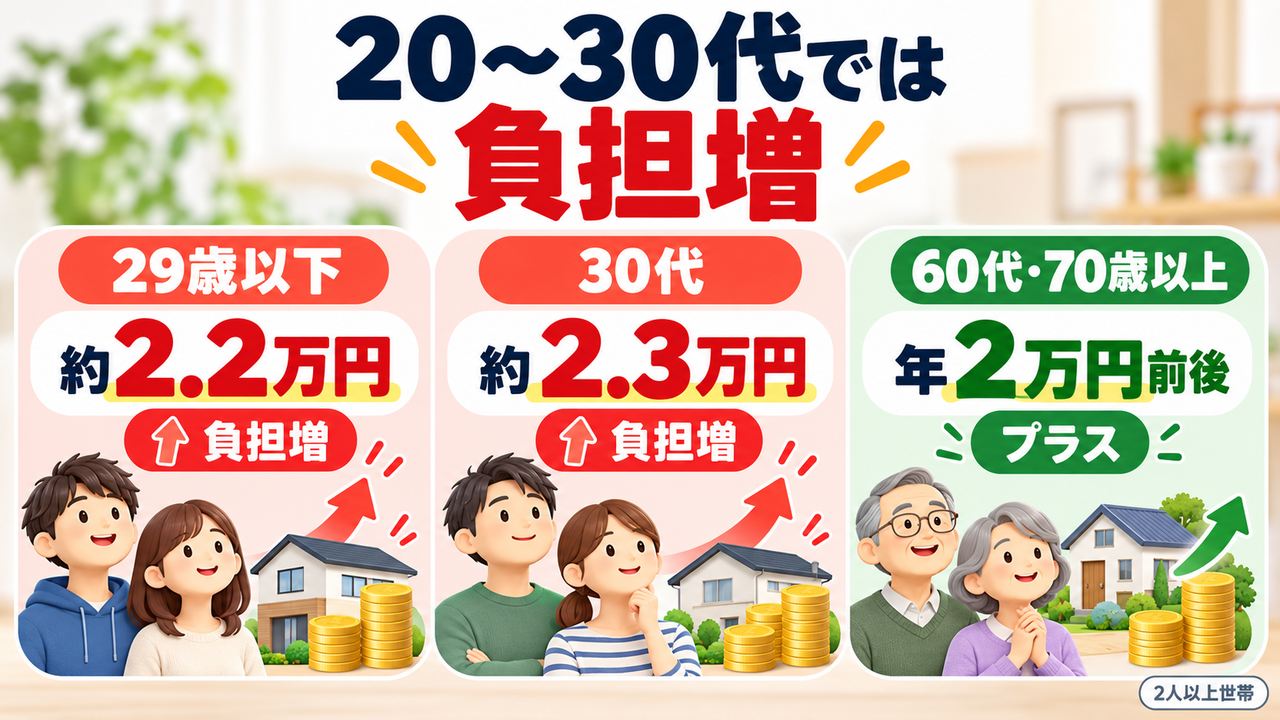
同じ試算を世代別に見ると、次のようになります。
| 世帯主の年齢 | 年間の影響 |
|---|---|
| 29歳以下 | 約2.2万円の負担増 |
| 30代 | 約2.3万円の負担増 |
| 60代・70歳以上 | 年2万円前後のプラス |
※対象は2人以上の世帯です。
家計全体ではプラスでも、その内側では、借入れの多い若い世代に負担が出て、預金の多い高齢世代には恩恵が出ています。
これは、現役世代から高齢世代へ直接お金が移っているという意味ではありません。世代によって、持っている金融資産と抱えている負債の構成が違うため、同じ利上げでも影響が反対に表れるということです。
また、この数字は各年代の平均的な家計を基にした試算です。20代や30代でも借入れがなく預金が多ければプラスになる場合があり、60代以上でも借入れが多ければ負担が増える場合があります。
まず確認したいのは年齢ではなく、自分の家計が「預金などの金利を受け取る側」と「ローンの金利を支払う側」のどちらに大きく傾いているかです。
違いを生むのは、資産と負債の構成です
総務省の家計調査を基にした日経記事の説明では、2025年の60代と70歳以上の世帯の預金残高は1,600万円近くあり、39歳以下の世帯の3倍近くあります。年齢が高い世帯では、普通預金より金利の高い定期預金の比率も高くなっています。
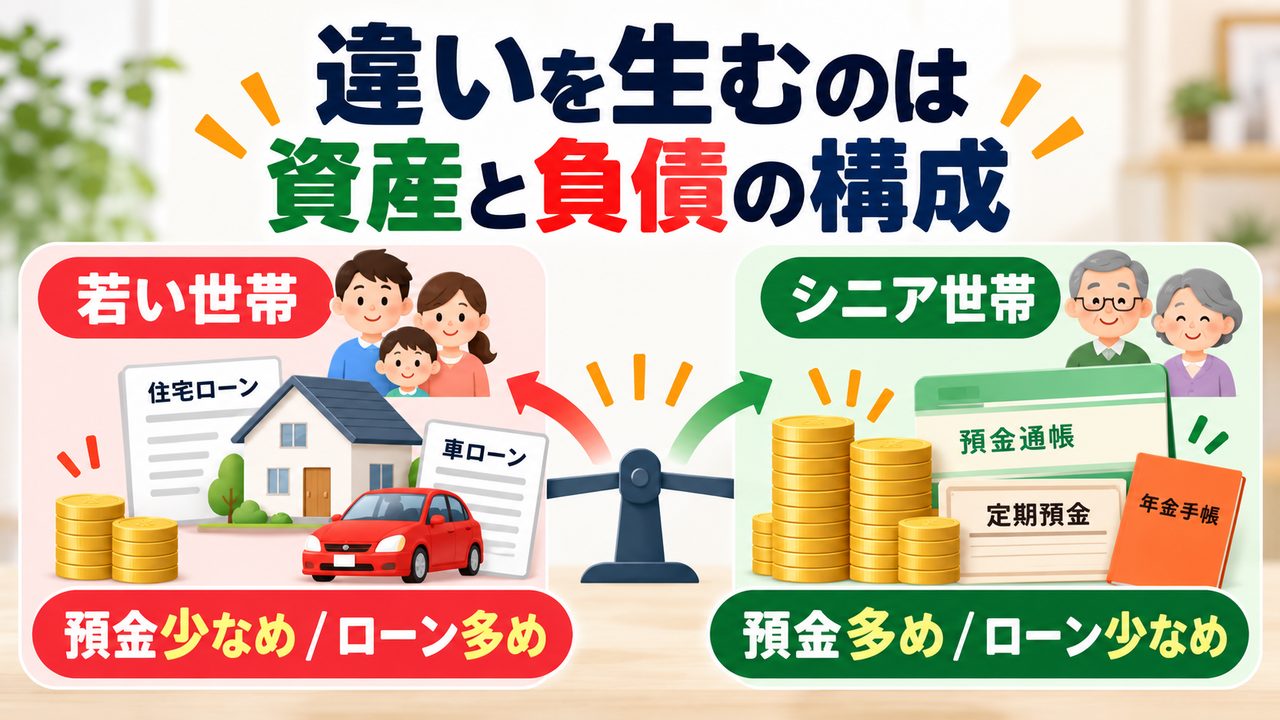
一方、20~40代は、住宅ローンや自動車ローンを抱える人が多い年代です。預金の利息が増えても、それ以上にローンの利息が増えれば、家計全体ではマイナスになります。
したがって、今回の試算を単純に「若い世代は損、高齢者は得」と読むのではなく、家計のバランスシートの違いが表れたものと見る必要があります。
若い世代の中にも、すでに金融資産を築いている人と、資産形成を始めていない人がいます。以前の記事では、20代のNISA利用と若者の資産格差について取り上げました。
現役世代には、勤め先を通じた影響もあります
利上げの影響を受けるのは、個人の預金や住宅ローンだけではありません。企業の借入金利も上がります。
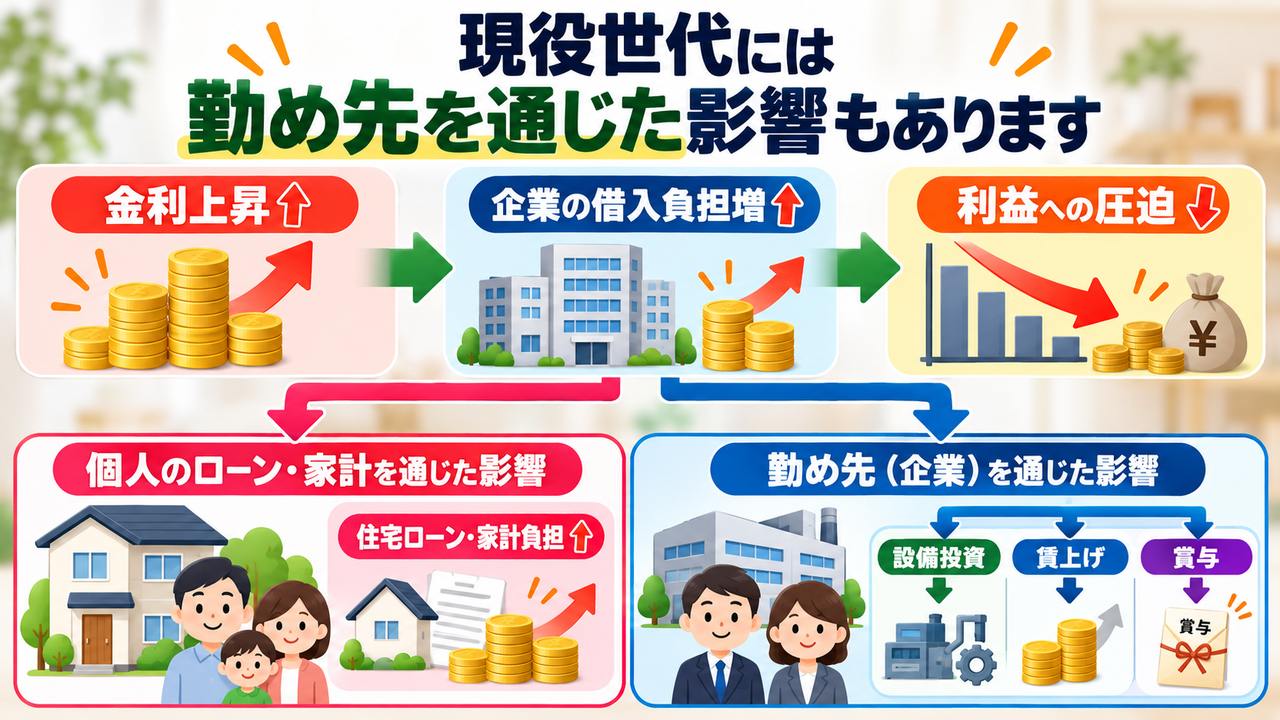
みずほ総合研究所の試算では、今回の利上げは日本企業全体(金融・保険業を除く)の経常利益を約0.4%押し下げる要因になります。資本金1,000万円未満の企業では、その影響が約2.8%まで広がります。
小規模な企業ほど、利益に対する有利子負債の比率が高いため、同じ金利上昇でも影響が大きくなります。
企業の利益が減れば、設備投資、賃上げ、賞与などへ影響する可能性があります。これは試算から直ちに賃金が下がると決まる話ではありませんが、中小企業で働く現役世代にとっては、家計の支払利息と勤務先の収益という二つの経路から影響が及ぶ可能性があります。
住宅ローンでは、返済額より先に中身が変わります
利上げを受けて、3メガバンクは変動型住宅ローンの金利の目安となる短期プライムレートを、2.375%から2.625%へ引き上げます。
ネット銀行でも、auじぶん銀行は2026年10月から変動型の基準金利を0.6ポイント引き上げて3.741%に、ソニー銀行も同月から0.5ポイント引き上げて3.257%にすると発表しています。いずれも優遇を適用する前の基準金利であり、実際に借りている人へ適用される金利とは異なります。
住宅ローン比較サービスのMFSの試算では、借入額5,000万円、返済期間35年、金利1.2%の住宅ローンを例に、金利が0.25ポイント上がると、毎月の返済額が約6,000円増えます。年間では約7万2,000円です。
ただし、実際の返済額がすぐに6,000円増えるとは限りません。
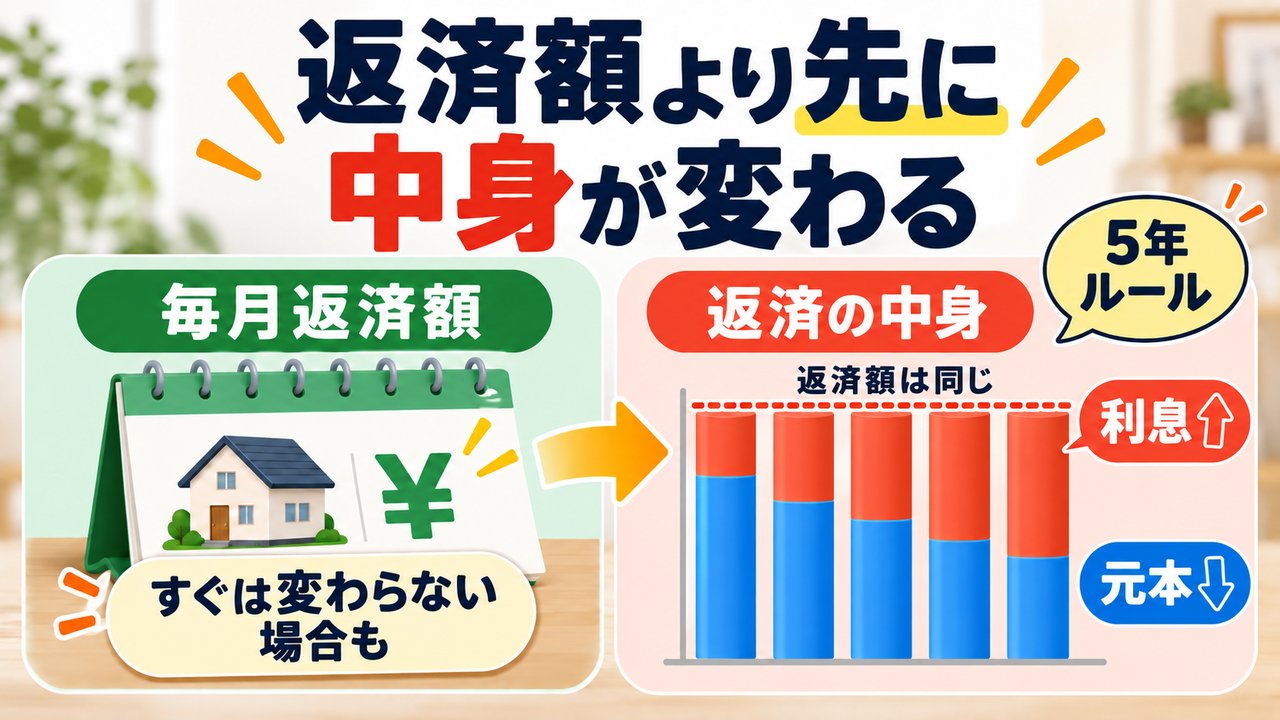
5年ルールを採用している変動金利型・元利均等返済では、金利が上がっても毎月の返済額は一定期間変わりません。その代わり、返済額に占める利息の割合が増え、元本の減り方が遅くなります。
5年ルールや、返済額の上昇を従来の1.25倍までに抑える125%ルールは、すべての金融機関や商品にあるわけではありません。元金均等返済や、これらのルールを採用していない金融機関では、金利の上昇が返済額へ早く反映されます。
住宅ローン金利が上がる仕組みや、元本の減り方、未払利息については、以前の記事で詳しく説明しています。
今回確認したいのは、次の4点です。
- 現在のローン残高
- 残りの返済期間
- 現在適用されている金利
- 返済額の次回見直し時期と、5年ルール・125%ルールの有無
「返済額が変わっていないから影響はない」と考えず、元本が予定どおり減っているかまで確認する必要があります。
借り換えや固定への変更は、金利差だけでは判断できません
金利上昇局面では、「今のうちに固定金利へ変えたほうがよいのではないか」と考える方もいるでしょう。
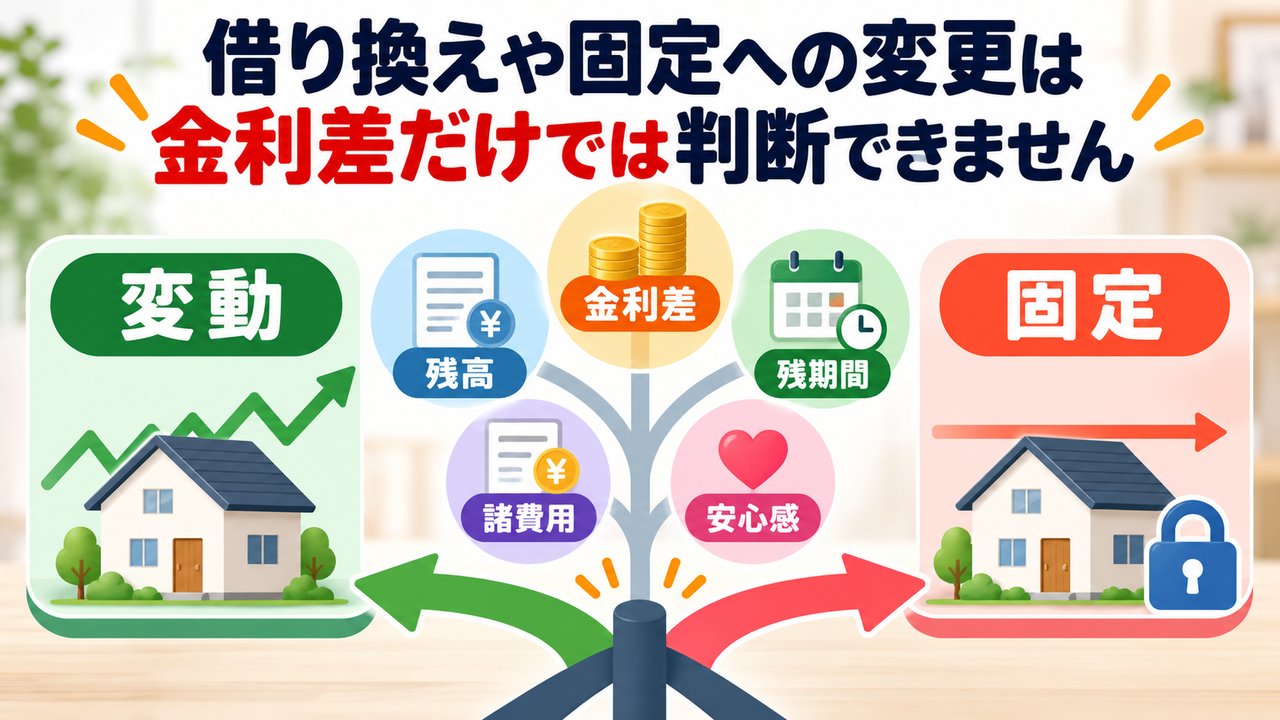
ただ、固定金利はすでに変動金利より高い水準にあります。固定へ変更すれば、将来の返済額を確定しやすくなる一方、その安心のために、現在から高い金利を負担することになります。
借り換えについても、金利が上昇しているから効果がないとは限りません。現在の適用金利、借り換え先の優遇幅、ローン残高、残りの期間、事務手数料、保証料、登記費用などによって結果は変わります。
したがって、「変動か固定か」「借り換えるか」を一律に決めることはできません。金利差だけでなく、残高、残期間、諸費用と、返済額を確定させたい度合いを合わせて考えます。
繰上返済と投資は、同じ利回りとして比べない
金利が上がれば、繰上返済によって減らせる将来の利息も増えます。ただし、「住宅ローン金利が2%なら、期待リターン5%の投資を続けたほうが得」と単純に比べることはできません。
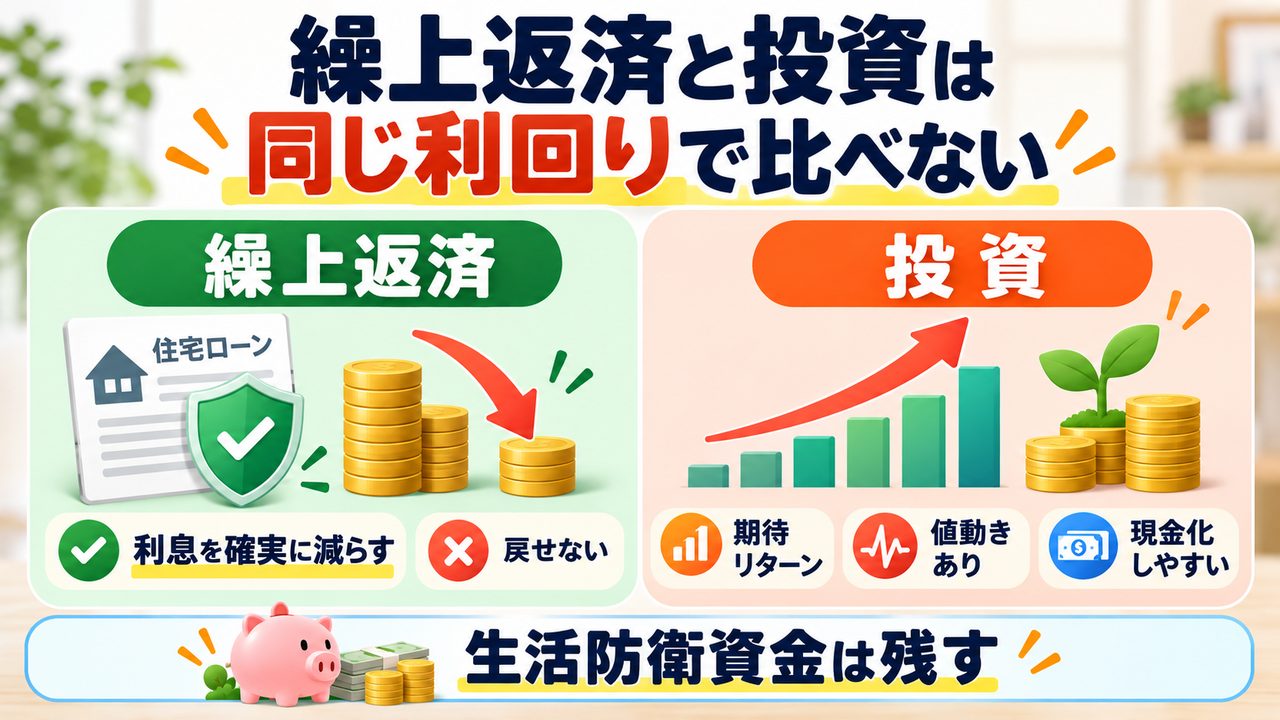
住宅ローンの利息は、契約に基づいて確実に支払う費用です。繰上返済をすれば、その後に支払う予定だった利息を確実に減らせます。
一方、投資の年5%は、長期間の平均として期待する数字です。毎年5%ずつ増えるわけではなく、短期間では大きく値下がりすることもあります。
| 確認する点 | 繰上返済 | 投資を続ける |
|---|---|---|
| 効果 | 将来の支払利息が減る | 運用成果を期待できる |
| 確実性 | 利息軽減額を計算できる | 元本割れする場合がある |
| お金の使いやすさ | 返済後は原則として戻せない | 売却して現金化できる |
| 向いているお金 | 当面使う予定のない余裕資金 | 長期間使う予定のない余裕資金 |
繰上返済を優先する場合でも、生活防衛資金まで返済へ回すのは避けます。教育費、住宅修繕、病気や失業などに備える現金を残すことが先です。
住宅ローン控除を受けている場合は、控除率0.7%だけで判断せず、実際に受けている控除額、適用金利、控除の残り期間も確認します。期間短縮型の繰上返済によって、当初から完済までの返済期間が10年未満になると、住宅ローン控除を受けられなくなる点にも注意が必要です。
不動産投資ローンの更新で考えたこと
不動産投資の借入れでは、途中で売却する可能性があった区分マンションは変動金利、長期保有を前提としたアパートは固定金利を選びました。
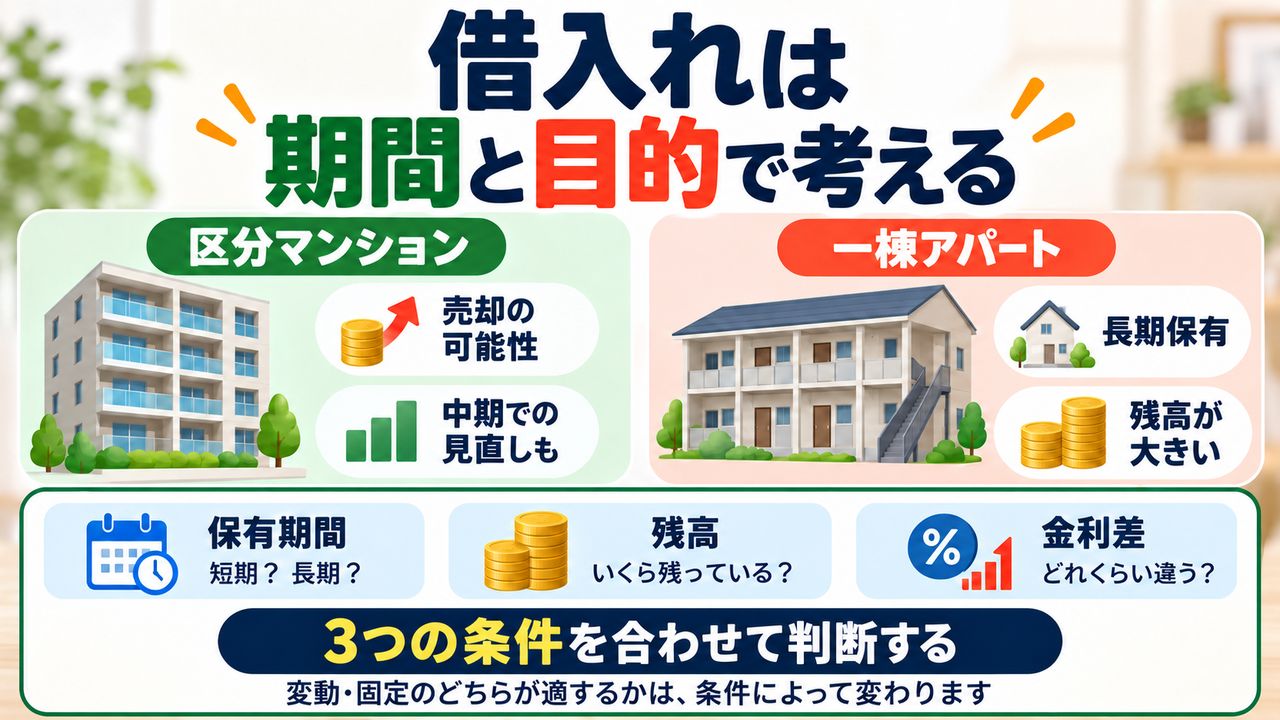
低金利の時期は、変動と固定の差が小さく、返済額を確定できる固定金利を選びやすい環境でした。しかし、今年アパートローンの固定期間が終わるため金融機関と交渉したところ、現在は変動と固定の金利差が大きく開いています。そのため、更新後は変動金利を選ぶ予定です。
不動産投資ローンと住宅ローンは、金利や審査、返済条件が異なります。この経験を住宅ローンへそのまま当てはめることはできません。
それでも共通しているのは、「変動が正解」「固定が正解」と最初から決まっているのではなく、借りる期間、残高、金利差、家計の余裕に応じて判断するという点です。一度選んだ考え方に固執せず、前提が変わったときに見直す必要があります。
現役世代には、これから得る収入と時間があります
今回の試算だけを見ると、金融資産の多い高齢世代と、ローンを抱える現役世代の差が、さらに広がるように見えます。
しかし、これは今回の利上げによる1年間の影響を切り取った数字です。これだけで、将来の資産格差まで決まるわけではありません。
現役世代の多くには、これから働いて得る収入と、資産形成に使える長い時間があります。収入や雇用が保証されているわけではありませんが、家計を整え、無理のない範囲で積み立てを続ければ、長い時間を資産形成に生かせます。
また、金利のある環境は、借りる側には負担になりますが、預金や債券から利息を受け取る側には選択肢の広がりでもあります。生活防衛資金、近い将来に使うお金、長期で増やすお金に分け、それぞれに合う置き場所を選べる環境になってきました。
利上げを悲観するだけでも、預金金利の上昇だけを喜ぶのでもなく、自分の資産と負債の両方を見ることが大切です。
まとめ――ゼロ金利を前提にした家計を見直す
今回の利上げは、家計全体では1世帯当たり年間約6,000円のプラスと試算されています。しかし、その内側では、29歳以下が約2.2万円、30代が約2.3万円の負担増です。
世代によって結果が分かれるのは、年齢そのものが原因ではありません。預金などの金融資産と、住宅ローンなどの負債の構成が違うためです。
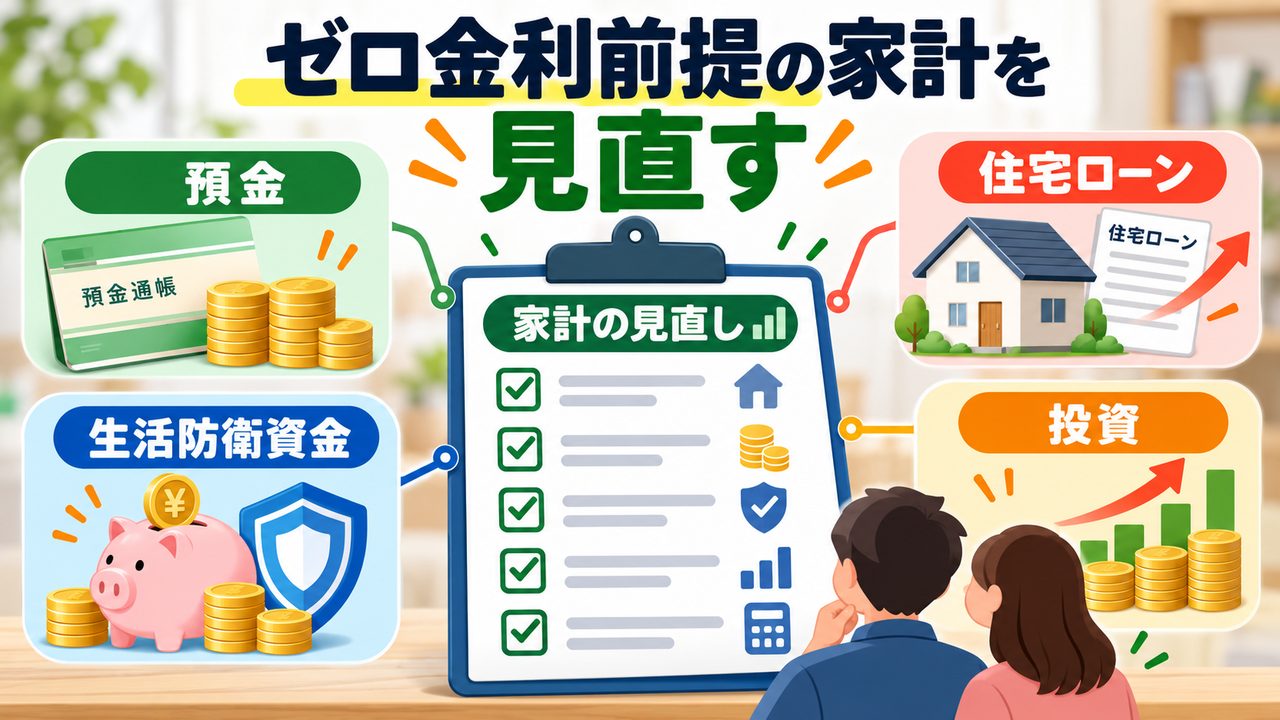
住宅ローンを抱えている方は、返済額だけでなく、適用金利と元本の減り方を確認します。繰上返済、投資、借り換え、固定金利への変更は、どれか一つが常に正解なのではなく、生活防衛資金、ローン残高、残期間、住宅ローン控除、家計の余裕を並べて判断します。
ゼロ金利を前提に組んだ家計は、金利のある環境に合わせて点検し直す時期に来ています。
ただ、慌てて結論を出す必要はありません。変えられない金利を心配し続けるより、資産と負債を一覧にし、自分の家計に実際にどの程度の影響があるのかを確認する。そこから、今できる対応が見えてきます。
出典・参考資料
- 日本経済新聞「20~30代、年2万円負担増 利息増でも…ローン利払い重く」(2026年9月19日)
- 総務省「家計調査」(2025年)
※本記事に掲載した金額は、一定の前提に基づく試算や年代別の平均値です。実際の影響は、預金残高、借入残高、適用金利、返済方式、返済期間、住宅ローン控除の適用状況などによって異なります。投資には元本割れの可能性があります。住宅ローンの借り換えや繰上返済、金利タイプの変更は、金融機関の商品説明書や契約内容をご確認のうえ、ご自身の家計状況に合わせて判断してください。制度や数値は2026年9月時点のものです。