前回の記事では、投資信託のインデックス型の純資産総額が、アクティブ型を初めて上回ったことを取り上げました。今回は、家計の資産全体で起きた変化です。
2026年9月18日の日本経済新聞は、家計が持つ株式・投資信託の残高が、保険・年金などの残高を初めて上回ったと報じました。
3月末の時点で、株式・投資信託は約590兆円、保険・年金などは約579兆円。統計をさかのぼれる2005年以降で、初めての逆転です。6月末には、その差がさらに広がりました。
家計の資産形成に、株式や投資信託を取り入れる動きが広がっていることは、前向きな変化だと受け止めています。物価が上がる時代に、預金だけではなく、運用によってお金の購買力を保とうとする考え方が浸透してきたからです。
ただし、残高が増えたことと、その分だけ新しく投資したことは同じではありません。この違いを知ると、自分の家計でも確認しておきたいことが見えてきます。
家計の資産の形が変わってきた
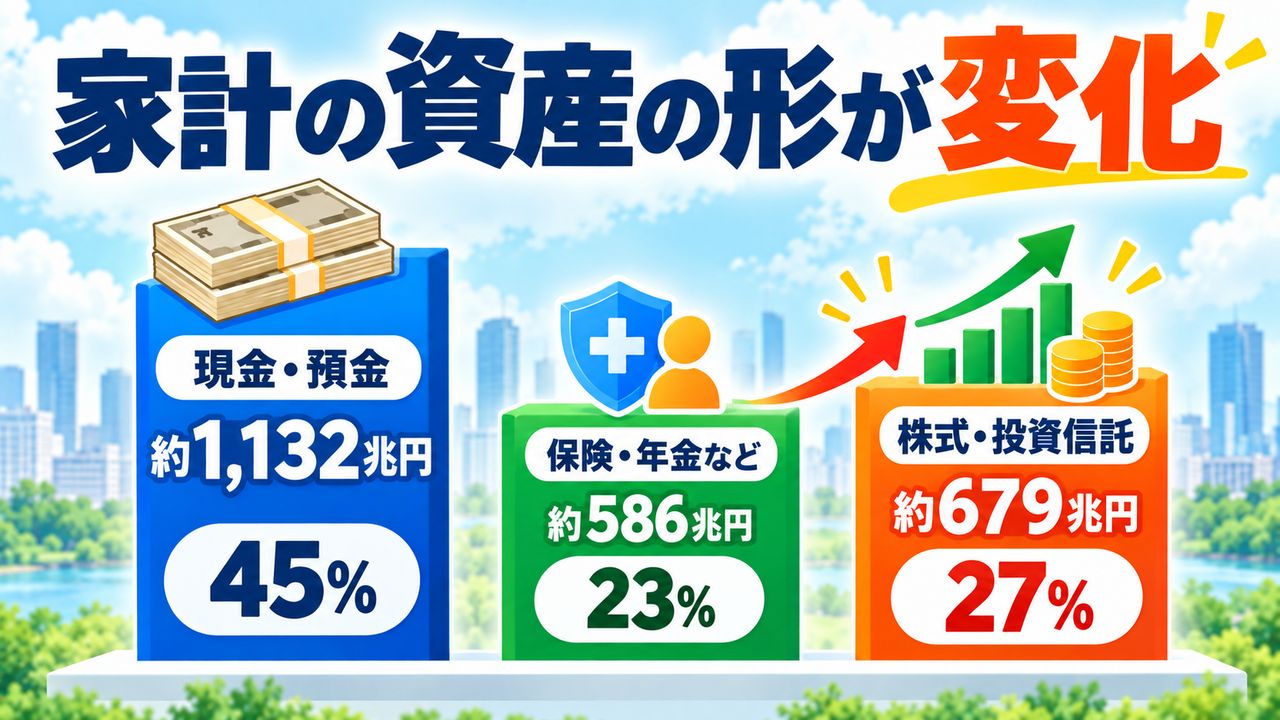
日銀の資金循環統計によると、2026年6月末の家計の金融資産は約2,519兆円で、前年同期より11.0%増えました。主な内訳は、次のとおりです。
| 資産の種類 | 残高 | 金融資産全体に占める割合 |
|---|---|---|
| 現金・預金 | 約1,132兆円 | 約45% |
| 保険・年金など | 約586兆円 | 約23% |
| 株式・投資信託 | 約679兆円 | 約27% |
※日銀の参考図表に基づく概数です。主な項目のみを掲載しているため、割合の合計は100%になりません。「保険・年金など」は、統計上の「保険・年金・定型保証」を指します。公的年金の将来の受給額をすべて合計した数字ではありません。
現金・預金は今も最も大きな割合を占めています。ただ、新聞によれば、その割合は2025年6月末に18年ぶりに5割を下回り、2026年6月末には約45%になりました。一方、株式・投資信託の割合は約27%まで高まっています。
ここで大切なのは、現預金の残高が減ったわけではないことです。前年同期より0.5%増えているものの、株式・投資信託などの増加が大きく、資産全体に占める割合が下がっています。
したがって、この統計だけから「預金を大量に引き出して投資に移した」とは言えません。お金の動きと、保有資産の値上がりの両方を見る必要があります。
残高の増加には、買い増しと値上がりがある
資産の残高が増える理由には、新しく買ったことと、すでに持っている資産の評価額が上がったことがあります。
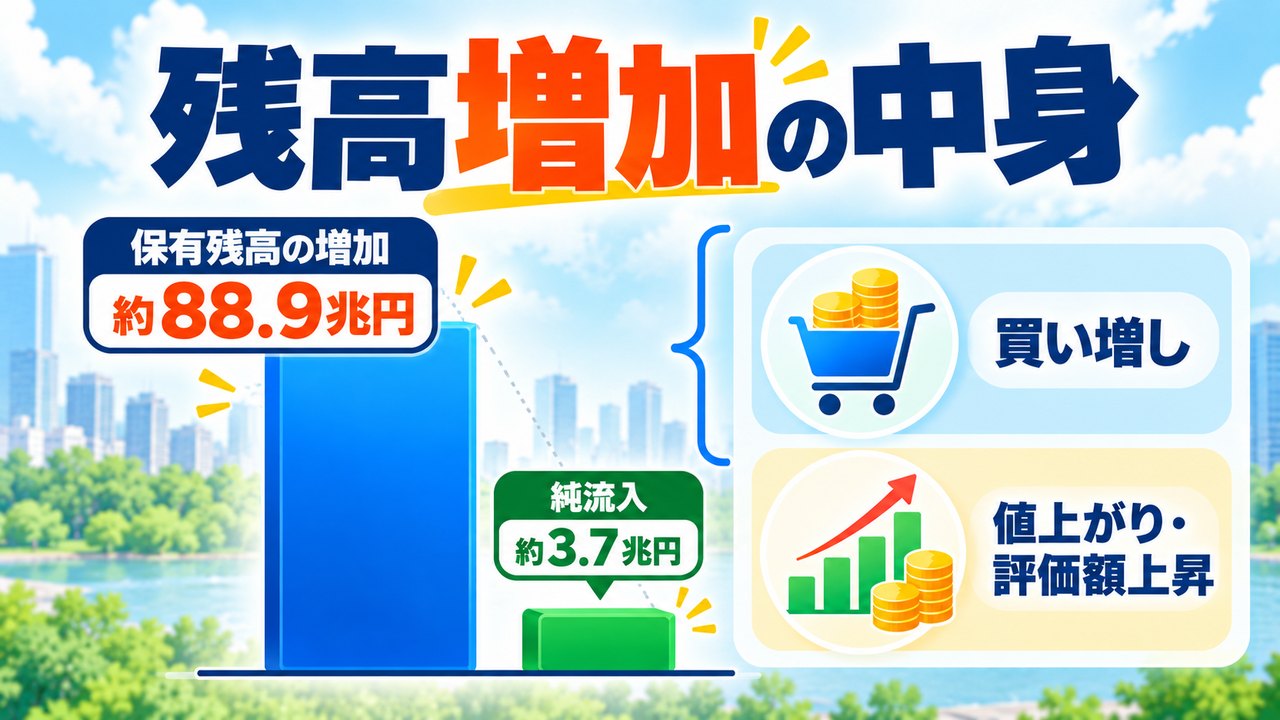
第一生命経済研究所の分析では、2026年4~6月期の3か月間に、家計の株式・投資信託の残高は約88.9兆円増えました。一方、同じ期間の株式・投資信託への純流入は約3.7兆円です。新聞でも、この純流入額が紹介されています。
純流入とは、購入などで入ったお金から、売却や解約などで出たお金を差し引いたものです。買われた総額とは違います。
| 2026年4~6月期の株式・投資信託 | 金額 |
|---|---|
| 保有残高の増加 | 約88.9兆円 |
| 資金の純流入 | 約3.7兆円 |
※第一生命経済研究所の分析に基づきます。いずれも株式・投資信託の合計で、同じ3か月間を比較しています。純流入額は日経記事の記述とも一致しています。
残高の増加と新しく入ったお金には、大きな差があります。増加の大部分には、株価や為替の変化などによる評価額の上昇が関わっているということです。
新聞では、6月下旬に日経平均株価が7万円を突破し、円安によって海外資産の円換算額も膨らんだことが紹介されています。なお、残高の増加から純流入を引いた差額は、統計上の調整額にあたり、すべてを株価上昇だけで説明するものではありません。
一方で、株式・投資信託への純流入は、2四半期続けて3兆円を超えています。評価額が上がっただけでなく、実際に投資へ回すお金も入っていることは、前向きに見てよいでしょう。
新NISAによる資金流入と、運用による評価額の上昇。この両方が、今回の逆転を支えています。ただし、評価額の上昇は、その後も続くと約束されたものではありません。
預金中心の選び方が、間違いだったわけではない
資産の持ち方を考える前提は、物価や金利の状況によって変わります。
物価が下がる局面では、同じ金額で買えるものが増えます。預金金利が低くても、現金の購買力が保たれたり、高まったりすることがあります。そうした時代に預金を中心としてきたことは、決して間違いではありません。
ところが、物価が上がり、預金金利がその上昇に追いつかない場合は逆です。通帳の金額は減らなくても、買えるものは少なくなります。
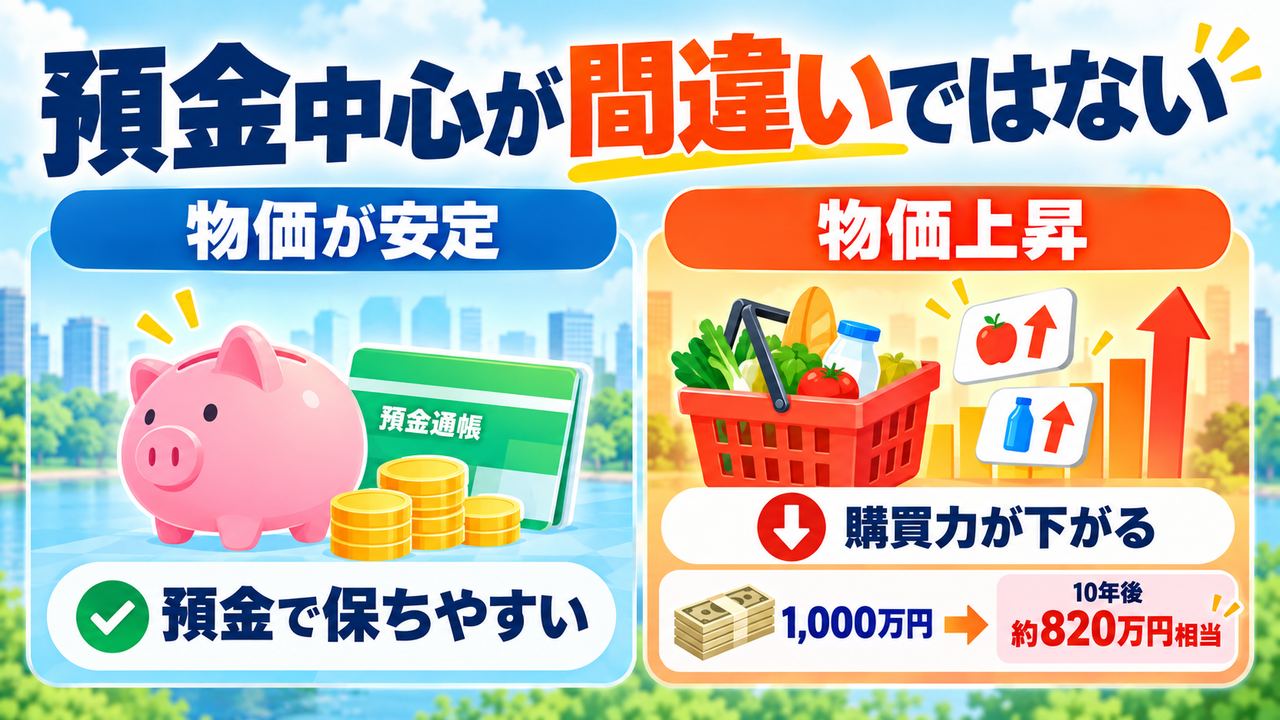
たとえば物価が毎年2%上がり、預金利息を考慮しないとすると、1,000万円の10年後の購買力は、今のお金に換算して約820万円相当になります。
これは、預金をやめるべきだという話ではありません。金額が減らないことと、購買力が保たれることは違う、という話です。
株式や投資信託も、必ず物価上昇に勝てるわけではなく、短期的には大きく値下がりすることがあります。それでも、長期間使わないお金について、各自のリスク許容度の範囲で運用を取り入れることは、インフレに備える一つの方法です。
50代以上で、これまで預金を中心にしてきた方も、「今までの選び方が間違っていた」と考える必要はありません。時代の前提が変わった今、これから使うお金と、しばらく使わないお金を分け、持ち方を考え直せばよいのです。
買い足していなくても、資産配分は変わる
評価額が上がると、一人ひとりの家計でも、資産の割合が変わります。
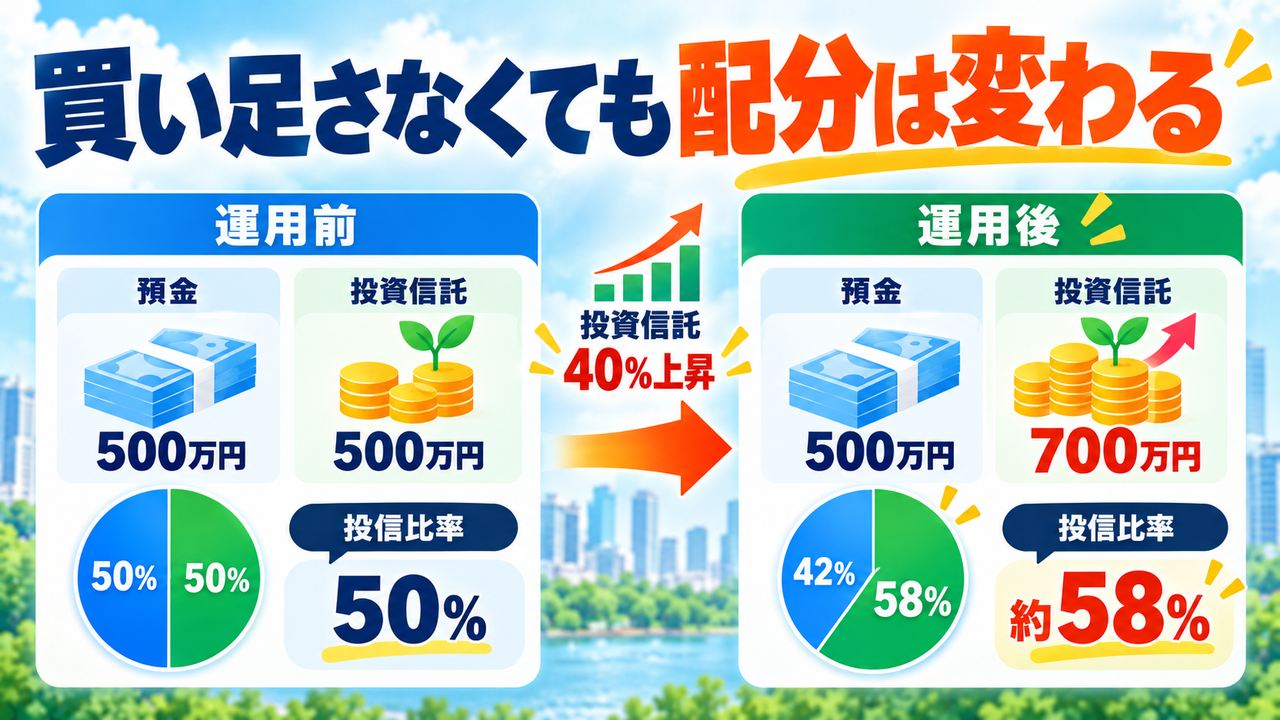
たとえば、預金500万円、投資信託500万円の、半分ずつの配分で資産を持っていたとします。その後、投資信託だけが40%値上がりすると、次のようになります。
| 資産 | 当初 | 投信が40%値上がりした後 |
|---|---|---|
| 預金 | 500万円 | 500万円 |
| 投資信託 | 500万円 | 700万円 |
| 合計 | 1,000万円 | 1,200万円 |
| 投資信託の割合 | 50% | 約58% |
※配分の変化を示すための仮定です。統計の残高増加率を運用利回りとして使ったものではありません。追加の入出金や預金利息、税金などは考慮していません。
新しく買い足していなくても、投資信託の割合は50%から約58%へ上がりました。資産が増えたのはうれしいことですが、その分、値下がりしたときに家計が受ける影響も変わります。
相場が好調なときほど、残高だけでなく、割合にも目を向けたいところです。少なくとも年に一度、また、退職や大きな支出の予定が変わったときには、資産全体の配分を確認しておくとよいでしょう。
比率が上がったら、必ず戻すのか
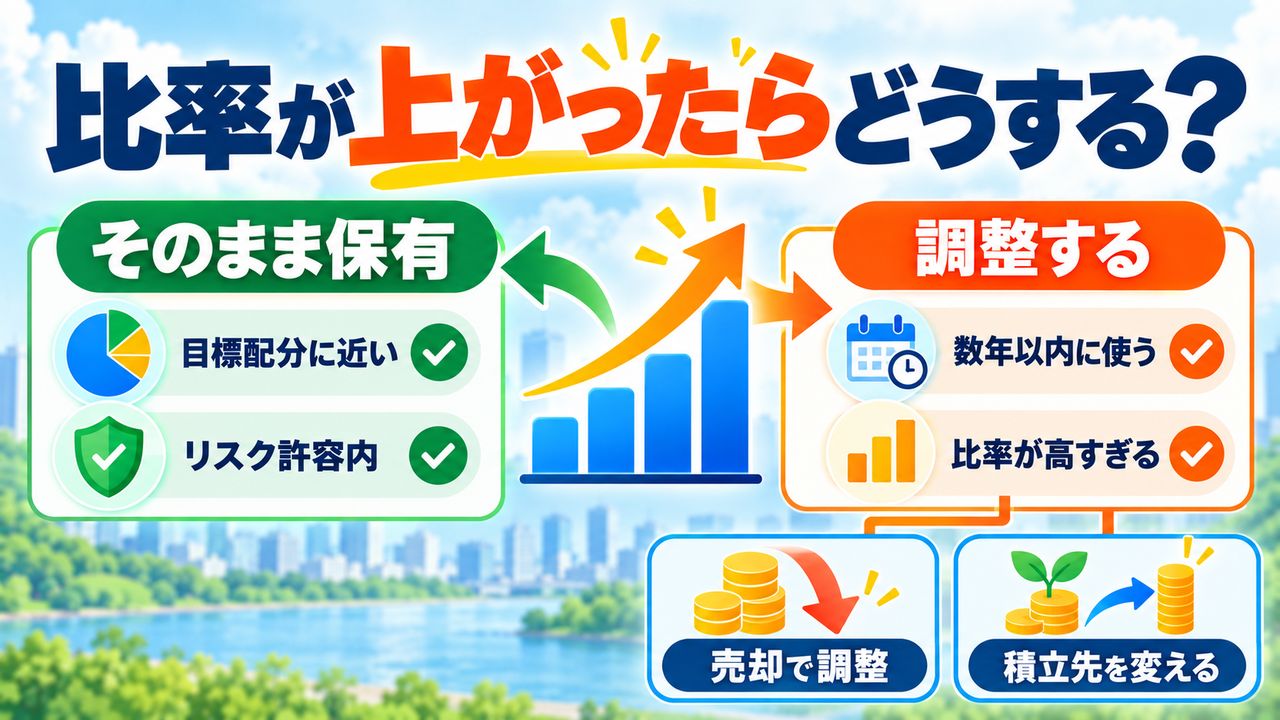
株式や投資信託の割合が上がったからといって、必ず当初の配分へ戻す必要があるわけではありません。
もともと株式比率を高めたいと考えていて、値上がりによって希望する配分に近づいたのであれば、そのまま保有する判断もあります。現在の配分が、運用できる期間や受け入れられる値下がりの範囲に合っているかが大切です。
記事72では、iDeCoで株式比率が上がったものの、希望していた方向への変化であり、リスク許容度の範囲内なので、積極的にリバランスしていない例を紹介しました。
一方、思っていた以上に株式比率が高くなっていたり、数年以内に使うお金まで値動きの大きい資産に入っていたりするなら、配分を見直す必要があります。
その場合は、値上がりした資産の一部を減らすだけでなく、新しい積立資金を預金や債券側へ振り向け、売却せずに徐々に調整する方法もあります。課税口座で売却する場合には、利益にかかる税金も考慮します。
判断の基準は、以前の割合に機械的に戻すことではなく、今の自分に合う配分にすることです。
預金と保険にも、残しておきたい役割がある
家計全体で株式・投資信託の割合が上がっているからといって、全員が預金を減らして投資を増やせばよいわけではありません。
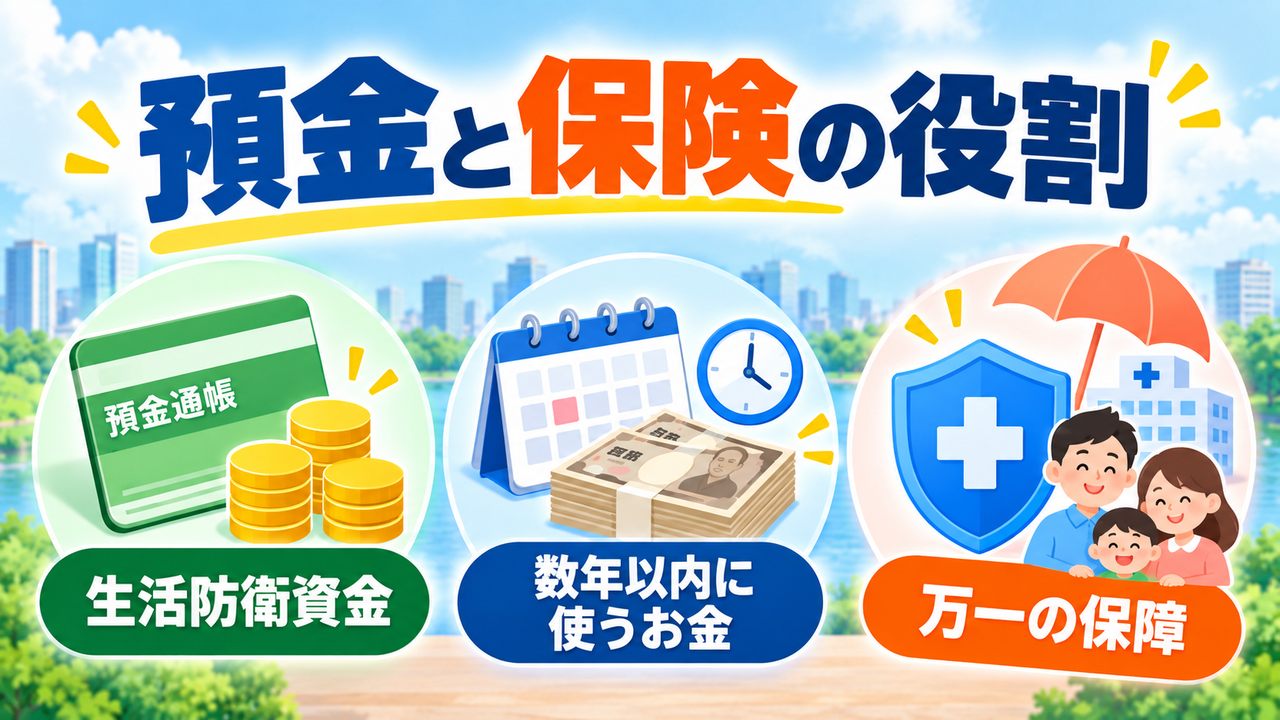
病気や失業などに備える生活防衛資金や、数年以内に使う予定のお金は、必要なときに使える状態にしておくことが優先です。預金には、相場の値下がりを気にせず引き出せるという役割があります。
保険も同じです。資産形成の効率だけで判断するのではなく、万一の保障が必要かを確認します。貯蓄目的の保険を見直す場合も、解約返戻金や保障を失う影響を確かめず、流行に合わせて解約するのは避けたいところです。この点は記事39で詳しく扱っています。
現役で収入が安定している方と、退職後の生活費を取り崩す方では、適した配分は違います。世の中の資産構成は参考にはなりますが、自分の家計の目標値にはなりません。
今回の統計は、家計全体の合計です。すべての家庭が同じ割合で資産を持ち、同じように資産を増やしたわけではないことも、忘れないでおきたいところです。
まとめ――前向きな変化を、自分に合う行動につなげる
家計の資産形成に株式・投資信託を取り入れる動きが広がり、運用で資産が増えていることは、明るい変化です。預金だけでは購買力を保ちにくい時代に、お金の持ち方を考える人が増えていることには、前向きな意味があります。
賃金にも改善の兆しがあります。厚生労働省の2026年8月分速報では、実質賃金は前年同月比1.5%増で、8か月連続のプラスでした。ただし、これは税金や社会保険料を差し引いた手取りの増加率ではありません。収入の変化だけでなく、家計の支出や負担も合わせて見る必要があります。
明るい兆しを受け止めながら、物価や金利の変化、制度による負担増にも備える。そのための答えは、一人ひとりの置かれた状況によって違います。
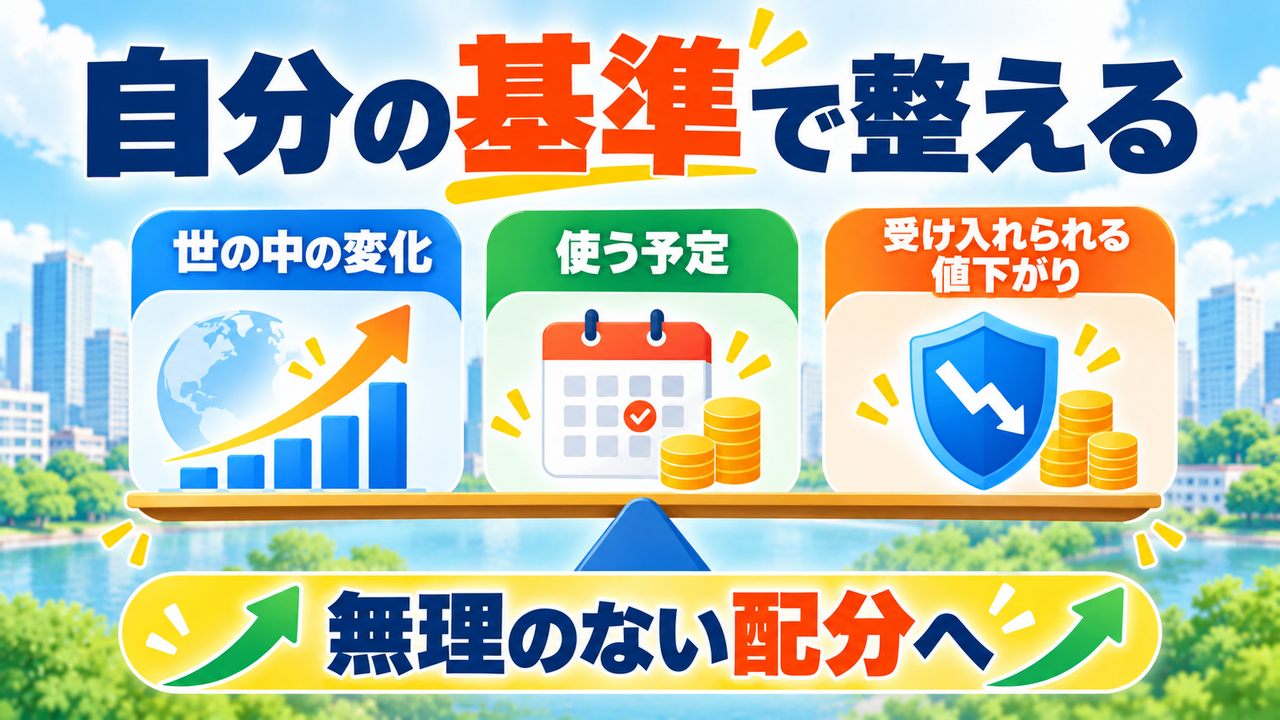
今回、確認したいのは、「みんなが投資しているから増やすべきか」ではありません。資産が増えた今の配分が、自分の使う予定と、受け入れられる値下がりの範囲に合っているかです。
世の中の変化は前向きに受け止める。そのうえで、自分の家計は自分の基準で整える。資産形成の広がりを、無理のない行動につなげていきたいものです。
参考資料
- 日本経済新聞、2026年9月18日「家計、株式・投信へシフト」(作業フォルダ内の新聞紙面)
- 日本銀行「参考図表:2026年第2四半期の資金循環(速報)」、2026年9月17日公表。資産残高・構成比は図表3-1、取引額と調整額の区別は図表3-2を参照。
- 第一生命経済研究所「資金循環統計(2026年4-6月期)~じわりと広がる家計の国債投資~」、2026年9月17日。株式・投資信託の3月末比の残高増加額と、4~6月期の資金流入額を参照。
- 厚生労働省「毎月勤労統計調査 2026年8月分結果速報」、2026年10月7日公表。実質賃金は持家の帰属家賃を除く総合指数による値。
※本記事は一般的な情報提供を目的としており、特定の金融商品の購入・売却を勧めるものではありません。投資には元本割れのリスクがあります。試算は一定の仮定に基づくもので、将来の運用成果を保証しません。制度や数値は2026年10月時点の公表資料に基づき、速報値は改訂される場合があります。