2027年1月から、未成年向けのNISA、通称「こどもNISA」が始まります。証券会社などでは2026年10月1日から口座開設の申込受付が始まり、現金やポイントの還元で顧客の呼び込みを競っています。
SBI証券は、信託報酬がゼロの子ども専用投資信託も打ち出しました。日本経済新聞も、10月1日に「こどもNISA 信託報酬ゼロ」、10月10日の「マネーのまなび」では「こどもNISA、時間を味方に」と取り上げています。
子どものために非課税で運用できる制度が増えることも、費用の低い商品が出てくることも歓迎できます。ただ、それだけで「子どものために口座を作らなければ」と考える必要はありません。
親が教育費を準備すること、子どもへ財産を渡すこと、お金との付き合い方を教えること。この3つは、分けて考えたいところです。
制度の仕組みを確認したうえで、何のために使うのかを考えてみます。
こどもNISAは、どんな制度か
こどもNISAは、通常のNISAの「つみたて投資枠」を0~17歳にも広げる仕組みです。口座の開設と取引の開始は2027年1月からで、現在行われているのは、そのための申込受付です。
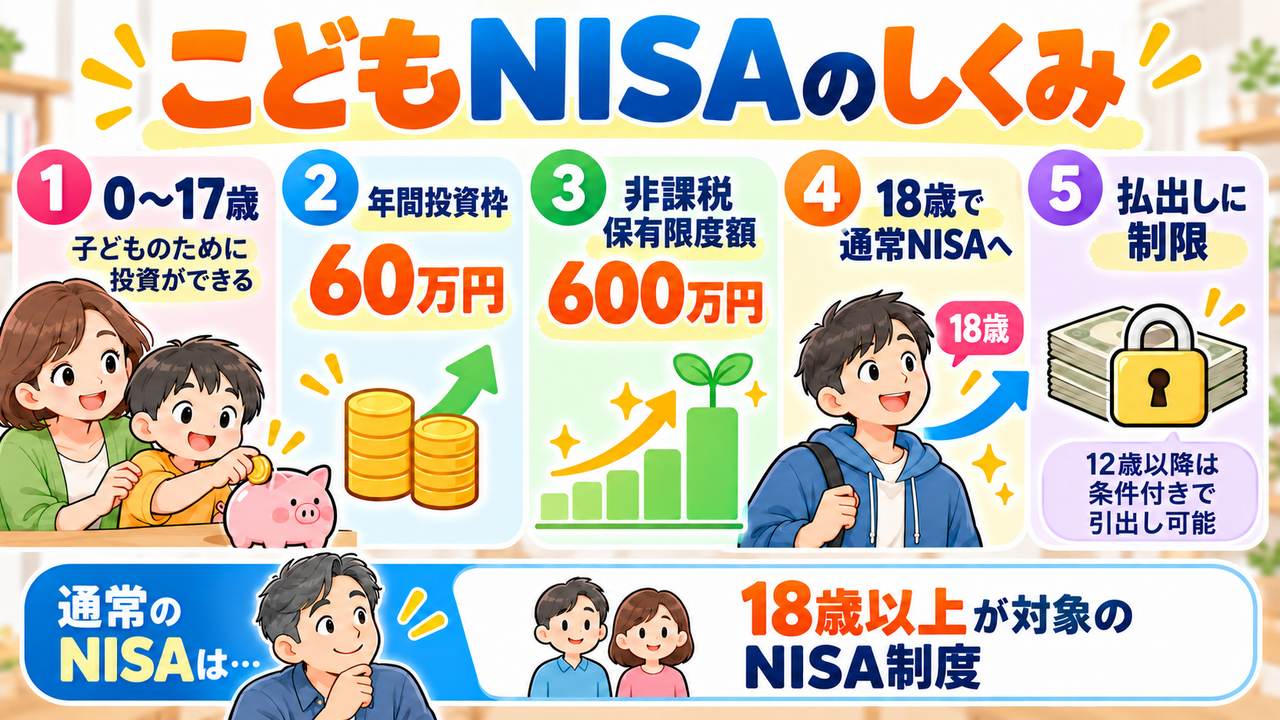
通常のNISAと比べると、次のような違いがあります。
| 項目 | こどもNISA | 通常のNISA |
|---|---|---|
| 対象年齢 | 0~17歳 | 18歳以上 |
| 年間投資枠 | 60万円(つみたて投資枠のみ) | 合計360万円(つみたて投資枠120万円・成長投資枠240万円) |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 買える商品 | つみたて投資枠の基準を満たした投資信託など | つみたて投資枠の対象商品、成長投資枠の対象となる上場株式・投資信託など |
| 金融機関の変更 | 未成年の間はできない | 年単位で変更可能 |
| 口座外への引き出し | 原則制限あり。12歳以降は子のための使途・本人の同意・書類提出などの条件で可能 | 払出しの年齢制限なし |
※非課税保有限度額は、時価ではなく購入額(取得価額)で管理されます。売却した商品の取得価額分は、翌年以降に年間投資枠の範囲内で再利用できます。年齢や払出し制限の解除時期には所定の基準日での判定があるため、具体的な手続きは金融機関の案内で確認してください。
600万円は、一生の間に買える金額の累計上限ではありません。購入額ベースで、非課税で保有できる残高の上限です。値上がりして時価が600万円を超えても、そのことだけで超過分が課税されるわけではありません。
18歳以降は通常のNISAへ自動的に移り、こどもNISAで保有していた分も、通常の1,800万円の非課税保有限度額に含まれます。子ども時代の600万円が、成人後も別枠で上乗せされる制度ではありません。
非課税と低コスト化は評価したい
子どもが小さいうちから積み立て、長く運用できることは、この制度の利点です。運用益が非課税になり、親子で投資や社会の動きについて話すきっかけにもなります。
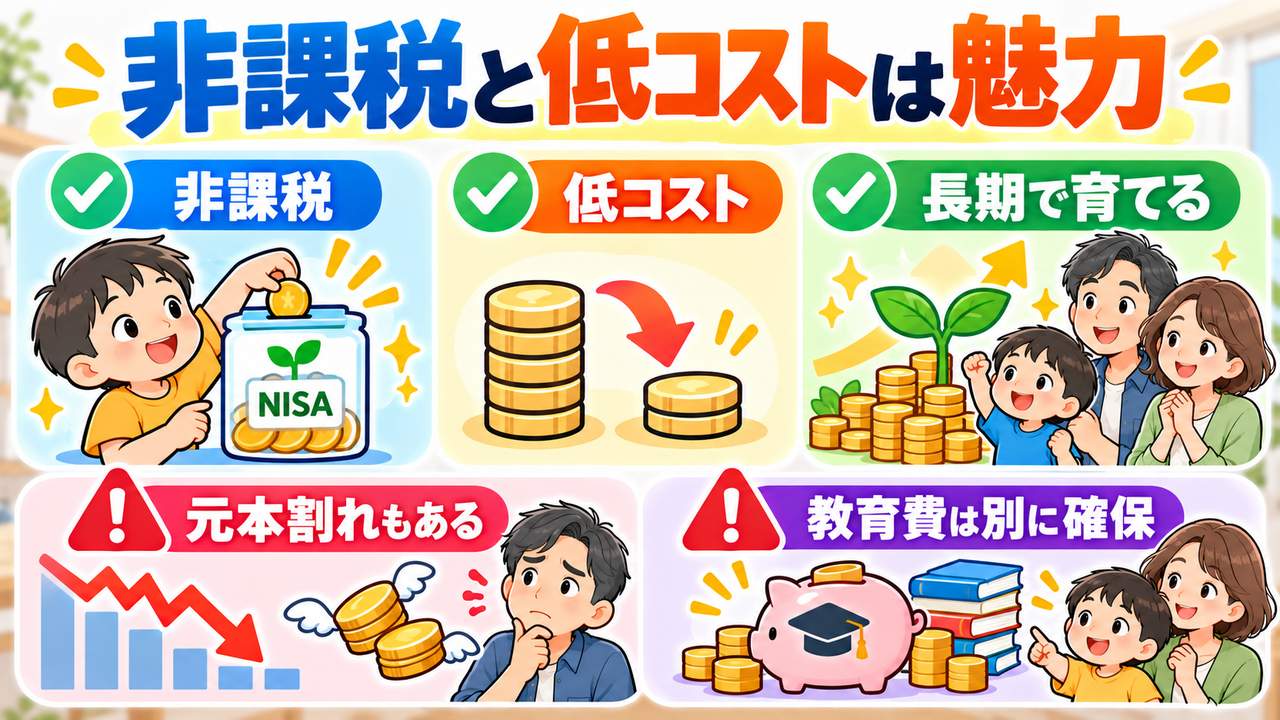
証券会社や運用会社のコスト競争が進むことも、利用者にとって歓迎できます。
SBI証券が案内する「SBI・ゼロ・オールカントリー・インデックス・ファンド」、愛称「ゼロカン」は、こどもNISA専用の全世界株式のインデックスファンドです。信託報酬は年率0.00%で、18歳以降も、すでに保有している分については継続保有中の信託報酬ゼロが続くとされています。18歳以降の新規購入はできません。
ただし、ゼロになるのは信託報酬で、監査費用や売買委託手数料、外国での保管費用など、その他の費用が発生する場合はあります。すべての費用がゼロになるわけではありません。
また、非課税でも低コストでも、投資先の値動きによって元本割れする可能性はあります。教育費の支払日は、相場が回復するまで待ってくれません。使う時期が近いお金まで投資へ回さず、必要な時期に確実に使える資金も別に用意しておくことが大切です。
制度と商品のよい点は認めたい。そのうえで、家計に必要かどうかは別に判断する。今回も、この順番で考えたいと思います。
親が使う教育費と、子どもへ渡す財産は違う
こどもNISAに親や祖父母がお金を入れる場合、基本的には子どもへの贈与になります。口座にある資産は、親が将来のために取り分けた自分のお金ではなく、子ども本人の財産です。
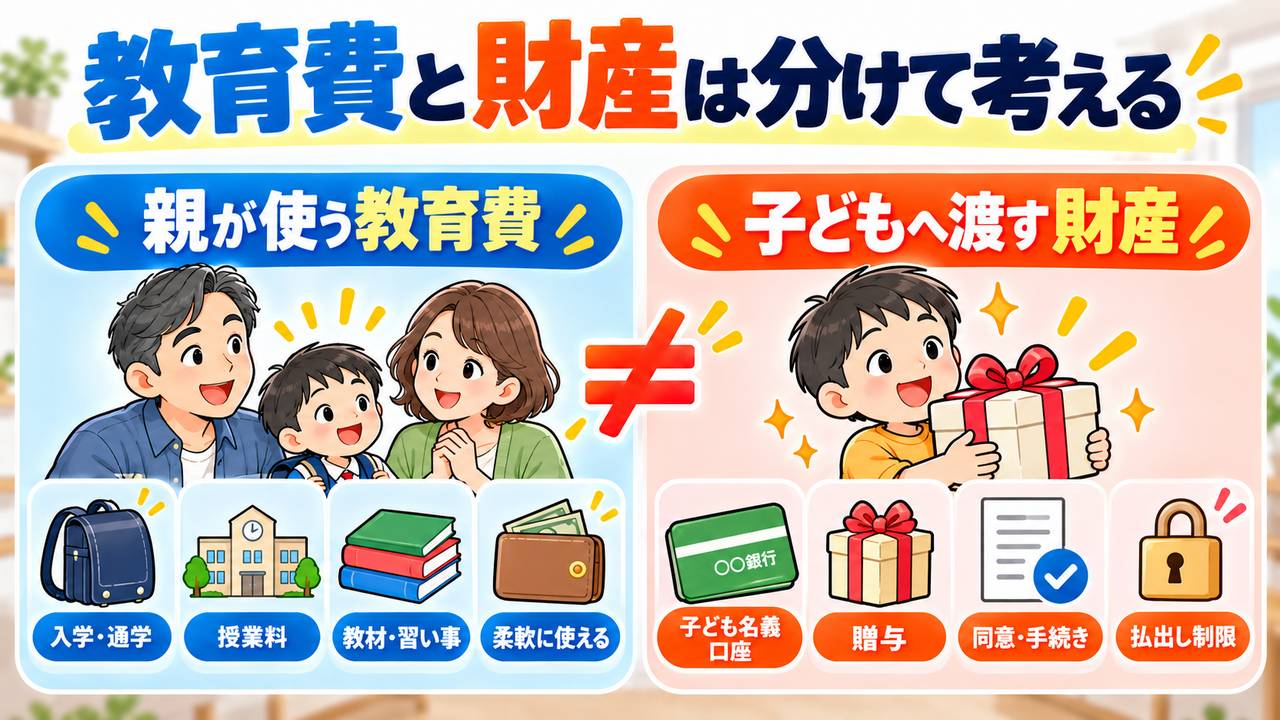
ここを曖昧にしたまま使い始めると、「子どものために使うのに、なぜ自由に引き出せないのか」という戸惑いにつながります。
原則として口座外への払出しには制限があり、12歳以降も、子どもの教育費などのために使うこと、本人が同意していること、必要な書類を金融機関へ提出することなどが条件になります。
投資信託を売却することと、その代金を口座の外へ引き出すことも別です。売却して現金にしておくことはできますが、それで払出しの制限がなくなるわけではありません。
子どもの財産を守る仕組みとしては理解できます。それでも、親が家計の状況を見ながら柔軟に使いたい教育費には、使いにくさが残ります。小さいうちの教育費や、急に必要になった支出もあるからです。
親が管理する教育費を準備したいのか、今から子ども本人へ財産を渡したいのか。口座を選ぶ前に、この違いをはっきりさせる必要があります。
なお、こどもNISAの非課税は運用益に対するもので、贈与税を非課税にする制度ではありません。暦年課税では、子どもが1年間に受けた贈与を、親や祖父母などからの分も合計して、110万円の基礎控除と比較します。
未成年の子どもの口座を親権者が管理すること自体は、制度で予定されています。一方、子どもへ渡した財産なのか、名義だけ子どもにした親の財産なのかは別の問題です。家族のお金は、名義だけでなく、誰の財産として渡し、どう扱っているかを明確にしておきたいところです。
教育費の準備なら、まず親のNISAを考える
親が管理し、必要な時期に教育費として使いたいお金なら、まず親のNISAでよいのではないでしょうか。
通常のNISAの非課税保有限度額は1人1,800万円です。夫婦それぞれが利用すれば、合計3,600万円になります。早く始めて長期運用することも、低コストの投資信託を選ぶことも、親のNISAでできます。
必要なときに売却して教育費に使い、家計の事情が変われば、住宅費や老後資金などへ振り向けることもできます。子ども名義に移してから使途や同意を確認するのではなく、親の財産として管理できる点が違います。
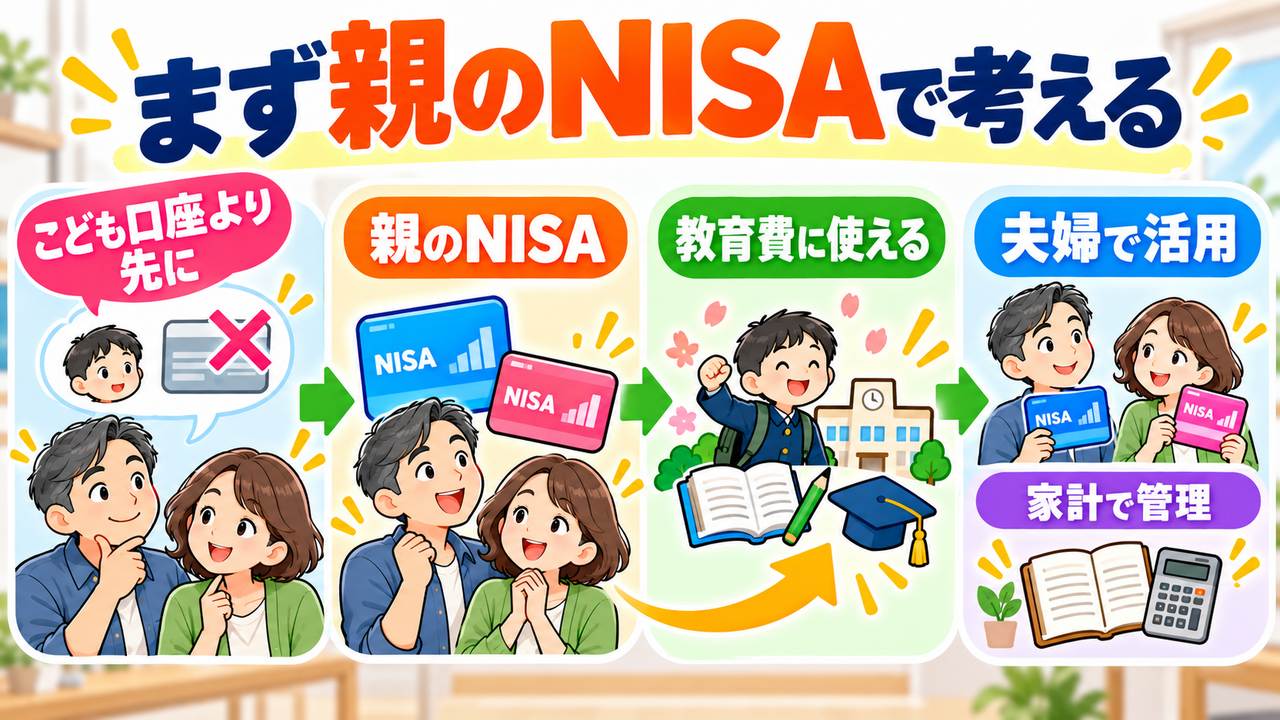
親のNISAに利用余地があるのに、子ども向けの制度ができたからと、口座を増やす必要は感じません。まず今の家計と資金の使い道を整理し、親の口座で準備できないかを考えたいところです。
企業型DCやiDeCoもありますが、これらは原則として老後に受け取るための制度です。教育費に自由に使える資金と同じようには扱えません。教育費と老後資金は、使う時期を分けて準備します。
もちろん、祖父母が孫本人へ財産を渡したい場合や、親のNISAを十分活用したうえで、子どもの資産形成も支援したい場合には、こどもNISAを選ぶ意味があります。親の財産として持ち続けることと、子どもへ贈与することは、目的が違うからです。
親のNISAで育てたお金を、後から子どもへまとめて渡す場合にも、贈与税の確認は必要です。一方、扶養義務者が、通常必要な教育費を必要な都度直接支払う場合は、贈与税の非課税の扱いがあります。将来分をまとめて渡して投資することとは区別します。
使うなら、目先の還元より長く使えるか
こどもNISAを使うと決めた場合には、金融機関の選び方が重要になります。未成年の間は金融機関を変更できないため、幼い時期に始めれば長い付き合いになります。
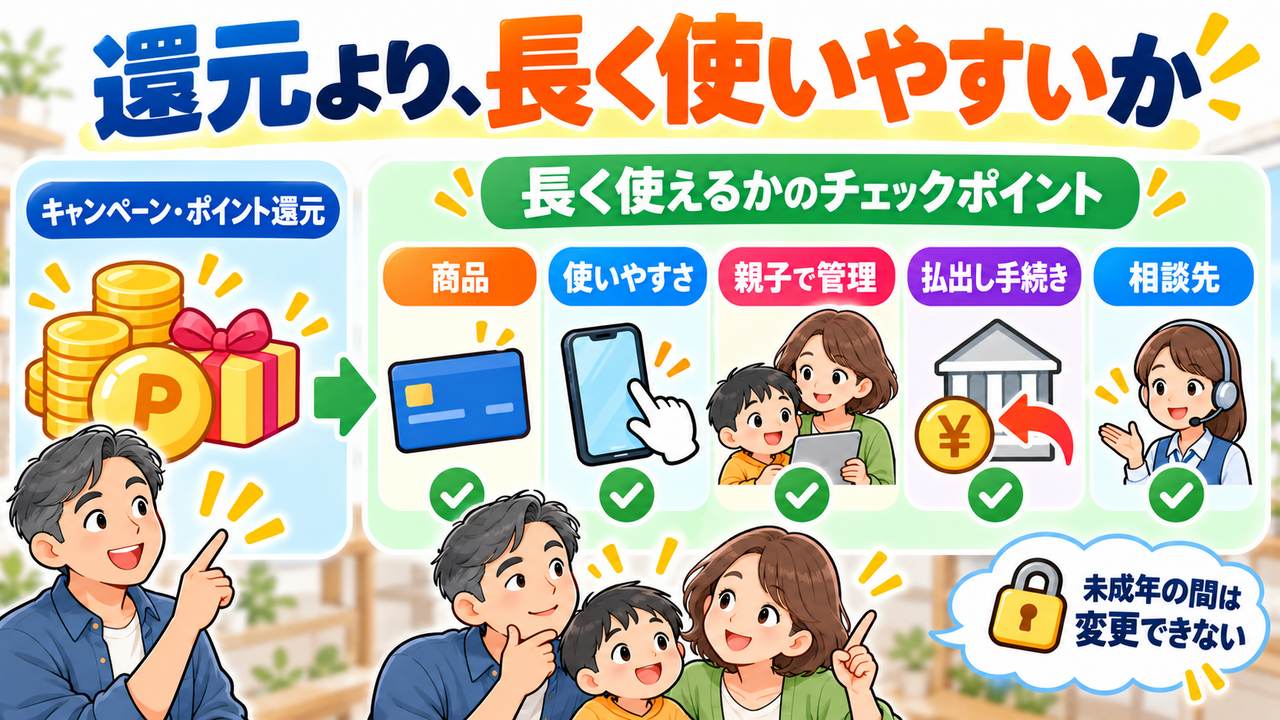
現金やポイントの還元はうれしいものですが、一度の特典だけで、長く使う口座を決めないことです。扱っている商品、画面の使いやすさ、親子での管理方法、払出しの手続き、困ったときの問い合わせ先などを確認したいところです。
信託報酬の低さも重要です。ただ、低コストという一つの利点だけで、資金の目的や制度の制約を飛び越えてしまわないようにしたいものです。
販売する側にとって子どもの口座が新しい市場であることと、それぞれの家庭が今すぐ使うべきかどうかは別の話です。キャンペーンの勢いではなく、家計に必要な理由があるかで判断します。
よい制度かどうかを一言で決めるより、どんな目的なら使いやすく、どんなお金には向かないのかを確かめる。それが利用者の判断につながります。
あげるお金と、貸すお金を分けてきた
ここで、私の家庭で大切にしてきたことを紹介します。
お金があるかないかにかかわらず、親子の間でも、貸し借りの約束を守り、借りたお金は返す。この経験を通じて金銭感覚を身につけてほしいと考えてきました。
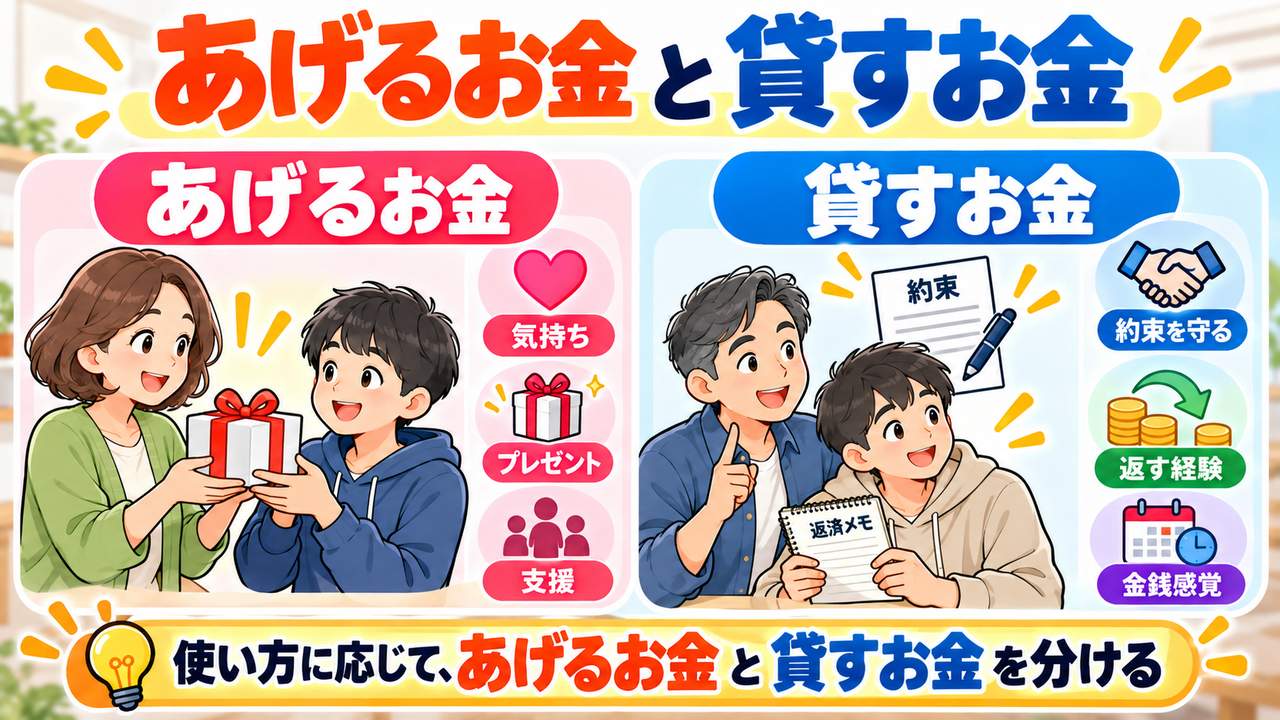
高校までの教育費は親が負担しました。一方、大学の費用は、子どもが奨学金を借りる代わりに、親がいったん用意し、就職後に少しずつでも返してもらうことにしました。
返済は独身の間だけとしたため、結果的に全額の返済には至りませんでした。その点は親として了承しています。車を購入するときも、費用はいったん親が出し、分割で返してもらいました。
あげるお金と、貸すお金を、はっきり区別する。目的は、親が全額を回収することよりも、お金の約束を守る経験をしてもらうことでした。
これは、一つの家庭の教育方針と経験です。大学費用を親が負担する家庭も、奨学金を利用する家庭もあります。同じ方法を勧めたいのではなく、お金を渡すときに、その意味や約束まで一緒に伝えることが大切だと考えています。
なお、税務上の貸付か贈与かは、返済能力や実際の返済状況などで判断されます。この経験は、贈与税がかからない貸付方法を紹介するものではありません。
子どもの将来のために財産を用意したいという親心は理解できます。ただ、その準備だけで親の役割を終えたくありません。自分で稼ぎ、使い道を考え、管理し、約束を守る力を育てることを、より大切にしたいと思います。
魚を渡すことだけでなく、魚の釣り方を教える。お金についても、残高だけではなく、その扱い方を伝えていきたいところです。
まとめ:口座を作ることが、お金の教育ではない
こどもNISAの非課税制度や、投資信託の低コスト化は評価できます。子ども自身へ財産を渡し、長く運用する目的なら、活用する意味もあります。
一方、親が管理して使う教育費の準備なら、まず親のNISAを考える。それで目的を果たせるなら、子ども名義の口座を急いで作る必要はありません。
そして、お金の教育は、口座を作らなくてもできます。なぜ毎月積み立てるのか、値下がりしたときにどう考えるのか、借りたお金をなぜ返すのか。日々の暮らしに、話せることはいくつもあります。
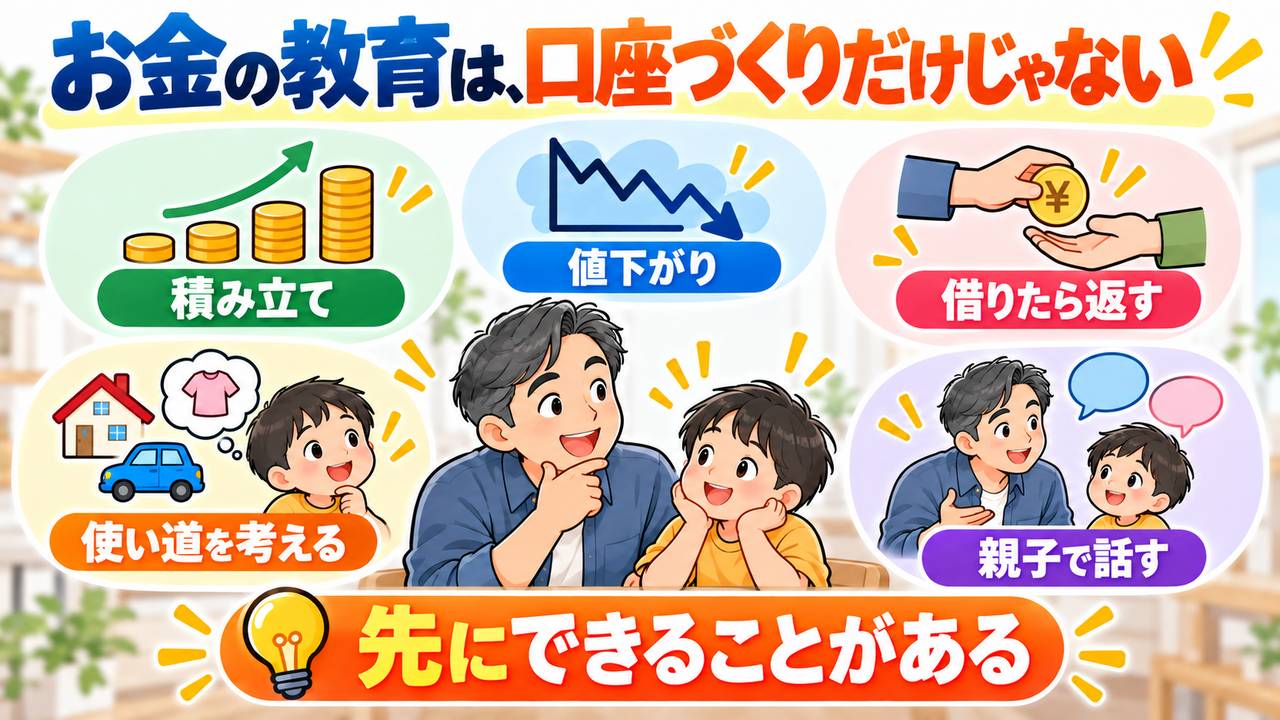
資産を渡すことと、お金との付き合い方を教えることは別です。前者を選ぶ家庭でも、後者を忘れないことが大切です。
こどもNISAを始めるかどうかの前に、こどもとNISAの話をしよう。口座の準備より先にできることが、家庭にはあります。
参考資料
- 日本経済新聞「こどもNISA 信託報酬ゼロ SBIが専用投信」(2026年10月1日)
- 日本経済新聞「マネーのまなび こどもNISA、時間を味方に」(2026年10月10日)
- 金融庁「NISAを知る」
- 楽天証券「こどもNISA」
- 楽天証券「こどもNISA 取引・ルール」
- SBI証券「こどもNISAのQ&Aまとめ」(2026年9月24日)
- SBI証券「こどもNISA専用は信託報酬ゼロ SBIアセットから待望の超低コストオールカントリーファンドが登場」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「No.4420 親から金銭を借りた場合」
※本記事は、資金の準備と家庭での金融教育について考えるための一般的な情報です。投資信託には価格変動リスクがあり、元本割れすることがあります。税務の扱いは個々の事情によって異なるため、具体的な贈与や貸付については税務署・税理士へ確認してください。紹介した家庭の経験は、特定の子育て方法や税務上の扱いを勧めるものではありません。紹介した金融機関・商品との間に広告・紹介等の関係はありません。制度や商品条件は2026年10月14日時点で確認した資料に基づいており、利用時には最新の案内を確認してください。